
据彭博 10 月 6 日报道,月之暗面已完成上市前最后一轮私募融资,估值约 500 亿美元,并开始为投资者意向沟通做准备,最快本月启动初步会谈。此前据报道,该公司已以保密方式向港交所提交上市申请,美国银行担任整体协调人,中金公司、德意志银行和高盛担任保荐银行。报道指出,相关讨论仍在进行,IPO 时间可能调整,月之暗面未回应置评请求。
同一天,彭博还报道称,快手旗下可灵 AI 正与中金公司、高盛及瑞银合作筹备港股 IPO,目标最快明年上市,拟募资至少 10 亿美元。报道提到,相关细节仍可能变化,高盛与瑞银拒绝置评。
另据 The Information 此前报道,监管机构已对 DeepSeek 和月之暗面启动数据安全调查。是否会对估值或上市时间表造成影响,目前没有公开结论。
两条IPO消息同日出现,港股AI融资窗口受到关注
文中认为,这两起消息并非孤立事件,而是港股 AI 资本化开始从个案走向批量化的信号。现阶段,港股新股市场的承接力、18C 章的上市通道以及南向资金偏好,共同构成了一个窗口期。对于正在筹备上市的公司来说,率先递表争取的不只是排队时间,也包括定价主动权。
月之暗面估值升至约 500 亿美元,ARR 成为核心变量
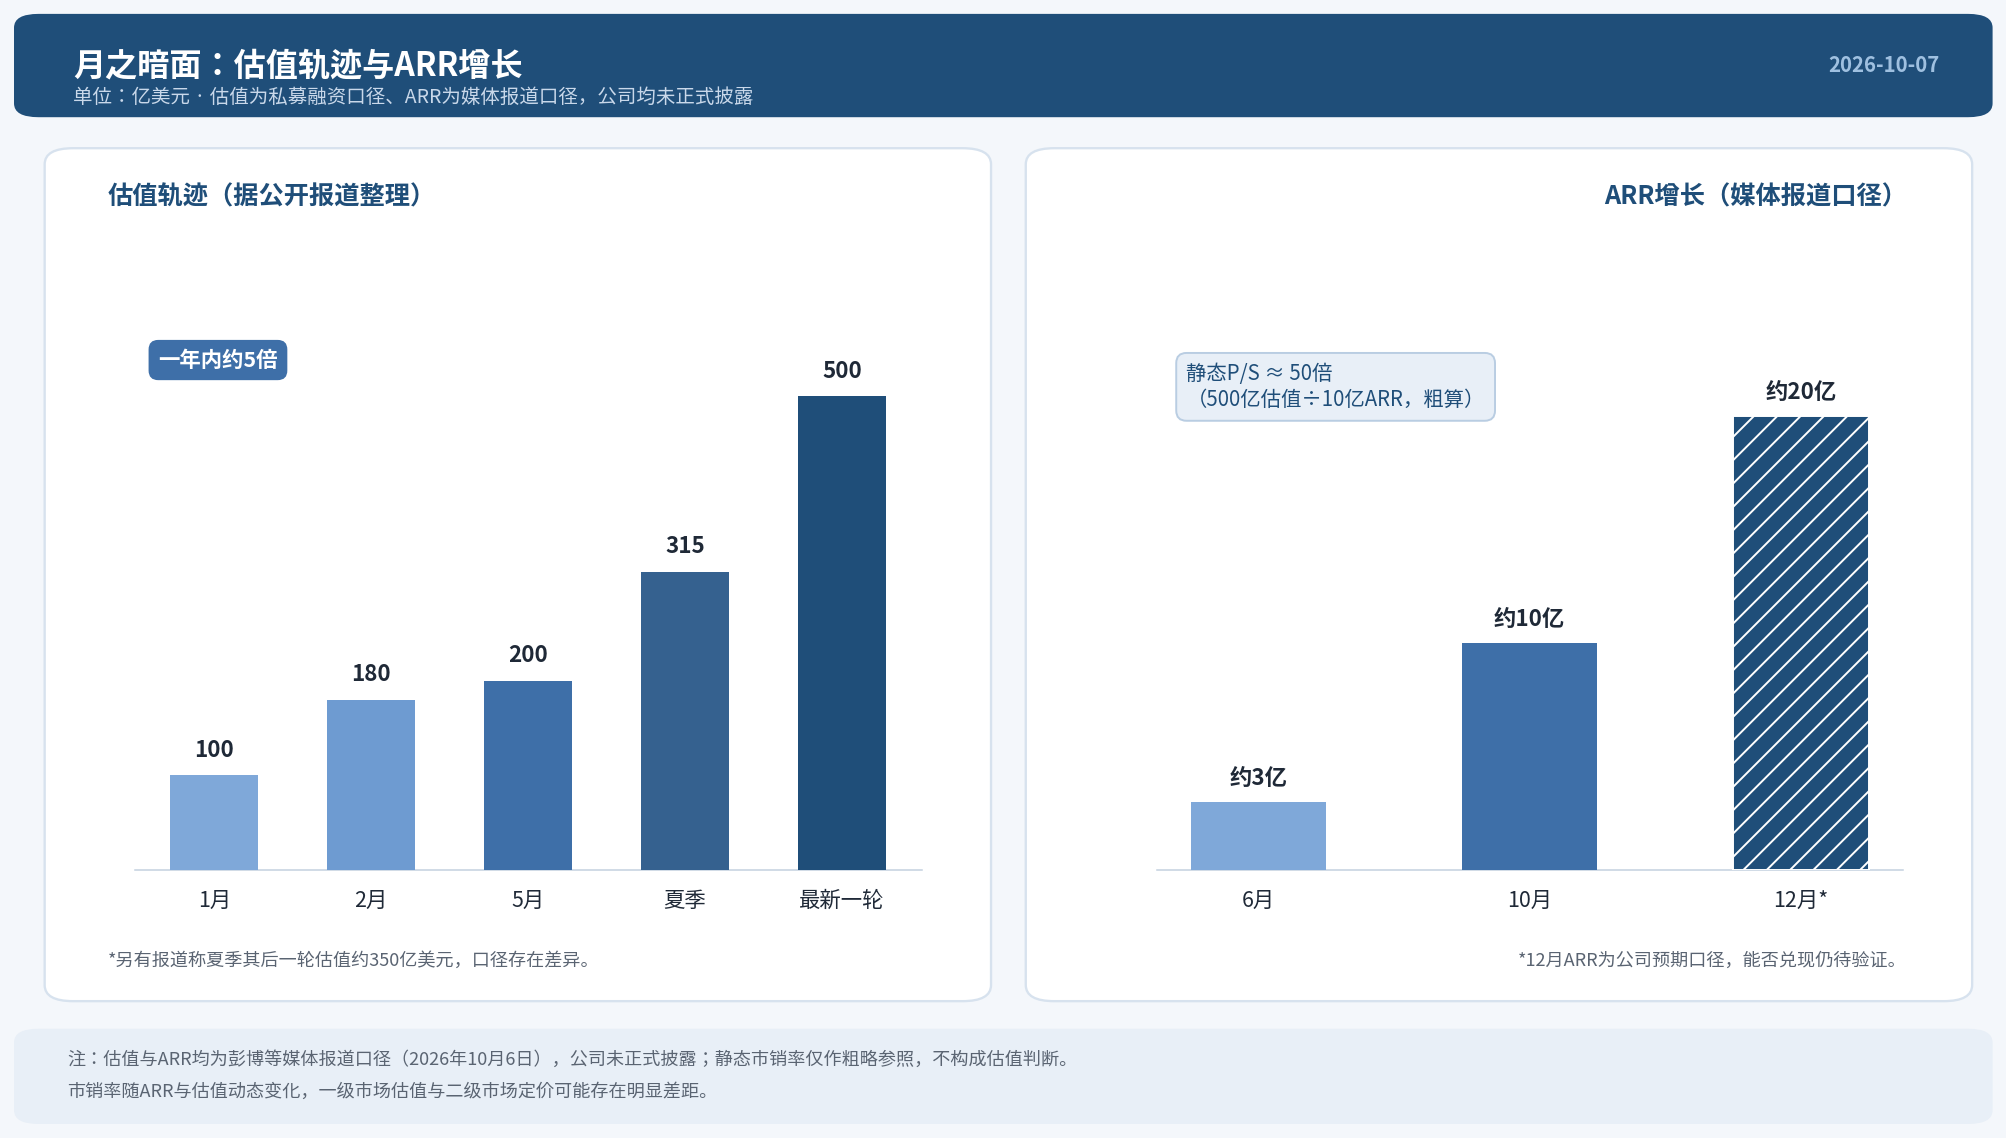
据公开报道整理,月之暗面在 1 至 2 月连续三轮融资后,估值从 100 亿美元升至 180 亿美元;5 月 D 轮融资后约为 200 亿美元;夏季一轮融资后约为 315 亿美元,另有报道称其后一轮约为 350 亿美元;最新一轮则达到约 500 亿美元。一年内,估值提升约五倍。
支撑估值叙事的核心是收入增速。彭博报道称,月之暗面的 ARR 已从 6 月约 3 亿美元升至目前约 10 亿美元,公司预计 12 月可能升至 20 亿美元,但这一数字属于公司预期口径。
商业模式方面,C 端收入来自 Kimi 的分级订阅,B 端则向企业输出底层技术能力。6 月,公司推出智能体产品 Kimi Work;7 月发布开源模型 Kimi K3。据报道,Kimi K3 在部分评测指标上与 OpenAI、Anthropic 的领先模型接近。
按文中粗算,若以 500 亿美元估值对应 10 亿美元 ARR,月之暗面的静态市销率约为 50 倍;即便 ARR 如期在 12 月升至 20 亿美元,远期市销率仍约为 25 倍。
文章同时给出二级市场参照:按 10 月 6 日盘中约 3,134 亿港元市值,以及中报约 18 亿美元 ARR 粗算,智谱的静态市销率约为 22 倍。也就是说,一级市场给月之暗面的估值倍数,大约是二级市场给已上市同行的两倍以上。文中称,这一差距后续要么依靠 ARR 继续快速放量来消化,要么在上市定价时向二级市场锚点回落。12 月 ARR 能否达到约 20 亿美元,将成为检验当前估值逻辑的重要节点之一。
港股新股市场数据走强,18C 通道使用明显增多
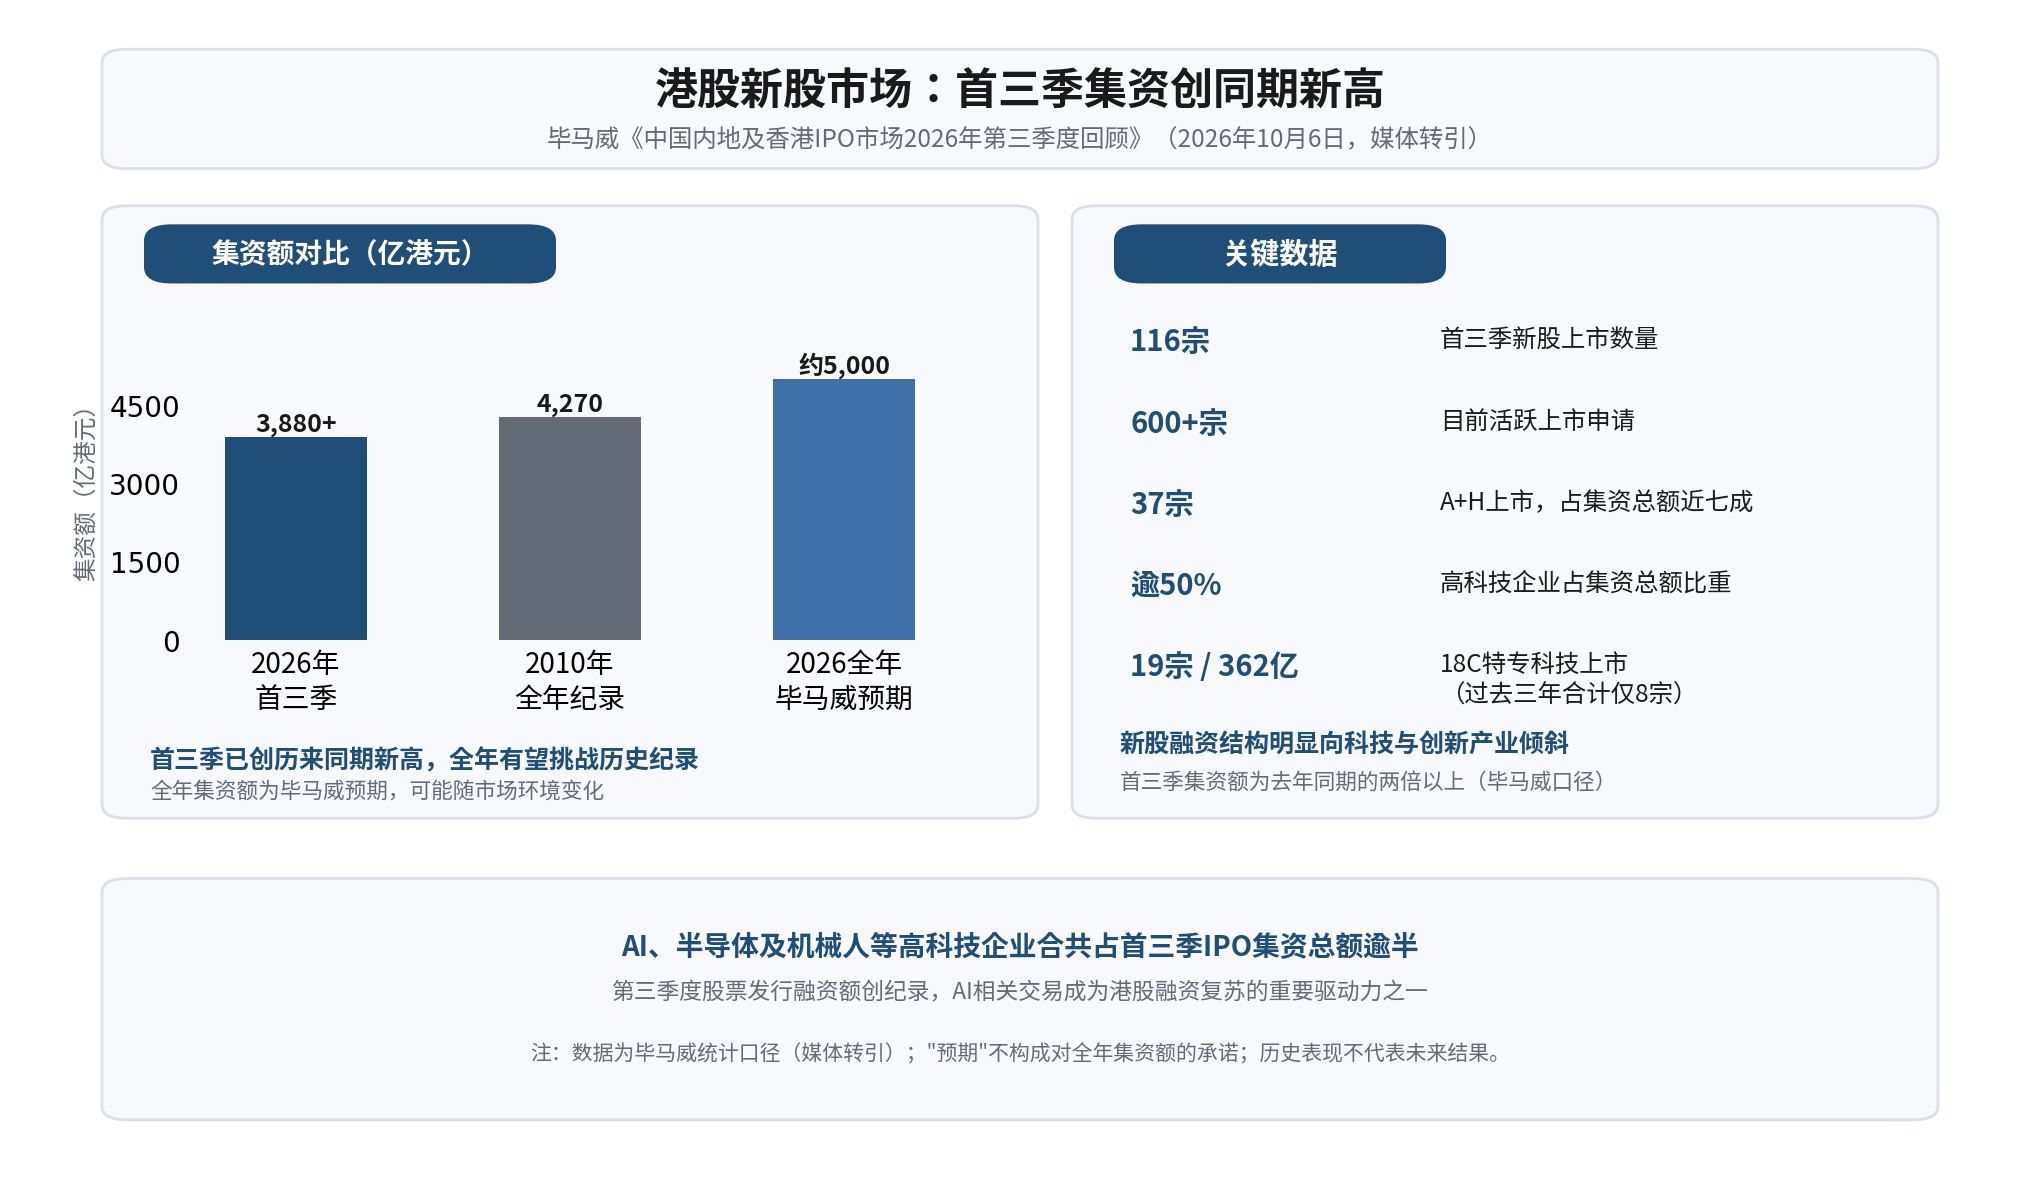
据毕马威 10 月 6 日发布的第三季度回顾并经媒体转引,港股今年首三季共有 116 宗新股上市,集资总额突破 3,880 亿港元,为去年同期两倍以上,并创历来同期最高纪录。活跃上市申请超过 600 宗,明显高于往年常态。按该机构口径,全年集资额有机会达到 5,000 亿港元,若实现,将打破 2010 年 4,270 亿港元的年度纪录。
从结构看,高科技企业,包括 AI、半导体和机器人,占集资总额逾半,第三季度股票发行融资额创纪录。18C 章特专科技公司在期内上市 19 家,集资 362 亿港元,而过去三年合计仅 8 宗。
文中指出,18C 的上市资格要求主要围绕市值、研发投入等条件,并不以盈利作为必备门槛,因此为仍处于投入期的特专科技公司提供了上市路径。随着这一通道的使用频率提高,单个标的能够享受的稀缺溢价也可能被摊薄。
可灵AI寻求IPO,融资意图被视作继续投入竞争
可灵 AI 于 2024 年推出,专注生成式 AI 视频。彭博报道称,在 OpenAI 关停 Sora 后,可灵等中国服务商正争取承接其留下的市场空间。
根据报道,可灵 AI 在今年 7 月完成 28 亿美元融资,投前估值约 150 亿美元,投资方包括阿里巴巴、腾讯和百度。到 8 月底,据快手公告及相关报道,可灵 AI 另完成一轮增资,今年启动的独立融资额度已全部用完。
文章将此次 IPO 解读为延续投入能力的融资动作,而不只是股东退出安排。当前,字节跳动的 Seedance、生数科技,以及 PixVerse 背后的爱诗科技,都被提到处于同一赛道。其中,生数科技和爱诗科技据彭博报道也在筹划赴港上市。
文中提到,视频生成赛道的算力和数据成本较高,竞争结果更大程度上取决于现金流续航。Sora 退出后留下的市场空间最终能被承接多少、持续多久,尚无公开答案,但现有竞争者数量已经显示,这一赛道目前的资金消耗速度快于变现速度。
快手股价变化,也会影响可灵AI的定价预期
据彭博报道并结合行情数据,快手今年以来累计下跌逾五成。文中列出的数据为:2026 年首个交易日收盘价为 66.25 港元,10 月 6 日收盘价为 30.18 港元,跌幅约 54%。
文章认为,这一变化对可灵 AI 的上市预期存在双向影响。一方面,母公司股价偏弱可能压制可灵 AI 的估值预期;另一方面,将 AI 资产从快手整体的内容平台估值框架中拆分出来,意味着市场首次有机会单独给其 AI 视频业务定价。最终是获得溢价还是折价,仍要看发行定价结果。
南向资金成为港股AI新股的重要承接变量
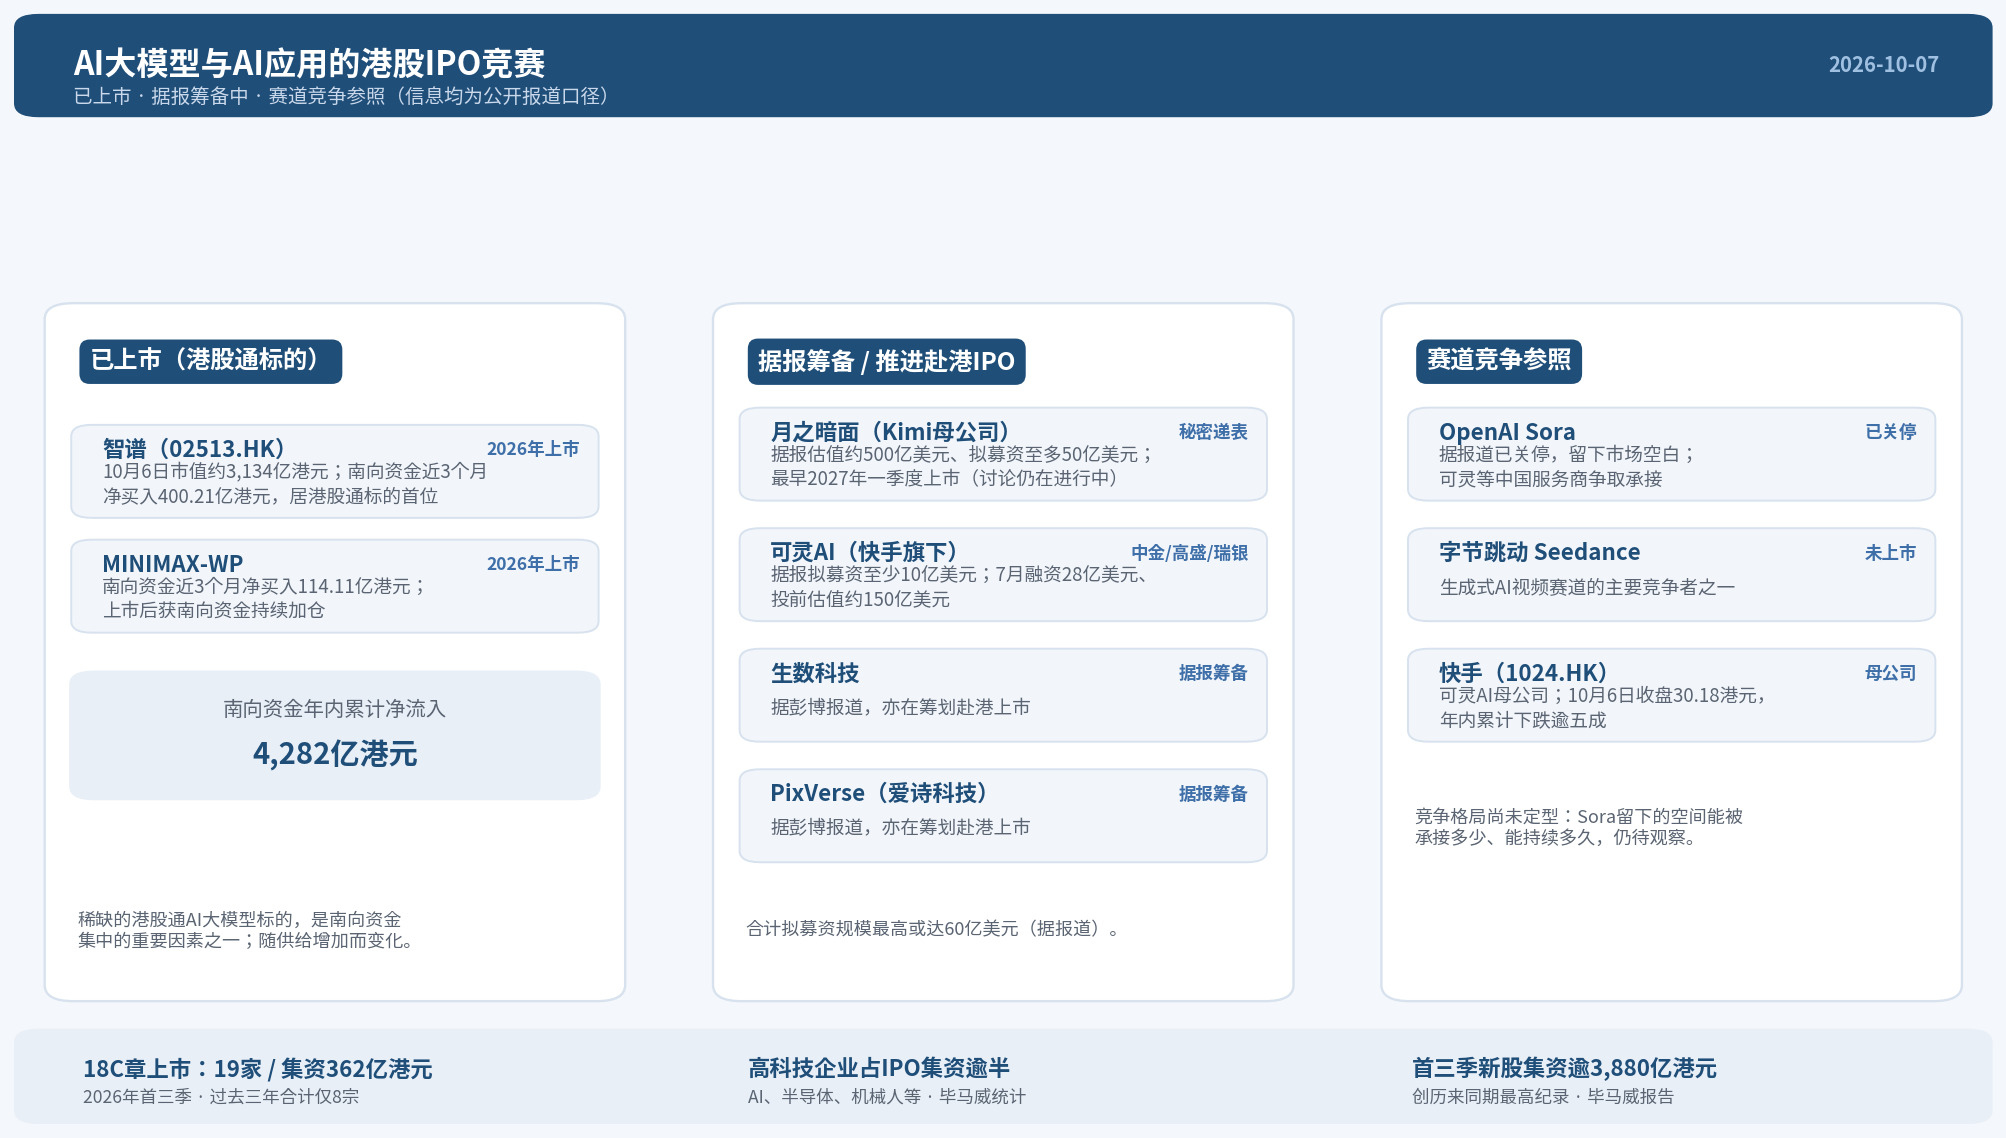
Wind 口径数据显示,截至 9 月 28 日,南向资金年内累计净流入 4,282.03 亿港元;截至 9 月 29 日,持仓市值约 6.02 万亿港元。近 3 个月净买入居前的多为 AI 相关标的,其中智谱获净买入 400.21 亿港元,MINIMAX-W 获净买入 114.11 亿港元。
据此推断,若月之暗面、可灵 AI 等新股上市后被纳入港股通,潜在边际买家仍可能主要来自这部分资金。与此同时,首批大模型公司上市后的市场表现,也会反向影响南向资金对这一资产类别的态度。
文章指出,港股通中的大模型标的目前仍然不多,这也是智谱、MINIMAX-W 上市后持续获得加仓的重要背景之一。但随着更多公司递表和上市,稀缺性溢价可能逐步收缩。按毕马威口径,仅首三季就已有 19 家 18C 公司上市,另有超过 600 宗申请排队。在这种背景下,先上市者可能更容易掌握定价主动权,而后上市者面对的则可能是已被提前消耗的配置需求。
后续市场将关注哪些信号
文中列出几个值得继续跟踪的观察点:
- 港交所披露易上的正式申请版本,尤其是 ARR 构成,以及订阅收入与 B 端收入拆分口径;
- 投资者初步会谈反馈,尤其是二级市场买家对约 50 倍静态市销率的接受度;
- 月之暗面 12 月 ARR 能否达到约 20 亿美元预期;
- 快手股价走势、利率环境及整体新股市场热度对发行定价的传导。
文中归纳的三点判断
文章最后归纳称,第一,月之暗面约 50 倍静态市销率与智谱约 22 倍之间的差距,核心仍取决于增长预期能否兑现,12 月 ARR 数据是重要观察点之一;第二,18C 通道从备用路径变成主要路径后,稀缺性开始进入倒计时,密集递表更像是在争夺定价权;第三,可灵 AI 的 IPO 更接近视频生成赛道中的持续融资动作,而非简单退出安排,快手股价偏弱既可能压低预期,也可能成为分拆定价的推动因素。
文中同时注明,以上判断基于当前公开信息整理。数据来源包括彭博、毕马威 2026 年第三季度回顾、Wind、交易所行情及公开报道。文中还提示,月之暗面和可灵 AI 的相关信息未获公司正式披露,应以媒体报道为准;快手公告与媒体报道在可灵 AI 融资口径上存在差异,文内已作说明。