1天前

美国 59 个数据中心 90 吉瓦自备电规划,争夺焦点转向电气控制层
Cleanview 追踪显示,美国 59 个数据中心园区已公布约 90 吉瓦表后自主发电容量,其中约 82 吉瓦自 2025 年初以来集中宣布,但实际投运仅约 2 吉瓦。文章认为,随着发电设备逐步标准化,行业竞争正从硬件供给转向系统集成与电气控制层。施耐德电气、瓦锡兰、伊顿、维谛等厂商相继推出“X 到芯片”方案,FERC 与 PJM 围绕同址负荷和表后发电的规则调整,也让这一控制层之争变得更为紧迫。
60

Cleanview 追踪显示,美国 59 个数据中心园区已公布约 90 吉瓦表后自主发电容量,其中约 82 吉瓦自 2025 年初以来集中宣布,但实际投运仅约 2 吉瓦。文章认为,随着发电设备逐步标准化,行业竞争正从硬件供给转向系统集成与电气控制层。施耐德电气、瓦锡兰、伊顿、维谛等厂商相继推出“X 到芯片”方案,FERC 与 PJM 围绕同址负荷和表后发电的规则调整,也让这一控制层之争变得更为紧迫。
摩根士丹利将美国 AI 基础设施建设的核心风险归纳为「人、电力与政治」,称地方审批收紧、电力短缺和供需反转,可能共同冲击高达 1.6 万亿美元的 AI 基建投资。该行测算显示,美国到 2028 年仍可能存在 32 吉瓦净电力缺口,2029 年或扩大至约 72 吉瓦。大摩仍维持对 AI 基建的建设性判断,但提醒多重风险叠加可能逆转资本支出循环。
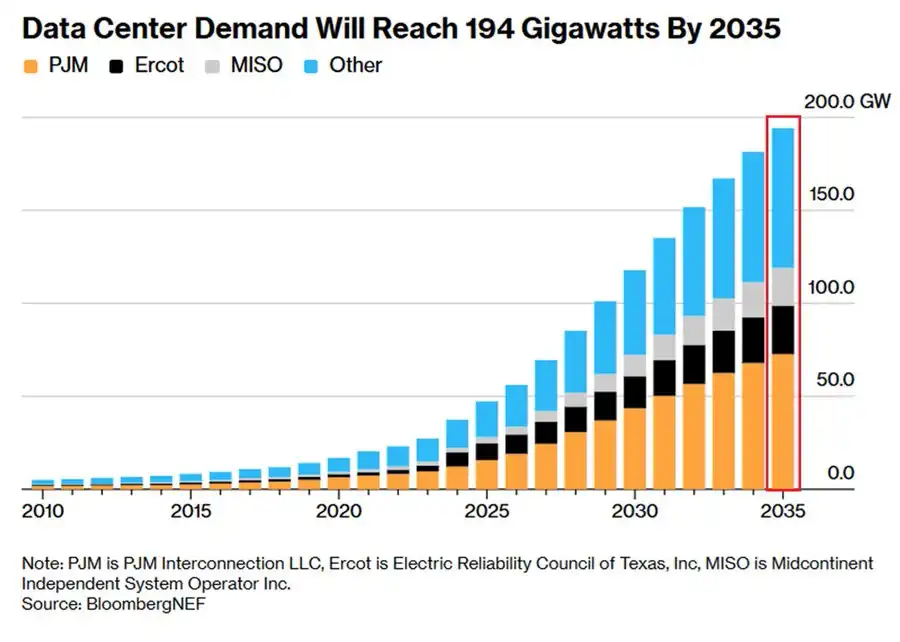
BlockBeats 报道称,美国数据中心电力需求预计较 2026 年水平增长 253%,到 2035 年升至 194 吉瓦。数据中心当前约消耗美国 6% 的电力,2030 年或升至约 12%,2035 年将接近 20%。相关负荷增长主要集中在 PJM 等少数电网区域,电力正被视为 AI 发展的下一道瓶颈。
2026年5月,美国太阳能发电占比12.8%,首次超过燃煤的12.2%,成为第三大电力来源。Ember分析师预计未来将年度超越燃煤,但川普政府仍以7亿美元补贴支持煤炭,市场与政治方向背离。AI数据中心用电需求激增,2030年数据中心用电量或翻倍,家庭电费恐承压。