
AI产业链
2026-08-19 03:30:45AI产业链隔夜重挫:美债收益率上行与半导体博弈压低估值
隔夜美股AI产业链大幅下挫,纳指收跌1.33%,费城半导体指数跌近5%,冲击迅速传导至亚太与A股相关板块。报道将这轮调整归结为三方面压力:美伊局势推高油价与通胀预期,拉升美债长端收益率;OpenAI二季度收入环比增速放缓、亏损扩大,引发市场重估AI商业化前景;韩美围绕半导体投资的拉锯,也加大了HBM存储链条的不确定性。
550
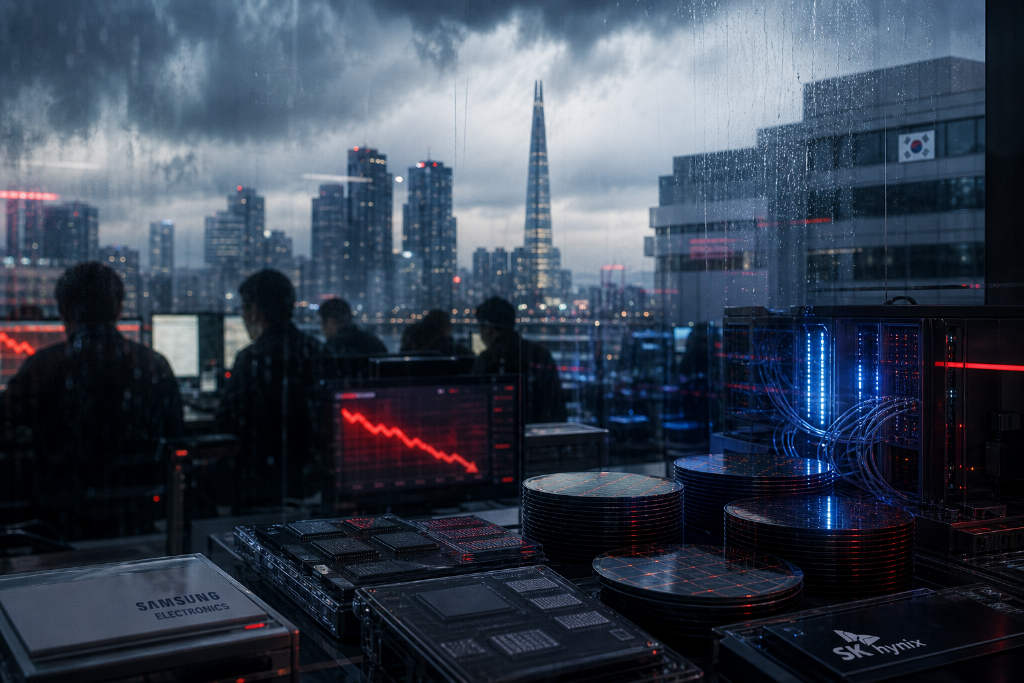
隔夜美股AI产业链大幅下挫,纳指收跌1.33%,费城半导体指数跌近5%,冲击迅速传导至亚太与A股相关板块。报道将这轮调整归结为三方面压力:美伊局势推高油价与通胀预期,拉升美债长端收益率;OpenAI二季度收入环比增速放缓、亏损扩大,引发市场重估AI商业化前景;韩美围绕半导体投资的拉锯,也加大了HBM存储链条的不确定性。
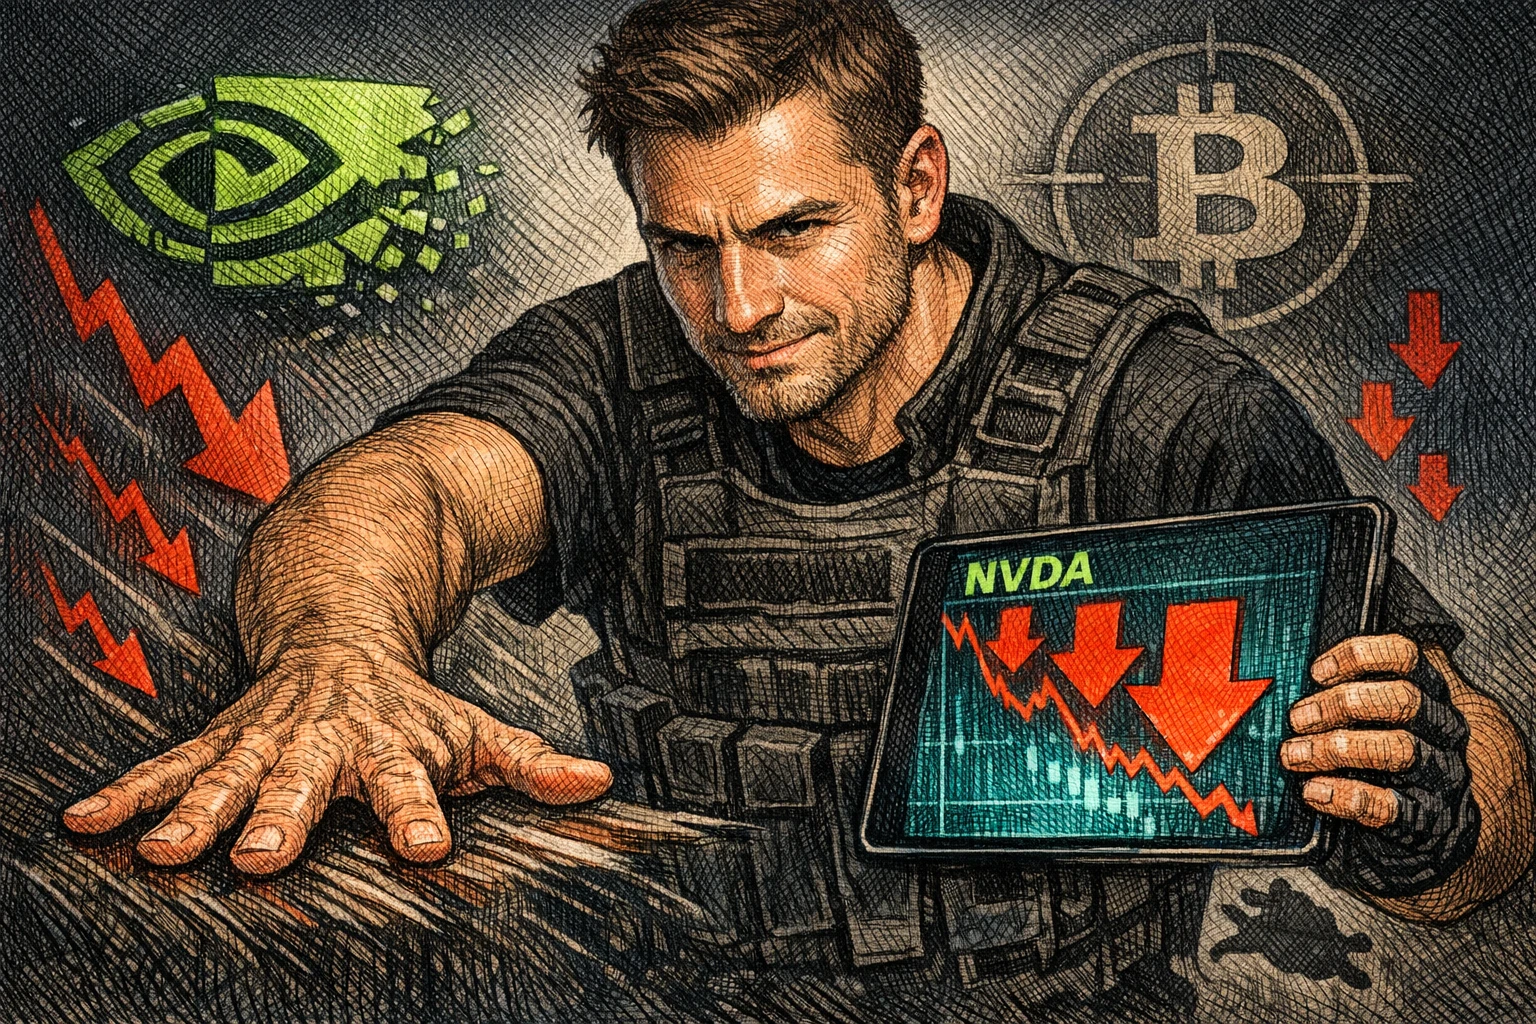
加密交易员CBB在Hyperliquid继续加码英伟达映射合约空单,持仓升至1860万美元,浮盈约125万美元;连同MU、SNDK等标的,其AI产业链空单总规模已达3000万美元。
韩国财政部数据显示,今年第一季度韩国企业对美实际外商直接投资同比增长逾一倍,达到 102 亿美元,创近五年新高。报道称,AI 热潮带来的盈利增长与美国关税政策,正在推动韩国企业加快赴美投资和并购。三星电子已参与 ZutaCore 和 Groq 融资,SK 海力士则计划向美国创新企业投资 100 亿美元。
SK海力士于 7 月 10 日登陆纳斯达克,发行价 149 美元,首日收涨近 13%,市值达到 1.23 万亿美元。文章认为,这次 265 亿美元 IPO 的核心不在融资,而在于摆脱韩国市场长期估值折价。对一家一季度净利润率达 77%、净赚约 300 亿美元的公司而言,赴美上市更像是争取全球资本重新定价,同时为 HBM4、先进制程外包和后续扩产接入更大资金池。
The Kobeissi Letter 在 X 平台发布数据称,半导体板块目前约占标普500总市值的18.8%,创历史新高,自2022年以来占比增长超过三倍。同期半导体指数 SOX 累计上涨约546%。