
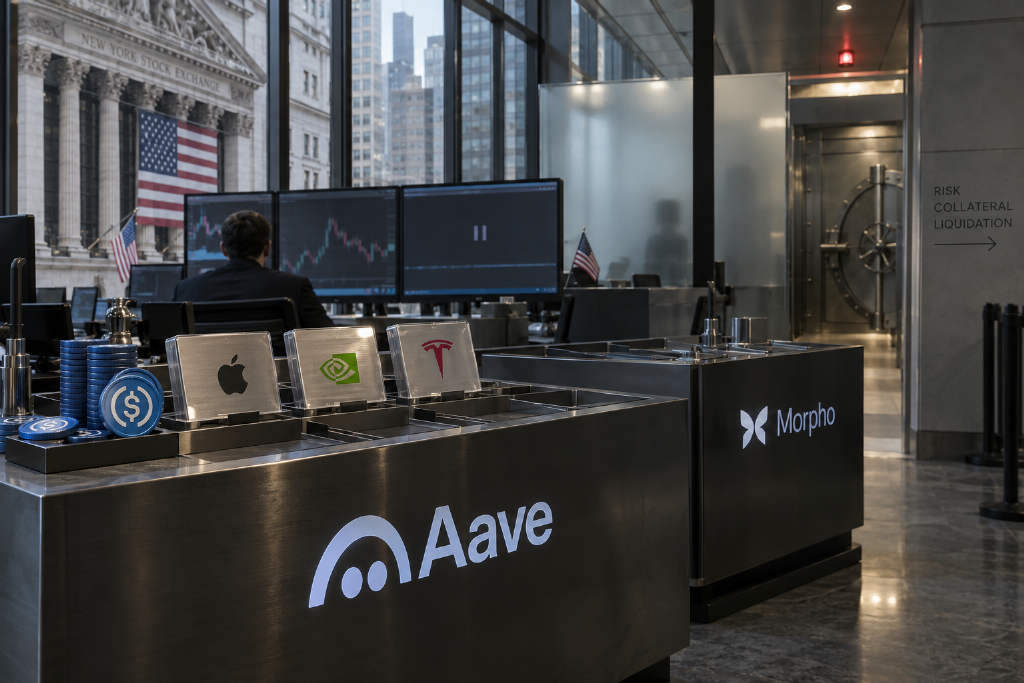
9 月 25 日,借贷协议 Aave 在 Base 链上线 Equities Hub,用户可以把苹果、英伟达、特斯拉等 7 只美股的代币化资产存入协议,作为抵押品借出 USDC。
一周前,竞争对手 Morpho 也在 Base 推出了类似市场。两家主要借贷协议几乎同时把目光投向代币化股票,但目前这个新市场的实际借贷规模还很小。股票正在快速上链,拿这些股票去借钱的人还没有跟上。
Aave为何扩大抵押品范围
今年以来,Aave 在借贷市场的份额从约 59% 降至 41%,Morpho 从 9% 升至 19%,Spark 从 5% 升至 10%。与此同时,Aave 在 RWA 借贷市场的份额也从 62% 降至 33%,日收入从年初约 26.1 万美元降至约 15.8 万美元。
这是 Aave 扩大抵押品范围的业务背景。Aave 创始人 Stani Kulechov 的逻辑是,可抵押的资产越多,借贷机会越大。
除了股票,Aave 还在 9 月 16 日宣布,将在 Avalanche 上推出面向机构的 RWA Hub。合格机构未来可以用 RWA 代币抵押,借出 Tether 的 USA₮。
供给增长很快,借贷需求仍小
股票代币的供给增长很快。9 月初,代币化股票市值约 31 亿美元,而年初还不到 10 亿美元。
但借钱的人没有同步增加。Aave 的 Equities Hub 上线初期存款超过 815 万美元,借出约 43.5 万美元,整体资金利用率仅为 5.34%。Morpho 上线初期,用户抵押约 10.4 万美元,借出约 5.5 万美元,最大市场 98.9% 的流动性来自 DeFi 金库管理机构 Steakhouse 的两个金库。
从这些数字看,资产上链速度很快,但这些资产能否形成持续的链上借贷需求,目前还没有足够数据证明。这些市场上线时间都不长,现阶段的数据只能说明起步规模很小。
周末 48 小时价格停更带来的空窗
Aave 接入的是股票的代币化经济权益,但传统股票市场的交易时间限制也被带到了链上。
Chainlink 为这批代币提供报价,更新时间从美东时间周日晚 8 点持续到周五晚 8 点。周末和美国休市日则维持最后一次发布的价格,也就是每周有 48 小时不更新。根据 DeFi 风险服务商 LlamaRisk 的说明,Aave 这个市场在周末照常开放存款、借款和清算。
这里需要分开看两件事。第一,价格信息存在空窗。假设英伟达在周六发生重大事件,周一开盘可能出现跳空,但协议看到的抵押品价值仍然停留在周五。LlamaRisk 提到,休市期间的消息,可能会在喂价恢复时表现为一次性的价格变化。
第二,Aave 如何处理这个空窗,是另一层问题。LlamaRisk 在设计初始参数时,已经把周末和节假日的价格跳空、清算延迟等因素纳入模型,并据此为 7 只股票设置了 65% 到 79% 不等的抵押率。按照 LlamaRisk 的说明,USDC 供给方是自愿进入这个市场的,风险不会扩散到 Aave 的其他市场。
有媒体分析认为,如果价格跳空叠加代币流动性不足,坏账可能留给这些供给方。但这些参数能否覆盖极端周末行情,目前还没有经过真实市场检验。
清算不只看预言机价格,还要看链上深度
真正进入清算环节后,问题并没有结束。清算不是把抵押品按预言机价格直接变成现金,而是要在市场上卖掉这些代币化股票。
如果 Base 上的交易深度不足,大额强制卖出就可能继续压低价格,导致实际成交价低于协议用于计算抵押率的价格,坏账风险也会被放大。
这也是目前这类市场面临的另一重约束:资产可以上链,但链上的交易深度未必跟得上抵押规模。有分析指出,Base 上代币化股票交易增长很快,但市场深度仍然有限。
纳斯达克和纽交所旗下的 NYSE Arca 都计划从 12 月 6 日起扩展至接近 23/5 的交易时段,传统市场与链上市场的时间错位会缩小。纳斯达克的方案已于今年 4 月获得美国证券交易委员会(SEC)批准。Chainlink 也预计后续为这些代币提供 24/7 喂价,目前尚未上线。
Mirror留下的教训不在于合成资产本身
2020 年 12 月,Terra 背后的 Terraform Labs 推出合成资产协议 Mirror Protocol。用户可以在链上铸造追踪苹果、特斯拉等美股价格的合成资产 mAssets,并用 UST 超额抵押。这些代币背后没有真实股票,只是模拟价格。
2022 年 5 月 Terra 崩盘后,Mirror 的抵押体系失去基础。到 8 月,Band Protocol 停止为 Terra Classic 提供价格数据,Mirror 的 CDP 操作被迫停止,协议最终陷入停摆。
今天的结构并不相同。加密交易所 Coinbase 发行的代币化股票背后有真实股票隔离托管,持有人获得的是真实股票的经济敞口,而不是单纯追踪股价的合成资产。
Mirror 这段历史要说明的,不是 Aave 会重蹈覆辙,而是资产、价格、抵押和清算只要有一环断掉,把美股映射到链上也解决不了金融基础设施的问题。
Aave自己的抵押品风险案例
今年 4 月 18 日,Kelp DAO 的跨链桥被攻击,约 11.65 万枚 rsETH 被盗,当时价值约 2.92 亿美元。事件本身不是 Aave 造成的,但攻击者把约 8.96 万枚失去锚定的 rsETH 存进 Aave,借走约 1.9 亿美元资产,坏账估计在 1.237 亿到 2.301 亿美元之间。
事后,Aave 的 WETH 市场利用率连续 12.7 天超过 99%。
股票代币面临的是价格停更,rsETH 则是资产本身出了问题,两者机制不同。共同点在于,协议认定的抵押品价值与市场上的真实价值出现了落差,而资金已经借出。这两件事都指向同一个问题:借贷协议能不能给抵押品估对价、清得掉。
代币化股票要验证的是整条闭环
Aave 需要更多优质抵押品,因此把传统金融资产引入链上。但股票成为抵押品后,美股的交易时间、价格发现和流动性约束也一起进入了链上借贷系统。
股票能不能上链,已经不是问题。真正需要解决的是另一件事:是否有人愿意拿它借钱,是否有人愿意提供流动性,价格能否及时反映市场变化,触发清算后又能否真正卖得出去。
代币化股票作为抵押品,缺的正是这条闭环中的最后几环。把资产从传统市场搬到链上并不难,难的是把资产、价格、借贷和清算接成一条完整链路。
