
AI 算力股为何在 10 月 27 日集体走强
10 月 27 日,美股 AI 算力链出现明显反弹。费城半导体指数上涨 3.6%,30 只成分股全部收涨。个股方面,博通上涨 4.00%,甲骨文上涨 3.55%,Cerebras 上涨 10.10%,CoreWeave 上涨 7.94%;纳斯达克指数上涨 1.18%,标普 500 指数上涨 0.60%。
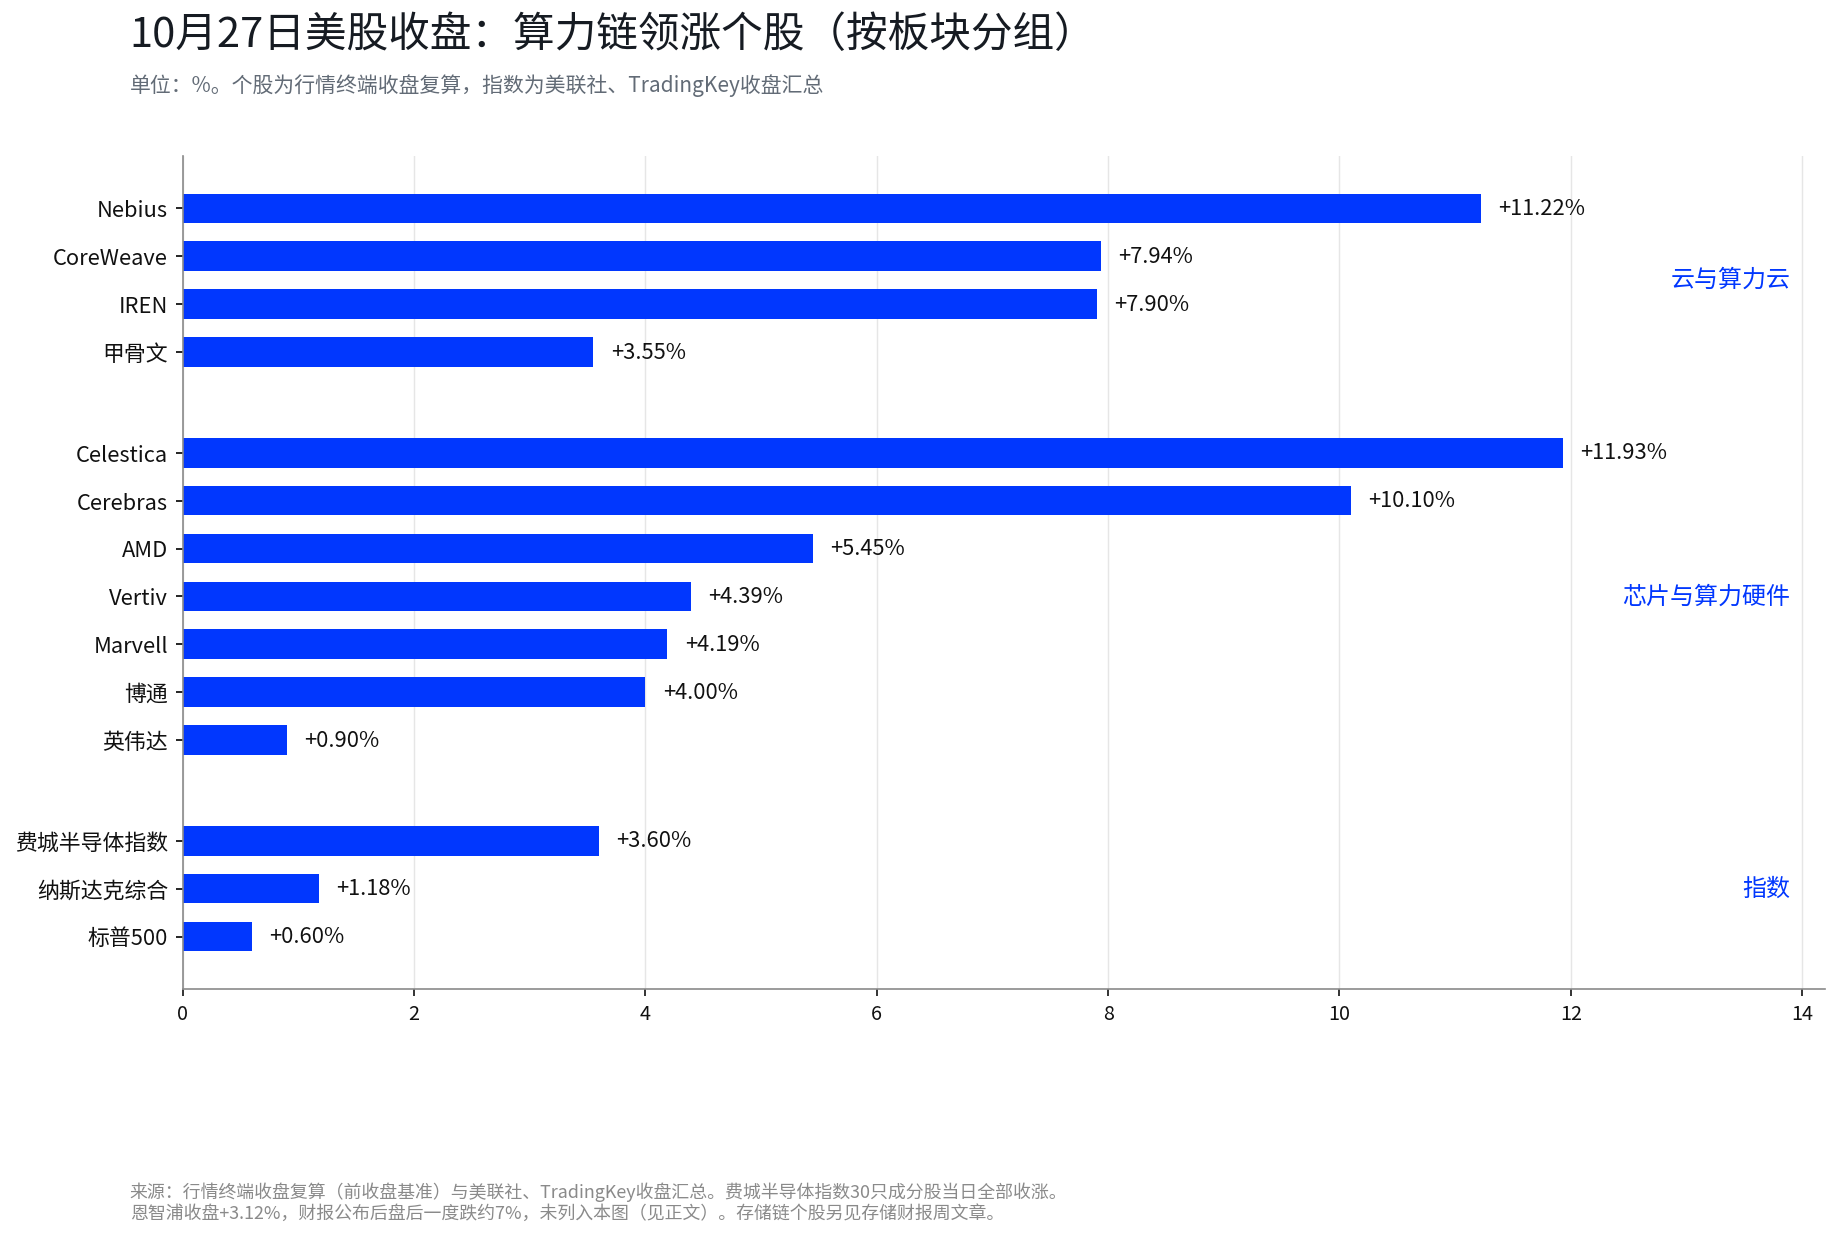
上涨并不只集中在芯片股。算力云公司 Nebius 上涨 11.22%,IREN 上涨 7.90%,硬件供应链企业 Celestica 上涨 11.93%。相比之下,英伟达当日仅上涨 0.90%,恩智浦收涨 3.12%,但在财报公布后盘后一度下跌约 7%。
这组表现显示,资金并非在无差别买入所有 AI 概念股。涨幅居前的公司,大多与算力基础设施扩张、设备采购和算力租赁直接相关。市场关注点也从 AI 热潮能否延续,转向谁能在这一轮投入中拿到订单、获得融资,并把需求兑现为利润。
直接催化因素主要有两项。其一,Anthropic 递交上市文件,相关披露和媒体汇总呈现出一份规模庞大的长期算力支出安排,让投资者看到模型公司未来几年对云服务、加速器和数据中心资源的需求。其二,博通公布 630 亿美元融资安排,美国银行、黑石、花旗和摩根士丹利参与,为 Anthropic 采购博通 AI 加速器及网络设备提供融资,相关设备预计从 2027 年开始交付。
两条消息放在一起,市场重新定价的已不只是「AI 需求仍在」,而是需求的可见度和资金来源。长期合同提高了未来需求的可见度,融资安排则让部分需求有了更清晰的资金支持路径。此前市场担心的是,科技公司持续增加的资本开支最终能否收回;现在,投资者开始看到算力需求如何通过合同和融资结构转化为实际部署。不过,合同金额、融资规模和最终利润之间,仍然隔着交付进度、设备利用率、客户付款能力和持续经营现金流。
8070 亿美元长期算力安排:需求更清晰,但不是已确认收入
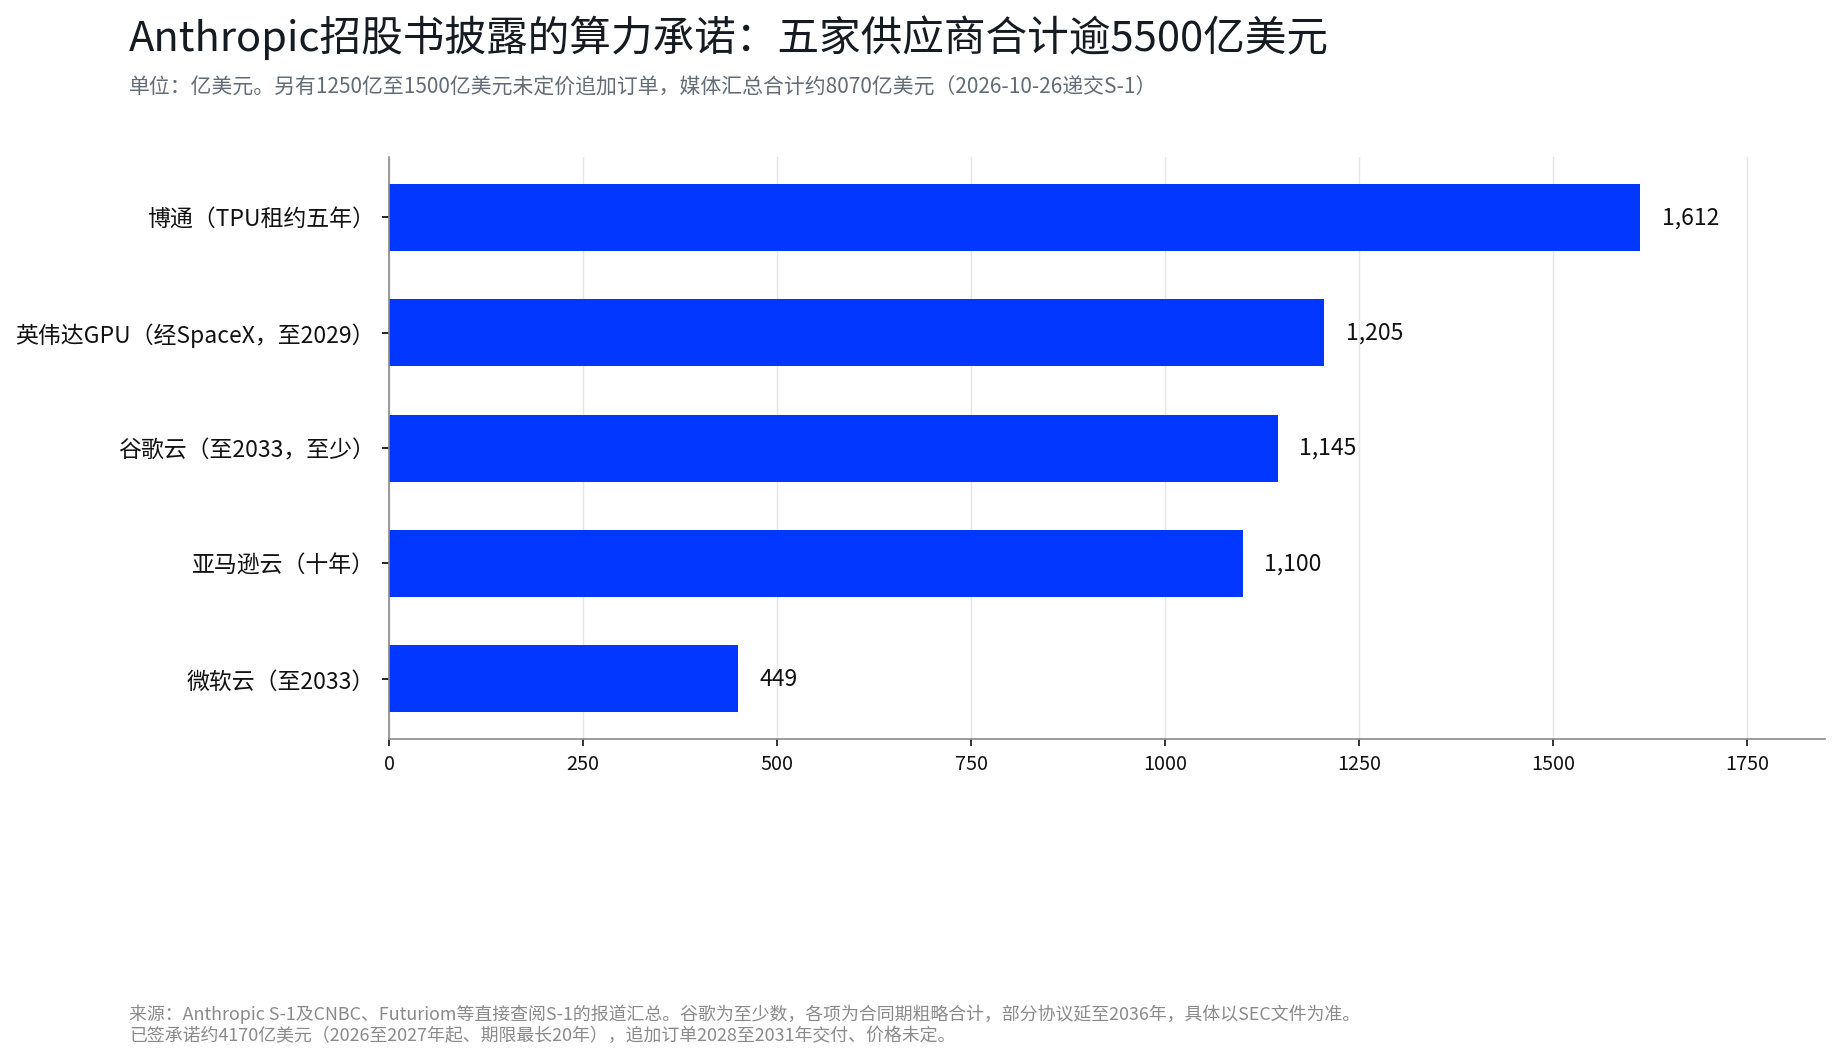
据媒体对 Anthropic 招股文件及相关协议的汇总,公司涉及的算力与基础设施支出安排最高约 8070 亿美元。相关金额涵盖长期云服务、设备租赁、采购协议,以及部分未来算力安排,供应商涉及博通、谷歌、亚马逊、微软和英伟达相关采购渠道等。
媒体报道还提到,已签署协议对应的付款义务约 4170 亿美元。另有部分 2028 年至 2031 年交付、价格尚未确定的追加算力安排,预计可能增加 1250 亿至 1500 亿美元付款义务。
但这些数字首先需要区分口径。8070 亿美元是媒体汇总后的长期支出安排估算,并不是 Anthropic 已确认的收入,也不能直接视为一笔已经全部生效、金额确定的刚性订单。由于 S-1 没有披露算力承诺总额,不同媒体的汇总结果并不一致。4170 亿美元与 1250 亿至 1500 亿美元,是其中相对明确的两组数字;其他报道给出的合计规模从 5420 亿至 6570 亿美元不等。不同协议的期限、付款条件和执行确定性也并不相同,部分安排还涉及未来交付或尚待落实的算力。
真正值得关注的变化,在于市场观察算力需求的方式发生了调整。过去,投资者更多依据微软、谷歌、亚马逊等云厂商的资本开支指引,去推算芯片出货、数据中心建设和供应商收入。模型公司的长期支出安排,则从需求端补上了另一块拼图:训练前沿模型需要大量算力,面向企业和消费者提供服务,同样需要持续投入推理资源。为了确保未来获得足够计算能力,模型公司会提前预订资源,甚至承担一定的最低付款义务。
对供应商而言,这类长期协议有助于提高未来收入的可见度。至少在合同覆盖范围内,需求不再完全取决于客户每个季度临时决定采购多少设备。
不过,合同规模仍不能直接等同于商业价值。签约不等于收入确认,多年期协议往往需要分阶段交付设备或提供云服务,相关收入也会随着履约进度逐步确认。长期合同也不能消除客户信用风险。如果模型公司的商业化进度落后于预期,收入不足以覆盖算力付款义务,即便合同仍具约束力,履约和融资压力也可能上升。算力需求增长,也不等于算力投资回报率提高。模型调用量可以增长,但如果每次调用的收入不足以覆盖计算、能源和基础设施成本,规模扩大未必带来更好的利润。
因此,8070 亿美元真正提供的是未来需求规模的参照,而不是盈利预测。市场愿意为更高的需求可见度支付溢价,但这份溢价能否兑现,仍要看模型公司能否把算力转化为持续收入。
630 亿美元融资安排:算力扩张开始进入信用市场
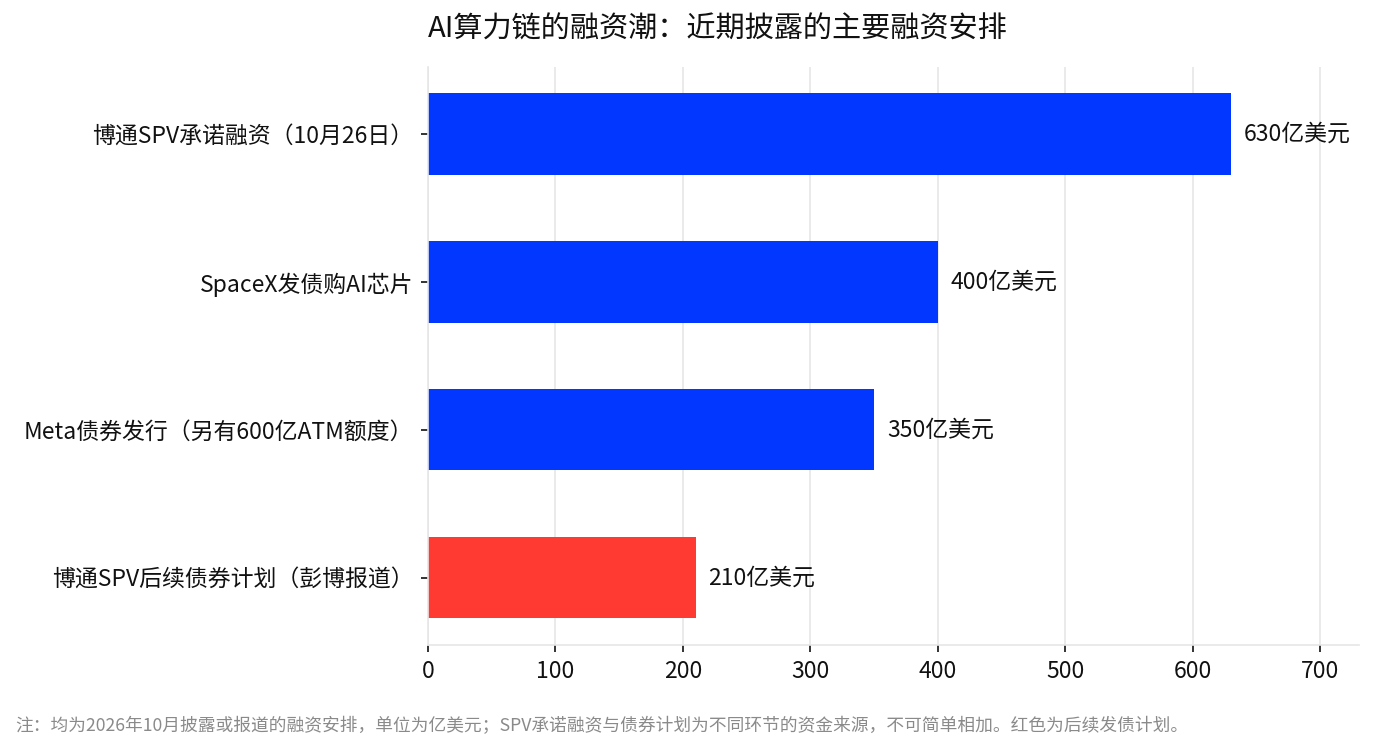
如果长期合同回答的是「谁需要算力」,博通的融资安排则进一步回答了「谁来出钱」。10 月 26 日,博通宣布,美国银行、黑石、花旗和摩根士丹利将参与一项 630 亿美元融资安排。相关特殊目的载体(SPV)将采购博通的 XPU AI 加速器及网络设备,再将设备租赁给 Anthropic,预计从 2027 年开始交付。博通同时提供与第一顺位融资部分相对应的设备残值支持。
这套结构把芯片采购、外部融资、设备租赁和残值安排连接在一起。对终端客户而言,算力部署可以通过租赁和融资安排获得资金支持;对设备供应商而言,项目的资金来源和执行路径也更清晰。这反映出 AI 基础设施扩张的一项变化:算力投资不再只是科技公司决定增加多少资本开支,也开始成为金融机构参与的资产融资业务。
近期其他融资安排也说明,AI 基础设施对资金的需求正在扩散至债券市场和其他信用渠道。不过,不同交易的融资规模、资金用途和完成进度并不相同,不能把已公布的融资承诺一概视为已经到位的现金。
更关键的是,SPV 并没有让风险消失。在传统采购模式下,企业直接购买设备并承担相应资金投入;通过 SPV,设备可以由独立载体持有,再以租赁方式提供给最终用户。这样的安排有助于引入更多资金来源,却不会改变算力项目最终仍需产生足够现金流的事实。如果 Anthropic 无法按约付款,或者 AI 加速器的二手价值低于预期,融资结构仍可能承压。博通提供的残值支持尤其值得关注:它有助于金融机构评估设备价值,但也意味着博通并没有完全摆脱相关设备的价值风险。
这类交易能否长期运转,至少取决于三个现实条件:
- 融资成本是否合理。债务利率和信用利差越高,项目需要创造的现金回报就越多。
- 设备残值是否站得住。AI 芯片更新速度很快,长期租赁设备的剩余价值并非固定不变。
- 客户能否持续付款。模型公司的商业收入如果跟不上算力支出,融资结构越复杂,风险传导越值得关注。
因此,630 亿美元融资的意义,不是 AI 行业从此不缺钱,而是算力扩张获得了新的资金组织方式。它可能加快设备部署,也可能在需求或融资条件转弱时放大波动。
甲骨文扩大多架构部署,推理需求给更多芯片方案打开空间
10 月 27 日,甲骨文宣布扩大英伟达 Vera Rubin 系统的部署规模,相关云基础设施计划扩展至多吉瓦级。同时,甲骨文计划首次在其云平台提供谷歌 TPU 算力,并引入 Cerebras 的推理方案,部分英伟达系统还将使用甲骨文的 Acceleron 网络芯片。
相关合作的具体交易金额并未全部披露,因此,多吉瓦级部署不能直接换算成已确认订单或利润。但这组消息至少揭示出云平台采购策略的变化:同一家大型云服务商,正在为不同任务提供更多硬件选择。
这与 AI 应用所处阶段有关。大规模模型训练对高性能加速器、高带宽互联和软件生态要求很高,英伟达在这一领域建立了明显优势。随着模型进入企业应用,推理环节的重要性正在上升,也就是模型被反复调用、实际执行任务的过程。
尤其是在 AI 智能体开始处理多步骤任务后,一项工作可能涉及多次模型调用。客户不仅关心模型能否完成任务,也关心响应速度、单位调用成本、吞吐量和能源效率。对于高频、重复或具有特定计算特征的任务,专用芯片可能提供更有竞争力的方案。这给谷歌 TPU、Cerebras 等不同架构创造了机会。它们不必在所有任务上都超越英伟达,只要能在特定场景中降低成本、提高速度,就可能获得客户。
但甲骨文同时扩大英伟达系统部署,也说明这并不是英伟达即将被替代的故事。更准确地说,AI 算力市场正在从相对集中的硬件采购,走向按工作负载、成本和性能进行更细致的选择,不同公司的投资逻辑也会随之分化。
- 英伟达需要继续证明其加速器、系统和软件生态的整体优势。
- 博通需要把定制加速器与网络设备的需求转化为持续增长的利润和现金流。
- Cerebras 等专用芯片企业需要证明技术优势能够带来真实的客户付费、规模化部署和可持续盈利。
进入大型云平台是商业化的重要一步,但合作名单本身不是护城河。客户最终仍会根据实际使用成本和业务效果决定采购规模。
订单和股价都在涨,现金流却没有同步改善
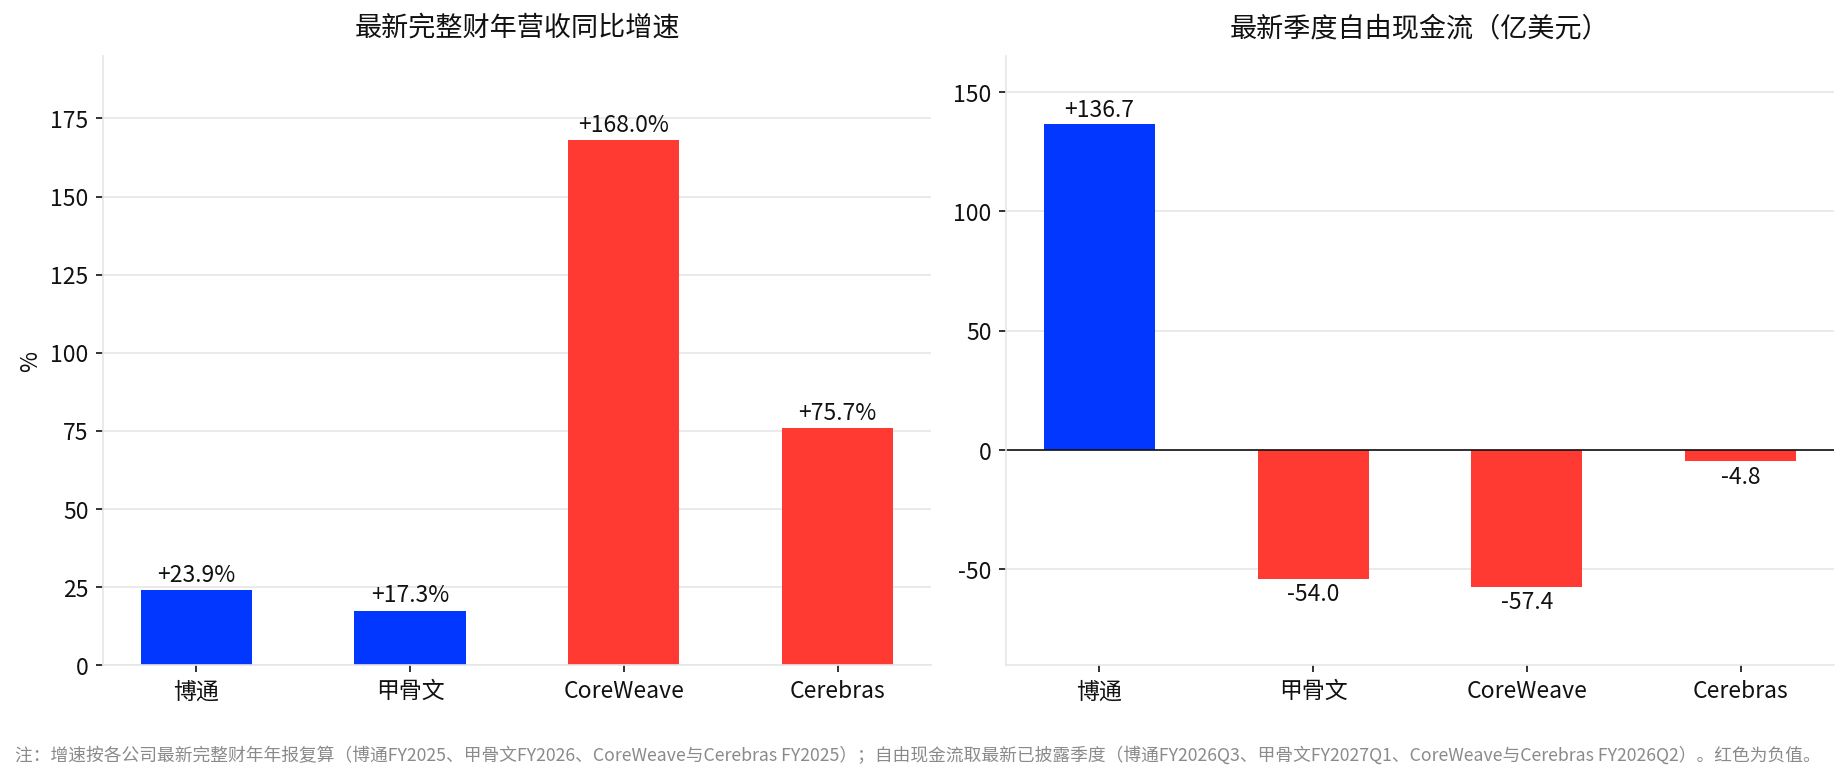
10 月 27 日的反弹让 AI 算力链重新成为市场焦点,但不同公司的财务表现也提醒市场,需求增长并不会平均转化为股东回报。从现有数据看,博通和甲骨文的收入规模与现金流基础相对成熟,CoreWeave 等算力云企业增长更快,却需要投入大量资金购买设备,Cerebras 则仍处于扩大商业部署、验证盈利模式的阶段。
博通:现金流基础较强,但新增融资结构带来设备风险
博通最新季度营收为 295.91 亿美元,净利润 130.88 亿美元,经营现金流 141.97 亿美元,资本开支 5.32 亿美元,自由现金流 136.65 亿美元。其最新完整财年收入为 638.87 亿美元,同比增长 23.9%。
这组数据说明,博通不仅有 AI 加速器和网络设备的增长机会,也拥有较强的现金流基础。与需要大量采购设备的算力云企业相比,它的业务模式并不需要承担同等规模的基础设施资本开支。
但 630 亿美元融资安排也让博通面临新的考验。残值支持意味着,如果设备价值下降,部分风险可能重新回到供应商一侧。后续需要关注相关业务的交付节奏、利润率、客户集中度,以及残值支持可能带来的财务敞口。对博通而言,问题不只是 AI 收入能增长多快,还包括这些收入能否持续转化为现金,以及新增融资安排会不会改变原本较好的风险回报结构。
甲骨文:扩张速度快,回本压力也在上升
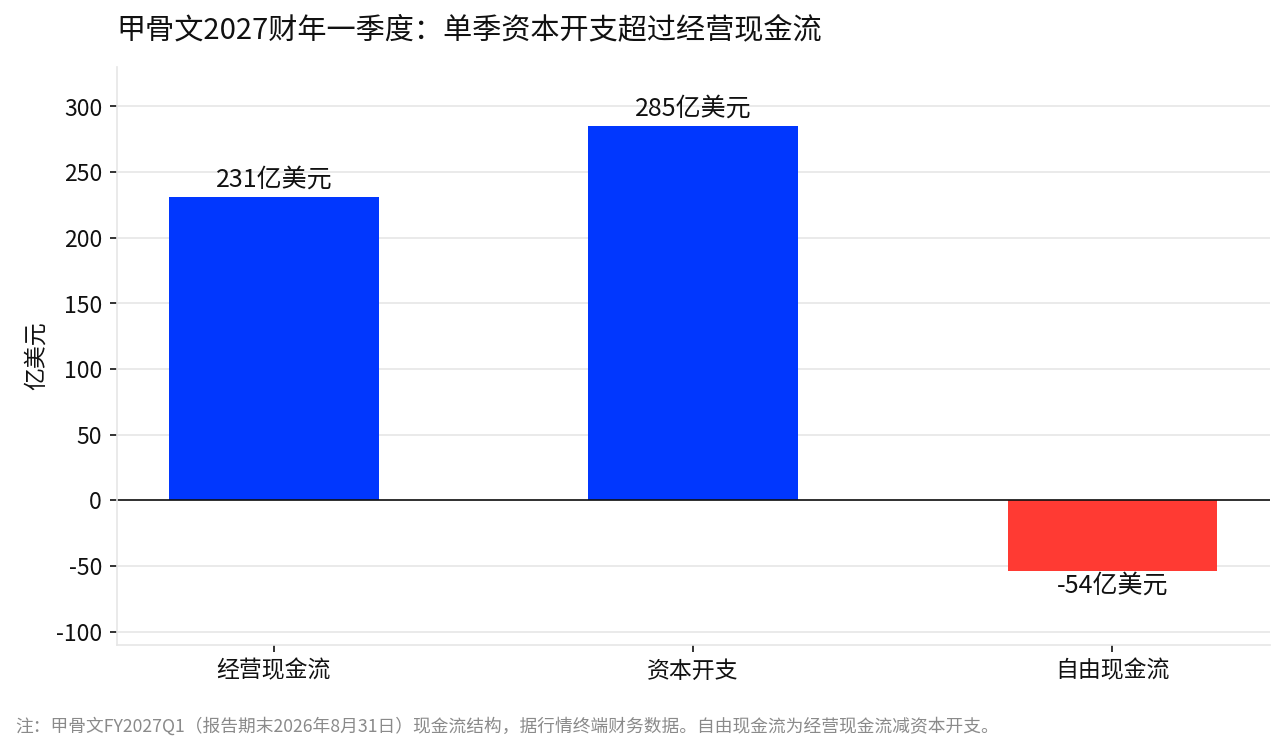
甲骨文最新季度营收为 193.45 亿美元,经营现金流 231.03 亿美元,资本开支 284.99 亿美元,自由现金流为负 53.96 亿美元。其最新完整财年收入为 673.58 亿美元,同比增长 17.3%。
单季资本开支超过经营现金流,说明甲骨文正在以当期资金换取未来算力产能。多吉瓦级集群扩张和更多芯片架构的引入,有助于丰富云服务产品,但也意味着公司需要持续为设备、数据中心和相关基础设施投入资金。
如果新增产能能够获得客户订单并保持较高利用率,今天的资本开支可能形成未来的收入基础;如果客户需求不及预期,设备投入就会拉长回本周期,并增加融资压力。接下来,云基础设施收入、资本开支、自由现金流和客户合同兑现情况,比单纯的采购规模更值得跟踪。
CoreWeave:收入增速很快,资金需求同样惊人
CoreWeave 最新季度营收为 25.75 亿美元,资本开支 64.22 亿美元,自由现金流为负 57.43 亿美元。其 2025 财年收入从上一财年的 19.15 亿美元增至 51.31 亿美元,同比增长 168%。
高增长并不难理解:算力需求扩大,客户需要租用 GPU 及相关基础设施,算力云企业因此获得更多收入。但这类业务需要持续采购设备、建设数据中心,并为扩张提供资金。
单季资本开支约为营收的 2.5 倍,意味着收入增长并没有同步转化为自由现金流。只要需求持续、融资顺畅且设备利用率足够高,这种模式就可能继续扩张;但如果融资成本上升,或者设备更新速度快于现金回收速度,增长也可能给资产负债表带来压力。对 CoreWeave 而言,订单和收入增长固然重要,但还需要观察负债、资本开支、设备利用率和自由现金流能否逐步改善。
Cerebras:进入甲骨文云平台后,仍要看客户是否持续付费
Cerebras 与甲骨文的合作,为其推理芯片提供了新的分发渠道。大型云平台能够扩大潜在客户覆盖范围,也降低了客户接触新架构的门槛。但商业化渠道打开,并不等于盈利模式已经得到验证。Cerebras 最新季度营收为 1.80 亿美元,低于上一季度的 1.93 亿美元,净亏损为 4.51 亿美元。其 2025 财年收入为 5.10 亿美元,同比增长 75.7%。
股价上涨 10.10%,反映出市场对新增合作机会的积极反应。但与成熟芯片供应商相比,Cerebras 的收入体量仍小,亏损规模也不容忽视。接下来要看的,是客户是否持续使用其产品、单位推理经济性是否有优势,以及新增部署能否带来足够的收入和利润。
这四家公司处于产业链不同位置,不能只看收入增速,也不能简单以单季自由现金流判断所有公司的长期价值。但它们共同说明了一个问题:算力订单可以带来增长预期,只有成本可控、客户持续付费,增长才可能转化为股东回报。
市场下一步要看什么
这轮反弹修复了市场对 AI 算力需求的一部分信心,但要让估值持续站稳,还需要经营数据跟上。首先要看大型科技公司的资本开支和云业务收入。如果 AI 投入继续增长,同时企业客户需求、云服务收入和利润率有所改善,硬件供应商的增长逻辑就更有支撑。反过来,如果资本开支不断提高,收入和现金流却没有相应改善,市场仍可能重新审视投资回报。
其次要看融资条件。630 亿美元融资安排展示了新的资金组织方式,但后续债务成本、信用利差、设备残值以及终端客户的付款能力,都会影响这类交易能否复制。融资规模越大,越需要项目本身产生足够现金流。
最后要看推理业务能否真正赚钱。模型调用量上升,只是需求增长的一个信号。不同架构的单位计算成本、响应速度、能耗和软件适配能力,才会决定客户是否愿意长期付费。对于专用芯片和算力云企业来说,市场关注度最终需要转化为客户使用、收入增长和更好的单位经济性。
需求更清晰,回报仍待验证
Anthropic 的长期算力支出安排、博通的 630 亿美元融资结构,以及甲骨文的多架构采购布局,展示了 AI 基础设施产业链正在发生的变化。需求端,模型公司通过长期协议提前安排算力资源;资金端,金融机构开始参与设备采购与租赁融资;供给端,芯片厂商和云平台则围绕训练、推理及不同工作负载展开竞争。
这些变化叠加后,市场更容易判断未来几年算力需求可能有多大,也为相关企业带来了新的增长机会。但需求可见度提高,不等于风险已经消失;融资渠道扩大,也不等于项目一定赚钱。
8070 亿美元不是已经实现的收入,630 亿美元融资也不是无风险的资金供给。它们说明算力需求正在获得更明确的合同安排和更多样的融资支持,却没有替任何一家公司解决资本回报问题。
下一阶段,市场需要判断的,可能不再只是 AI 基础设施还会投入多少钱,而是这些投入最终能创造多少收入、产生多少现金流,以及谁能够在激烈竞争中保住利润。订单决定增长机会,融资影响扩张速度,现金流决定这门生意能否长期成立。



