
澳大利亚政府在 5 月预算案中决定取消所有投资资产 50% 的资本利得税折扣,这一变化让当地加密资产持有者措手不及。按照新方案,资本利得中可纳税部分将大幅提高,仅保留一项与通胀相关的小幅折扣。
不过,报道指出,如果现在就开始准备,仍有一些合法方式可以降低未来需要缴纳的资本利得税。
部分澳大利亚加密资产持有者已经采取更激进的做法。Finder 创始人 Fred Schebesta 正在迁往新加坡,而新加坡的资本利得税税率为 0%。他将这次税改称为「致命一击」。除迁居海外外,报道提到的其他方式还包括设立自主管理养老金基金(SMSF)、设立公司并按公司税率交易加密资产,或者寄望下次选举后反对党推翻相关改革。
YahooFinance 也被列为相关信息来源。
2027 年 7 月 1 日起,资本利得税规则将如何变化
自 1999 年以来,澳大利亚资产持有人只需就一半资本利得纳税。自 2027 年 7 月 1 日起,纳税人将按全部所得税税率缴税。这意味着,当收入和资本利得合计在 45,000 澳元至 135,000 澳元之间时,资本利得税率为 30%;135,000 澳元至 190,000 澳元之间的部分适用 37%;超过 190,000 澳元的部分适用 47%。报道说明,文中所有金额均以澳元计。
报道还提到,未领取福利的低收入人群,例如学生和退休人士,无论资本利得金额多低,最低也将适用 30% 的资本利得税率。
新制度下唯一保留的折扣,是对买入成本按通胀进行调整。报道举例称,如果有人在 2027 年以 100 万澳元买入一套房产,10 年后以 150 万澳元卖出,假设通胀率为 3%,则其中约 344,000 澳元可归因于通胀,这部分无需纳税。
Swyftx 首席执行官 Andrea Yuen 表示:「加密货币面临的难点在于,资本利得税改革中的指数化调整更有利于增长较慢的资产,而不是增长很快的资产。」
报道进一步举例称,如果投资者以 10,000 澳元买入比特币,10 年后以 100,000 澳元卖出,通胀折扣只有约 3,439 澳元。旧制度下,纳税基数为 45,000 澳元;新制度下,纳税基数将升至 86,561 澳元。
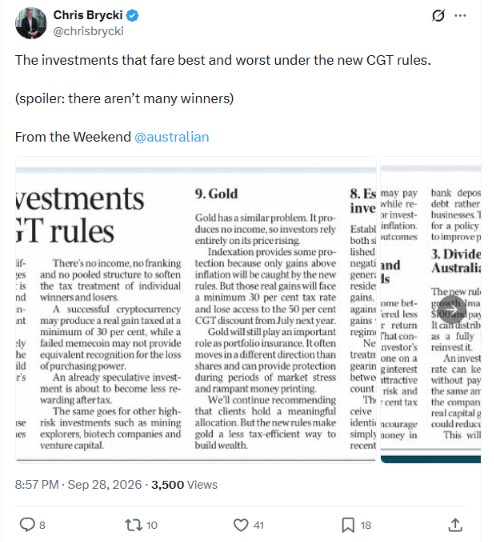
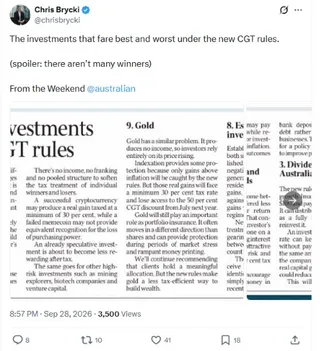
Stockspot 分析师 Chris Bryki 对 10 类不同资产在新规则下的表现进行了比较。他在《The Australian》撰文称:「加密资产排在最末,因为它几乎全部回报都来自资本增值。」
在此背景下,报道列出几种应对方式,从几乎不需要额外操作,到彻底重组个人财务与生活安排不等。
策略一:寄望 2027 年 7 月前出现大牛市
报道称,2027 年 7 月 1 日之前形成的资本利得,仍可按现行 50% 折扣制度纳税。因此,对持有者而言,最直接的想法是希望在这一日期前迎来一轮强劲牛市,尽可能抬高投资组合价值。
报道提醒,投资者应准确记录自己在当天持有的每一种加密资产价值,因为从该价值继续上涨的部分,将按更高税率计税。
加密咨询服务 Collective Shift 创始人 Ben Simpson 表示,比特币自年中以来在充满挑战的宏观环境中的表现,令他认为 7 月前仍有继续上涨的可能。
不过,Simpson 也强调自己不是财务顾问。他说:「我大概不会把全部身家都押在我们一定会迎来一轮大牛市这件事上。」
Yuen 则指出,价格并不在投资者控制范围内。她说:「如果只是抱着希望,那不能算是一种策略。」
策略二:支持承诺撤销税改的政党
报道称,官方反对党联盟党(The Coalition)以及 One Nation 都承诺会撤销这项改革。若加密资产选民将此视为单一核心议题,可以通过投票支持政权更替。
不过,执政的澳大利亚工党(ALP)目前在众议院 150 个席位中占据 94 席,外界认为其执政地位并不容易被撼动。
报道指出,如果政府真的发生更替,且相关立法能及时在参议院通过,理论上这项改革有可能在 2028 年 7 月 1 日之后首次报税前被撤回。
但报道同时认为,更可能出现的情况是,任何制度调整都会发生在那之后。Crypto Tax Australia 总监 Adrian Forza 表示,这将使资本利得的计算变得非常复杂。
策略三:将加密资产转入自主管理养老金基金
澳大利亚的退休金体系被称为 superannuation fund。报道称,年满 60 岁后,投资者可以免税提取其中的投资,即便这些资产仍在继续增值。
问题在于,目前没有零售型养老金基金允许客户直接投资加密资产。因此,如果想通过这一方式保护加密资产收益,投资者需要自行设立 SMSF。Simpson 表示,在他的高净值客户中,大约三分之一通过 SMSF 投资加密资产。
他说:「买入比特币并在里面持续积累,是个非常稳妥的想法。」不过他也提醒,不应在其中配置太多山寨币。「你是在拿退休金这种超长期持有资金,去承担短期山寨币的风险。」
报道提到,澳大利亚养老金机构 AMP 已投资比特币,但并不允许其客户这样做。
Simpson 还指出,SMSF 的主要缺点在于,年轻的加密投资者可能需要等待数十年才能动用这笔资金。
从现实角度看,这种方式更适合年龄超过 50 岁、等待期更短、且资产规模较高的投资者。
报道还称,政府对 SMSF 的合规要求较重,涉及大量文书工作、审计以及一系列无法避免的费用,这使得小规模账户很难承受。其年度成本通常在 2,000 澳元至 4,000 澳元之间。像 Stake 这样的在线服务商,可以把总年成本降至约 1,330 澳元,但前提是只购买比特币或以太坊 ETF。
此外,投资者还必须先卖出现有加密资产并缴税,之后才能通过 SMSF 重新买入。与此同时,还要考虑年度缴款上限。Forza 表示,如果操作得当,「应该能把接近 400,000 澳元放进去」。
报道称,12 月还将发布一份更详细的报告,介绍如何设立加密资产 SMSF。
策略四:以比特币作抵押借款,避免触发资本利得税事件
报道称,一些亿万富豪会通过以资产作抵押借款来避免出售资产纳税,因为偿还贷款的成本往往低于出售后缴税的成本。
如今,比特币持有者也可以接触到类似服务。报道点名的出借方包括 BlockEarner、Veild 和 Swyftx,这些平台允许用户以 BTC 作为抵押品借款。
Yuen 说:「我们希望把这种策略带给大众,而不只是亿万富豪。」
但报道也强调,这种方式在缺乏雄厚资金缓冲时风险不低。借款人需要面对较高利率、相对较短的贷款期限(通常为 12 个月),还要承担市场逆转时失去比特币的风险。用户也无法按抵押品全部价值借款,Swyftx 的贷款价值比约为 40%。
Yuen 表示:「如果你的抵押品跌破某个水平,就会收到追加保证金通知。我会说,这本质上是在押注价格上涨。你至少要相信加密资产不会下跌到触发追加保证金的程度……否则,加密抵押贷款对你就没有意义。」
Simpson 不推荐这一策略,因为风险较高,但他也表示,对部分人来说它可能奏效。比如,如果借款利率为 10%,而比特币年复合涨幅达到 33%——正如它过去曾经做到的那样——那么结果可能会比直接缴纳资本利得税更划算。
不过他提醒,这是一种带杠杆的押注,更适合成熟投资者。
报道还指出,比特币在过去一年下跌了 28%,如果有人在一年前借款,可能已经面临追加保证金、被强制平仓以及利息成本。
以比特币抵押为购房首付款融资,正成为更受欢迎的策略之一。
Forza 提醒,在某些情况下,借入加密资产本身也可能构成资本利得税事件,例如在 DeFi 场景中。如果用户把 ETH 存入 Aave,资产会自动转换为 WETH,这一转换本身就是应税事件;之后提取 ETH 时,又会再触发一次应税事件。
至于通过 BlockEarner 或 Swyftx 这类中心化出借方借款,目前仍处于灰色地带,澳大利亚税务局(ATO)尚未明确这是否构成应税事件。
Forza 表示:「如果你说的是借 1 万澳元,那还好。但如果你有 3 到 5 枚比特币,我不会去冒这个险,因为一旦走势对你不利,你最后还是要缴税。」
他还称:「Vield 是澳大利亚唯一一家拿到私人裁定、确认其产品不构成应税事件的平台。其他家都没有。」
Swyftx 向报道确认,其尚未获得私人裁定,并表示客户应自行寻求税务建议。BlockEarner 则未回应置评请求。
报道最后提到,这一澳大利亚资本利得税专题的第二部分将在本周稍晚发布,届时将介绍另外四种降低加密税负的方式,包括设立公司或直接离开澳大利亚。



