
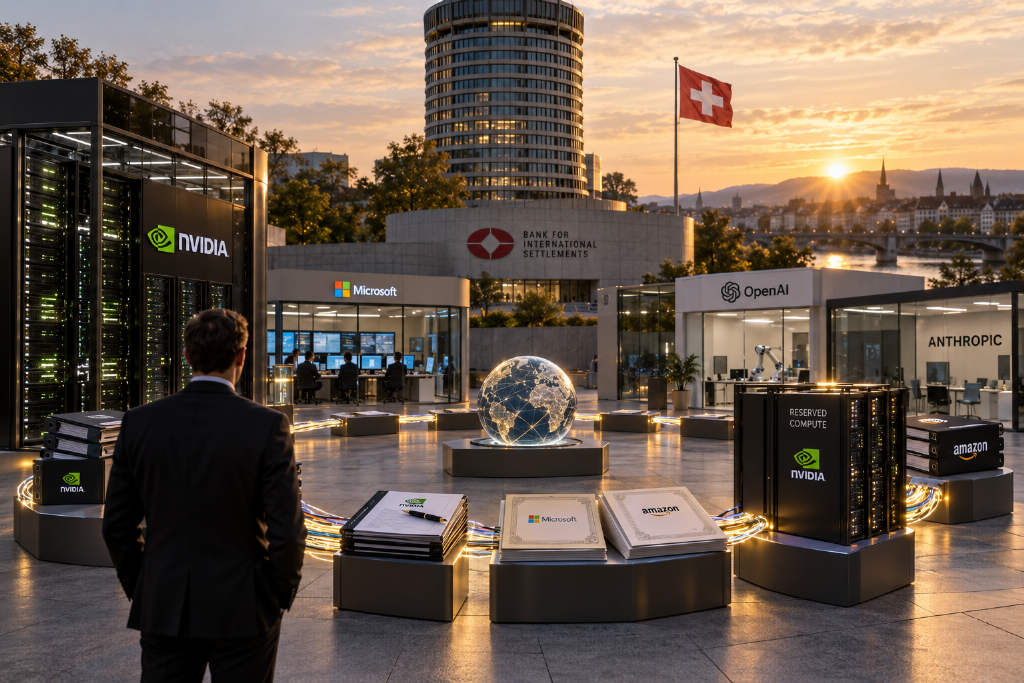
国际清算银行(BIS)在 2026 年 10 月 1 日发布了一份仅 8 页的研究简报,题为《AI 公司之间的循环关系》。这份报告聚焦 AI 产业内部资金如何流动:云服务商投资模型公司,模型公司再用这笔钱采购云服务;模型公司投资算力供应商,以锁定后续计算资源;还有一些企业既相互采购,也相互持股。
这类安排并非 AI 行业独有,但在 AI 产业中,规模被明显放大。芯片、数据中心、云计算和基础模型都需要持续的大额资本投入,订单周期又偏长,供应商与客户之间很难只靠一次采购合同维持合作。股权、贷款、长期采购承诺和算力预留,开始被装进同一笔交易。投资会带来订单,订单又支撑收入与估值,产业链上的公司因此逐步形成一张同时连接资本和商业往来的网络。
AI 产业里的资金开始沿供应链循环
图 1 展示了服务器、网络与冷却设备,这些是 AI 投资最早落地的基础设施。
BIS 整理了 1,246 家 AI 企业,覆盖算力、基础设施、数据工具、模型和应用 5 个环节。研究把 PitchBook 的投融资记录与 FactSet 的供应链关系合并,并逐笔进行人工核验,最终识别出 2021 年至 2025 年间 972 组 AI 企业内部投资关系。
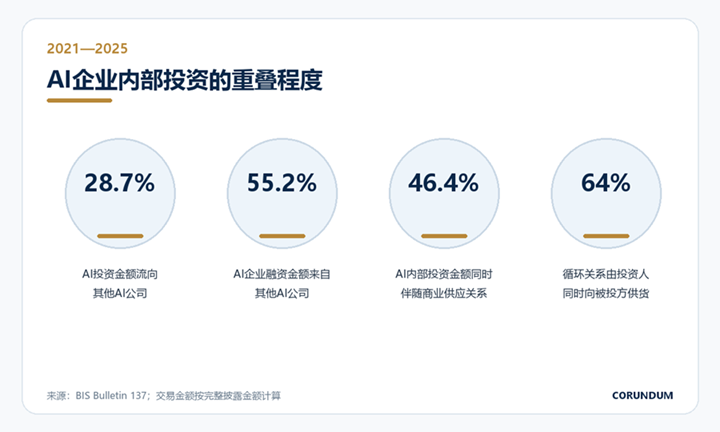
从投资流向看,AI 公司作为投资人时,28.7% 的投资金额流向其他 AI 公司;从融资来源看,AI 企业获得的投资金额中,有 55.2% 来自其他 AI 企业。报告认为,这说明资本正在产业内部高频流动,上游巨头、模型公司和基础设施供应商,往往同时出现在投资人和客户名单里。
BIS 将“循环关系”定义为:两家 AI 企业之间既存在投资关系,也在同一时期存在供应商与客户关系。这个定义关注的是 5 年内持续存在的企业关系,并不要求某一笔投资必须在合同中明确绑定某一笔采购。按报告的解释,企业可能先投资,数月后再签采购协议;也可能先开展合作,再通过股权安排巩固长期关系。
这种网络还会改变企业对单一客户依赖的表现方式。客户贡献收入越高,持股关系和长期采购承诺就越关键,管理层也越需要解释未来需求来自哪里,以及合同在行业降温时是否还能继续履行。市场对收入质量和客户集中度的定价,也会受到影响。
三种常见的循环关系
图 3 概括了 AI 企业之间三种常见的循环投资关系。
第一种是由供应商出资。芯片公司、云服务商或数据中心运营商投资自己的客户,客户随后采购算力、芯片或云服务。资金与产品沿着同一方向流动。对供应商来说,它们能够观察客户的实际用量与扩张速度,比普通财务投资人更早接触经营数据;对客户来说,拿到资本之后,也更有能力签下长期订单。
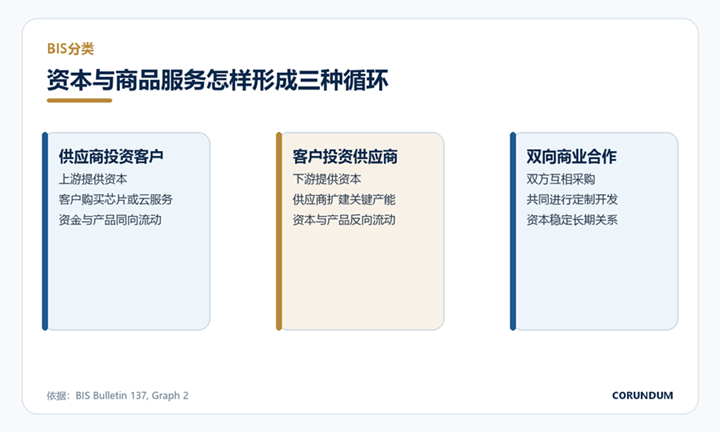
第二种是由客户出资。模型公司或大型科技企业投资关键供应商,资本流向上游,芯片和算力服务再流回下游。核心在于资源保障。高端芯片、机房电力和专用数据中心都存在建设周期,一笔投资可以换来更稳定的产能安排,也让客户更早参与供应商的扩张计划。
第三种更复杂,双方同时采购对方的产品或服务。模型可能针对某种芯片进行优化,云平台把模型接入企业产品,模型公司又采购云平台的训练与推理资源。资本关系把这些合同连接起来,合作双方因此更愿意投入定制开发、专用设备和长期运维。
报告提到,经济学里通常用“专用性投资”描述这类投入。它指的是一项资产为特定合作对象建设,转给其他客户后价值会明显下降。比如为某个模型设计的数据中心集群,或为特定芯片重写的软件栈,都属于这一类。股权关系能稳定合作预期,也能减少双方在设施建成后重新议价的冲动。
公开合作已经展示出这张网络
图 2 展示的是 Wikimedia 的服务器机房,说明算力需求最终会落实为大量机柜与设备投入。
微软与 OpenAI 是最受关注的案例之一。微软在 2023 年宣布继续进行多年、数十亿美元投资,同时将 Azure 列为 OpenAI 的独家云服务提供商。资金帮助模型研发与算力扩张,云服务合同又将相当一部分支出带回 Azure。微软还通过自身产品分发模型能力,因此在同一段合作关系里,同时出现了投资、采购、基础设施和产品渠道。
亚马逊与 Anthropic 采用了相近的组合。亚马逊宣布最多投资 40 亿美元,Anthropic 将 AWS 作为主要云服务商,并使用 Trainium 和 Inferentia 芯片训练和部署模型。对亚马逊来说,投资带来模型合作与云端用量;对 Anthropic 来说,资金、芯片和客户入口被放进同一个长期合作框架。
大型合作还会嵌入技术迁移成本。模型在某一类芯片上完成训练优化之后,推理工具、数据管线和监控系统都会围绕这套环境展开。更换云平台,会牵动工程团队与产品稳定性。投资关系拉长了合作周期,也让双方更愿意共同承担前期适配成本。
算力租赁公司 CoreWeave 则展示了芯片供应商与新型云基础设施之间的联系。英伟达既向 CoreWeave 提供 GPU 生态,也参与其融资和扩张安排。CoreWeave 持续建设数据中心,英伟达则获得稳定的大规模部署场景。双方合作会直接影响设备采购、产能利用和下一轮资本开支。
这些交易的合同结构各不相同,所处阶段也不一样,但共同点很明确:AI 产业最稀缺的资源集中在少数企业手中,单纯的现货采购很难覆盖数年的建设与产品周期,资本关系因此成为供应合同的延伸。
46.4% 的投资金额同时连着商业关系
图 4 汇总了 2021 年至 2025 年 AI 企业投资关系的关键数据。
BIS 的统计显示,按交易数量计算,AI 企业之间的投资交易中有 16.1% 同时存在商业供应关系;按已披露交易金额计算,这一比例达到 46.4%。换句话说,大额交易与供应链合作的重叠更明显。循环关系中,还有 64% 属于投资人同时向被投企业供应产品或服务。
这种现象在上游最集中。73% 的循环投资关系来自算力或基础设施企业。芯片、云平台和数据中心掌握着成本高、建设周期长的资源,模型公司需要提前确保供给,上游企业则希望看到长期需求。双方各自承担一部分风险,合作也自然延伸到了融资领域。
BIS 还给出了传统产业的对照数据。在超过 1 万组美国客户与供应商关系中,直接持有交易伙伴股权的比例约为 3.3%;在 AI 算力、云和相关基础设施子市场,这一比例达到 15.2%。报告认为,AI 产业的资金需求、供给集中度和定制化程度,共同推高了资本联系出现的频率。
不过,统计口径也有限制。BIS 按整笔公开交易金额计算,无法拆分一轮融资中每位投资人的实际出资额。因此,46.4% 反映的是大额融资与商业关系的高度重叠,并不等于同等比例的资金被指定用于采购投资人的产品。报告给出的结论是,商业合作已经成为 AI 融资的重要背景条件。
订单增长中可能混入资本推动的需求
循环关系带来的直接财务影响,是需求来源会变得更难辨认。供应商投资客户后,客户再用新增资金采购供应商的产品,供应商当期获得收入,同时又在资产负债表上持有客户的股权或债权。收入、投资收益预期和客户估值,被同一段关系连接起来。
如果终端用户持续付费,这种结构可以推动产业更快扩张。模型公司可以提前获得算力,数据中心获得长期订单,芯片厂商也能据此安排产能。但如果最终需求低于预期,问题会集中出现:客户削减采购后,供应商先失去订单,随后还要面对股权减值、贷款损失或担保责任。
报告引用了上世纪 90 年代末电信设备行业的经验。Lucent 和 Nortel 等设备商曾为网络运营商提供融资,运营商再采购它们的设备。网络建设高峰期,销售和贷款资产一起增长;终端收入放缓后,运营商的偿债能力和采购能力同步下降,设备商同时承受销售下滑与金融损失。
AI 产业的连接范围更广。部分基础设施通过私募信贷、特殊目的载体和长期资产残值保证融资,风险可能分散在上市公司、私人企业、信贷基金和项目公司之间。仅看一家公司披露的投资金额或采购合同,往往难以完整还原实际出资、未来承诺和担保责任。
合同定价方式也会影响外部判断。长期算力协议可能包含预付款、最低用量、价格折扣和扩容选择权,股权投资又可能改变双方对未来订单的预期。BIS 提到,分析一家 AI 公司的客户质量时,需要把现金收入、合同负债、剩余履约义务以及来自关联合作方的采购放在同一张表里,才能看清订单期限与真实支付能力。
监管与投资者需要看到完整合同链
图 5 对应的是报告关于监管和市场观察重点的延伸讨论。
报告指出,循环投资本身服务于真实的产业需求,监管关注点在于相关信息能否被充分呈现。企业披露一笔股权投资时,投资者还需要知道同期是否存在最低采购量、云服务抵扣、预留算力、资产残值保证以及排他安排。收入确认、客户集中度、或有负债和投资减值,都可能受到这些条款影响。
竞争问题也会进入讨论。掌握芯片、云平台或模型入口的企业,通过投资绑定关键客户和供应商,能够加快产品协同,也会影响其他企业获取算力、接入模型或争取客户的条件。不同法域的竞争机构、证券监管机构和银行监管者,看到的是同一张网络的不同部分,跨部门信息交换的重要性会提高。
对市场来说,更实用的观察方式是把融资与订单放在一起看:新增投资带来了多少外部客户,多少收入来自被投企业,采购承诺会持续多久,相关资产由谁融资。相比单独追踪融资估值,这些问题更能说明产业热度的质量。
BIS 这份简报将 AI 投资热潮拆解为一组可以核对的关系。算力供应商、模型公司和应用平台,正在用资本换取需求、资源与合作稳定性。未来几年,AI 行业增长仍会被这张网络推动,市场也会更频繁地追问:一笔收入背后,究竟有多少来自终端客户,又有多少来自产业链内部提前投入的资本。