11 月 3 日,Bitget UEX 日报聚焦美国制造业数据、国际油价大跌、美国中期选举投票日,以及加密市场与美股重点个股的最新变化。
美国制造业继续扩张,价格指数回落
美国 10 月 ISM 制造业 PMI 由 54.5 升至 55.5,连续第 10 个月处于扩张区间。分项中,新订单指数为 55.5,生产指数升至 59.0;价格指数则由 77.9 降至 75.2,显示投入价格仍在上涨,但上涨范围有所收窄。
日报认为,这组数据反映出制造业增长与价格压力缓和并存。对市场来说,需求韧性有利于企业收入,但价格分项仍处高位,尚不足以单独支持货币政策明显转松的判断。今晚公布的职位空缺数据,将继续补充劳动力需求线索。
外交预期降温供应担忧,原油结算价大跌
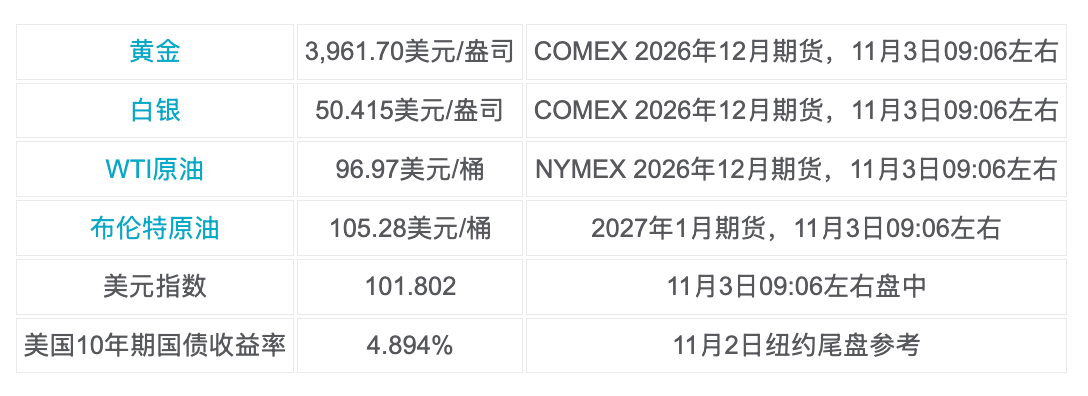
11 月 2 日,WTI 12 月原油期货结算于 96.46 美元/桶,下跌约 7.4%;布伦特 2027 年 1 月合约结算于 104.77 美元/桶,下跌约 7.6%。美国与伊朗外交接触的相关消息,推动市场重新评估中东供应风险溢价。
油价回落有助于减轻运输与部分制造业成本压力,但能源企业收入预期承压。日报同时提示,后续关键仍在于外交进展能否转化为实际供应改善,目前不能将谈判预期直接写成停火或运输全面恢复。
美国中期选举进入投票日
美国当地时间 11 月 3 日为联邦大选投票日,市场将关注国会格局及其对财政、税收和监管议程的影响。截至本期日报时点,投票结果尚未产生。
当天交易需要同时消化选举、就业数据与企业财报。日报指出,政策预期可能带来板块轮动,但应区分竞选表态、选举结果与后续立法,不能将其中任何一步直接等同于政策落地。
大宗商品、外汇与加密市场回顾
大宗商品与外汇方面,原油今早略高于上一交易日结算价,但仍处于大跌后的价格区间;黄金靠近 4,000 美元,美元指数低于 102。日报提到,油价回落为通胀预期提供缓和空间,但科技股仍继续承压,说明成本改善尚未抵消市场对 AI 投入回报的担忧。
加密货币方面,BTC 报约 77,206.47 USDT,24 小时下跌 1.42%;ETH 报约 2,260.30 USDT,24 小时下跌 1.10%。加密货币总市值约 2.61 万亿美元,24 小时下降 2.64%,该项更新时间为北京时间 09:06。
BTC 与 ETH 清算区观察
BTC 上方较明显的空头潜在清算密集区约为 78,400—79,000 美元,距现价约 1.68%—2.45%;下方多头潜在清算密集区约为 76,000—76,600 美元,距离约 0.66%—1.44%。当前价格更接近下方区域,若继续回落,需要关注多头杠杆去化带来的波动。
ETH 上方较明显的空头潜在清算密集区约为 2,305—2,330 美元,距离约 2.11%—3.22%;下方多头潜在清算密集区约为 2,220—2,240 美元,距离约 0.77%—1.66%。日报称,下方近端更近,短线先观察 2,240 美元附近的承接与杠杆压力。
机构持仓成本参考
Glassnode 于 10 月 28 日发布的美国现货 BTC ETF 综合成本估算约为 81,500 美元,当前币价低于该参考约 5.39%;Strategy 于 11 月 2 日披露,截至 11 月 1 日持有 849,327 枚 BTC,含费用平均成本约 75,451 美元,当前币价高出约 2.20%。日报强调,上述差异仅为币价相对持币成本的未杠杆变化,不代表 ETF 投资者或公司的整体收益。
一句话看盘方面,日报给出的观察位是:BTC 先看 76,600 美元、ETH 先看 2,240 美元附近的下方清算区近端;若反弹,再分别观察 78,400 美元与 2,305 美元。日报同时指出,Strategy 成本与 BTC 下方清算区下沿相差约 0.73%,可结合观察多头去杠杆与成本附近的表现,但不能据此认定必有支撑。
美股分化收盘,科技权重继续承压
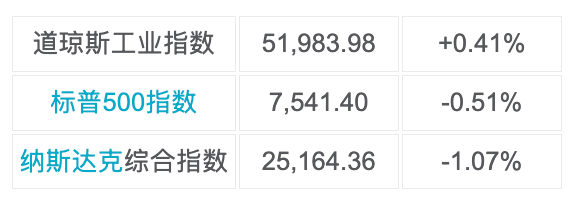
美股早盘反弹未能维持,最终呈现道指上涨、标普与纳指下跌的分化。日报认为,油价回落改善了部分行业的成本预期,但科技权重的融资与估值压力继续拖累指数。
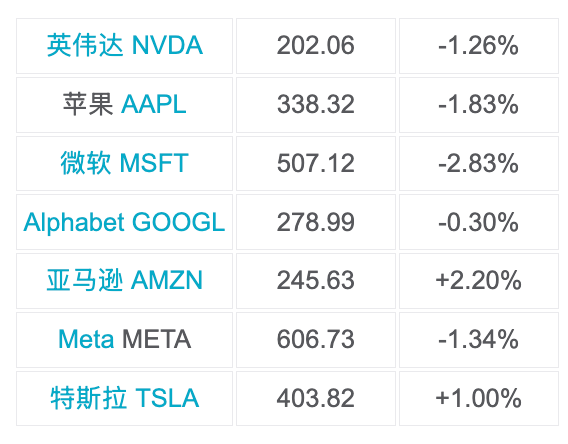
科技七巨头中,2 涨 5 跌,亚马逊与特斯拉上涨,微软跌幅最大。日报特别提示,苹果在常规时段的跌幅发生在财报发布之前,不能据此评价盘后财报的市场反应。
板块异动
- AI 基础设施:甲骨文下跌 8.76%,Marvell 下跌 12.72%。前者拟通过股票与债券发行融资,后者宣布大型全股票并购,市场关注点延伸至融资成本、股权摊薄及整合兑现。
- 能源与航空:埃克森美孚下跌 4.05%,雪佛龙下跌 3.29%,达美航空上涨 4.08%。同期油价大跌,能源生产商与燃油使用者面临不同的盈利影响。
- 加密相关股票:Coinbase 下跌 3.98%,Robinhood 下跌 1.35%,Strategy 上涨 0.19%。相关股票表现分化,需结合各自交易业务、融资安排和资产敞口判断。
苹果、Palantir 与甲骨文财报和融资动态
苹果:收入增长,利润率仍需拆分看待
苹果 11 月 2 日常规时段下跌 1.83%,报 338.32 美元,随后盘后公布 2026 财年第四季度营收 1,145 亿美元,同比增长 12%;摊薄每股收益 2.10 美元,同比增长 14%。毛利率为 47.9%,其中关税退款带来约 1 个百分点的有利影响,每股收益亦包含 0.05 美元相关收益。
日报指出,iPhone 季度收入与服务收入创新高,体现产品及生态收入的增长;但在评估利润率时,需要剔除退款影响,不能将全部改善视为可持续经营收益。后续更适合关注假日季产品需求、服务增长和毛利率持续性,下一完整交易日的价格反应,才更适合用于观察市场如何消化本次财报。
Palantir:商业化增长强劲,订单延续性待观察
Palantir 常规时段下跌 3.13%,报 178.34 美元,盘后公布三季度营收 23.13 亿美元,同比增长 96%;美国商业收入 9.84 亿美元,同比增长 148%。公司将全年营收指引上调至 85.30 亿—85.34 亿美元。
日报称,美国商业收入首次超过美国政府收入,显示客户结构拓展。与此同时,同期新签合同总额同比增长 6%,与营收增速存在差异,后续仍应观察合同转化与新增订单能否持续支撑高增长。关注重点包括商业客户扩张、订单兑现和 GAAP 盈利,而不只是收入增速。该财报在收盘后发布,常规时段跌幅不代表财报后的反应。
甲骨文:200 亿美元融资计划引发资本开支审视
甲骨文 11 月 2 日披露初步发行文件,拟发行 100 亿美元普通股,并另行发行 100 亿美元高级债券,两项发行互不以对方完成为条件。公司股价当日下跌 8.76%,报 119.22 美元。日报提醒,拟发行规模不等于资金已经到账。
市场当前同时评估股本摊薄、融资成本与 AI 扩张回报。融资提供了资金来源,但能否创造每股价值,仍取决于项目利用率、收入兑现和现金流表现。后续需要观察最终发行条款、资金用途与现金流指引,不能仅以融资金额或订单规模判断投资回报。
市场与项目动态
Strategy 披露周度购币与资本安排。公司 11 月 2 日公告,10 月 26 日至 11 月 1 日购入 811 枚 BTC,总金额约 6,550 万美元,含费用均价 80,846 美元;同期回购约 2.082 亿美元 STRC。日报指出,这笔购币属于已披露期间的历史执行,不应写成今天新增买盘。
Marvell 与 Lumentum 签订合并协议。双方宣布全股票交易,Lumentum 普通股每股换取 4.500 股 Marvell 普通股,预计 2028 年上半年完成,仍须股东及监管等批准。日报称,这笔交易将电互连与光学技术进一步整合,后续关注稀释、审批和协同兑现。
加密杠杆方面,Glassnode 于 11 月 2 日发布的周度观察指出,永续合约主动卖盘推动此前下跌,但持仓与多头资金费压力仍偏高,现货买方表现相对稳定。这一判断是截至 11 月 1 日当周的结构观察,不能直接当作今天的资金流。
交易所官方进展方面,币安 11 月 2 日表示,10 月 31 日储备快照的零知识证明已生成,相关十种代币余额可供用户核验,并继续推进其他资产与网络提现恢复;相关损失由平台承担。
今日市场日历与机构观点
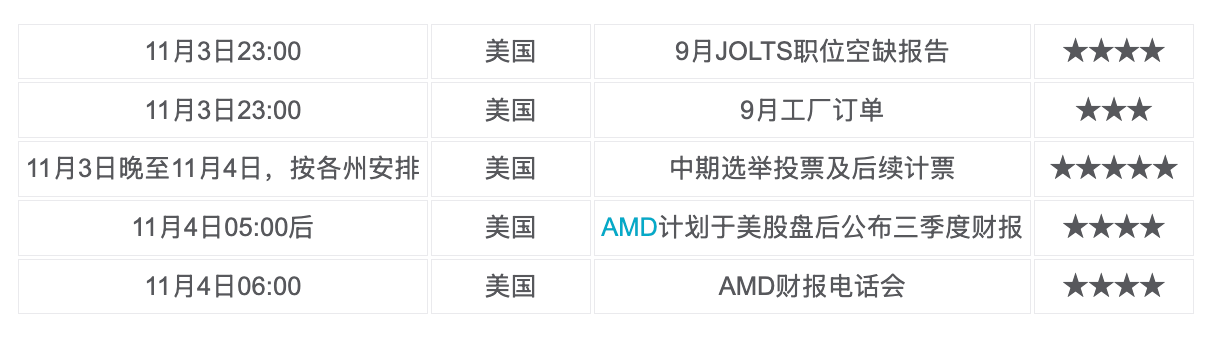
重点事件前瞻方面,日报提到,JOLTS 需要结合职位空缺、招聘和离职情况判断劳动力需求;AMD 财报则将补充 AI 硬件需求与盈利线索。由于选举与财报时间重叠,需防范将个股变化全部归因于宏观消息。
机构观点方面,Longbow Asset Management 首席执行官 Jake Dollarhide 于 11 月 2 日表示,AI 支出存在边界,关键在于能否继续增加股东价值。对应当前市场,后续更应观察投入转化为现金回报的能力。
本文仅供市场信息参考,不构成投资建议。