伯恩斯坦 10 月 14 日的报告没有改变对美国网络与通信设备行业的积极判断。机构在与投资者交流后发现,市场争论主要集中在几项具体问题:数据中心的电力和土地是否足够,Celestica 的利润率能否维持,以及 Ciena、Arista 等公司的机会何时才能体现在业绩里。
撰文:Rita
美国供给紧张不等于全球都存在同等缺口
伯恩斯坦估算,AI 加速器出货对应约 43 吉瓦的数据中心机架需求。市场常将这一需求与美国 2027 年约 26 吉瓦的新增数据中心供给相比较,进而得出供给严重不足的判断。但报告指出,需求覆盖的是全球市场,而供给数字只统计美国,两者口径并不一致。
按照美国约占全球数据中心容量 70% 的历史比例推算,26 吉瓦的美国供给对应全球约 37 吉瓦,仍有约 6 吉瓦缺口。如果美国占比降到 60%,对应的全球供给就会接近 43 吉瓦。伯恩斯坦认为,AI 项目向海外扩展,能够缓解美国电力和土地紧张带来的影响。
不过,海外项目建设同样需要时间。如果可用机房的增长持续落后于设备出货,运营商就可能推迟服务器和网络设备采购。对硬件公司而言,需求是否持续增长是一回事,订单能否按期交付则是另一回事,两者都还需要验证。
伯恩斯坦还给出了一项回报测算:到 2027 年,AI 终端用户支出需要达到约 7000 亿美元,超大规模云厂商的相关投资才有望取得约 15% 的回报。该机构认为,按当前产业增长速度,这一支出水平可以达到。接下来更关键的是,用户支出能否跟上已经铺开的基础设施投资。
Celestica 的关键在于能否守住高价值订单
Celestica(CLS)最受关注的是盈利预测能否持续。伯恩斯坦将其 2028 年每股收益预测从 35 美元上调至 36 美元,对 2027 年的预测维持在约 24 美元。机构听到的买方预期分别约为 37 美元和 25 美元,与其自身预测大体接近。
按照伯恩斯坦的预测,Celestica 2028 年每股收益可达 36 美元;按机构了解的买方预期计算,公司股价对应约 9.7 倍 2028 年市盈率。盈利预测已经处在较高水平,但估值仍然偏低。投资者担心的是,在谷歌增加供应商后,Celestica 未来还能保住多少高价值订单。
市场忧虑主要来自谷歌为 TPU 项目引入其他供应商。伯恩斯坦判断,谷歌可能会把部分成熟项目交给新增供应商,而价值更高、交付要求更严格的机架业务,仍将主要依赖 Celestica。如果这样的分工格局得以维持,新增竞争对其利润的冲击,可能不会像市场担心的那样大。
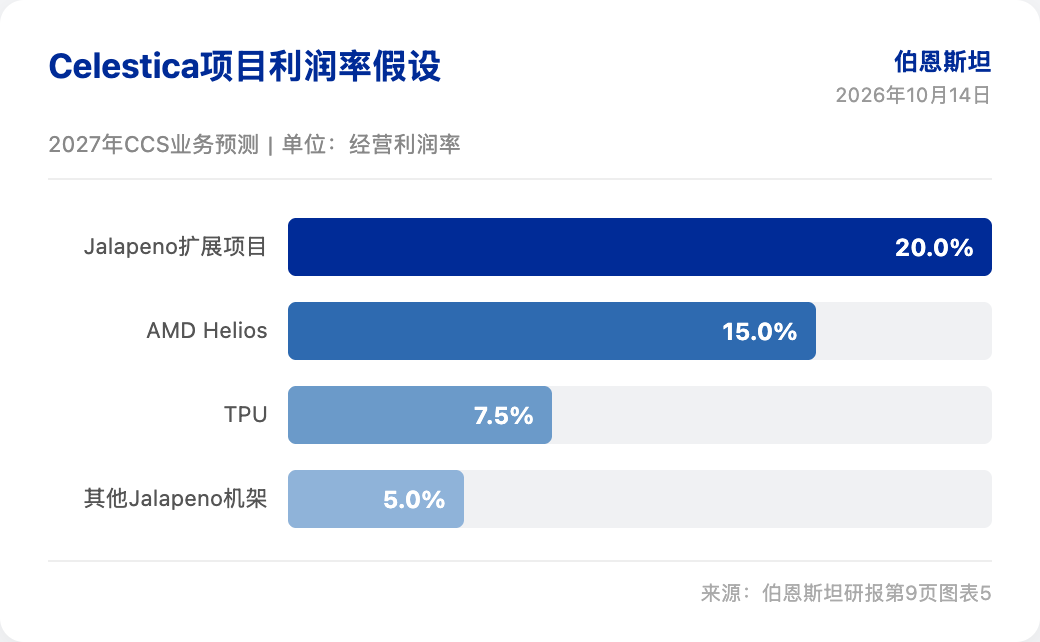
收入增长本身并不足以支撑盈利目标,关键还要看增长来自哪些产品。伯恩斯坦预计,Celestica 的 TPU 业务利润率约为 7.5%,AMD Helios 以及部分 1.6T 交换机项目的利润率约为 15%。不同项目的利润率差异明显,即便总收入达到预测,公司也需要拿到足够多的高利润率业务,才能实现相应的每股收益目标。
这也使得 10 月 27 日的投资者日格外关键。市场希望从中听到订单如何分配、新项目何时放量,以及管理层如何看待 2027 年的利润率。伯恩斯坦维持对 Celestica 的“跑赢大盘”评级和 520 美元目标价,并认为当前约 9.7 倍的估值,反映出市场尚未完全接受其长期盈利预期。
Ciena 等待新增机会转化为收入上修
Ciena(CIEN)面对的争论相对少一些。伯恩斯坦接触到的投资者普遍认可跨数据中心连接的长期需求,对其估值本身也没有太大异议。真正让市场犹豫的是时间点:机会规模已经可以估算,但近期盈利预测仍然难以上修。
以 Stargate 项目为例,伯恩斯坦估算跨数据中心连接设备的潜在市场规模约为 109.4 亿美元。这一数字建立在项目建设目标之上,而从项目规划到 Ciena 实际拿到订单,中间仍有数个环节。机构认为,只有在泵浦激光器和陶瓷封装的供应限制缓解、产品交付增加之后,市场才更容易在业绩中看到这部分机会。
伯恩斯坦维持 Ciena“跑赢大盘”评级,同时判断其股价短期可能仍会在一定区间内波动。长期市场规模已经进入讨论,当前更值得跟踪的信号,是供应能否跟上,以及新增需求何时才能转化为公司收入。
Arista 争取的是开放网络份额
Arista(ANET)面临的是另一种竞争局面。英伟达在 AI 网络市场已经占据强势地位,而云厂商又希望降低对单一供应商专有方案的依赖。伯恩斯坦认为,随着开放以太网应用扩大,Arista 将获得争取更多份额的机会。
该机构尤其看重 Arista 与 Meta、微软的长期合作关系。这两家客户不仅使用其网络产品,也参与新方案的共同设计。这类客户关系有助于 Arista 进入新项目,但公司股价已经计入较高预期。开放网络推进速度有多快、Arista 最终能拿到多少订单,都会影响市场对其估值的接受程度。
思科与康宁的顾虑并不相同
伯恩斯坦还提到思科和康宁面临的情况并不一样。机构认为,思科当前市场预期较低,只要业绩略微超预期,就可能改善股价表现;但若拆分各项业务来看,其估值优势并没有表面数字那么明显。
康宁则拥有 AI 光纤业务的增长机会,但手机和汽车等业务的疲弱,仍可能拖累整体业绩,其他光纤厂商扩产也会带来竞争压力。伯恩斯坦对这两家公司均维持“与大盘同步”评级。
本文说明
本文系潮向研究对第三方券商研究报告(伯恩斯坦,2026 年 10 月 14 日)的整理与解读,并结合公开市场信息整理而成。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。