
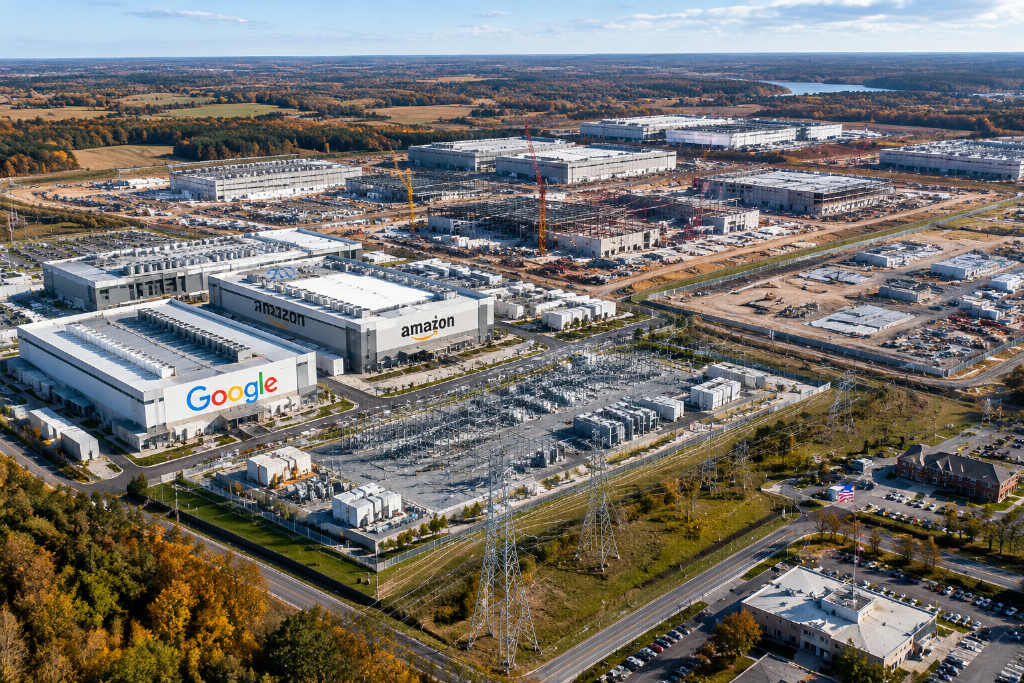
伯恩斯坦在 2026 年 10 月 11 日发布的美国工业与科技报告中表示,9 月数据中心项目管道升至 456 吉瓦,较 8 月的 404 吉瓦增加 52.2 吉瓦,环比增长 13%,同比增长 173%,年初至今增长 82%。滚动 12 个月新增管道为 289.1 吉瓦。

报告认为,当前管道增长主要由开发商和超大规模厂商推动。与此同时,AI 数据中心建设需求仍在扩张,地方抵制和审批限制也在同步积累。
开发商和超大规模厂商推动管道扩张
从结构看,超大规模厂商管道达到 68.7 吉瓦,本月增加 10.1 吉瓦。其中,谷歌增加 3.9 吉瓦,亚马逊增加 3.8 吉瓦,Meta 增加 2.4 吉瓦。
开发商管道占总量的 38%,本月增加 24.6 吉瓦;托管商管道占比 12%,本月增加 7.6 吉瓦。伯恩斯坦称,开发商和超大规模厂商是本月管道增长的主要来源。
表后(BTM)项目管道升至 192.5 吉瓦,本月增加 29 吉瓦,环比增长 18%。BTM 占管道总量的 42%,高于年初的 39%。其中,开发商对 BTM 的依赖度最高,占其管道的 60%;新云厂商为 58%。
分地区看,德州管道达到 116 吉瓦,接近第二名州的三倍。犹他州本月增加 10.8 吉瓦,为各州最多;德州本月增加 7.9 吉瓦,低于 8 月的 14.5 吉瓦。
在建容量升至 79.9 吉瓦
9 月在建容量从 8 月的 72.9 吉瓦升至 79.9 吉瓦,单月增加 7 吉瓦,环比增长 10%,同比增长 153%。滚动 12 个月新增在建容量为 48.4 吉瓦。
其中,超大规模厂商在建容量为 31.4 吉瓦,本月增加 3.4 吉瓦。分公司看,谷歌增加 2.1 吉瓦,微软增加 1 吉瓦,亚马逊减少 0.3 吉瓦,Meta 减少 0.1 吉瓦。托管商在建增加 1.4 吉瓦,新云厂商增加 1.1 吉瓦,开发商增加 0.9 吉瓦。
按地区看,德州在建容量为 20 吉瓦,本月增加 3.4 吉瓦,高于 8 月的 1.9 吉瓦;弗吉尼亚州在建 9 吉瓦,俄亥俄州为 5 吉瓦。
伯恩斯坦测算,按当前建设速度,消化 456 吉瓦的项目管道需要 13.3 年,较上月的 13.1 年略有拉长。
在建容量结构方面,超大规模厂商占 39%,托管商占 29%,新云厂商占 9%。亚马逊、谷歌和 Meta 三家合计占超大规模在建容量的 80%。
搁置容量升至 51.7 吉瓦,27 个州出现限制动向
搁置容量从 8 月的 49.6 吉瓦升至 51.7 吉瓦,单月增加 2.1 吉瓦,同比增长 186%。搁置容量占管道总量的 11%,与上月持平,并创历史新高。
报告提到,27 个州正在限制或考虑限制新建数据中心,高于上月的 25 个。约 70% 的管道和在建容量位于 2026 年有州长选举的州。伯恩斯坦称,如果公众情绪继续恶化,面临暂停风险的容量可能接近翻倍。
从搁置容量构成看,开发商占 32%,托管商占 16%,超大规模厂商占 10%,未披露部分占 38%。BTM 项目占搁置容量的 25%,高于 5 月的 16%。
伯恩斯坦测算电气设备 TAM
基于当前项目管道以及每兆瓦 500 万美元的机会,伯恩斯坦测算了电气设备在数据中心领域的总可寻址市场(TAM)。其中,Quanta Services(PWR)对应 TAM 为 6843 亿美元,Vertiv(VRT)为 1642 亿美元,施耐德电气为 1218 亿美元,Eaton(ETN)为 1067 亿美元,ABB 为 912 亿美元。
配置方面,伯恩斯坦维持 Eaton、Hubbell、Quanta Services、Legence、Jacobs、Forgent、Trimble、United Rentals 的跑赢评级。对应目标价分别为:Eaton 534 美元、Hubbell 584 美元、Quanta Services 775 美元、Legence 103 美元、Jacobs 163 美元、Forgent 48 美元、Trimble 73 美元、United Rentals 1317 美元。
市场一致预期显示,2026 年超大规模厂商资本开支为 7710 亿美元,同比增长 87%;2027 年预期增长 40% 至 1.1 万亿美元。伯恩斯坦认为,电气设备需求受数据中心建设推动,订单和积压订单充足。
报告看好电气设备板块,Eaton、Quanta Services、Vertiv 等被列为主要受益标的。报告同时指出,数据中心管道增长强劲,但搁置容量上升和州级限制仍是主要风险,订单可见度则支撑多年增长。
报告来源与说明
本文内容源自潮向研究对第三方券商研究报告的整理与解读,所涉评级、目标价、盈利预测及相关判断均为伯恩斯坦分析师观点,仅代表其所属机构立场,不代表 TechFlowPost 或潮向研究的观点,也不构成投资建议。
原文同时提示,市场有风险,决策需独立,本文不应作为买卖任何证券的依据。




