ChainFeeds 10 月 10 日发布投研早报,集中整理了 AI 对密码学安全的潜在冲击、以太坊 Glamsterdam 升级的扩容路径、2026 年第三季度加密投资市场变化,以及算力金融化与 Starknet 独立 L1 设想等多项研究内容。
AI 数学突破与区块链的「密码学恢复模式」
在题为《AI 加速数学突破,区块链治理为何必须进入「战时状态」?》的文章中,Haseeb Qureshi 提出,OpenAI 两天前一次性发布了 722 篇数学论文,有人将其称为「数学史上最重要的时刻」。文中称,一些困扰数学家超过一个世纪的基础性难题正在被攻克,据称 OpenAI 平均只为每个问题投入了约 3 小时的计算资源。
文章援引 Scott Aaronson 的说法称,OpenAI 正将研究重点转向破解密码学。作者认为,区块链行业已经到了必须认真思考数学末日风险的时刻,真正需要担心的不是 AI 加速量子计算,而是某种意想不到的数学突破推翻经典密码学的基础假设,使普通计算机也能够计算离散对数,从而破解现代公钥密码学。
文中给出的假设是,即便这种风险只有 5%,也不足以让依赖密码学安全的链上系统安心,因为密码学家通常以接近 2 的负 128 次方这样的数量级衡量安全风险。文章还指出,银行可以重新进行身份验证,TLS 和证书机构可以切换到新的密码学标准,但区块链在最糟糕的情况下可能面临任何人都能计算他人私钥、转走任何人资金的问题,届时资产归属和所有权证明都将失效。
基于这一判断,作者建议主要区块链尽快建立一种「密码学恢复模式」。方案是在下一次协议升级中引入一种极其简单、基于哈希的公钥密码系统。所有用户都应创建一套基于哈希签名的备用密钥,并与现有地址建立映射,初期可自愿设置,随后逐步转为强制要求。交易所、钱包和硬件设备提供商也被建议推动用户完成备用密钥配置。
按照这一设想,网络平时仍可继续使用 ECDSA;一旦 AI 发现能够破解 ECDSA 的漏洞,验证者便可通过投票启动预先部署的紧急开关,无需再次进行协议升级,就让整个网络进入密码学恢复模式。届时,所有地址停止使用 ECDSA,转而依赖备用的哈希签名系统。文章承认,这会让网络性能和使用体验明显下降,DeFi 几乎无法正常使用,但至少能够让系统继续运行,并为开发者争取评估损失和设计长期迁移方案的时间。
Glamsterdam 在 Sepolia 激活,以太坊 L1 扩容瞄准 2 亿 Gas
在《以太坊扩容新篇章:Glamsterdam 如何突破 L1 性能瓶颈?》一文中,Bankless 介绍称,Gloas 代表共识层升级,Amsterdam 代表执行层升级,两者结合构成以太坊下一次重大升级 Glamsterdam。10 月 6 日,Glamsterdam 已正式在 Sepolia 测试网上激活,升级过程中区块顺利完成最终确认,未出现任何严重故障。
Ethlabs 研究员 Barnabé Monnot 表示,此次升级意味着以太坊 L1 的扩容能力有望提升超过 3 倍,智能合约大小上限提高约 2.5 倍,并带来大量实用功能。以太坊基金会研究员 Toni Wahrstätter 也认为,Glamsterdam 将开启以太坊自上线以来最大规模的吞吐量提升。
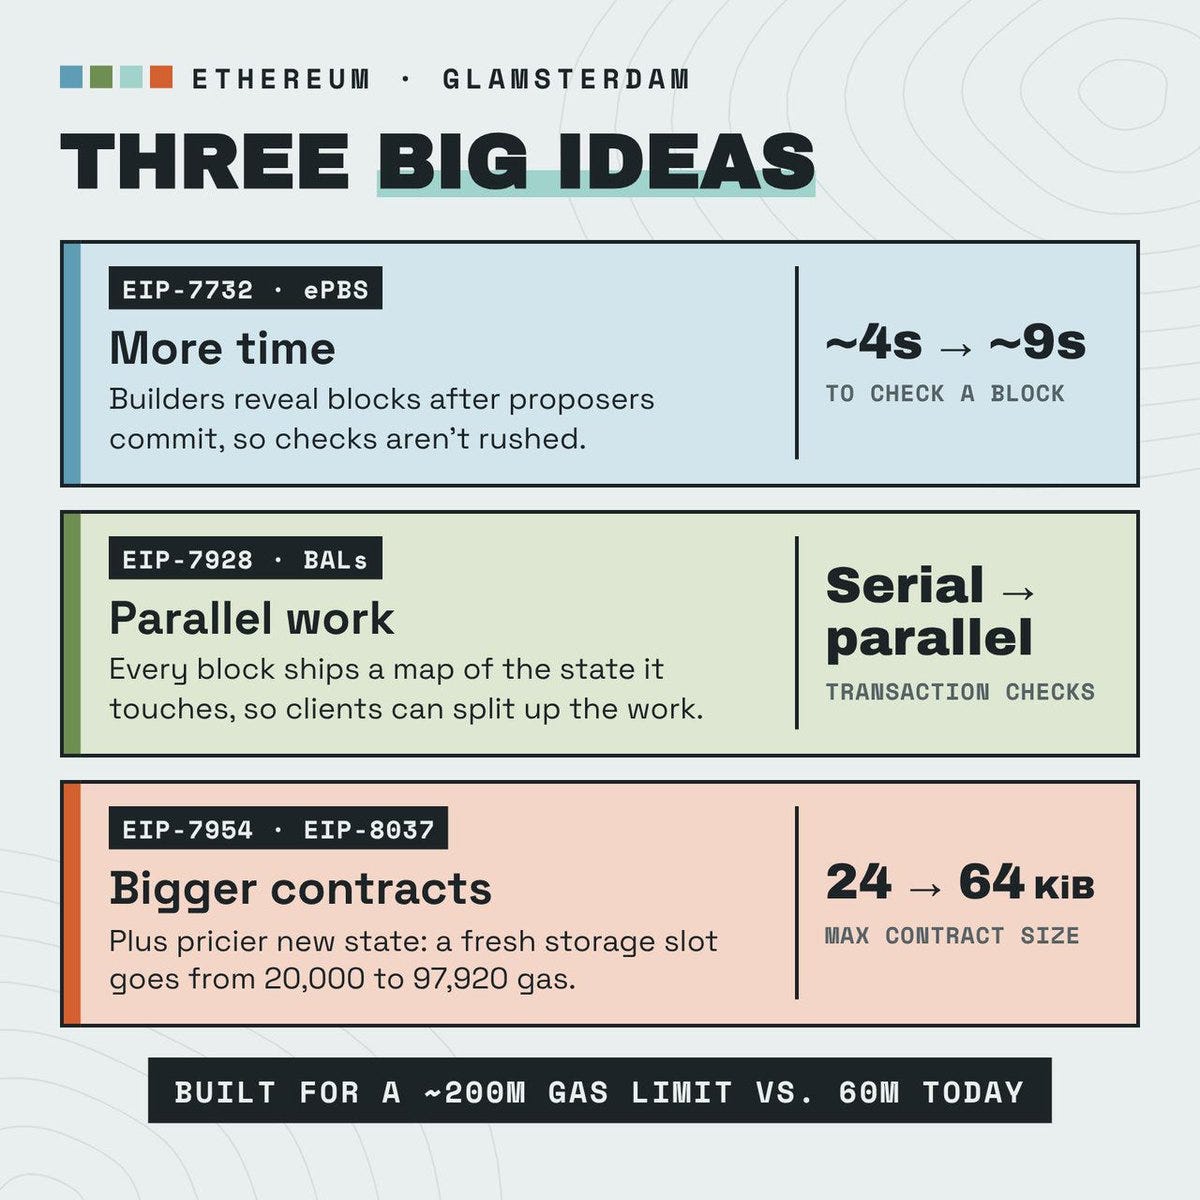
从设计目标看,Glamsterdam 将支持约 2 亿 Gas 的区块 Gas 上限,较目前的 6000 万提高约 3.3 倍。文章同时说明,这次硬分叉不会在升级完成后立刻让容量扩大三倍,核心变化是先改变区块生产和验证方式,使网络能够安全处理更大的区块,随后再由验证者决定是否提高 Gas 上限。
整个升级包含 18 项 EIP,其中三项承担主要技术改进任务。第一项是协议内提议者与构建者分离机制 ePBS。当前,以太坊大部分区块由专业构建者生成,再通过名为 Relay 的可信中继传递给验证者。EIP-7732 将改变这一流程,让区块提议者先确认构建者签署的出价,再由构建者公布完整区块。这样一来,验证者不再需要把交易检查压缩在约 4 秒的证明窗口内,大多数验证者将获得约 9 秒的处理时间。
第二项改进是区块级访问列表 BALs。EIP-7928 将要求每个区块附带所访问状态及其更新后数值的映射,使客户端能够提前读取数据并并行验证交易。文章将其比作工厂中的多条生产线同时运行,而 ePBS 则相当于为质检环节争取更多检查时间。
第三项是 EIP-7954,计划将智能合约大小上限从 24 KiB 提高至 64 KiB,缓解大型应用必须拆分代码的限制。Gas 定价也会调整。根据 EIP-8037,创建新存储槽的成本将从 20000 Gas 提高至 97920 Gas;根据 EIP-2780,向已有账户进行普通 ETH 转账的成本仍维持在 21000 Gas。
Sepolia 在 10 月 6 日完成升级后,首个区块的 Gas 上限仍为 6000 万,与当前以太坊主网一致。此后约 11 小时,Sepolia 的 Gas 上限逐步提高至 2 亿,并一直维持在这一水平。文章称,由于每个区块提议者每次只能将 Gas 上限调整约 0.1%,如果所有提议者都持续提高上限,理论上约 4 小时即可达到目标;实际耗时更长,部分原因可能是 Prysm 和 Teku 两款主流共识客户端在升级后默认仍将验证者的 Gas 上限保持在 6000 万,除非用户主动选择提高至 2 亿。
Toni Wahrstätter 分享的早期数据显示,升级后各客户端处理单位 Gas 的速度均有所提升。例如,Geth 执行一个 4000 万 Gas 区块的耗时从约 115 毫秒降至约 30 毫秒。不过,文中也强调,这些数据仅来自升级后不到一天的观察,且每种客户端只测试了一个节点。
接下来,Glamsterdam 计划部署至 Hoodi 测试网,暂定激活日期为 10 月 27 日,但尚未最终确定。主网升级仍以 2026 年第四季度为目标,具体时间可能继续调整。随着区块容量扩大,钱包、索引器和 Gas 估算工具也需要适配新的规则;大量创建账户或存储状态的空投、铸造等活动可能面临更高费用,而普通 ETH 转账成本不会因此增加。
币价反弹,但 2026 年 Q3 企业融资没有同步回暖
Tiger Research 在《币价反弹,融资却未回暖:2026 年 Q3 加密投资市场发生了什么?》中指出,2026 年第三季度,加密市场情绪从恐惧转向贪婪。比特币在上半年连续两个季度下跌后,第三季度上涨 43%,创下 2017 年以来最强劲的第三季度表现;美国现货比特币 ETF 净流入 63.4 亿美元。长期处于极度恐惧区间的加密恐惧与贪婪指数,也在 8 月 20 日进入贪婪区间,并在 9 月大部分时间维持这一状态。
不过,文章认为,市场价格反弹并未带动加密企业投资同步回暖。随着币价上涨而回流的资金主要直接进入加密资产,而需要长期投入的企业投资并未跟随短期市场情绪变化。
并购市场出现了结构性转变。第一季度、第二季度和第三季度的并购数量分别为 39 笔、36 笔和 37 笔,整体保持稳定,但交易规模明显缩小。根据 Architect Partners 的数据,第三季度加密行业并购数量环比下降 7%,交易金额却下降 83%。上半年,大型并购主要用于收购完整企业、拓展新业务,例如万事达卡以 18 亿美元收购 BVNK;第三季度的并购则更多用于补齐现有业务能力,包括 Circle 同意收购新加坡跨境支付公司 Tazapay、MoonPay 同意收购持有美国证券牌照的 North Capital,以及 BitGo 收购 NYDIG 的机构交易业务。
文章称,由于自行申请牌照、建立业务能力需要较长时间,收购能够帮助企业更快获得相关资源,并购重点正从业务扩张转向牌照、支付和机构交易等具体能力的整合。
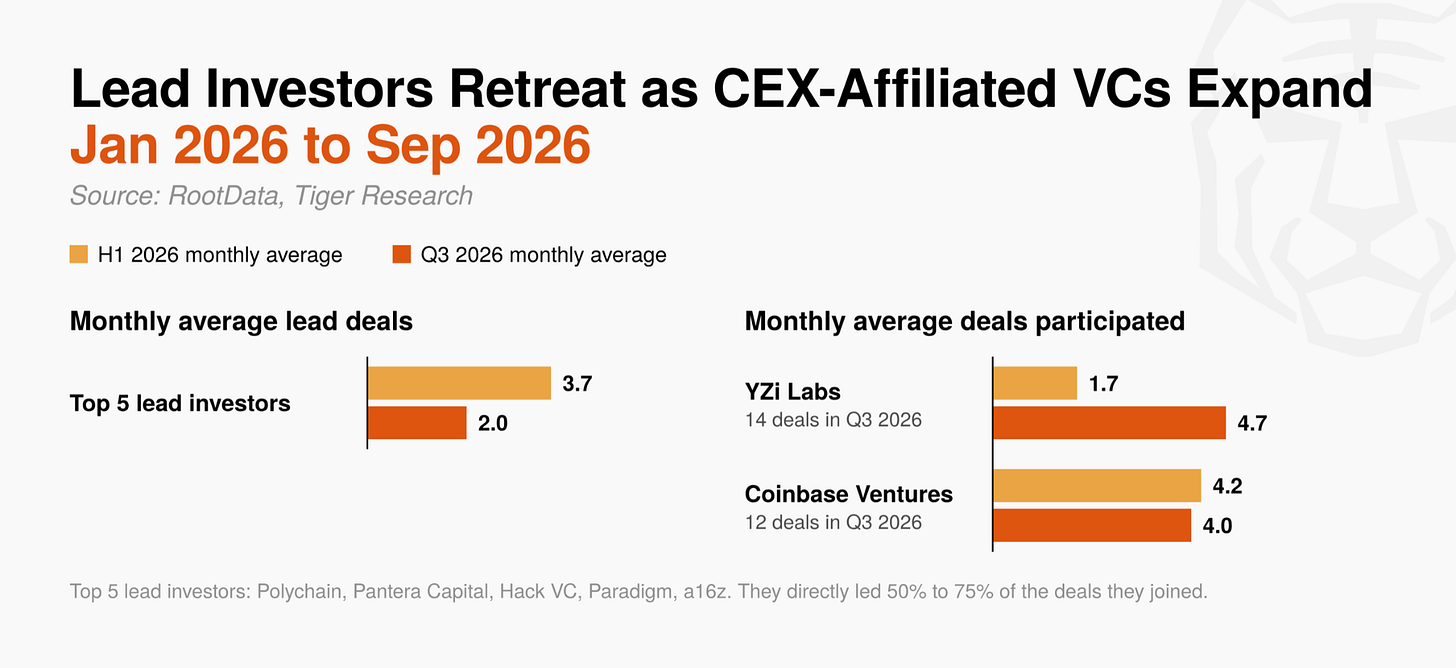
风险投资市场的主导力量也在变化。自 2024 年以来最活跃的五家领投机构——Polychain、Pantera Capital、Hack VC、Paradigm 和 a16z——在第三季度平均每月领投 2.0 笔交易,低于上半年的 3.7 笔。这些机构此前通常直接领投其参与交易的 50% 至 75%,并在很大程度上决定市场估值,如今对融资条款的影响力正在减弱。
相比之下,YZi Labs 第三季度参与了 14 笔投资,月均投资速度接近上半年的三倍,Coinbase Ventures 则参与了 12 笔。文章认为,交易所关联风投与传统财务投资者的目标存在结构性差异。传统 VC 主要依靠股权或资产升值获得资本收益,而交易所关联 VC 还能够通过被投项目在旗下交易所或 BNB Chain、Base 等区块链生态中发展,获得交易量增长和新增用户等额外收益,因此即使市场价格和估值存在不确定性,这类机构仍有动力持续投资。
投资者对未经验证的早期项目则更加谨慎。第三季度种子轮交易仅占全部交易的 15.0%,创 2024 年以来最低季度占比,月均种子轮交易数量下降 28%,降幅超过整体交易数量 13% 的降幅。相比之下,A 至 C 轮披露投资金额按月均口径增长 29%,第三季度 C 轮融资金额甚至超过整个上半年。文章据此判断,投资资金正在集中流向已经通过收入、牌照等证明商业模式的企业,市场评估标准也逐渐从代币发行计划转向实际业务表现。
融资方式也在变化。2026 年第三季度,金额达到 1 亿美元及以上的 13 笔交易中,有 4 笔涉及上市或债务融资。Securitize 通过 SPAC 合并在纽约证券交易所上市,Ripple Prime 则发行了 2.75 亿美元无担保优先票据。按月均口径计算,风险投资和战略股权投资下降 24%,债务融资金额从 7000 万美元增加至 1.9 亿美元,上市融资所得从 8000 万美元增加至 1.5 亿美元。
文章还提到,上半年债务融资主要来自 Metaplanet 等借款购买比特币的财库公司;第三季度,主要经纪业务、汇款和稳定币借贷等具有现金流的企业开始通过借款扩大经营,偿债基础逐渐从比特币价格转向企业自身现金流。
行业投资方向也继续向传统金融相关基础设施集中。基础设施领域占已披露投资金额的比例从上半年的 8.1% 提高至 18.2%,增长主要来自 AI 数据中心和 AI 训练基础设施,而非新的区块链主网。归类为「其他」的投资中,约一半流向 Securitize、Alpaca 等代币化证券基础设施。相比之下,DeFi 投资下降 71%,仅占总投资的 3.0%;预测市场领域约 91% 的投资集中于 Polymarket 一笔约 3 亿美元的交易。
算力金融化:数千亿美元 GPU 资产与加密基础设施的结合点
在关于算力市场的英文长推中,Shayon Sengupta 认为,算力是全球增长最快的资产类别。文章称,围绕数据中心建设、AI 算力基础设施融资,以及 AI 实验室和超大规模云服务商为确保算力供应而签订的采购协议,市场已经展开大量讨论。作者的第一层结论是,算力需求将持续增长,而芯片、内存、电力和数据中心基础设施的供应仍将受到限制。
更重要的是,文章将算力描述为一个新兴的生产性金融资产市场。目前,价值数千亿美元的 GPU 部署在数据中心内,通过不同期限的合同产生现金流,并服务于性能要求各异的工作负载。但大部分算力交易仍通过大型供需双方之间的定制化协议、双边合同,以及高度分散的经纪商网络和交易平台完成。
作者认为,市场存在建立真正适合算力资产交易基础设施的巨大机会,在算力交易市场之上嵌入金融工具,使生产者和消费者能够围绕价格、可用性及不同硬件类别管理风险。这类推动算力金融化的新资本市场,尤其适合建立在加密基础设施之上。
文章列举了三个变化。第一,推理需求增长和服务效率提升,正在显著改变上一代 GPU 的剩余价值和转售价值。CoreWeave 披露,其签订了一份持续至 2029 年的 A100 算力客户合同。英伟达于 2020 年推出 A100,这意味着客户愿意在芯片发布近十年后继续使用它。CoreWeave 还以平均期限为三年的客户合同作为基础,获得了一笔期限五年、规模 26 亿美元的信贷额度。
第二,算力需求日益分散。开放权重模型的兴起,使更多企业开始在自有基础设施上部署模型,客户则根据成本、延迟、地理位置和性能选择不同服务商。第三,模型路由的发展让推理服务订单流竞价市场开始出现。OpenRouter 展示了这一早期形态,不同服务商对相同模型的报价可能存在巨大差异。例如,Llama 3.3 70B 的输入价格在不同服务商之间,从每百万 Token 0.10 美元到超过 1 美元不等。
在作者设想中,算力资本市场的发展应从一家连接买卖双方的自营交易商开始,由其设计合同、管理实际算力交付,并逐步标准化最常见的算力配置。通过参与真实交易,交易商可以积累有关硬件配置价格、交易对手质量、利用率、交付失败率及不同算力产品价差的数据,并据此建立可转让的实体算力权益凭证。
文中举例称,卖方可以承诺在美国东部地区提供一个包含八张 H100 SXM GPU 的节点,使用期限为 30 天,并获得代表该算力的标准化凭证。该凭证可以在预约期开始前转让、作为抵押品,或用于远期合约交割。随着市场发展,还可以推出可转让远期合约、算力期权、组合保证金、公开报价及订单簿,以及基于认证算力库存的融资工具。
文章认为,加密基础设施的核心作用,是将实体资产或未来服务的使用权转化为可信的数字权益凭证。代币化的目的,是让底层资产及相关现金流更容易转让、质押和再质押。借助区块链,贷款人可以查看算力凭证是否已被质押、债务的优先级以及抵押品的折扣率和到期时间;智能合约还可以根据算力实际交付情况释放付款,在服务达到约定标准后返还抵押品,或在交付失败时执行相应处罚。稳定币则能够为这一市场提供全天候的全球融资与结算渠道。
STRK 单日一度涨近 26%,Starknet 提出 2027 年独立 L1 设想
在另一篇文章中,深潮 TechFlow 关注了 Starknet 的新叙事。报道提到,10 月刚过去一周,以太坊 Layer 2 赛道已出现明显分化:Blast 退出,胖企鹅打造的消费链 Abstract 宣布关停并要求用户在年底前完成资产跨链撤离;另一边,Starknet 因一项新的发展设想受到市场关注,STRK 价格在 24 小时内一度上涨近 26%。
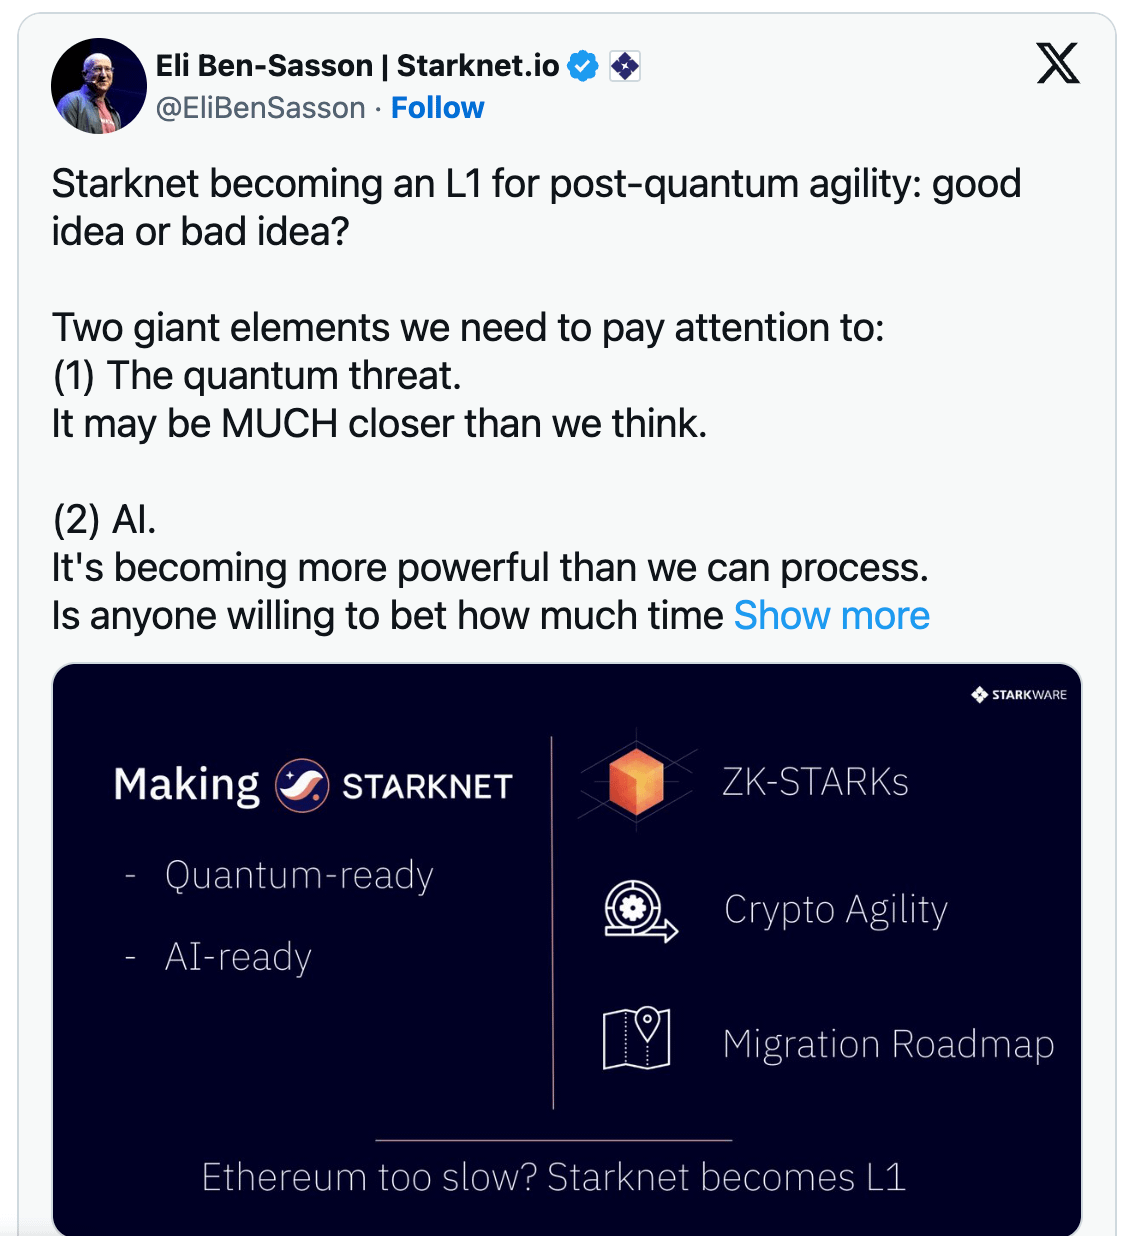
推动行情的并非生态应用突破或空投预期,而是 StarkWare 创始人 Eli Ben-Sasson 提出的一项计划:Starknet 正在积极考虑脱离以太坊,并在 2027 年转型为一条完全独立、具备抗量子及抗 AI 破解能力的 Layer 1。
文章称,这一设想出现之际,加密社区对密码学安全的担忧正在升温。以太坊核心研究员 Justin Drake 近期呼吁大额持币者准备进入「掩体模式」,建议将资产转移至从未发起过交易的新地址。引发担忧的是 AI 在数学推理领域的快速进展,以及由此产生的传统密码学可能面临新型攻击的风险。当前保护比特币和以太坊底层安全的椭圆曲线签名算法 ECDSA 具有丰富的代数结构,市场担心 AI 可能发现此前未知的数学捷径,从而对其安全性构成威胁。
Eli Ben-Sasson 将不同区块链的后量子升级进度进行了对比。文章称,以太坊主网完成抗量子密码学重构的时间表可能延续至 2029 年年底,而比特币尚未形成明确的升级计划。相比之下,如果 Starknet 选择脱离以太坊结算层、成为独立 L1,便有机会自主决定密码学升级节奏,并争取在 2027 年完成相关转型。
从技术基础看,文章认为 Starknet 拥有一定优势。多数主流区块链依赖椭圆曲线密码学,而 Starknet 所采用的 STARK 证明系统主要依赖哈希函数,其数学结构与椭圆曲线存在明显差异。由于哈希函数的代数结构相对简单,寻找能够大幅削弱其安全性的数学捷径通常更加困难。与此同时,Starknet 原生支持账户抽象,并已在主网上实现后量子签名的交易验证。
不过,报道也指出,Starknet 社区尚未公布正式的链上治理提案,独立 L1 的计划仍停留在创始人公开讨论阶段。从交易数据看,这轮上涨具有明显的杠杆驱动特征。根据 CoinMarketCap 引用的数据,STRK 价格上涨期间,期货未平仓合约激增超过 53%,期货交易量达到现货交易量的约五倍,显示衍生品交易在此次行情中占据重要位置。
文章还提到,L2 转型为独立 L1 面临多重挑战。Starknet 当前能够依赖以太坊主网提供的经济安全保障;一旦脱离以太坊,就需要重新建立独立共识网络、招募验证者,并通过质押资产等机制防范网络攻击。这不仅意味着额外的网络安全和数据可用性成本,也要求其证明自身经济模型能够长期维持网络运行。独立运行后,Starknet 还将失去与以太坊主网结算层的直接信任连接,可能影响其与以太坊 DeFi 流动性的联系。
同一期早报还收录多条热点新闻
ChainFeeds 在这期早报中还列出多条热点新闻,包括:CryptoBilis 暂停三国全部品牌硬件钱包销售,目前正配合 Ledger 调查;慢雾 CISO 推测 Ledger 设备被攻击路径为旁路录屏助记词后再外传;马来西亚硬件钱包转售商 CryptoBilis 于 3 月变更股权,前联创已退出经营;79th Vault 攻击者已向团队指定地址归还 15,000 枚 BNB;Blockchain.com 拟在美国提供预测市场与加密衍生品,已向 CFTC 申请 DCM 和 FCM 牌照。
这期投研简报的五个主栏目分别为算力、AI、以太坊、市场和项目进展,其中项目进展部分的主题为「流动性质押的仗打完,Lido 下一站瞄准借贷」。