
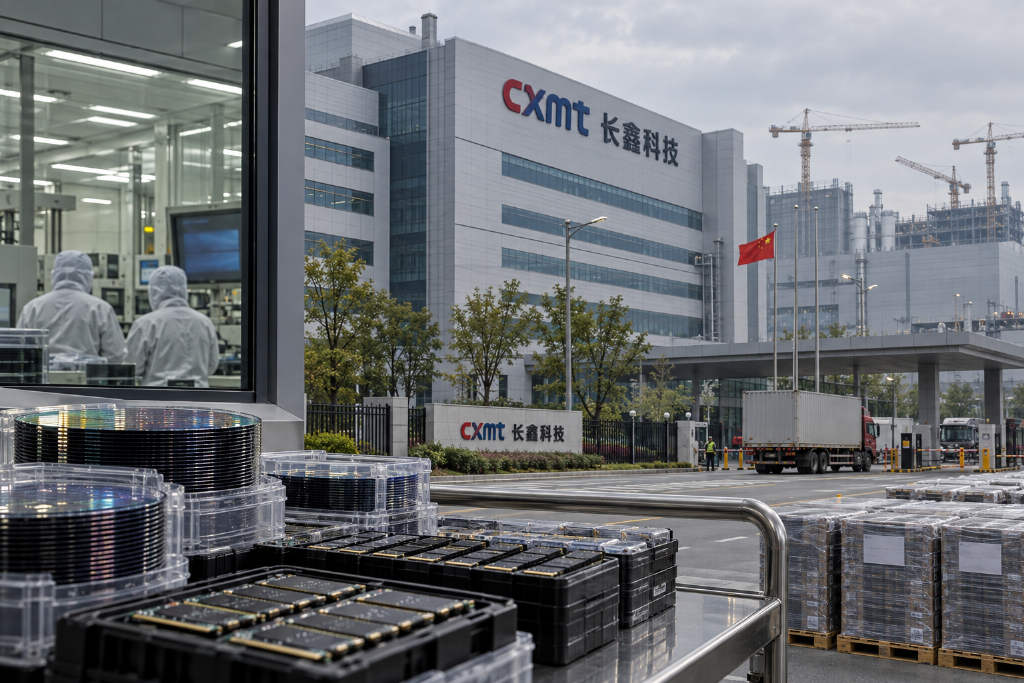
长鑫科技10月16日发布2026年前三季度业绩预告,预计前三季度收入为2650亿元至2700亿元,同比增加2329.16亿元至2379.16亿元;归属于上市公司股东的净利润为1310亿元至1325亿元,同比增加1362.8亿元至1377.8亿元。
公司称,2025年下半年以来,AI算力需求快速增长,全球DRAM行业景气度提升,产品供不应求,价格大幅上涨。公司同步推进产能建设、产品研发和工艺技术提升,提高单位晶圆产出和产能利用率,规模效应持续显现;同时优化运营管理、拓展市场,并深化产业链上下游协同合作,带动业务规模扩张。
长鑫科技还表示,公司依托持续研发投入与工艺迭代升级,推动产品结构优化,产能利用率保持高位运行,整体业绩明显提升。
同日,长鑫科技公告称,董事长朱一明提议公司使用自有或自筹资金,以集中竞价交易方式回购公司A股股份,回购总额不低于10亿元、不超过20亿元。
三季度收入和利润仍增,但环比增速回落
长鑫科技2026年上半年收入为1503.1亿元,同比增长873.64%;归属于上市公司股东的净利润为776.05亿元。按前三季度业绩预告测算,公司第三季度收入约为1146.9亿元至1196.9亿元,环比增长约15.25%至20.3%;净利润约为533.95亿元至548.95亿元,环比增长约1%至3.9%。
对比前两个季度,第三季度利润增速明显放缓。2026年第一季度、第二季度,长鑫科技净利润环比增速分别为246.09%和113.4%。收入端也出现类似变化:相比第二季度95.5%的收入环比增长,第三季度收入环比增速明显回落。
DRAM价格涨幅收敛,行业博弈加剧
文中提到,第三季度环比降速与行业变化有关。群智咨询指出,第三季度进入DRAM厂商与终端厂商博弈时期,AI算力端需求虽有支撑,但消费终端采购需求受到抑制,市场博弈加剧,整体价格涨幅将大幅收敛。
TrendForce集邦咨询也表示,2026年第四季,DRAM原厂持续将先进制程投入生产Server(服务器)应用的高性能产品,整体仍维持供不应求格局,但合约价涨势放缓,预计Conventional DRAM(一般型DRAM)将季增10%-15%。NAND Flash市场则呈现AI加速与消费性需求偏低但仍连带涨价的双轨发展,预计整体合约价格将季增15%-20%。
在这一背景下,DRAM涨价幅度变缓对长鑫科技业绩形成直接影响。文中披露,2025年公司DDR系列产品单位价格同比增长61%,销量(按容量)同比增长282.22%,营业收入同比增长515.36%,达到195.31亿元;LPDDR系列产品单位价格同比增长24.46%,销量(按容量)同比增长65.18%,营业收入同比增长105.59%,达到407.04亿元。
进入2026年上半年,长鑫科技DDR系列收入为694.72亿元,LPDDR系列收入为781.91亿元,两项产品上半年合计收入已超过2025年全年水平。文中称,上半年涨价周期给公司带来了较强的业绩弹性;进入第三季度后,两类产品涨价幅度双双回落,直接带动业绩增速从上半年的高速增长转入阶段性放缓。
这一变化并非长鑫科技独有。文中提到,同为国产存储龙头的江波龙也在2026年前三季度业绩预告中表示,全球存储器市场供需格局总体仍然偏紧,但受前期较高价格基数影响,DRAM和NAND Flash价格涨幅较前期明显收窄,存储价格上涨对公司盈利的边际贡献显著趋缓。
扩产仍在推进,折旧压力同步上升
文中指出,DRAM涨价幅度放缓,不仅会拖累长鑫科技存量产品的盈利弹性,也可能降低其产能扩充的收益率。
长鑫科技曾表示,DRAM是半导体行业中高度标准化的产品,产能建设需要巨额资本投入,规模效应带来的成本优势是公司的核心竞争力之一。
不过,产能建设也带来资产和折旧压力。根据长鑫科技2026年半年报,报告期内公司固定资产账面价值为1815.63亿元,占期末资产总额的38.79%;计提固定资产折旧额为145.10亿元,同比增加27.85%。公司称,持续产能建设产生的大额折旧将在折旧期限内对业绩带来一定影响。
2026年7月,长鑫科技完成上市,募资净额为663.1亿元,投向存储器晶圆制造量产线技术升级改造项目、DRAM存储器技术升级项目和动态随机存取存储器前瞻技术研究与开发项目。文中提到,这三大项目并非新建产能,而是用于实现生产线技术改造升级、加快DRAM产能建设、完善产业链布局和提升研发水平。
合肥、北京、上海多地布局继续推进
从现有布局看,长鑫科技目前在合肥运营两座12英寸DRAM晶圆厂,在北京运营一座12英寸晶圆厂,单座工厂月晶圆产能可达10万片。与此同时,公司还在持续建设合肥肥西测试基地新产线,并新建上海DRAM及HBM产线。
其中,北京晶圆厂由长鑫集电负责运营。天眼查显示,近日,长鑫集电(北京)存储技术有限公司发生工商变更,注册资本由约508.5亿增至约601.8亿,增幅约18%。该公司由长鑫科技、北京亦庄国际投资发展有限公司、国家集成电路产业投资基金二期股份有限公司、北京亦庄科技有限公司、北京屹唐科技有限公司共同持股。
文中认为,北京晶圆厂运营主体增资,或许代表着长鑫科技在北京基地的资本投入仍在加码。
价格放缓与资本开支并行
综合文中信息,长鑫科技一方面面临DRAM涨价幅度放缓,新增产能和技改投入的边际收益下降;另一方面,固定资产占比较高、折旧上升,资本开支仍在推进。若后续DRAM价格涨幅继续放缓,公司产能扩充的收益率和业绩增速都可能承压。
从行业长期发展视角看,文中指出,国内DRAM产业始终面临海外厂商的技术与市场壁垒。长鑫科技作为本土头部存储芯片厂商,持续推进产能建设与技术迭代,是突破海外垄断、争取本土市场份额的必要投入。即便短期受行业周期波动影响,业绩和资本开支收益会承压,其长期布局对完善国内产业链仍具备重要战略意义。
本文来自微信公众号「征探财经」,作者:五仁。



