
Citrini Research 发布《Breaking The Wall》后,Derive(DRV)进入更多市场参与者视野。报告讨论的重点,并不是简单看多整个加密市场,而是试图回答一个更具体的问题:如果 AI Agent 开始全天候自动管理资金,股票、债券等现实世界资产(RWA)也持续上链,谁能在交易、借贷、清算和风险管理这些环节中稳定收取费用。
在 Citrini 披露的模型组合中,Derive、Lighter(LIT)与 Ether.fi(ETHFI)均被列入约 10% 的目标权重档,属于最高配置层级。不过,报告所列的是模型目标配置,并不代表 Citrini 已按这一比例完成实际建仓。
报告发布后,DRV 很快成为二级市场焦点。10 月 9 日,DRV 24 小时涨幅一度达到约 25%;截至 10 月 10 日,CoinMarketCap 数据显示,DRV 价格约为 0.55 美元,24 小时成交量超过 1 亿美元。市场表现未必能够完全归因于 Citrini 报告,但链上衍生品板块的关注度确实有所升温。
AI Agent 与 RWA 扩容,为什么会推高链上衍生品需求
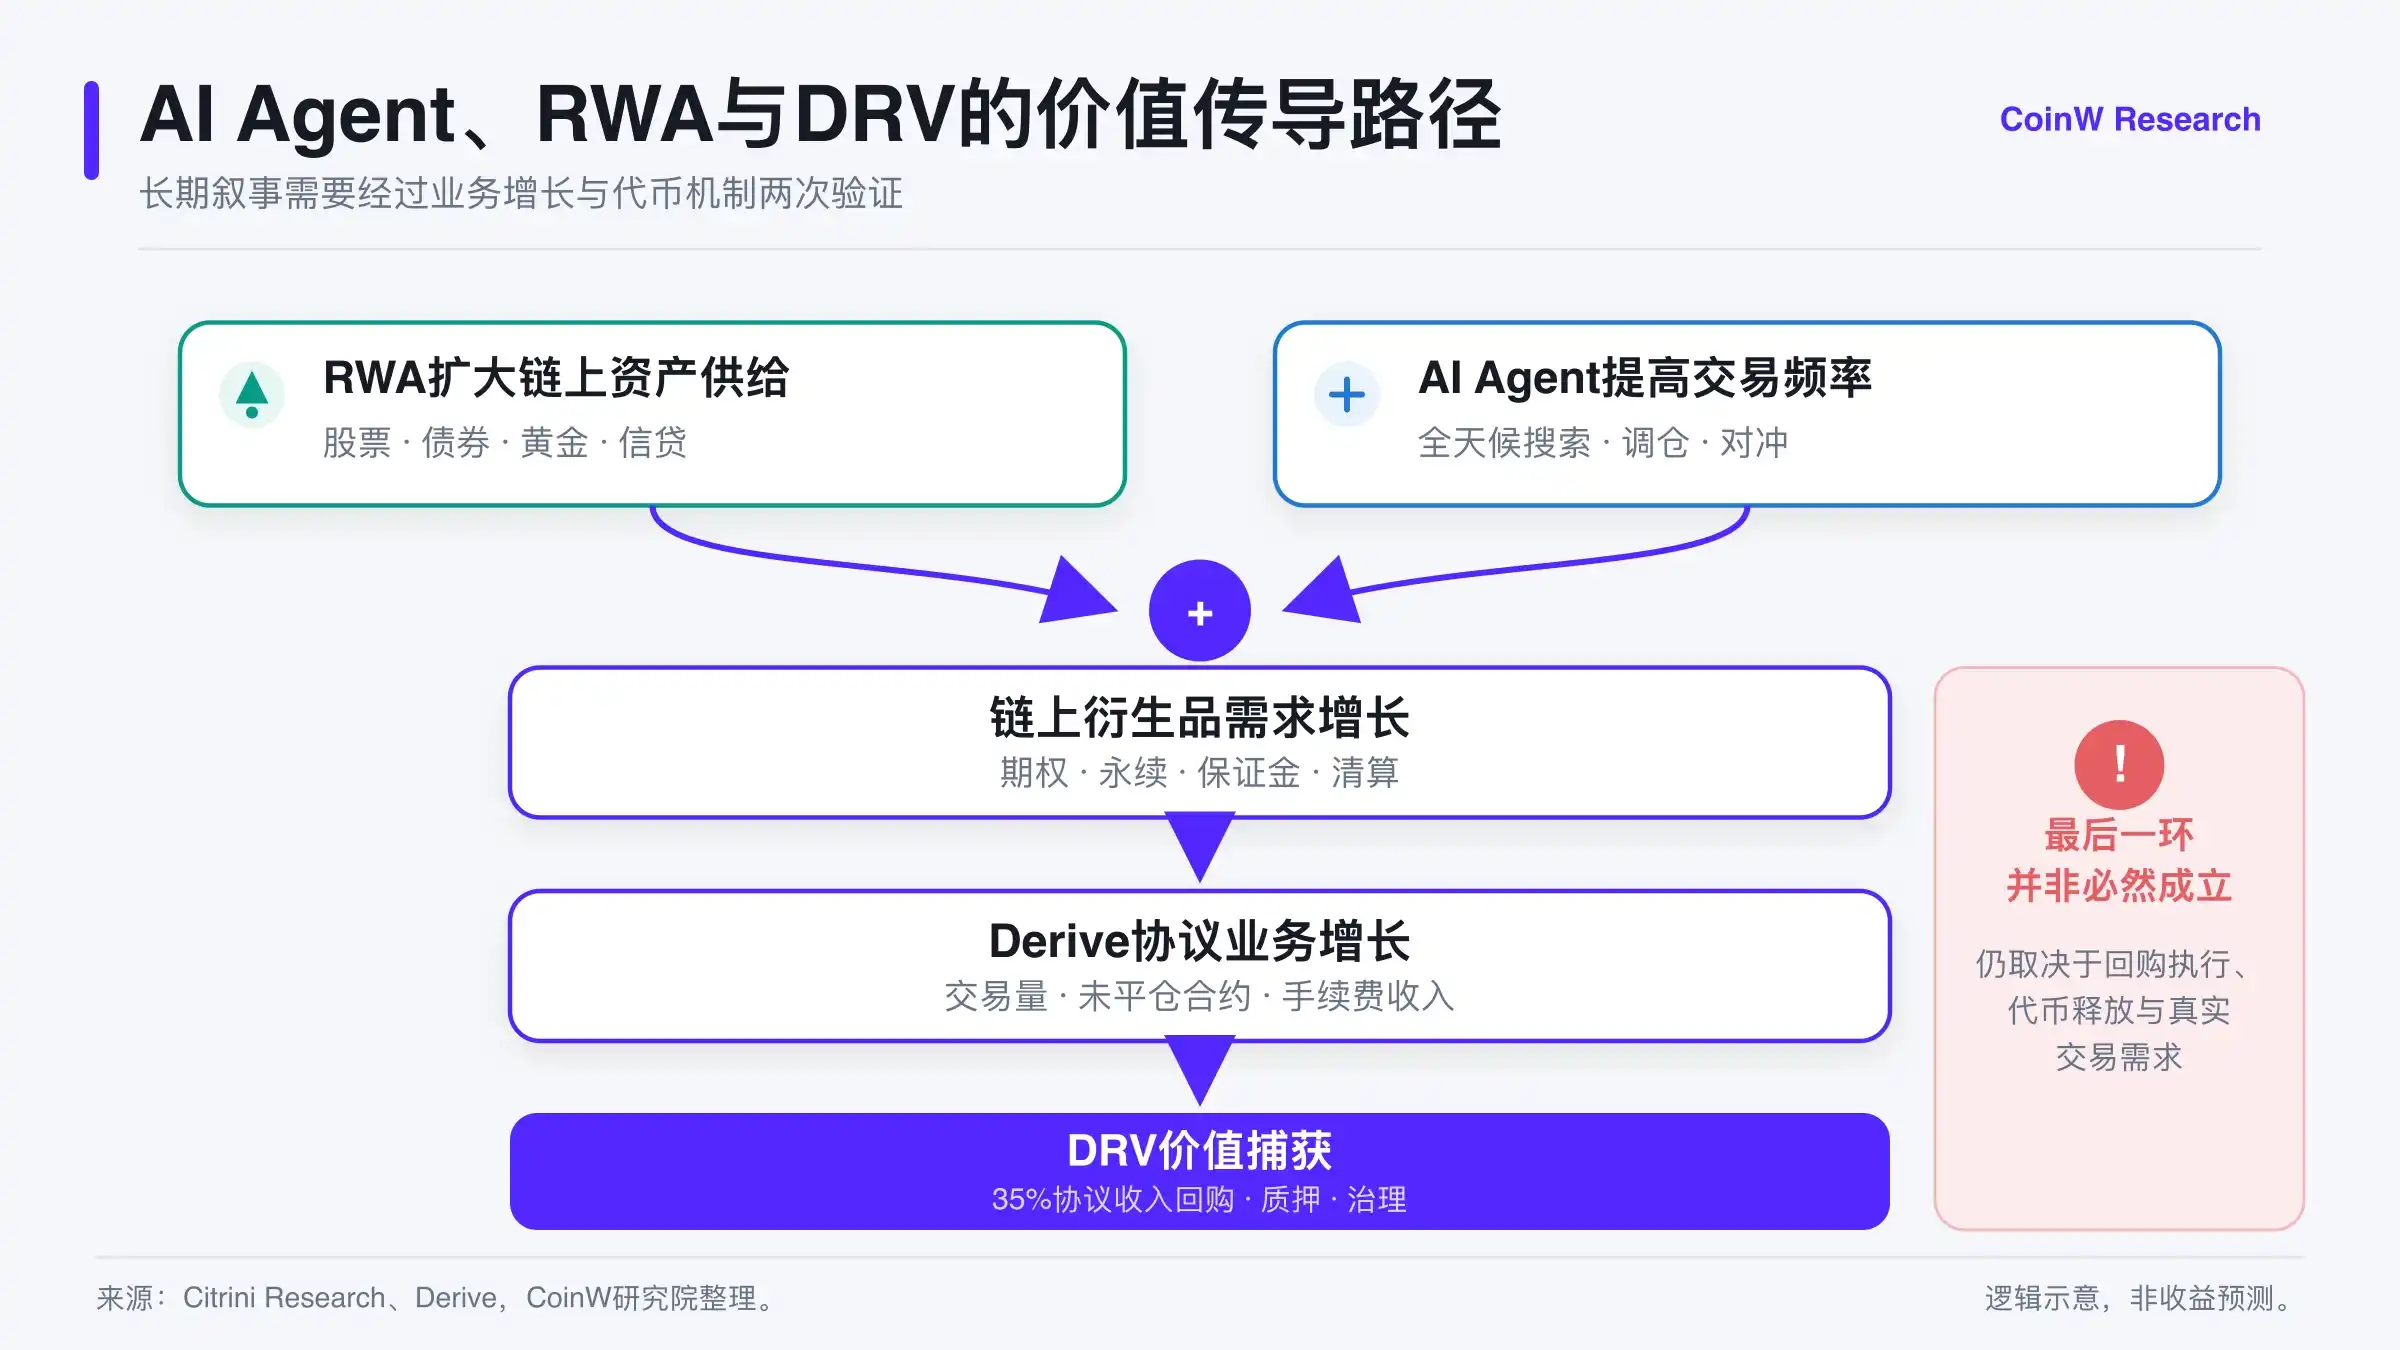
Citrini 的判断建立在两条主线上。第一,股票、债券、黄金和信贷等现实世界资产逐步上链,可交易资产范围扩大;第二,AI Agent 开始具备自主搜索信息、比较价格和执行交易的能力,未来可能成为全天候运行、自动调整仓位的新型交易者。
资产种类增多之后,需求不会只停留在简单买卖。投资者还会需要对冲价格波动、锁定未来成本,或者在不卖出持仓的情况下控制风险。由此,期权和永续合约等衍生品的应用空间被进一步打开。按照这一路径,RWA 扩大了资产供给,AI Agent 可能提升交易频率,而衍生品协议则承接定价、保证金、对冲和清算等需求,并持续产生手续费收入。
这也是 Citrini 所说的“收费入口”逻辑:如果某个协议能够提供更深的流动性、更可靠的风控和更顺畅的交易体验,它就更有机会在链上金融基础设施中占据收费位置。
不过,这条逻辑并不意味着行业空间已经自然兑现。期权产品涉及不同行权价、到期日和波动率,做市和风险管理的复杂度高于现货交易,普通用户的参与门槛也更高。链上衍生品能否真正形成规模,最终仍要看真实交易需求和产品竞争力。
Derive 从 Lyra 演变而来,链上期权是核心标签
Derive 的前身是 2021 年上线的链上期权协议 Lyra。经过数年扩展后,Derive 已从单一期权平台发展为覆盖期权、永续合约和现货交易的综合衍生品协议。
在产品侧,期权仍是 Derive 最鲜明的特征。与更偏向做多做空表达的永续合约相比,期权更适合风险管理场景。文中举例称,若投资者持有 ETH,但担心短期下跌又不愿直接卖出,可以通过支付权利金买入看跌期权,为现有仓位增加保护。Derive 还支持组合保证金、交叉保证金和多资产抵押,以综合计算不同仓位风险,提高资金使用效率。
在技术架构上,Derive 运行于基于 OP Stack 构建的 Derive Chain,采用链下撮合、链上结算模式。订单在链下完成快速匹配,保证金管理、清算和最终结算则由链上协议执行。这种设计兼顾了交易效率与资产自主控制,但协议运行仍依赖链下撮合系统、预言机和做市商的稳定性。
链上期权市场占优,但与中心化平台仍有明显差距
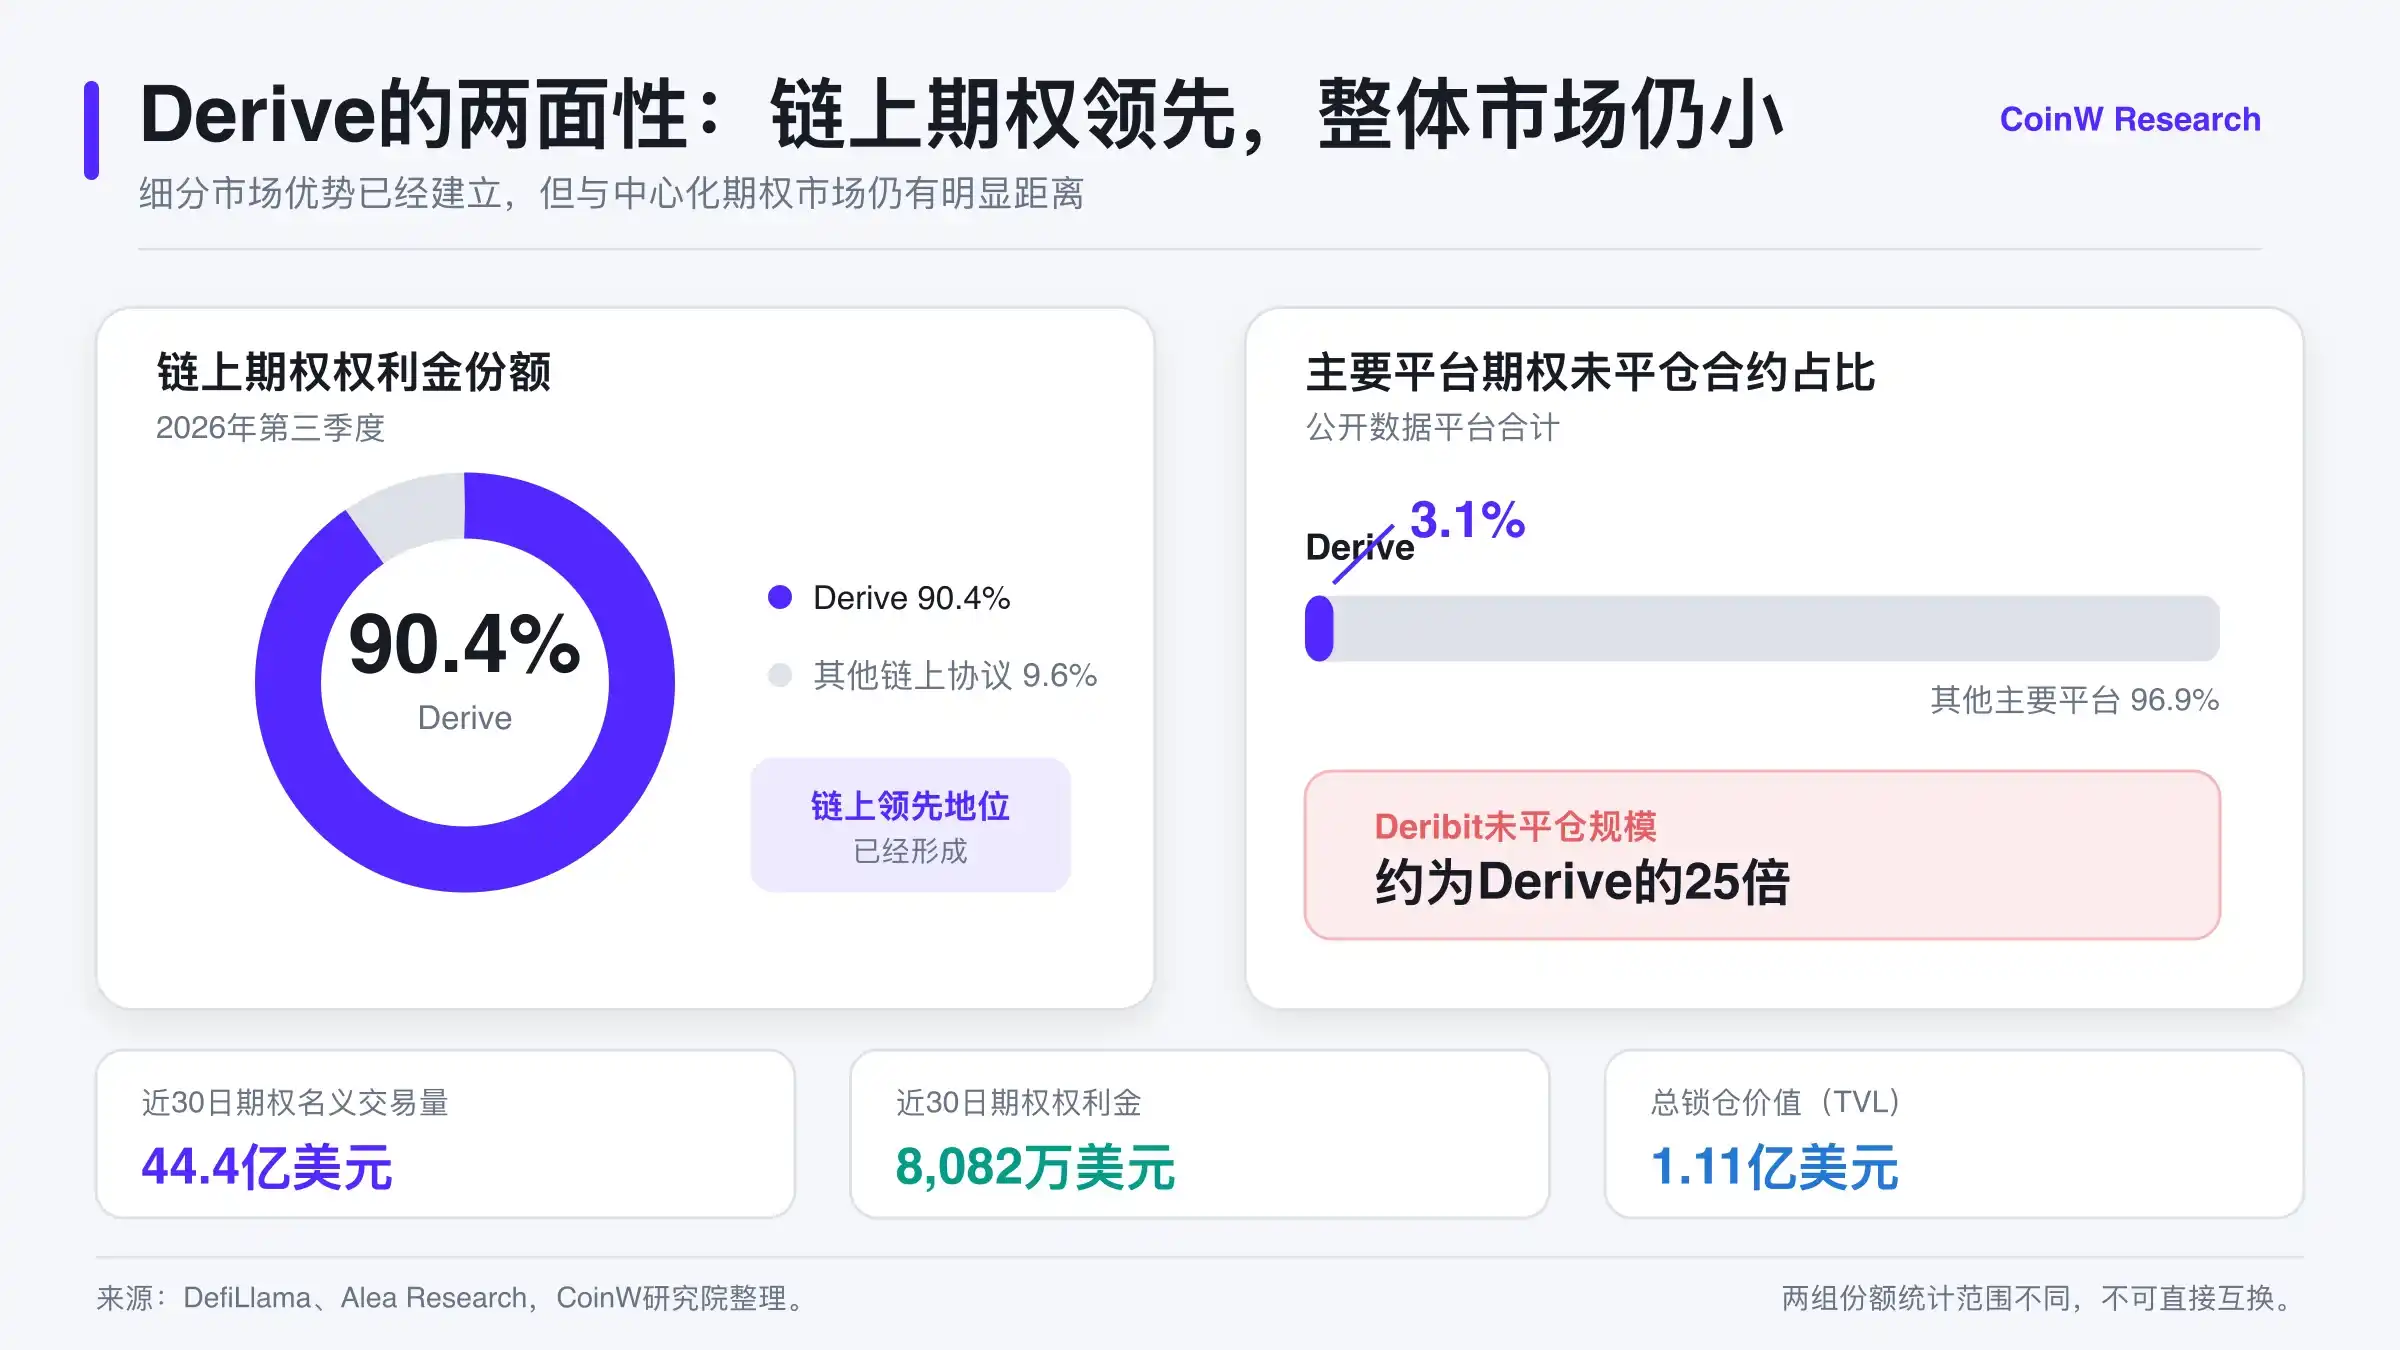
从业务数据看,Derive 在链上期权赛道已经占据领先位置。截至 10 月 10 日,DefiLlama 数据显示,Derive 近 30 日期权名义交易量约 44.4 亿美元,期权权利金成交额约 8082 万美元,总锁仓价值(TVL)约 1.11 亿美元。2026 年第三季度,Derive 在链上期权权利金交易量中的占比约为 90.4%,显示出其在这一细分领域的优势。
但链上领先,不等于在整个期权市场中已经具备与中心化平台相当的体量。根据 Alea Research 统计,在 Deribit、OKX、Bybit、Binance 和 Derive 等平台中,Derive 的期权未平仓合约占比仅约 3.1%,而 Deribit 的规模仍约为其 25 倍。
这组数据说明,Derive 的优势主要体现在链上结算透明、用户自主管理资产,以及与 DeFi 协议的组合能力;它的短板则是流动性深度和做市规模仍落后于成熟的中心化平台。后续能否继续扩大业务,既要看链上衍生品赛道本身是否增长,也要看它能否继续缩小与中心化平台之间的差距。
35% 协议收入用于回购,DRV 的价值捕获仍要看收入规模
Derive 的业务增长,并不会自动转化为 DRV 价格上涨。DRV 的长期价值,仍要回到协议收入、回购机制和代币供给之间的关系。
截至 10 月 10 日,DefiLlama 数据显示,Derive 近 30 日总手续费约 71.4 万美元,其中协议收入约 57.4 万美元。文章指出,虽然 2026 年的业务规模较 2025 年已有明显扩大,但期权交易容易受市场波动和机构大额订单影响,短期放量未必能够持续。相比名义交易量,协议最终实际获得多少收入,以及在激励减少后用户是否继续交易,更能反映业务质量。
DRV 的用途包括质押、治理和生态激励。持有人可以将 DRV 质押为 stDRV,参与协议治理并获得奖励。2026 年 4 月,Derive DAO 经治理调整,将用于回购 DRV 的协议收入比例从 25% 提高至 35%,同时把每周质押奖励从 25 万枚下调至 10 万枚,并将解除质押等待期从 28 天缩短至 7 天。
从机制上看,这一调整建立了较清晰的价值传导路径:交易增加,协议收入增长,其中 35% 可用于从市场回购 DRV,形成潜在买盘。但回购资金到底有多大,仍要回到当前收入水平测算。
按近 30 日约 57.4 万美元协议收入简单年化,全年收入约为 688.8 万美元;按照 35% 回购比例推算,理论回购资金约为 241 万美元。若与目前约 4 亿美元的 DRV 流通市值相比,年化回购规模仅约 0.6%。这意味着回购机制虽已建立,但在当前收入水平下,还不足以单独支撑 DRV 的市场估值。
文章还提示,回购并不等于销毁,也不等于直接分红。买回的 DRV 可能继续持有,或按治理安排再次用于激励。与此同时,Derive 每周仍发放约 10 万枚 DRV 作为质押奖励,一年约 520 万枚。因而,除了回购金额,市场还需要关注买回代币的实际去向,以及回购需求能否抵消新增流通供给。
总供应扩张至 15 亿枚,新增流通仍是估值变量
DRV 最初继承了 LYRA 的 10 亿枚代币总供应量,但 2025 年治理批准新增 5 亿枚,用于贡献者激励、机构合作、做市和生态发展,使总供应量扩大至 15 亿枚。文章据此指出,DRV 的供应规模并非完全固定,未来仍可能受到治理决策影响。
截至 10 月 10 日,CoinMarketCap 数据显示,DRV 流通量约 7.38 亿枚,占总供应量的 49.2%;流通市值约 4.04 亿美元,完全稀释估值(FDV)约 8.21 亿美元。由于当前流通代币尚不足总量的一半,未来贡献者、基金会和生态激励代币继续释放,可能带来新的供给压力。
文中同时提到,不同平台对流通量的统计存在差异,仍需结合官方解锁安排和链上钱包变化进一步判断。
短期看资金交易,长期看收费能力能否兑现
Citrini 报告确实为 DRV 带来了新的市场关注,但文章认为,短期价格表现已经明显快于协议基本面的变化。以当时数据计算,24 小时成交量相当于流通市值的约 27%,显示资金交易活跃,同时也意味着价格更容易受到消息、市场情绪和杠杆资金影响。
如果 DRV 的上涨主要来自报告传播,而 Derive 的期权交易、未平仓合约和协议收入没有同步增长,市场交易的更多仍是未来预期。相反,只有业务数据持续改善,关注度才可能逐步转化为真实需求。
从长期看,Derive 有机会受益于链上资产扩张和自动化交易的发展,但也同时面临中心化平台的流动性优势、同类协议竞争以及代币供给压力。文章给出的后续观察重点包括四项指标:实际交易需求、协议收入、回购执行规模和新增流通供给。
文末提示,本文仅用于市场研究与信息分析,不构成任何投资或交易建议。



