DRV 已经从低估走到高估。按当前价格买入,市场买的更像是一张押注链上期权垄断前景的未来彩票,而不是项目眼下的收入能力。
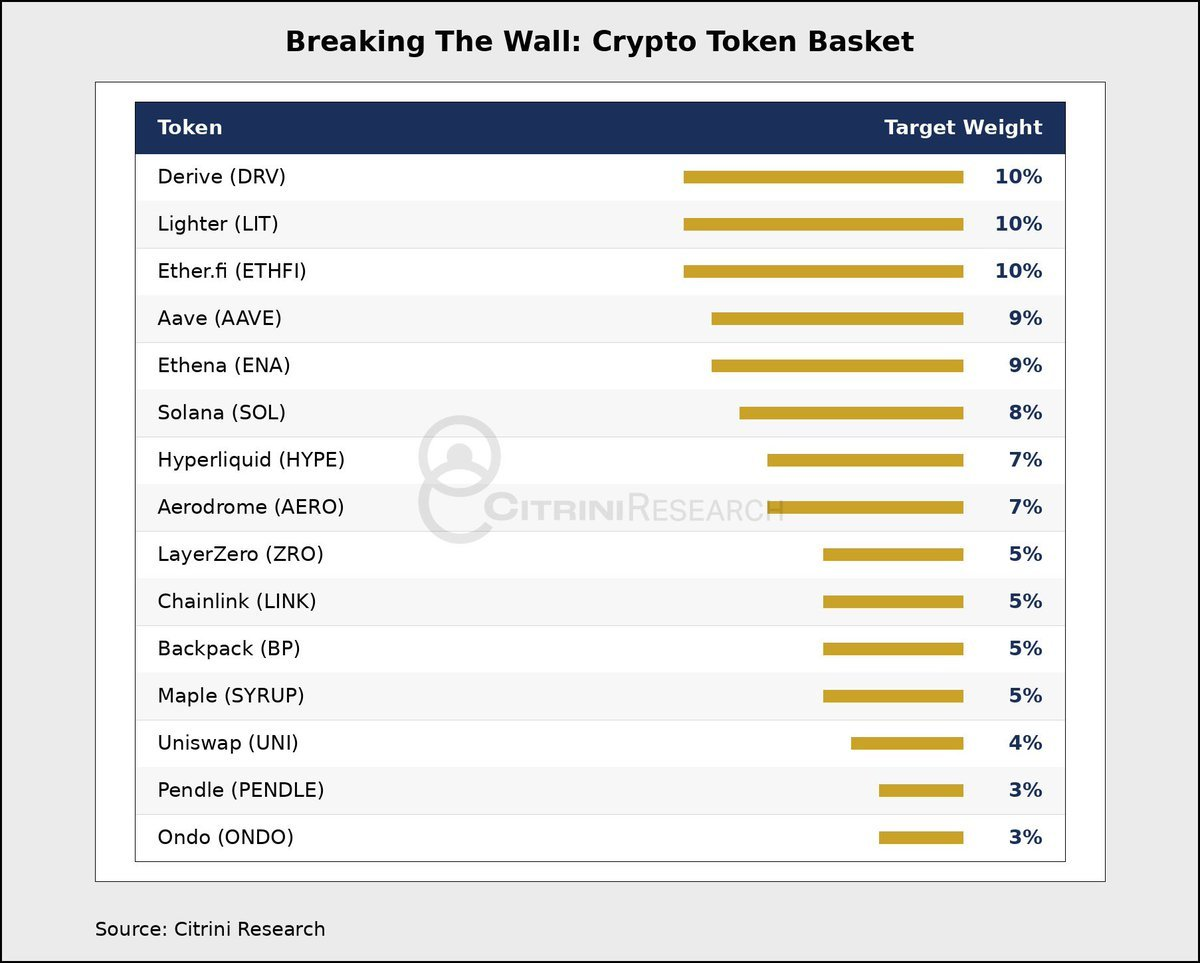
10 月 8 日,原本并不看好加密资产的宏观研究机构 Citrini Research 发布报告《Breaking The Wall》,在体验并研究当前多类加密产品后,公开列出了一份加密持仓组合。Derive 的代币 $DRV 与 Lighter、Ether.fi 并列拿到 10% 的最高配置权重,这也让这个做加密期权的项目进入更多投资者视野。
受机构公开建仓影响,截至 10 月 10 日,$DRV 报价企稳在 0.55 美元附近,近 7 天涨幅达到 44%,近一个月累计涨幅约 260%,距离 0.5693 美元的历史高点只差一步。
问题也随之变得直接:业务、买盘和机构关注度都已经到位后,现在再买 DRV,是否还划算?
静态估值已经不便宜,市场在交易未来增长
如果把链上真实现金流和当前市值放在一起看,DRV 现在的静态估值并不低。
根据 DeFiLlama 最近 30 天数据,Derive 用户共支付约 71.48 万美元交易费用;扣除做市商返佣后,协议净收入约为 57.49 万美元。与此同时,DRV 当前流通市值约为 5.51 亿美元,FDV 约为 8.27 亿美元。
若将单月数据直接年化,得到的估值倍数分别是:
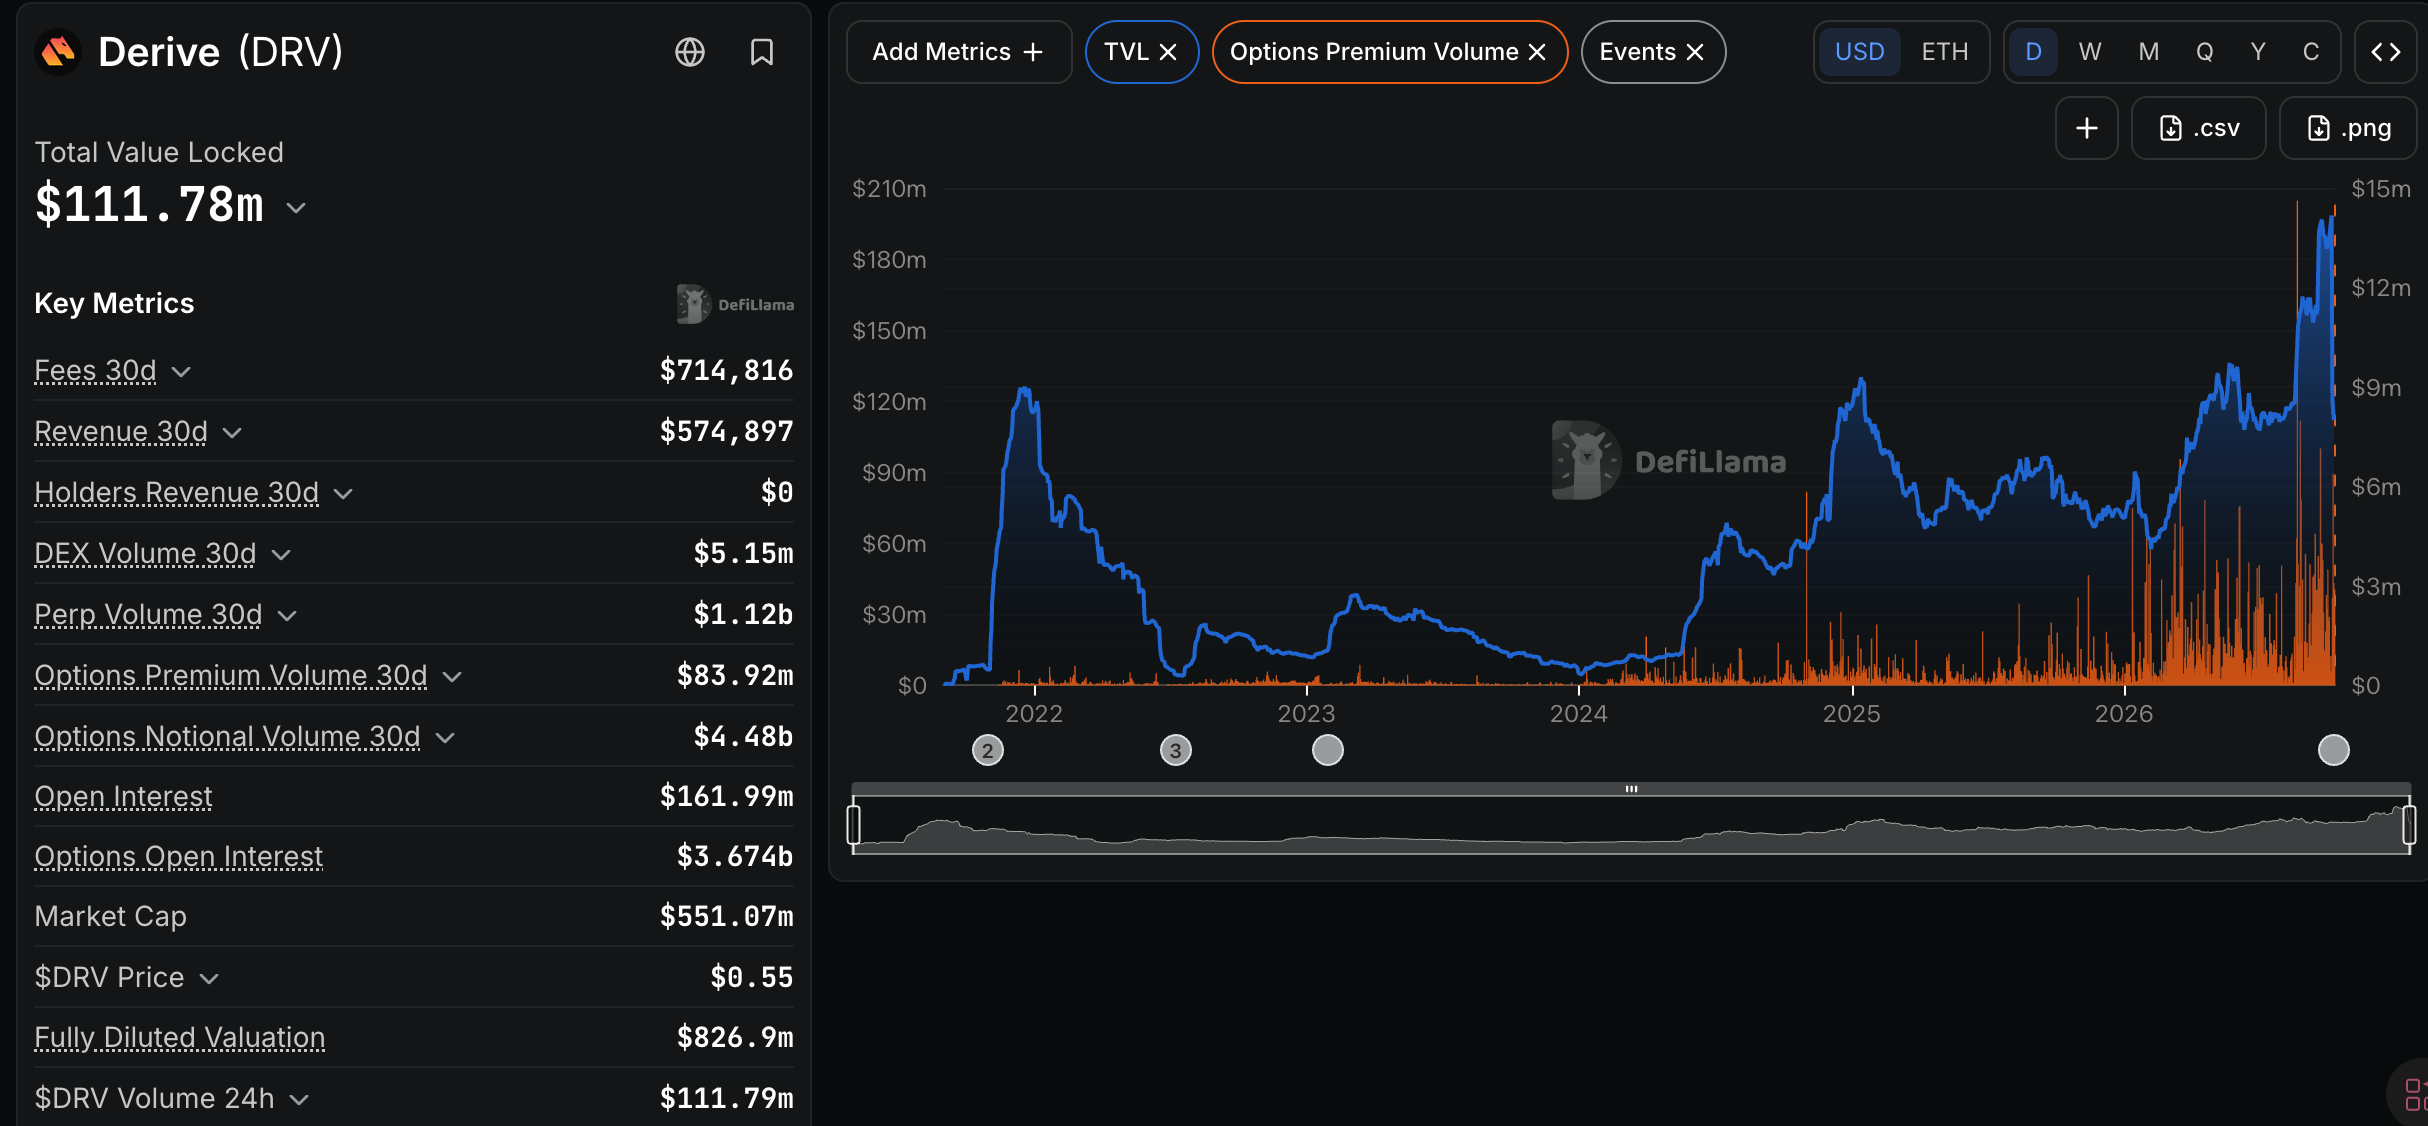
- 代币流通市值 / 年化费用 = 64 倍
- 代币流通市值 / 年化协议收入 = 79.5 倍
- FDV / 年化费用 = 96 倍
按这个口径看,现在买入 DRV,从收入角度理解,相当于花接近 80 美元去买它 1 美元的年利润。这个价格已经谈不上便宜。
这也解释了为什么不少英文区分析在讨论 DRV 时,重点已经不再是当前收入,而是未来增长空间。因为在现有估值下,只有当收入和使用量继续明显放大,当前价格才有支撑。
文中拿 Hyperliquid 的成长路径作参照。其在完成初步交易量积累后,手续费收入出现非线性增长:交易量增长 10 倍,手续费收入增长了 88 倍。Derive 目前刚走完“交易量爆发”的第一步,过去一年名义交易量从 6.6 亿美元升至 50 亿美元。
这意味着,当前入场资金押注的并不是 Derive 眼下每年几百万美元的静态收入,而是它能否从交易量增长,进一步跨到手续费快速放大的阶段。按多头的逻辑,如果 Derive 后续利润还能再放大 5 倍,那么在当前市值下,估值成本就会从“花 80 块买 1 块利润”降到“花 16 块买 1 块利润”。
链上期权市场并不大,但 Derive 已占据绝对份额
对于很多做合约交易的用户来说,一个常见问题是:去中心化永续合约已经相对成熟,界面简单、流动性也更好,为什么还需要链上期权?
文中给出的判断是,永续合约和期权服务的是两类不同需求。永续合约在极端行情或插针时,爆仓可能发生在瞬间;而期权买方的最大损失在下单时就已经锁定,成本就是最初支付的权利金。
对专业交易者而言,单开裸头寸并不常见。更常见的做法是一边持有现货或永续仓位,一边买入期权做对冲。Derive 的关键竞争力不只是前端界面,而是允许把期权和对冲头寸打包计算保证金,避免重复占用资金,降低大资金的使用成本。除此之外,大额客户还可以提交整套复杂对冲策略,让做市商直接在链上打包报价。
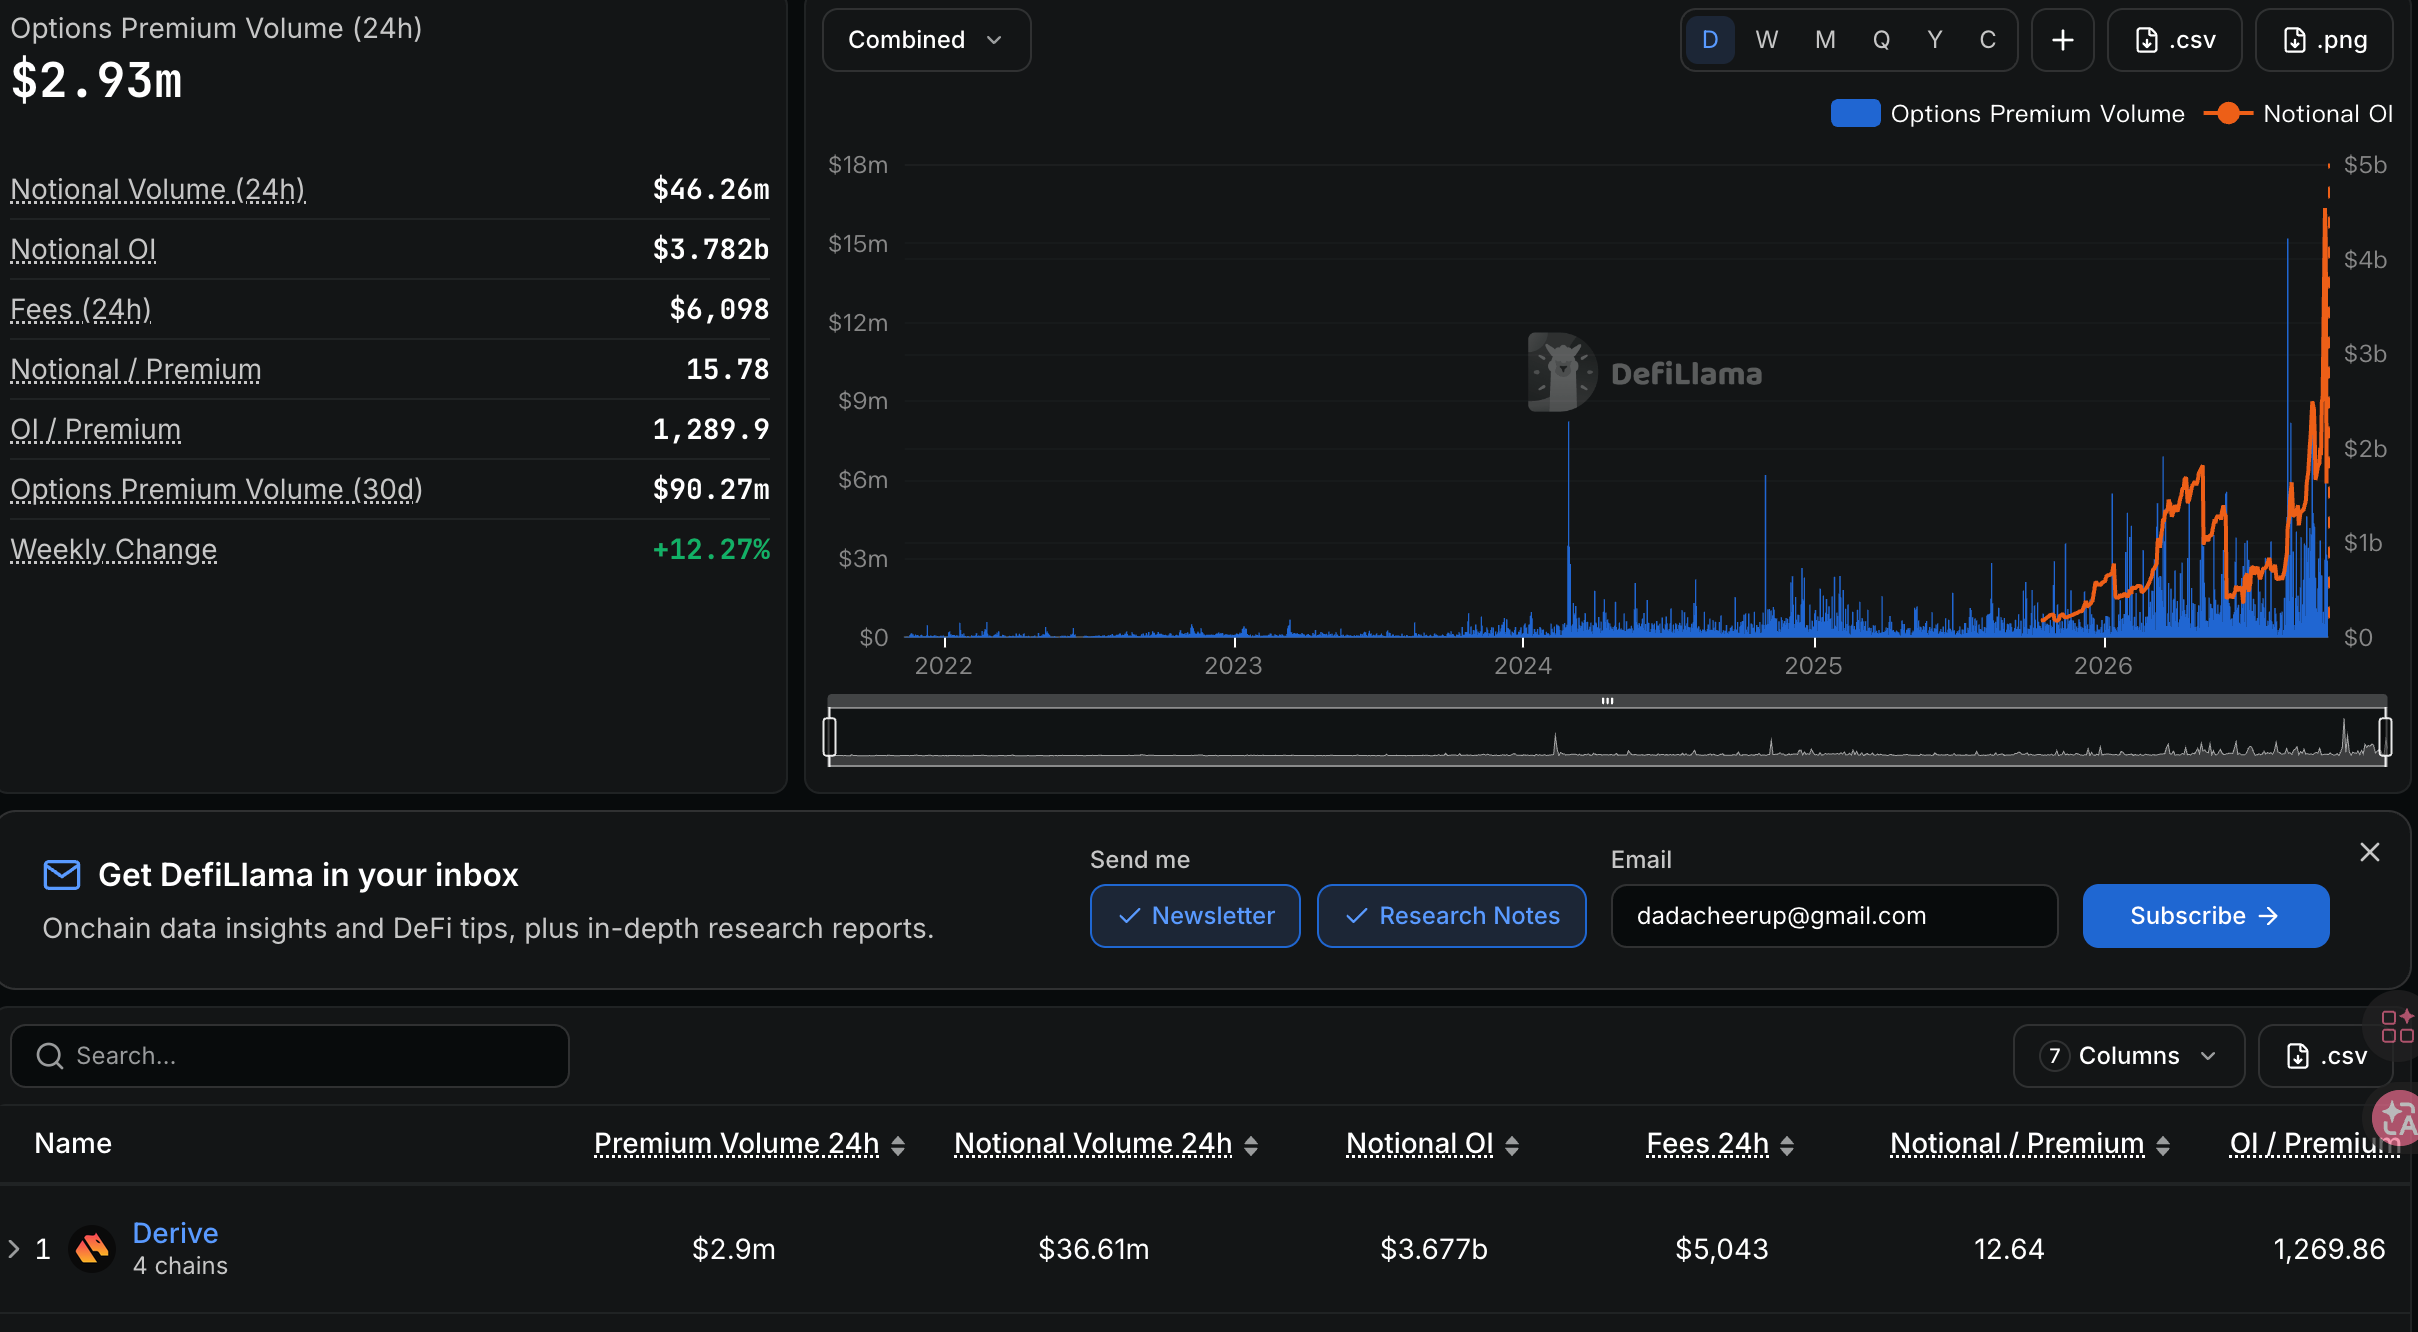
根据 DeFiLlama 公共数据,今年 9 月链上期权权利金成交量大约为 7767 万美元,其中 Derive 一家占比约 91.7%。
如果把视角从链上扩展到整个加密期权市场,Derive 在 V3 提案中披露的数据则显示,以今年 9 月上旬为例,Derive 自身期权未平仓合约约为 20 亿美元,而全球整个加密期权市场、主要集中在 Deribit 等中心化交易所的期权 OI 规模约为 400 亿美元。
这组数据对应两层含义。第一,在链上存量市场里,Derive 已经基本占满现有池子。第二,当前高估值背后的真正逻辑,是市场在押注那 400 亿美元的中心化存量,未来哪怕只有 10% 到 20% 迁移到链上,也足以支撑更大的业务空间。
也正因为如此,市场愿意给 Derive 画出更大的增长空间。文中将这种预期类比为早期中心化交易所仍占主导时,市场并不相信 Hyperliquid 能在链上永续合约市场切出份额。
竞争窗口仍在,Hyperliquid 暂未直接切入标准期权
另一个市场担心的问题是,如果 Perp DEX 赛道的头部平台 Hyperliquid 转身做期权,Derive 会不会很快失去优势。
文中给出的答案是否定的。按照 Hyperliquid 公开的 HIP-4 规范,其主推的是二元期权,即收益封顶的结果预测合约。其创始人 Jeff 也基本确认,短期内不会做标准香草期权,而后者正是 DRV 当前的主要业务。
二元期权更偏向事件预测,无法满足专业机构进行复杂波动率交易和 Delta 对冲的需求。这意味着,链上最强势的竞争者目前主动避开了最传统的期权市场。
至于另一个潜在对手 Lighter,虽然号称将在年底推出香草期权,但按文中说法,最快也要等到四季度末甚至更晚才能上线。
这给 Derive 留出了一段相对完整的窗口期:头部平台暂时不抢,潜在对手尚未交付。Derive 正在利用这段时间推进 V3 版本,把资金托管与结算迁回以太坊主网,同时开放跨资产保证金和底层金库接入,希望把底层结算能力协议化。
如果这一方向成立,即便未来有其他团队做出更轻量、体验更好的前端界面,底层交易和费用分配仍可能经过 Derive。
10 月 14 日回购比例上调至 50%,但买盘强度也要重新计算
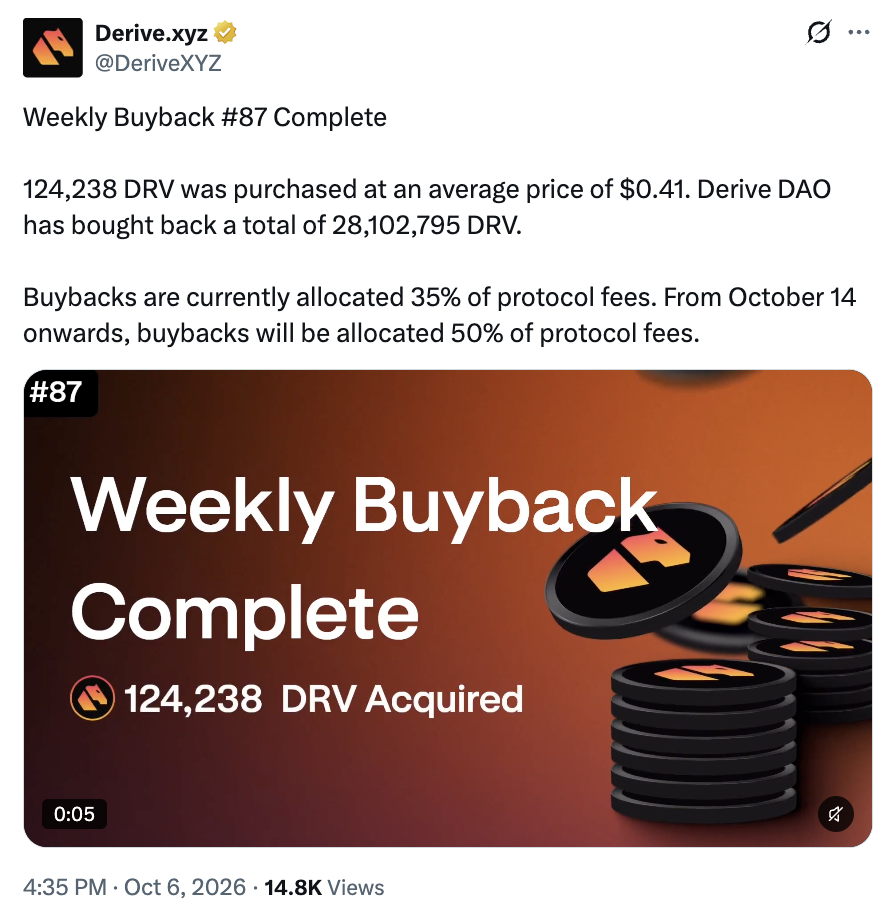
从二级市场角度看,很多多头继续持有 DRV 的核心理由,来自其代币机制。协议此前会把 35% 的费用直接用于二级市场回购 $DRV,目前累计回购已超过 2800 万枚。随着 V3 上线,社区已经通过决议,从 10 月 14 日开始,这一回购比例将强制上调到 50%。
表面上看,这是一项明确的买盘利好。但文中也提醒,交易者需要把另一笔账算清楚:协议回购金额虽然来自真实费用,但在币价已经大幅上涨后,同样金额能吸收的抛压其实明显下降。
过去一个月,DRV 币价已经上涨近 260%。假设协议每个月拿出 35 万美元回购,当币价在 0.15 美元时,这笔资金可以买走 230 多万个代币;而当币价升至 0.55 美元时,同样 35 万美元只能买走 60 多万个代币。
因此,10 月 14 日新规生效后,真正的考验才开始出现:这 50% 的真实买盘,能否承接高位获利盘的卖压,以及代币常规解锁带来的抛压,将成为检验 DRV 价格韧性的第一块试金石。
观察重点落在 Q4 收入和 Lighter 进度
在 Citrini 的公开配置带动下,DRV 已经完成第一轮情绪驱动的估值修复。按文中的测算,当前价格已经提前计入部分增长预期,安全边际并不明显。
基于这一判断,文中认为,更理性的做法不是在当前位置重仓追高,而是先建立底仓,再观察几个关键指标。
第一个指标是 Q4 的真实收入表现。V3 上线后,可以直接观察 DeFiLlama 上的月度费用数据。文中把 9 月约 70 万美元的费用视为及格线;如果 11 月、12 月数据继续上行并突破 100 万美元,说明市场押注的“手续费暴增飞轮”可能真的开始启动。反过来,如果数据转弱,则意味着期权业务并没有接住机构推荐带来的关注,当前接近 80 倍的估值就会显得过于依赖情绪。
第二个指标是竞品 Lighter 的推进情况。Derive 当前享受的是窗口期红利,而 Lighter 也是 Citrini 组合中与 DRV 并列 10% 权重的项目之一。如果其计划中的香草期权产品能在 Q4 末按时上线,链上期权这块本就不大的市场,竞争格局就可能发生变化。
基于这一点,文中还提到一种更稳妥的做法,即同时配置 DRV 和 LIT,做双向下注。
文章最后提醒,加密代币仍然更多由叙事驱动。真实收入叙事虽然比单纯讲故事更接近传统财务指标,但价格依旧会受到市场情绪和加密大盘波动影响,投资者仍需自行研究。