
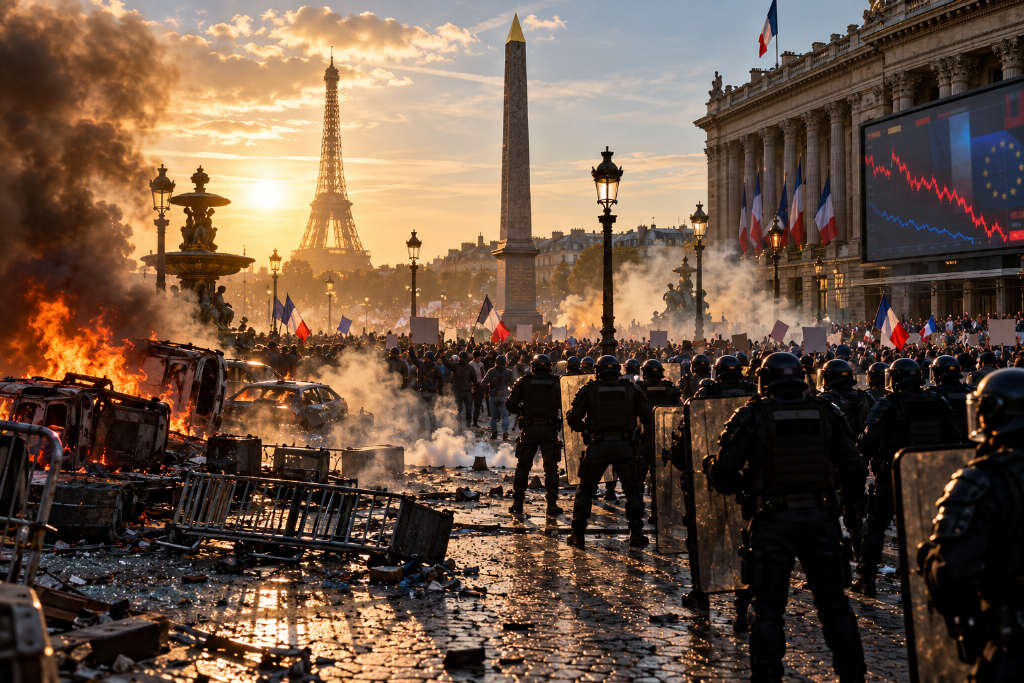
法国周末爆发大规模抗议后,社会动荡、政治不稳与国债攀升在 19 日拖累法国资产。根据 CNBC 报道,法国 10 年期国债收益率跳升逾 10 个基点,仍处在数十年来高位附近;2 年期与 30 年期收益率分别上升 6 个基点和 8 个基点。巴黎 CAC 40 指数早盘下跌 1.34%,欧元兑美元下跌 0.28%,兑英镑下跌 0.24%。
数十万人上街,逾 2,000 人被捕
数十万人在周末走上街头,抗议政治瘫痪、生活成本,以及学校和医疗等公共服务现状。巴黎、里昂和马赛等城市的集会随后演变成焚烧建筑与汽车、并与警方发生冲突的场面,超过 2,000 人被捕。
RBC BlueBay 资产管理市场策略主管 Mike Bell 在接受 CNBC 采访时表示:「看起来不是债市暴动,就是人民暴动,或者两者都有。」他认为,法国需要整顿财政并提高退休年龄,「如果还没开始谈这件事,街头就已经这样,很难想象真的要提高退休年龄时会发生什么事。」
法德国债利差升至欧债危机以来高位
法国相对德国需要多支付的国债收益率,也就是 OAT-Bund 利差,已经升至 2010 年代初欧债危机以来最高水平。法国国债收益率目前也已高于意大利与希腊,法国基准借贷成本触及 2002 年以来最高。
外资持有法国国债的比例,也从 2022 年初约 48% 升至 2026 年初接近 60%。
市场关注大选与预算协商
CNBC 指出,市场当前主要担心明年总统大选。极右派领袖雷朋(Marine Le Pen)在多项民调中领先。另一个疑虑,是由总理勒克努(Sébastien Lecornu)领导的少数派政府,能否通过仍在协商中的 2027 年预算。此前,预算协商已经让勒克努的两位前任下台。
法国目前赤字约占 GDP 的 5%,高于欧盟超额赤字程序设定的 3% 上限。
机构观点聚焦流动性与需求
高盛欧洲股票资深策略师 Sharon Bell 表示,目前的情况还不需要欧洲央行紧急介入,欧洲央行也不想动用传导保护工具(TPI);但如果利差开始扰乱市场流动性,欧洲央行就会出手。
评级机构 KBRA 主权评级资深总监 Ken Egan 则表示,上周的标售显示,法国国债的底层需求「仍然相当稳固」。法国央行行长 Emmanuel Moulin 上周对 CNBC 表示,收益率上升来自政治不确定性,政府仍有可能在 2029 年把赤字降回 3%。



