
高盛在 2026 年 9 月 11 日发布的美光科技 4Q 前瞻报告中,维持中性评级,并给出 12 个月目标价 1100 美元。按 9 月 10 日收盘价 977.41 美元计算,对应上行空间为 12.5%。这一定价基于 18 倍正常化每股收益 62 美元。
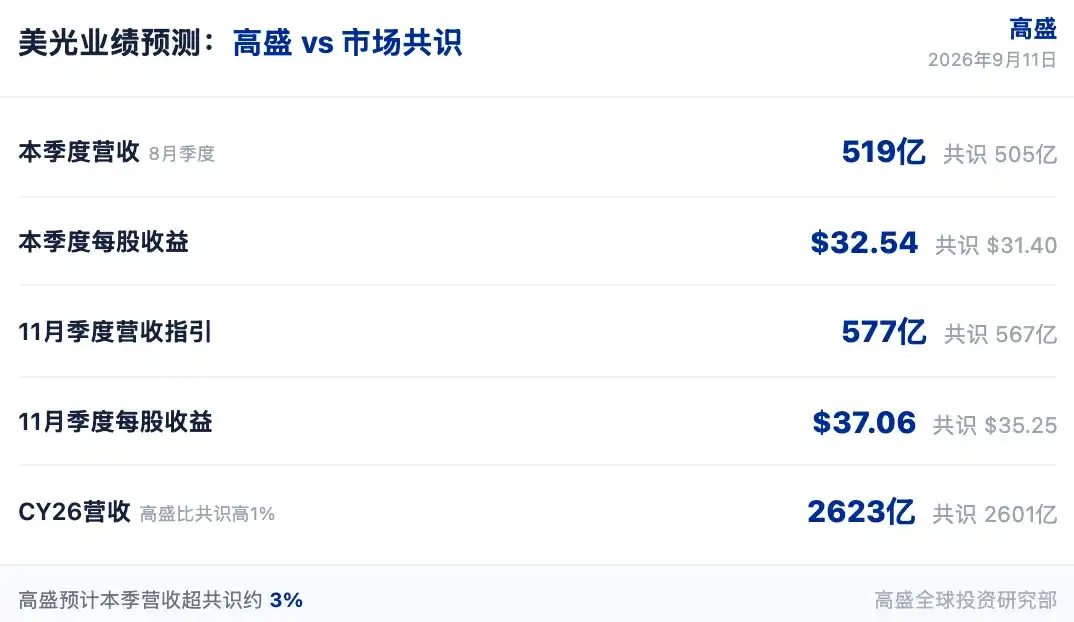
高盛预计,美光本季度营收为 519 亿美元,毛利率 87.3%,每股收益 32.54 美元,三项指标都高于市场共识。
本季度业绩预期高于市场共识
高盛分析师 James Schneider 在报告中表示,投资者目前主要关注战略客户协议(SCA)、资本回报计划和 HBM4 产品趋势。报告认为,DRAM 和 NAND 供应仍然紧张,美光有望再度交出强劲季度,营收和业绩指引都可能高于市场预期。
就本季度数据看,高盛预计营收 519 亿美元,市场共识为 505 亿美元;毛利率预计 87.3%,市场共识为 87.0%;每股收益预计 32.54 美元,市场共识为 31.40 美元。其中,营收较市场共识高约 3%。
高盛还提到,投资者仓位整体偏正向,原因是 DRAM 和 NAND 持续紧张。但也有部分投资者担心竞争对手长期供应增加,尤其是来自中国的扩产可能带来影响。
11 月季度指引预期继续高于共识
对于 11 月季度指引,高盛预计美光营收为 577 亿美元,高于市场共识的 567 亿美元;毛利率预计 88.1%,高于市场共识的 87.5%;每股收益预计 37.06 美元,高于市场共识的 35.25 美元。
高盛预计,美光给出的 11 月季度营收指引将体现环比低双位数增长,主要受产品组合和增量定价推动。
在价格趋势方面,高盛认为 DRAM 价格动能仍在延续,市场预期虽然偏高,但相较前几个季度已经温和一些。针对 HBM 业务,高盛称美光当前在 HBM 市场的份额约为 20%,投资者普遍预期公司能够维持或扩大这一份额。
高盛上调 CY26 至 CY29 财务预测
在全年预测上,高盛对 CY26 的营收和每股收益预测分别比市场共识高 1% 和 3%。其中,CY26 营收预计为 2623 亿美元,市场共识为 2601 亿美元;CY27 营收预计为 2676 亿美元,市场共识为 2647 亿美元;CY28 营收预计为 2802 亿美元,市场共识为 2606 亿美元。
高盛同时首次引入 CY29 预测,预计营收 2845 亿美元,每股收益 174.22 美元。
报告称,上调营收和每股收益预测,主要基于对 DRAM 需求的最新判断以及近期定价趋势。以 CY27 为例,高盛当前营收预测较此前旧预测高 4.9%,毛利率预测较旧预测高 80 个基点。
战略客户协议与资本回报成为市场焦点
高盛认为,投资者预期美光将签署更多战略客户协议,市场将重点观察这些新协议的定价水平,以及其与此前协议之间的差异。
在高盛看来,战略客户协议的定价结构将直接影响未来几个季度的营收可见度和利润率,这也是当前市场讨论的重点之一。
资本回报方面,高盛预计,围绕股票回购计划的表态会成为市场关注重点,尤其是在 CHIPS 法案限制解除之后。报告提到,美光此前因 CHIPS 法案限制,股票回购能力受到约束。随着限制解除,市场正关注公司是否会启动大规模回购。高盛认为,资本回报计划的规模和启动时间,是影响股价的关键变量。
HBM4 路线图和中国竞争仍是核心变量
在 HBM 路线图方面,高盛预计美光将就其 HBM 市场份额作出说明,并披露更多有关 HBM4 出货和 HBM4E 采样的信息。
高盛表示,投资者预期美光将维持或扩大当前约 20% 的 HBM 份额,而 HBM4 的出货节奏以及 HBM4E 的采样进展,将成为判断美光在下一代高带宽内存竞争中位置的核心指标。
风险方面,高盛列出的上行因素包括 HBM 路线图持续执行、市场份额增长,以及 AI 加速器中 HBM 含量大幅提升。下行风险则包括 CXMT 持续获取 DRAM 市场份额,并对定价动态带来负面影响。报告指出,CXMT 是中国 DRAM 厂商,其份额扩张可能压制 DRAM 价格。
高盛还指出,在财报发布后,市场对该股的讨论仍将围绕长期客户协议、超额资本回报,以及长期供应增加展开,尤其是中国市场的新增供应。报告认为,围绕美光的长期争论核心在于,当前由供应紧张带来的定价优势能够持续多久,以及中国竞争对手的产能扩张会否改变供需格局。
附注与风险提示
本文内容源自潮向研究对第三方券商研究报告的整理与解读,涉及的评级、目标价、盈利预测及相关判断,均为高盛分析师观点,仅代表其所属机构立场,不代表潮向研究观点,也不构成任何投资建议。
原文同时提示,市场有风险,决策需独立,相关内容不应作为买卖任何证券的依据。