
MarsBit 10 月 10 日消息,潮向研究整理的高盛集团 2026 年 10 月 8 日报告显示,高盛选出 10 只能源与电力股,全部给予买入评级。按 2026 年 10 月 7 日收盘价计算,这 10 只股票的平均总回报潜力为 27%。
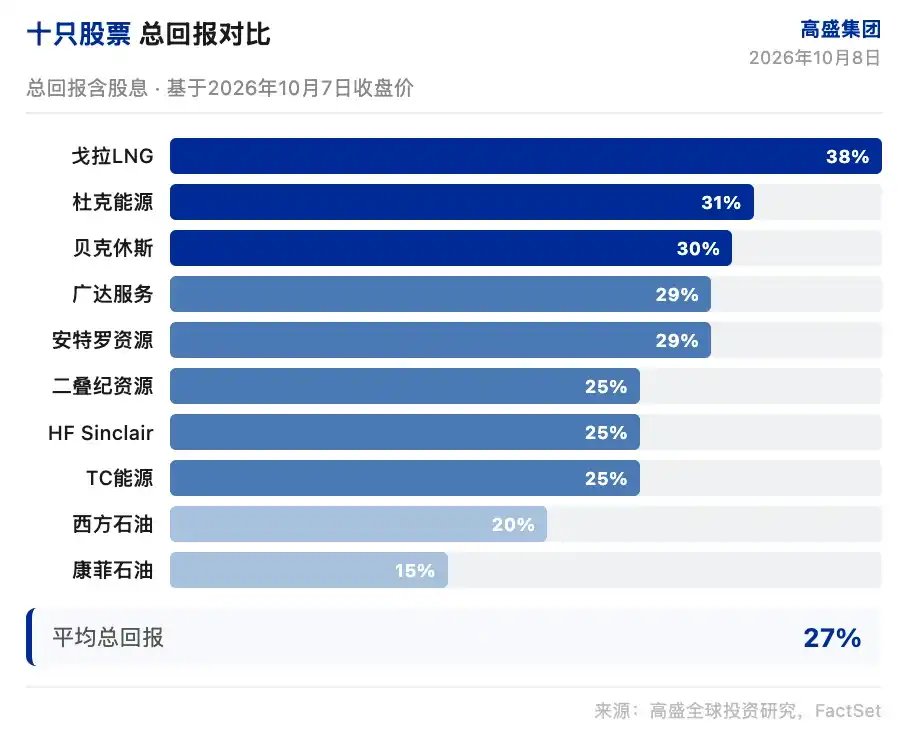
这份报告覆盖四个主题,分别是油气勘探生产、电力与 LNG、炼油、天然气上游中游。高盛称,核心判断是这些股票在当前水平具备有吸引力的风险回报比,且四季度催化剂较为集中。
油气勘探生产:康菲石油、西方石油、二叠纪资源入选
康菲石油目标价为 146 美元,对应总回报 15%。高盛表示,随着 NFE、NFS、Port Arthur 和 Willow 四个主要增长项目投产,康菲石油自由现金流将出现拐点。公司还计划削减 10 亿美元成本。按长期布伦特油价 75 美元假设,高盛预计其自由现金流每股年复合增速可达 20%到 25%。
在股东回报方面,康菲石油的资本回报框架目标是在周期内将 45% 的运营现金流返还股东。高盛预计,2026 年下半年这一分配比例将接近 50%,以弥补上半年偏弱表现。Willow 项目的冬季施工季和夏季模块海运被视为近期关键节点,高盛预计首列火车将在 2027 年初启动。
西方石油目标价 69 美元,对应总回报 20%。高盛提到,已在 8 月 30 日将该股评级从持有上调至买入,并纳入美洲确信名单。高盛预计,西方石油在 2027 到 2028 年的平均自由现金流收益率为 13%,高于大型同业平均的 11%。公司目标是在 2030 年前实现 40 亿美元增量可持续自由现金流。
高盛认为,西方石油去杠杆路径较为清晰,主要债务目标 100 亿美元有望在 2027 年初达成。先进采收技术带来的资源机会超过 40 亿桶油当量,这也是其现金流改善计划的重要支撑。
二叠纪资源目标价 27 美元,对应总回报 25%。高盛预计,公司 2025 到 2028 年自由现金流每股年复合增速约为 20%。年初至今,二叠纪资源已完成 10.5 亿美元补强收购。高盛还预计,公司 2027 到 2028 年平均自由现金流收益率为 16%,高于石油勘探生产同业平均的 13%。
在高盛看来,Waha 天然气定价改善,以及持续推进的地面游戏策略,仍为二叠纪资源提供额外上行空间。
电力与 LNG:数据中心和液化天然气成为两条主线
广达服务目标价 902 美元,对应总回报 29%。高盛认为,广达服务是电网和数据中心建设的关键受益者,公司电力业务约占收入的 80%。通过收购 Cupertino、Dynamic Systems 和 Tri-City,广达服务已具备数据中心建设全价值链能力。
高盛预计,广达服务到 2030 年收入年复合增速约为 15%。其中,765 千伏等大型输电项目将是未来几年的关键驱动。高盛估计,除基础电网 EPC 工作外,公司还将参与多个大型项目。
杜克能源目标价 147 美元,对应总回报 31%。高盛认为,杜克能源在北卡罗来纳州没有州长选举,因此相对绝缘于选举风险。公司数据中心管道规模为 15.4GW,其中 7.8GW 已签署 ESAs,5.2GW 在建。
高盛预计,杜克能源 2026 年 FFO/债务约为 14.5%,长期目标为 15%。管理层有望在四季度电话会上将盈利指引从 5%到 7%上调。按高盛对 2027 年每股收益的预测计算,该股对应约 16 倍市盈率,与其覆盖范围平均值持平。
贝克休斯目标价 71 美元,对应总回报 30%。高盛表示,贝克休斯与 Chart Industries 的整合带来增长机会,公司 IET 订单势头强劲,OFSE 业务盈利持续性较强。高盛预计,贝克休斯 IET 业务到 2031 年 EBITDA 利润率将达到约 25%,Chart 部门还有额外利润率扩张空间。
高盛还称,贝克休斯 OFSE 业务正越来越偏向生产型油田服务,这使其盈利特征更具防御性。
戈拉 LNG 目标价 67 美元,对应总回报 38%,是这份名单中预期回报最高的标的。高盛认为,公司有清晰路径在 2030 年实现约 12 亿美元运行率 EBITDA,而 2025 年约为 2.6 亿美元。第四艘 FLNG 船已完成 FID,高盛预计近期将宣布商业合同。
按高盛测算,每艘 MKII 船可增加约 4 亿美元运行率 EBITDA。报告还提到,公司战略评估可能包括出售,且管理层已提及这一选项。阿根廷资产的合同商品价格敞口,也被视为另一个潜在价值来源。
炼油板块:HF Sinclair 盈利预测被看高于市场一致预期
HF Sinclair 目标价 142 美元,对应总回报 25%。高盛表示,尽管炼油板块年初至今表现良好,但市场一致盈利预测仍有上修空间。HF Sinclair 在落基山脉和中大陆等利基炼油市场具备敞口,非炼油业务盈利贡献稳健,资产负债表也较强。
高盛认为,公司原油选择灵活性和喷气燃料灵活性项目将支持利润率实现。按其预测,HF Sinclair 2026 到 2028 年调整后每股收益均高于 FactSet 一致预期,其中 2026 年高 14%,2027 年高 10%,2028 年高 5%。
高盛称,全球炼油基本面偏紧,加上行业资本纪律,支持盈利预测继续上修。
天然气上游中游:TC 能源与安特罗资源在列
TC 能源目标价 71 美元,对应总回报 25%。高盛认为,该股在近期回调后具备吸引力。公司预计未来几个季度将宣布更多美国天然气管道项目,加拿大天然气业务也有补充增长项目,安大略省核电扩张项目则提供了长期增长可见性。
高盛预计,TC 能源 2025 到 2032 年 EBITDA 年复合增速约为 6%,高于 FactSet 一致预期约 1 个百分点。高盛还估计,公司在 2026 到 2030 年仍有 60 亿到 110 亿加元剩余资本开支能力,可能在未来几个月内正式获批。
安特罗资源目标价 46 美元,对应总回报 29%。高盛称,公司计划到 2028 年将现金成本目标从 2025 年的 2.70 美元/Mcf 降至 2.00 美元/Mcf。HG Energy 交易带来成本协同,公司还计划解除昂贵的 firm transport 协议,以推动 3 亿美元利润率改善。
高盛预计,安特罗资源 2027 到 2028 年平均自由现金流收益率为 14%,高于阿巴拉契亚同业平均的 9%。报告还称,2028 年后这些改善可能扩大到 6 亿到 7 亿美元,前提是相关协议继续解除。
高盛:四季度催化剂集中,当前风险回报比具吸引力
整体来看,高盛给出的 10 只股票平均总回报为 27%,覆盖油气、电力、炼油和天然气上游中游。报告点名的四季度催化剂包括康菲石油 Willow 项目进展、杜克能源盈利指引上调,以及戈拉 LNG 第四艘船合同。
潮向研究表示,本文系对第三方券商研究报告,即高盛集团 2026 年 10 月 8 日报告的整理与解读,并结合公开市场信息进行梳理。文中涉及的评级、目标价、盈利预测及相关判断,均为该券商分析师观点,仅代表其所属机构立场,不代表潮向研究观点,也不构成任何投资建议。
文末提示称,市场有风险,决策需独立,本文不应作为买卖任何证券的依据。