
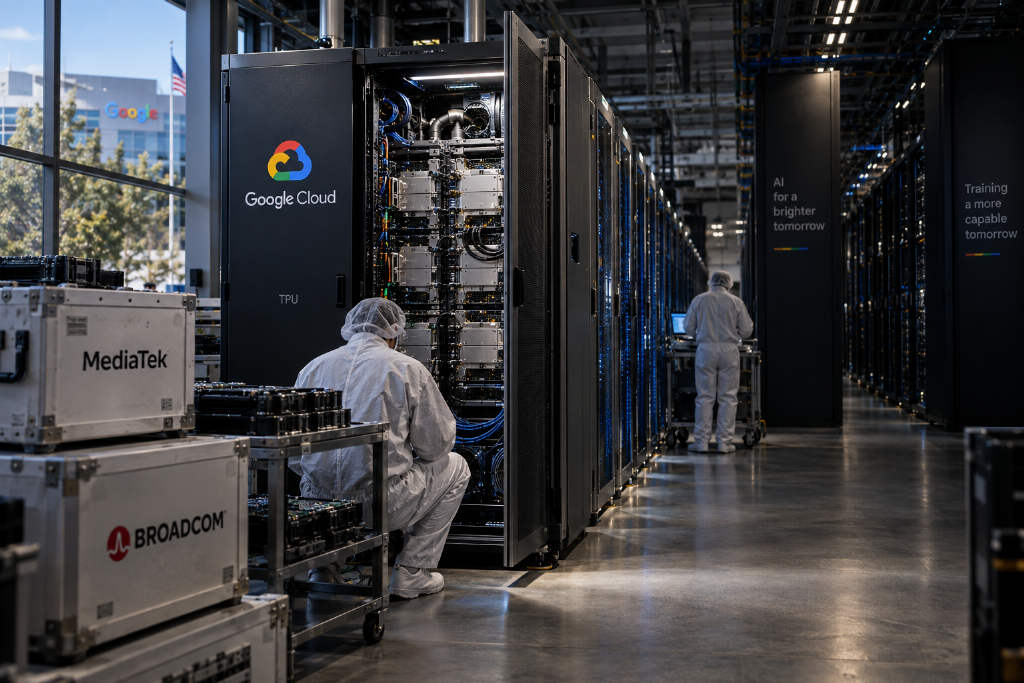
Google Cloud CEO Thomas Kurian披露,自研芯片 TPU 的投资回收期约为一年,Google AI 服务器整体投资回收期不到两年。消息传出后,市场关注点转向供应链。业界指出,Google TPU 订单需求仍在升温,联发科扩大供应比重,博通则继续握有训练端芯片大单,需求也已从 AI 实验室扩展到金融、生技和公部门。
客户需求从 AI 实验室扩散到金融与政府项目
根据 DIGITIMES 报道,Thomas Kurian 日前在高盛 Communacopia + Technology 论坛表示,Google AI 服务器的整体投资回收期不到两年,自研 TPU 的回收期更只需一年,TPU 的建设需求已经不再局限于 AI 实验室。
Google Cloud 的 AI 基础设施客户已覆盖金融服务、资本市场、高性能计算、公部门和研究机构。文中提到的具体案例,包括避险基金、德意志交易所(Deutsche Börse),以及美国政府用于能源领域的 Genesis Mission 计划。随着应用场景变多,Google 需要针对不同计算形态推出更多 TPU 项目,这也被视为台厂订单的新动能来源。
SemiAnalysis:TPU v7 Ironwood部分推理场景成本低于B200与B300
研究机构 SemiAnalysis 对 Google 第七代自研 AI 加速器 TPU v7 Ironwood 与英伟达 B200、B300 进行了 FP8 推理比较。在每位用户每秒 100 个 token 的设定下,Ironwood 每百万 token 成本约为 0.181 美元,B200 为 0.222 美元,B300 为 0.276 美元,分别低约 19% 与 34%。
若切换至每位用户每秒 20 个 token 的条件,Ironwood 的每美元 token 产出较 B200 高出 50.4%,较 B300 高出 96%。
不过 SemiAnalysis 也提醒,这些结果会随着研发程度与延迟要求出现较大变化,B200 在部分计算曲线区间仍优于 Ironwood。另一方面,Ironwood 不具备原生 FP4 计算能力,在 FP4 比较中,英伟达仍处于领先。
供应链观察:联发科提高比重,博通掌握训练端项目
供应链业者指出,联发科(2454)在前几次法说会上已陆续上调 ASIC 业务规模,加上博通(Nasdaq:AVGO)高速营收增长,都反映出 Google TPU 订单动能仍在增强。从供应链角度看,Google 也因应 AI 技术变化,推出更多不同规格产品。TPU 目前已成为英伟达之外,需求规模最大的云端 AI 芯片产品。
分工方面,联发科持续扩大供应比重,相关营收规模也同步上修;博通则强调,TPU 训练端芯片订单需求相当强劲,部分客户的 TPU 采购项目仍由博通掌握。Google 目前已预告,下一代 TPU 将分流为训练用的 8t 与推理用的 8i,两者设计需求差异明显,对 ASIC 设计服务业者来说,也意味着更多切入点。
业界:市场仍在扩大,短期内供应商走向多元化
熟悉 IC 设计产业的人士表示,联发科与博通未来仍会在市占率上正面竞争,也会有更多同业加入。不过该人士认为,Google TPU 市场扩大的速度,目前仍处于「大到所有人都能继续成长」的阶段。换句话说,短期内市占率的变化,可能会让更广泛的 ASIC 业者受惠,供应商形态也将变得更多元。