
伺服系统与变频器,正处在工业自动化国产化进程的关键位置。它们一端连接上游半导体器件的性能突破,另一端连接下游制造场景的智能化升级,既承担设备高精度控制和柔性调速的执行任务,也被视为推动工控产业链降低外部依赖、向高端迈进的重要环节。
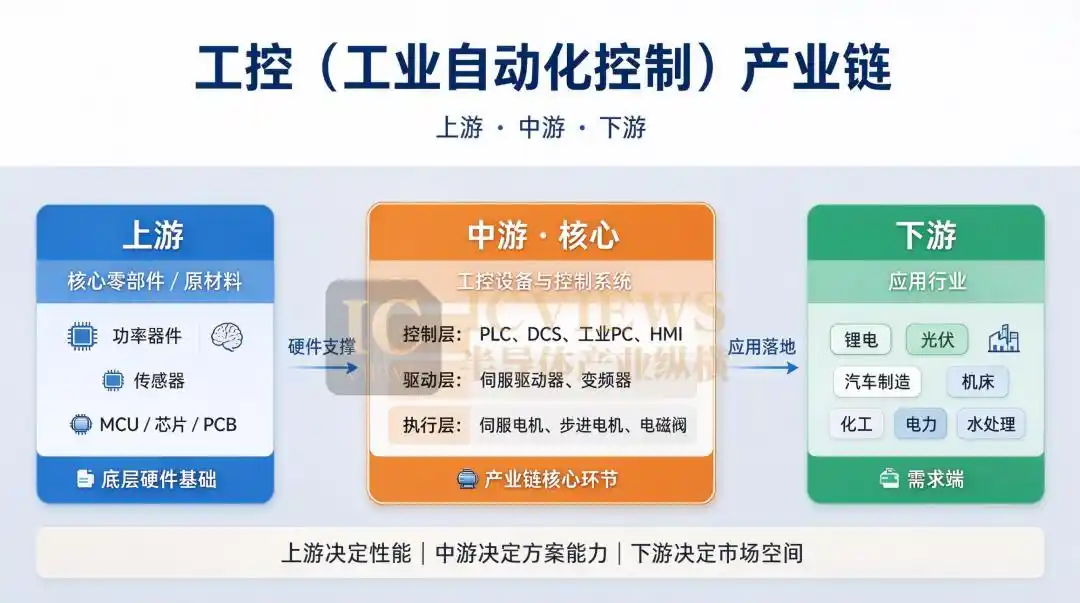
过去,国内核心功率器件长期依赖进口,这不仅抬高了整机制造成本,也让供应链安全和交付稳定性处于被动状态。如今,国内功率器件厂商与伺服、变频器整机企业开始更深层次协同,合作范围从前期需求定义、核心技术开发,延伸到复杂工业现场的长期工况验证。文章认为,过去“各自为战”的痛点正在被逐步解决,“国产整机+国产器件”的协同模式正在形成。
伺服与变频器同步扩张
在工业自动化体系中,伺服系统是核心运动控制部件,本质上是一套依靠闭环反馈逻辑运行的自动控制系统。系统接收目标指令后,可以让被控对象在位置、速度或力矩上持续跟随目标值,减少明显偏差。其核心任务,是对输入功率进行放大、变换和精细调控,最终让驱动装置输出的力矩、速度和位置实现灵活调节与精准控制。
从结构看,伺服系统主要由伺服驱动器、伺服电机和编码器三部分组成。伺服驱动器负责接收外部控制指令,并通过动态调节电机电流,完成位置、速度、转矩三个维度的闭环控制;伺服电机承担最终运动输出,当前行业普遍采用永磁同步电机,以获得更高功率密度和运行能效;编码器则负责把电机实际运行位置实时反馈给驱动器,主流产品包括增量式编码器和绝对值编码器两类。
文章称,近几年在智能制造升级和新兴产业增长的带动下,伺服系统市场明显复苏,国产化率也在持续提升,产业链价值分布随之出现结构性变化。根据格物致胜发布的《2026年中国通用伺服产品市场白皮书》,2025 年中国通用伺服市场规模反弹至 229.6 亿元,国产品牌整体市场份额首次突破 60%,相比 5 年前不足 50% 的水平明显上升。
同一份材料还提到,日系品牌过去凭借先发优势长期占据国内伺服市场半壁江山,但这一格局已经改变,其市场份额已从 2020 年以前的 50% 以上降至当前约 26%。
低压变频器的国产化进程也在推进。作为工业自动化驱动层的重要环节,低压变频器主要用于电压等级低于 690V 的交流电机驱动,通过调节电源频率和电压实现对电机转速的精准控制。文章回顾称,10 年前国内变频器市场仍由外资品牌主导,ABB、西门子等国际厂商凭借技术优势建立了较高壁垒,本土企业空间有限。
根据格物致胜发布的《2026年中国低压变频器市场白皮书》,2025 年中国低压变频器市场规模约为 292.7 亿元,在工控细分赛道中保持较大体量。到 2025 年,本土品牌市场份额已升至 46%,显示中国厂商已打破外资长期主导的局面,国内低压变频器市场竞争格局随之重塑。
文章指出,伺服和变频器两条赛道同步增长,直接带动了上游功率器件需求扩容。这种需求变化并非单一赛道带来的零散增量,而是工业自动化国产化进入更深阶段后,由下游整机端向上游半导体环节传导出的系统性共振。
本土厂商从供货走向联合定义
随着上下游绑定加深,本土功率器件厂商的角色也在变化。过去,它们更多按照整机企业给出的规格供货,价格是主要竞争维度;现在,部分头部企业开始更早介入整机企业的产品定义和研发流程,角色从单纯供应商转向战略合作伙伴。
文章列举称,汇川技术凭借较完整的产品矩阵、稳定性能和本土化服务优势,以约 22% 的伺服市场份额位居国内第一,超过松下、安川电机等日系厂商,成为国内伺服市场的重要标杆。总部位于中国台湾的台达集团以约 9% 的市场份额处于第二梯队,其伺服产品线覆盖从高阶多轴 W3 到基础型 E3/E3C。信捷电气则以约 18% 的国产份额跟进,并通过“PLC+”方案带动伺服业务增长。
斯达半导与汇川技术的合作,被文章视为这一变化的典型案例。2026 年 1 月,斯达半导再次获得汇川技术“战略供应商”称号。文中称,据报道,斯达半导深度参与汇川技术产品研发,为其提供半导体器件及系统解决方案,尤其是定制开发的 IGBT 和 SiC 模块方案,用于提升能效比和系统可靠性,并支持汇川在工控及新能源领域保持技术领先。
这种“联合定义”的合作方式,意味着功率器件厂商不再只是被动接单,而是从芯片层面参与整机性能优化。
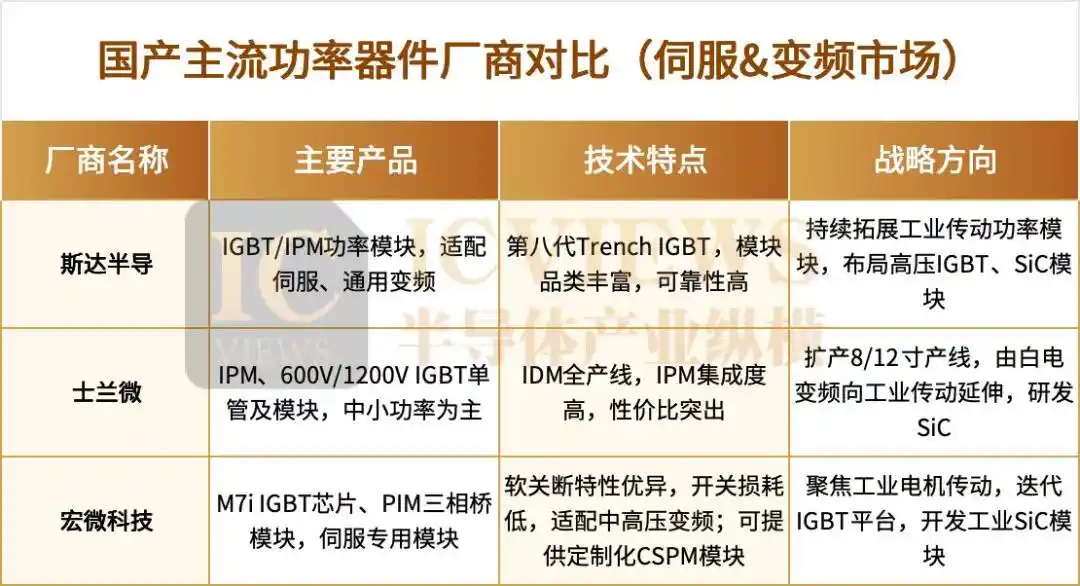
文章还提到,产品矩阵的完整覆盖,是承接配套机会的重要基础。士兰微目前沿三条主线布局,包括硅基 IGBT 与 MOSFET、第三代半导体 SiC 与 GaN,以及 12 英寸高端模拟。其工业级 MCU 已在工业变频等场景实现成熟应用,并与 IGBT/SiC 功率模块、栅极驱动 IC 形成“MCU+功率模块+驱动IC”的一体化产品矩阵。文章称,这种芯片级协同优化有助于提升系统能效与可靠性,同时降低客户研发成本。
宏微科技也被列入观察名单。文章称,该公司在变频器、伺服驱动等工业控制场景深耕多年,依托技术积累和全产业链布局,已建立“芯片+模块”的平台化产品体系,并将业务拓展至新能源发电、新能源汽车、数据中心等领域,形成现金流业务与成长业务并行的结构。
从“卖器件”到“联合定义”,从“单点供货”到“系统方案”,文章认为,本土功率器件厂商正在从传统后端供应角色转向前端协同,“国产整机+国产器件”也从概念走向更具体的产业实践。
高端突破仍面临三道关口
在国产替代取得进展的同时,文章也指出了产业成熟度上的短板。
第一,高端工控功率器件仍存在代际差距。文中称,本土厂商在中低端工控器件领域已基本实现替代,产品性能和交付能力能够满足主流场景需求,但在高端伺服、高压大功率变频器所需的高端 IGBT 模块、高精度 SiC 器件、高端 IPM 模块等品类上,与国际头部企业相比仍有差距。外资产品在长期运行稳定性、全生命周期寿命、高频动态性能和批量生产一致性等指标上仍具优势,国内高端工控设备核心器件至今仍高度依赖进口。
文章同时提到,本土第三代半导体器件在量产稳定性和晶圆良率方面仍有提升空间,暂时难以大规模适配高端工控场景对极端工况的要求。高端市场渗透不足,已成为本土功率器件厂商继续向上突破的主要短板。
第二,SiC 等宽禁带器件仍面临较高成本门槛。文章称,SiC、GaN 等第三代半导体器件在耐高压、低损耗和高频响应方面具备优势,但由于上游衬底材料制备难度高、全流程工艺复杂,量产成本明显高于成熟硅基功率器件,现阶段整体性价比仍难匹配中低端通用工控设备的大规模普及需求。
文中称,目前 SiC 器件仅在少数高端伺服和高端变频器头部项目中实现小批量落地。受整机端成本压力限制,绝大多数中低端工控厂商的主流产品仍以成熟硅基器件为主,新型功率器件的规模化落地速度低于此前行业预期。
第三,低价竞争正在压缩研发空间。文章指出,随着工控整机国产化率提升,本土伺服和变频器厂商数量快速增加,市场竞争加剧,价格竞争已从低端市场向中高端场景蔓延。整机端成本压力继续向上游传导,本土功率器件行业也被卷入低价竞争,企业盈利空间被压缩。
在这种情况下,文章认为,有限利润难以支撑高端器件所需的高研发投入,部分企业因此形成“重规模、轻研发”的路径依赖。这不仅拖慢整体技术升级,也成为本土功率器件产业实现高质量、高端化突破的重要瓶颈。
产业机会与约束并存
文章最后写道,工控半导体赛道的机遇与挑战始终并行。伺服与变频器国产化提速,不只是市场份额变化,更关系到中国工业自动化产业链从“整机突破”走向“全链自主”。文中认为,本土功率器件厂商已经完成了从标准供应商到战略合作伙伴的角色变化,并在中低端工控器件市场实现了较大范围替代。
不过,高端技术差距、新型宽禁带器件成本偏高,以及低价竞争对研发投入的挤压,仍是行业需要面对的现实问题。本文来自微信公众号「半导体产业纵横」(ID:ICViews),作者为蔡璐。