


海力士北京时间 10 月 28 日早间发布 2026 财年第三季度财报。就核心财务数据看,公司本季营收和营业利润都高于彭博一致预期,但真正推动市场重新评估的,不是总量本身,而是价格、出货和长协覆盖率这几项结构性信息。
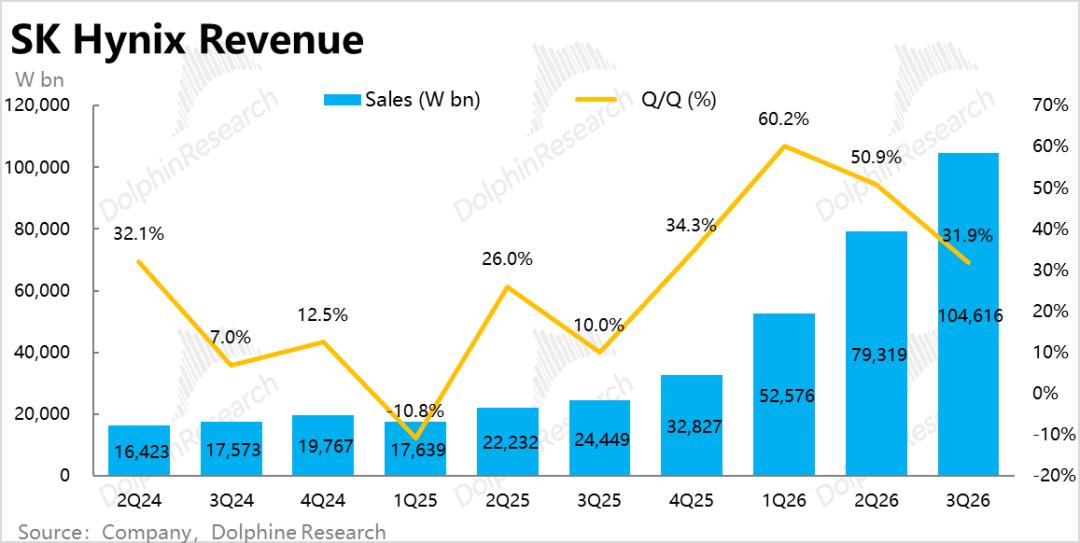
财报显示,海力士本季度营收为 104.6 万亿韩元,环比增长 32%,高于彭博一致预期的 99.0 万亿韩元约 6%。不过,营收环比增速较 2Q 的 51% 已经回落至 32%,显示此前由涨价驱动的高增长仍在逐季降档。
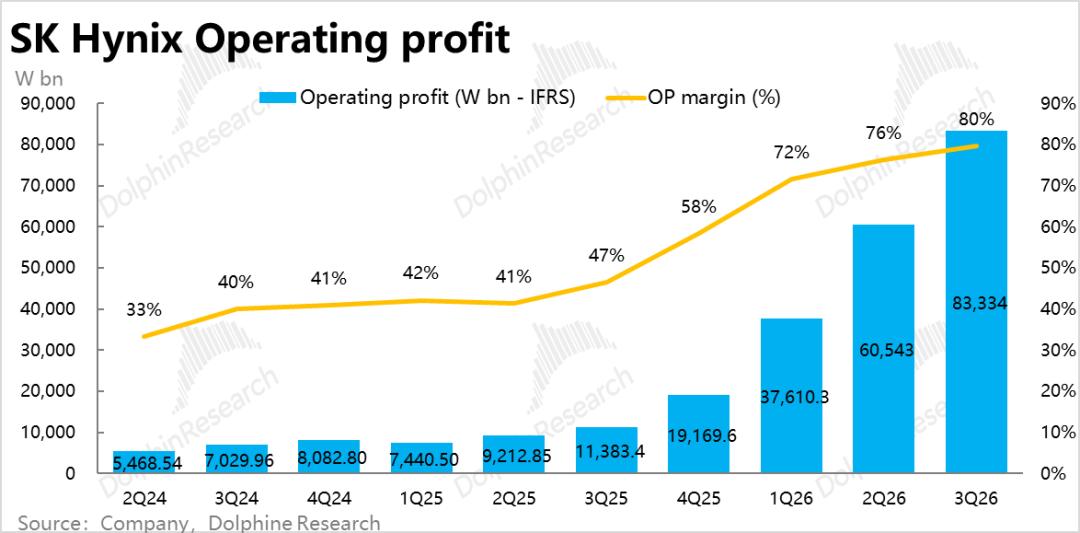
营业利润为 83.3 万亿韩元,环比增长 38%,高于一致预期的 77.5 万亿韩元;利润率则随着产品涨价继续环比提升约 3.4 个百分点。净利润为 39.8 万亿韩元,明显低于约 60 万亿韩元的一致预期。文中提到,这主要与韩元升值带来的汇兑相关损失以及投资资产相关损失有关,属于非经营性因素。
营收和营业利润超预期,但增速继续放缓
从整体表现看,海力士本季两项核心经营指标表现不错,但对原本预期偏乐观的投资者来说,财务总量并不算特别大的惊喜。市场更在意的是,价格涨幅是否还能维持、出货能否接力,以及供需偏紧是否仍在延续。
DRAM:出货符合预期,ASP 涨幅更强
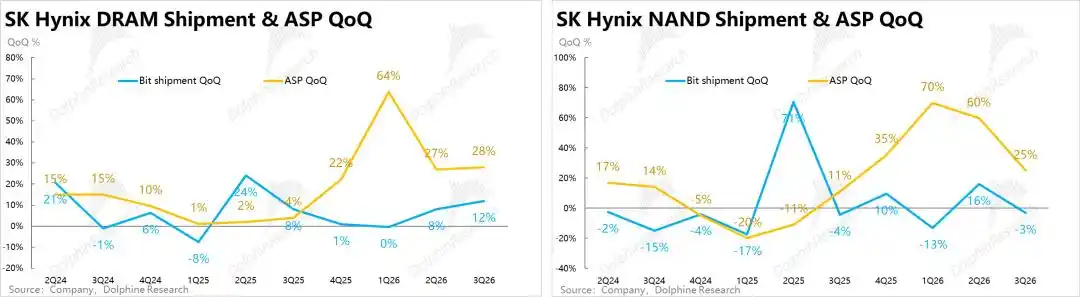
分业务看,DRAM 本季度出货量环比约增长 10%,与公司此前指引和市场一致预期基本一致。更受关注的是价格端,DRAM 的 ASP 环比上涨高 20%,高于一致预期的刚好 20%,也略高于部分大行预期。
与 2Q 约 30% 的涨幅相比,这一价格增幅只是小幅回落。文中认为,这会被市场解读为供需缺口依然偏紧,前期市场对涨价逐季放缓的担忧有所缓解。
不过,文中也提醒,海力士报表中的 ASP 反映的是此前与客户约定的合约价格,本身通常低于市价。因此,这一涨价更多体现为新交付合约价格与市价之间的差距在缩小。与此同时,HBM4 占比提升,也对 ASP 形成了结构性支撑。
NAND:出货略低于预期,价格同样超预期
NAND 方面,本季度出货量环比小幅下降,低于市场原先约 3% 的增长预期;但 ASP 环比上涨中 20%,高于一致预期的约 18%。文中认为,NAND 涨价背后的逻辑与 DRAM 类似。
对于出货量不及预期,公司解释称,销售主动向 321 层企业级 SSD 等高附加值产品集中,这也带动 NAND 的 ASP 受益于 SSD 占比提升。文中提到,历史上 NAND 出货增速阶段性转负并不罕见,因此这一点不算特别意外。
毛利率继续抬升,费用率进一步收缩
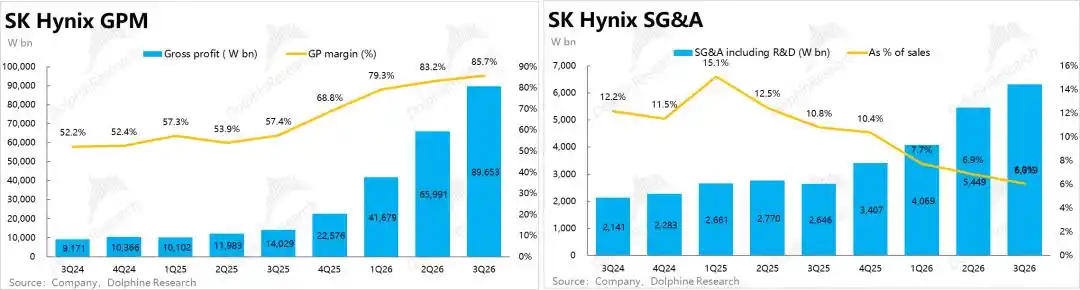
盈利能力方面,海力士本季度毛利率达到 85.7%,在产品价格继续超预期上涨的带动下,环比再升约 2.5 个百分点,也高于一致预期的 84.6%。
经营费用支出为 6.3 万亿韩元,同比增加 139%,但由于营收增速更快,费用率继续被摊薄,本季度又收缩了 0.9 个百分点。毛利率上升、费用率下降,共同推动经营利润率继续走高。
4Q 指引:DRAM 出货增速升至中 20%
指引部分是本次财报最受关注的内容之一。海力士给出的 4Q26 DRAM 出货指引为环比增长中 20%,相比过去大约 10% 左右的增速明显提速,也高于市场预期。NAND 指引为增长中个位数,与一致预期的 5.7% 基本一致。
公司将 DRAM 出货大幅提速归因于新节点 1c 扩产以及 M15X 爬坡,且 M15X 预计在年底满产。文中认为,这对公司中期业绩势头是一项利好。此前海力士业绩增长主要依赖涨价,若后续涨价放缓,出货量提升有望接力支撑销售增长,维持 30% 至 40% 的销售增速。
资本开支:四季度或明显加速,2027 年还将增加
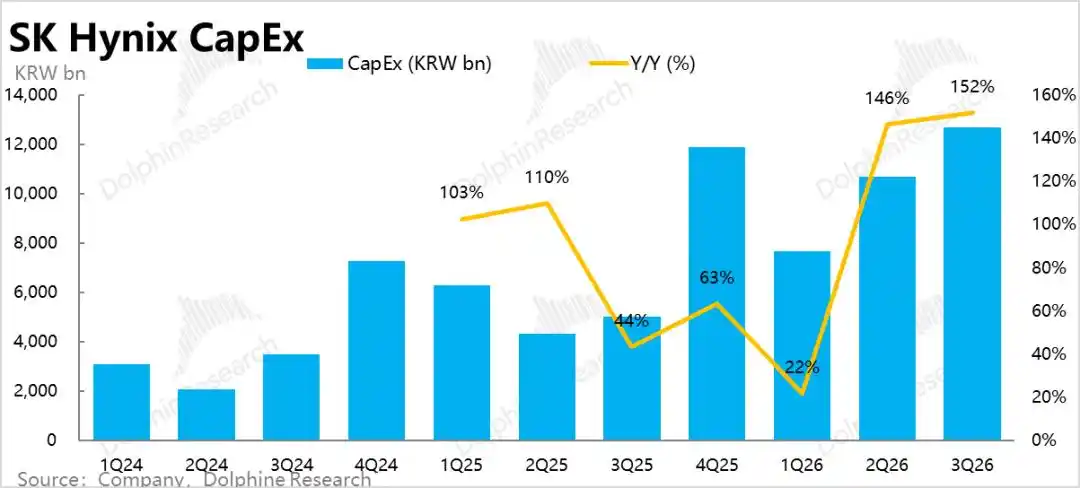
本季度海力士购建固定资产付现 12.7 万亿韩元,环比增长 19%,略低于彭博一致预期的 13.1 万亿韩元。按照公司 7 月给出的 2026 年投资规模位于高 40 万亿韩元的指引,文中测算,4Q Capex 将达到约 16 万亿至 18 万亿韩元,较此前明显加速。
公司还预计,2027 年 Capex 将显著增加,主要投向三部分:先进制程设备投资、龙仁 Y1 爬坡,以及国内外基础设施。文中认为,这与其对公司产能将在 2027 年开始明显爬坡的判断一致。
股东回报:2026 财年合计约 100 万亿韩元
海力士宣布,2026 财年股东回报合计约 100 万亿韩元,其中包含年末股息。具体来看,现金股息不少于 30 万亿韩元,回购注销不少于 60 万亿韩元,合计占当年自由现金流的 50%。
公司在三季度内已决定发放两项回报:一是现金股息 14 万亿韩元;二是新回购 20 万亿韩元,其中约 10 万亿韩元用于股东回报并全部注销,另约 10 万亿韩元用于员工薪酬,不计入股东回报。
按全年约 100 万亿韩元的回馈额测算,文中称其美股回报率约为 7%,韩股因折价因素回报率更高,达到 10%。
长协首次量化:2027、2028 年总产能覆盖率超过 50%
长协是本次财报另一项增量信息。公司披露,已签订的长期协议覆盖了 2027 年和 2028 年总产能的 50% 以上,签约主要客户达到 14 家,而 7 月时约为 10 家。标准期限为 5 年,部分客户仍在洽谈延期;价格则在与客户约定的区间内,随市场情况浮动。
文中指出,此前市场普遍认为海力士长协覆盖率偏低,而这次披露意味着公司后续业绩的可见性和向下保护都明显提升。公司计划在中长期维持相近的长协覆盖水平,其余产能则保留一定弹性,以便在市场改善时捕捉部分价格上行。
收入结构继续向服务器倾斜
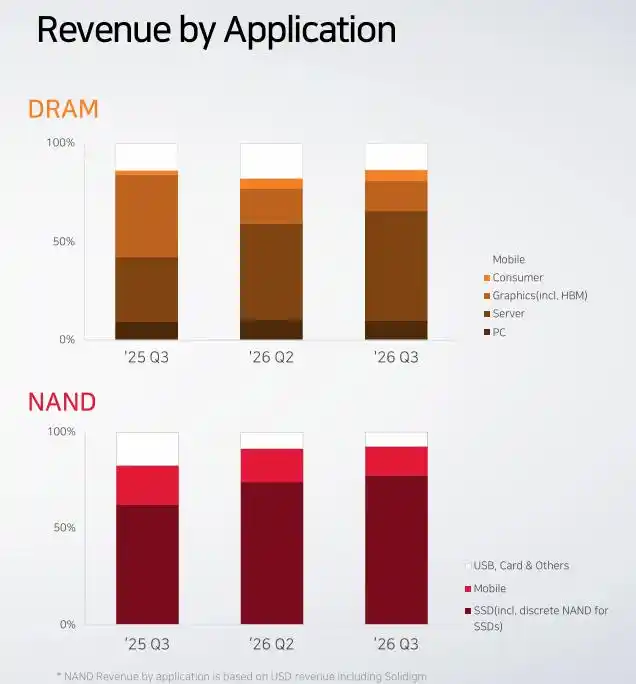
从下游应用结构看,海力士对 AI 服务器和 XPU 厂商资本开支的依赖还在加深。DRAM 收入中,服务器占比已从一年前的约三成升至二季度的约一半,本季度进一步升至五成以上;若再加上包含 HBM 的图形类产品,数据中心相关收入已占 DRAM 收入的七成左右,手机和 PC 合计仅约两成。
NAND 结构也在向企业级产品集中。以企业级为主的 SSD 占比从一年前的约六成升至接近八成。
海豚投研:价格、出货和长协共同指向供需仍紧
海豚投研在文中表示,这份财报的总量没有太大惊喜,真正的增量信息集中在三个方面:产品单价涨幅强于预期、下季出货明显提速、长协首次量化且覆盖过半。三项变化共同指向当前供需仍偏紧,短中期业绩可见度较高,真正的分歧在于这一轮周期还能持续多久。
文中认为,本次业绩释放的信号偏乐观。价格涨幅超预期,打破了此前连续走低的趋势,有助于缓解市场对存储价格是否涨不动的担忧。与此同时,出货增速从约 10% 跨越到 20% 多,也意味着即便后续涨价幅度收窄,营收仍可由量增继续推动,增长持续性更强。
不过,文中也指出,量增带来的业绩弹性显然不及价增。随着基数抬升,内存厂商业绩增长不可避免会逐步回归常态,因此在涨得最快的阶段过去后,市场核心问题已经转向「还能涨多久」。
对周期的三点观察:价格、周期长度与长协
在价格持续性上,文中援引 TrendForce 预计,4Q26 常规 DRAM 合约价环比上涨 10% 至 15%,NAND 上涨 15% 至 20%;主流机构多数认为涨价会持续到 2027 年下半年,但对 2028 年分歧较大。海力士本次给出的需求判断则更偏乐观。
在周期长度上,文中称公司给出的信号也比其自身判断更乐观。海力士预计 2027 年 DRAM 和 NAND 的「可实现需求」分别增长中 20% 和高 10%,这一口径已考虑实际供给情况,大致对应供给增速,也与文中测算的 2027 年供给增速约 24% 接近。
更关键的结构性信号在于,客户对 HBM 的需求已达到公司当前供给的两倍以上;若把正在洽谈的量也计算在内,2029 年前的 DRAM 和 HBM 实质上已经售罄。公司据此判断,供不应求状态将持续到 2030 年。
但另一面,公司预计 2027 年资本开支将显著增加,这也与文中对 2027 年起产能明显爬坡的判断一致。新增供给可能在 2027 年至 2028 年集中释放,这也是文中对 2028 年保持更谨慎态度的原因。
在长协方面,文中认为海力士已从此前「少锁量」转向覆盖过半产能。长协提高了 2027 年至 2028 年业绩下限,也意味着公司业绩特征从「相对更具弹性」边际转向「更重确定性」。不过,长协也会对价格上行形成一定约束,而保证金规模和具体价格区间尚未披露,实际向下保护力度仍需继续观察。
业绩向好不等于股价一定走强
文中同时提醒,中短期业绩继续向好,并不必然对应股价表现。近期存储股普遍大幅回撤,触发因素主要来自宏观层面,而非行业基本面本身。
文中列举的因素包括:据传前沿大模型厂商的年化收入增长不及预期、新云厂商 Neo-Cloud 的信用违约互换利差走阔、整体风险偏好收紧,以及市场对 AI 资本开支可持续性的质疑。相较于内存厂相对确定的业绩基本面,这些情绪和估值层面的扰动,对股价的影响可能更大。
此外,海力士此次产能爬坡快于预期,虽然利好中短期业绩,但也意味着行业整体供给增长可能快于原先判断,供需从紧缺转向平衡的时间点可能提前。
长鑫 4F² 与技术路线讨论
文中将这一点与近期长鑫宣布将推出 4F² 产品后内存股大跌的情况相联系。其判断是,长鑫 4F² 大概率最快也要到 2027 年下半年才会开始量产,且未必会进入英伟达等客户的供应链,因此不会对三大厂的短期业绩产生太大影响。
海力士在电话会上则表示,自身路线是先利用 EUV 尽量延长现有 6F² 平台,再转向 4F² 或 3D DRAM。公司称,新结构需要在良率、可靠性、成本和客户认证上逐一过关,研发时点与商业化时点并不相同。

不过,文中也指出,市场仍担心中国厂商可能释放的增量产能高于预期,从而加快供需向平衡切换,并带来估值回调。
盈利预测调整
在本次业绩发布后,海豚投研表示,已根据公司指引上调 4Q 出货量,并相应上调 2027 年至 2028 年出货预期,主要驱动因素是单晶圆 Bit 产出量提升。
同时,由于供需偏紧看起来更具持续性,文中略微上调了 2027 年 ASP 涨幅;但考虑到行业供给扩张同样快于预期,叠加长鑫 4F² 的潜在影响,对 2028 年价格假设维持不变。调整后,其预计海力士 2028 年净利润约为 419 万亿韩元,约合 3,100 亿美元,较此前预期上调约两成。
对于公司价值判断,文中最后表示,相比公司自身业绩,情绪和行业 beta 对股价的影响可能更大。后续可关注 Anthropic 更新的 ARR 增速,以及即将发布业绩的云厂商是否继续上调 Capex 指引。
本文来自微信公众号「海豚投研」(ID:haituntouyan),作者为海豚君。