
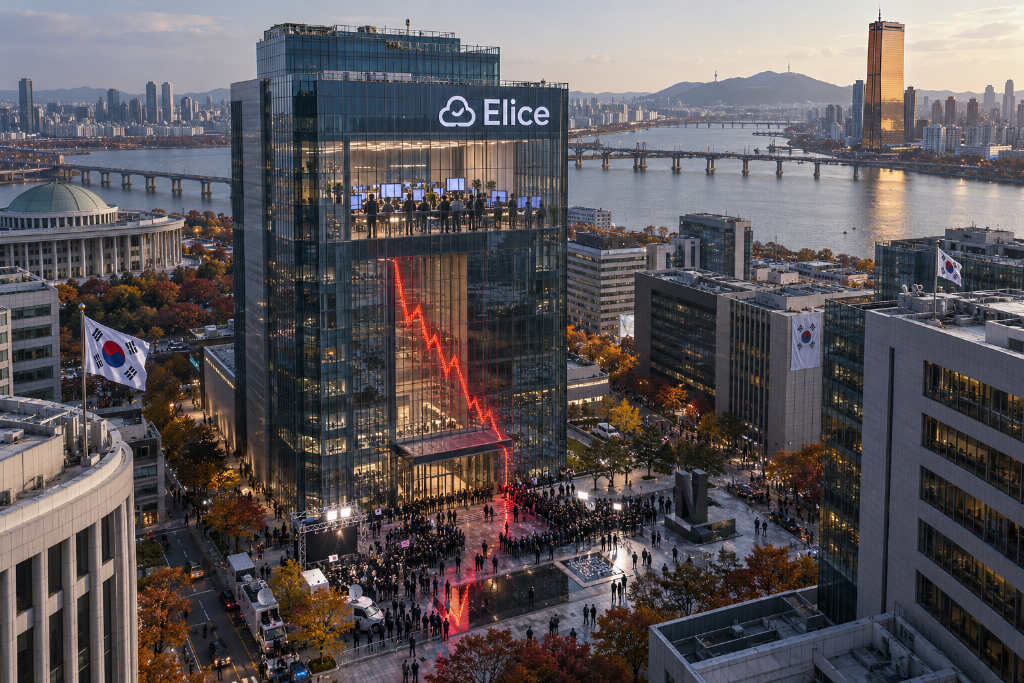
韩国 AI 云基础设施公司 Elice 10 月 20 日在 KOSDAQ 挂牌交易,尽管 IPO 认购火热,上市首日股价仍明显跌破承销价。韩国时间上午 11 点 10 分,Elice 报 66,200 韩元,较每股 90,500 韩元的承销价下跌 26.85%;盘中最低触及 61,000 韩元,较承销价低 32.6%。
这笔 IPO 募资约 2,011 亿韩元,约合 1.51 亿美元,是 KOSDAQ 今年规模最大的一笔首次公开募股。公司今年上半年已经转亏为盈,但挂牌首日仍遭遇大量卖出。
认购倍数高,定价也在区间上沿
Elice 在机构询价阶段吸引 2,367 家机构参与,超额认购 388.84 倍。10 月 7 日至 8 日进行的散户申购,超额认购 408.26 倍,申购保证金约 10 兆 2,599 亿韩元,约合 77 亿美元,约为募资总额的 51 倍。
承销价定在 70,400 韩元至 90,500 韩元区间的上限,即每股 90,500 韩元。开盘价为 75,700 韩元,较承销价低 16.35%;盘中最高 77,700 韩元,始终未能回到承销价之上。
上市当天韩股大盘同步走弱
同一时间,韩国股市整体也在下跌。KOSPI 指数跌 3.04%,报 5,592.89 点;KOSDAQ 指数跌 2.73%,报 786.81 点。就挂牌时点来看,Elice 上市当天的市场环境并不理想。
投资人关注的已不只是盈利
彭博采访的投资人把焦点放在整个 AI 云基础设施行业,而不只是 Elice 一家公司。Petra Capital 投资长 Albert Yong 表示,在 Elice 挂牌前,投资人就已经对这类公司失去信心,美国市场尤其明显。他形容市场看待 AI 基建的情绪「波动剧烈,常和基本面脱节」。
报道提到,市场现在在意的,不只是企业是否盈利,还包括扩张还要投入多少资金。
Elice 的业务与盈利情况
Elice 由 3 名韩国科学技术院(KAIST)博士生于 2015 年创立,最初从程序设计教育起家,之后转向 AI 云基础设施。公司目前的核心业务包括出租 GPU 算力、自建数据中心,以及为不同行业提供 AI 解决方案。执行长为 Kim Jae-won。
云业务已经成为公司主力。其云业务营收占比从 2025 年的 44.18% 升至 2026 年上半年的 76.2%。彭博将 Elice 归类为 neocloud,也就是专门向 AI 公司出租 GPU 算力的新兴云服务商。报道提到,CoreWeave、Nebius、Nscale 都属于这一类,与亚马逊 AWS、微软 Azure 这类综合云服务商不同。
Elice 在 9 月 30 日的说明会上表示,公司自有的模块化数据中心 AI PMDC,可将原本 24 至 36 个月的建设周期缩短至 3 个月内。
根据公开说明书,Elice 2024 年营业利润为 83 亿韩元;2025 年营收为 395 亿韩元,但营业利润降至 52 亿韩元,较前一年下滑。到 2026 年上半年,公司营收为 344 亿韩元,同比增长 200%,营业利润为 103 亿韩元,而上年同期仍为亏损。
Smartkarma 分析师 Douglas Kim 预计,Elice 全年营收将增长 83%,营业利润率约为 33%。
与 CoreWeave 的财务结构被拿来比较
Zian Investment Management 执行长 Kim Dojoon 认为,Elice 的云业务已经实现营业利润,但盈利能否持续仍需观察。他向彭博表示,投资人信心或许因 CoreWeave 而转弱,但两家公司的财务结构差异很大,投资人「不需要把这家公司视为特别有风险」。
报道提到,CoreWeave 以 GPU 和客户合同作担保融资,借钱购买更多 GPU,债务加租赁负债约为 520 亿美元。至于 Elice 借了多少资金,现有报道并未披露,因此「结构不同」仍只是投资人的看法。
同类公司近期上市进展也不顺
Elice 并非个案。报道列举,澳大利亚数据中心运营商 Firmus 本月取消原定在悉尼进行的上市;CoreWeave 股价较 5 月高点已下跌一半以上,并在 10 月 14 日单日重挫逾 15%;知情人士称,AirTrunk 推迟旗下房地产投资信托基金(REIT)上市;Nscale 计划以约 300 亿美元估值上市,但投资人给出的建议区间为 160 亿至 190 亿美元。
彭博认为,举债成本、竞争压力,以及巨额 AI 支出能否换来长期回报,都在压低这类公司的估值。
IPO 资金用途指向扩张
Kim Jae-won 向彭博表示,公司计划把资金投向首尔周边首都圈,以及韩国西南部湖南地区(全罗道一带)的 AI 数据中心扩建,并以美国、日本、新加坡为据点推进海外扩张。
他表示:「我们全力押注,要成为全球领先、从机房到软件一手包办的 AI 基础设施业者。」他还说,这次 IPO「要让我们有足够的资金火力去执行」。
对 AI 云服务公司来说,市场当前的考题已经不只是今天能不能赚钱,还包括未来扩张要花多少钱,以及这些投入能否换来长期回报。



