
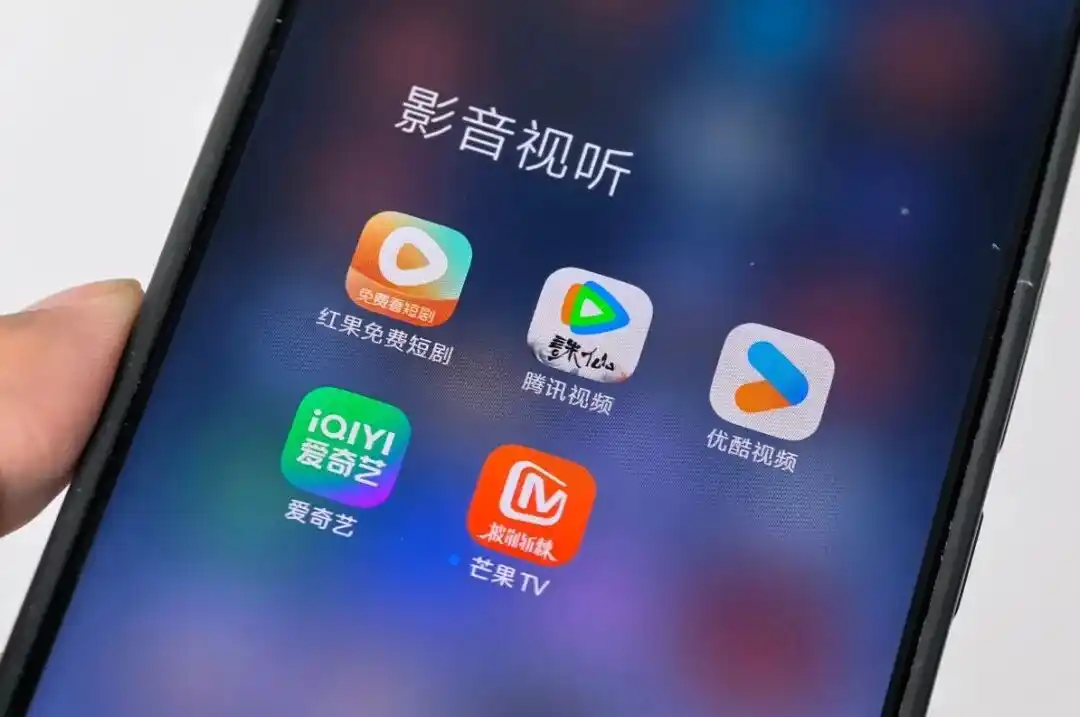
QuestMobile 最新数据显示,截至今年 7 月,红果日活用户达到 1.68 亿,较一年前翻倍有余。作为对比,腾讯视频日活为 5000 万,爱奇艺为 4500 万,优酷和芒果 TV 各在 3000 万左右,四家合计约 1.55 亿。
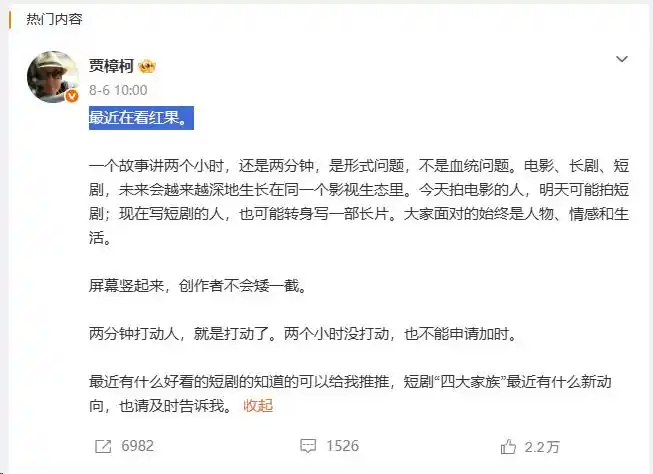
这意味着,单以日活计算,红果已经超过几家传统长视频平台总和。
用户时长增长更快
除用户规模外,使用时长也是红果增长中的核心指标。数据显示,红果用户人均每天观看时长达到 125 分钟,已超过连续追看两集电视剧的常见时长。
相比之下,爱奇艺、优酷、腾讯视频和芒果 TV 在过去一年中的月度时长均出现下滑,降幅在 24% 到 47% 之间,其中优酷接近腰斩。
春节档对比凸显分流变化
文章提到,从今年春节开始,市场变化已经较为明显。电影院春节档日均票房 6 年来首次跌破 10 亿,而同期红果站内观看量达到 336 亿,追剧人次为 12.8 亿。
在这一对照下,短剧平台对用户时间的争夺开始变得更加直接。
免费模式仍是最直接的竞争点
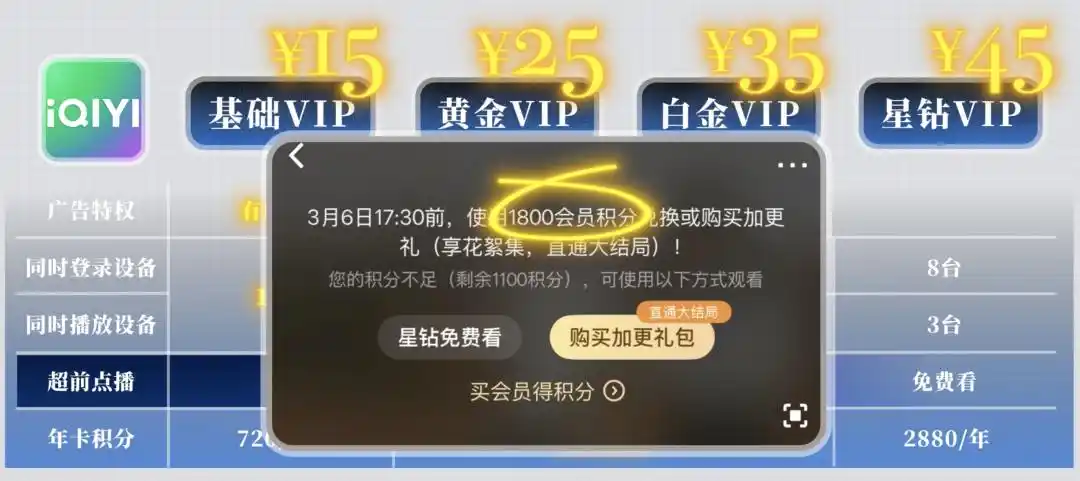
文章认为,红果快速扩张的首要原因仍是免费。与之相对,长视频平台会员价格过去 5 年已经历 3 轮上涨,月费从 15 元升至星钻 45 元,投屏功能还需要更高等级会员。
在用户付费增加、权益缩减的背景下,长视频平台多次因收费和会员权益问题引发讨论。红果则凭借免费模式,在用户获取上形成了更强吸引力。
新增用户不只来自长视频平台
文章并未将红果的崛起简单定义为从长视频平台抢人,而是指出,它还把原本不看剧的一部分人变成了观众。
其中,中老年用户是一个重要增量来源。数据显示,红果平台上 45 岁以上用户占比超过一半,50 岁以上银发用户超过 4000 万,相当于每 7 名红果用户中就有 1 名老人,这部分用户日均观看时长约为 2 小时。
文章称,这部分群体过去并非长视频平台的核心付费用户,但拥有较多可支配时间,对免费内容的接受度更高。
字节系闭环支撑内容供给和分发
文章还提到,红果背后依托的是字节跳动内部较完整的内容和分发链路。番茄小说提供网文 IP,覆盖重生、逆袭、玄幻、种田等多类题材;红果承接播出;抖音则为内容导流,用户在短视频中刷到片段后可以直接跳转观看。
在这一体系下,内容生产、分发和转化被放在同一链路内运行。与此同时,长剧内容更新频率有限,题材供给也相对集中,而红果每天可上线数十部新剧。再叠加算法推荐机制,用户打开应用后即可连续观看,不需要额外筛选。
AI 短剧拉低成本,行业产能迅速放大
推动红果爆发的另一项因素,是 AI 在短剧制作中的渗透。文章称,过去拍摄短剧往往需要剧组、场地和演员,而 AI 短剧只需少量人员和电脑生成,制作成本约为真人剧的十分之一,周期缩短至两三周。
成本下降后,供给端快速扩容。今年一季度,全行业上线微短剧约 12.8 万部,其中 AI 微短剧占比超过 95%。文章还提到,上半年仅抖音端原生新上线 AI 短剧就超过 22 万部。按每部 100 分钟计算,一个人即便不眠不休,也需要 42 年才能看完一遍。
随着 AI 内容快速增加,横店部分真人剧组已经停工。文中还列举了几起与 AI 影像授权相关的案例,包括王祖贤将自己巅峰时期的形象授权给游戏公司,由 AI 生成短片《倩影》;吴启华将自己 20 岁时的形象授权给 AI 电影公司;演员戚薇则主演了 AI 丧尸片短片。
行业热度上升,但盈利问题仍未解决
尽管平台流量增长明显,文章认为,行业收益并未同步流向创作者。
文中提到,有报道称红果 2025 年收入为 150 亿,字节方面已对这一数据进行辟谣,但文章援引说法称,实际收入可能只多不少。不过,无论平台收入如何变化,短剧行业中九成从业者亏损,仍被视为较普遍的现象。另有从业者反映,万播收益已从百元水平降至 5 元到 10 元。
产能过剩也在加剧竞争。数据显示,在大量新剧涌入的情况下,播放量破亿的作品仅有 1055 部,爆款率只有 0.47%,多数作品上线后并未获得足够关注。
长剧失速与短剧风险并存
文章同时指出,长剧平台的问题不只在于短剧冲击,也在于自身内容和收费模式持续受到质疑。文中称,今年夏天播出的十余部长剧中,缺乏足够突出的作品,而 VIP、SVIP 之外继续付费解锁结尾内容的模式,也被网友称为「套娃式收费」。
不过,红果和短剧行业也并非没有隐忧。如果未来内容高度同质化,AI 生成角色频繁重复,剧情持续复制,用户体验同样可能受到影响。文章最后认为,打败长剧的未必只是短剧本身,更可能是行业长期积累的傲慢。
本文来自微信公众号「科技狐」(ID:kejihutv),作者为狐妹,编辑为 chacha。