
黄金市场正面临一轮短线压力测试。就在创纪录的投机性买盘涌入仅数周后,金价技术面迅速转弱,大量新建多头仓位悬在市场上方,市场开始关注一旦集中平仓可能带来的下跌放大效应。
关键均线失守,4000 美元成为重要支撑位
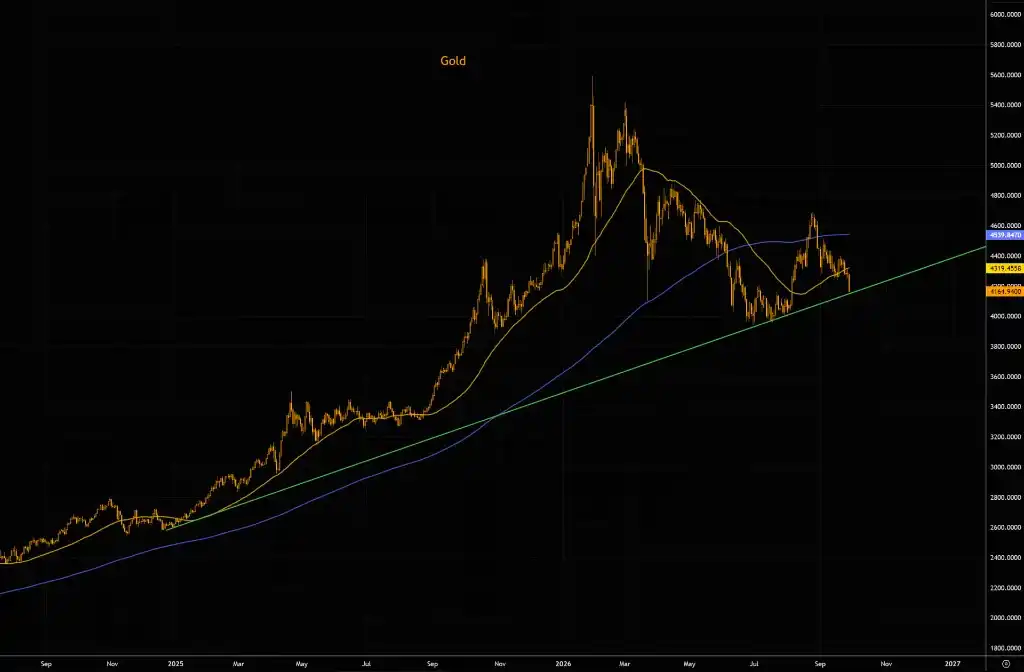
据 LSEG Workspace 数据,金价目前已运行在 200 日均线下方,并正在跌破 50 日均线,同时直接测试自 2025 年以来支撑本轮上涨的主要趋势线。
市场人士称,若金价收盘跌破这条趋势线,将被视为技术面明显恶化的信号。届时,4000 美元将成为下一个需要重点观察的支撑位;若该位置继续失守,3887 美元将是下一道防线,之后则是世界黄金协会此前标注的 3500 美元区域。
据高盛交易台信息,主权及机构买家的买盘已在 4000 美元附近有所布局,这为该价位提供了一定支撑,但这一位置能否守住,仍需继续观察。
创纪录投机买盘堆积,多头离场速度成核心变量
当前市场更警惕的,是多头仓位累积的速度和规模都处在历史罕见水平。
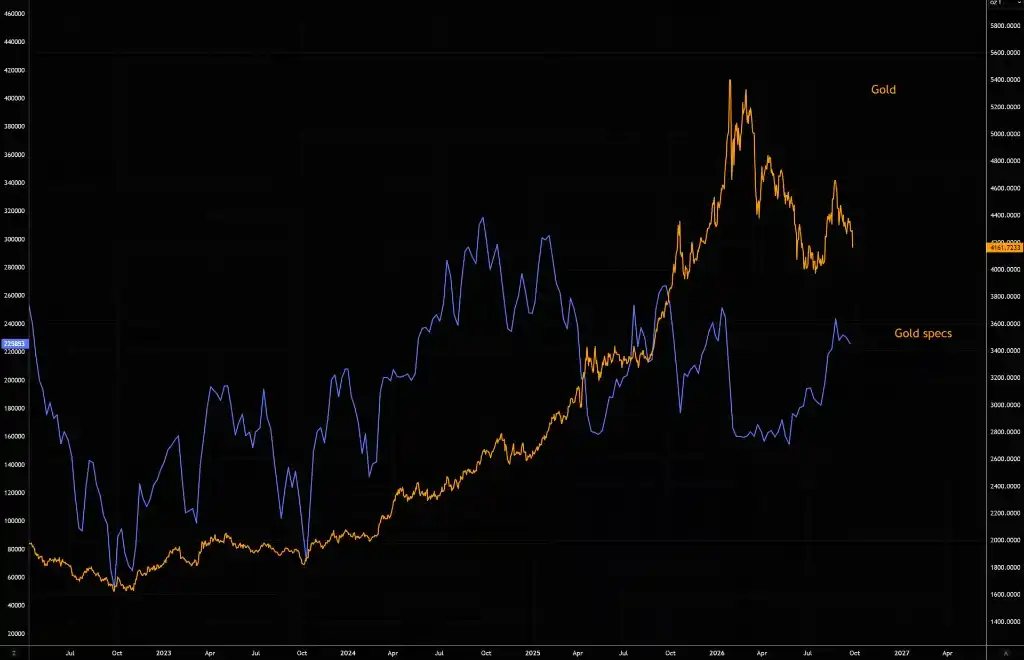
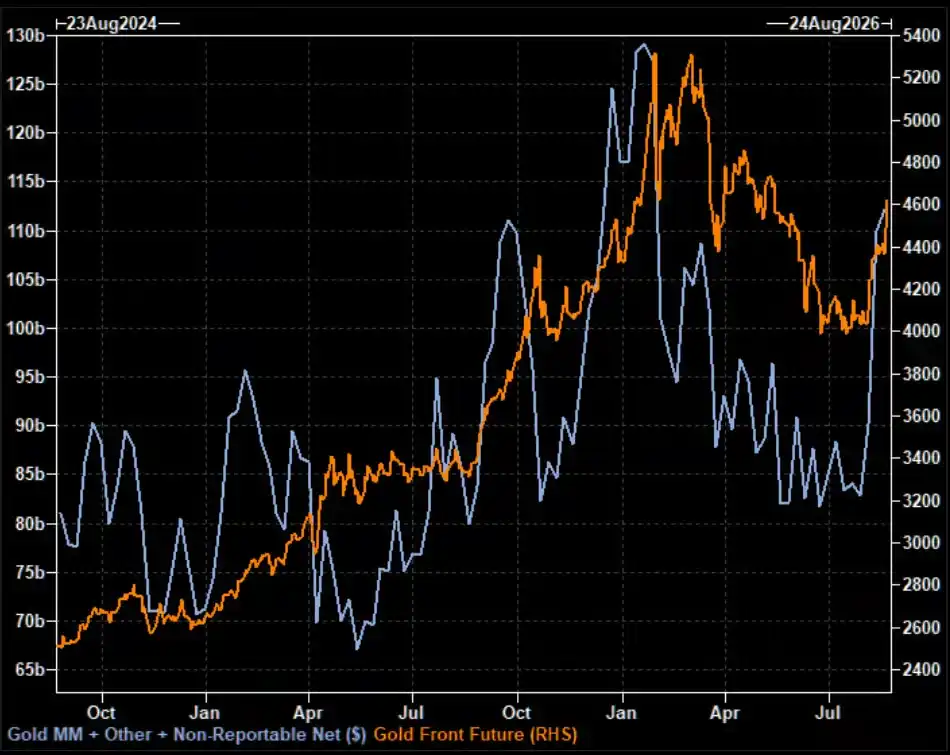
根据 COT 持仓数据,约一个月前金价开始回落时,投机者在三周内以名义金额计买入了创纪录规模的黄金期货,而且买盘并非集中在单一类别,而是各类投机者普遍参与。
这意味着,大量新建多头仓位的建仓成本高于当前市价。价格上行时,这类仓位压力不显;一旦趋势转弱,这些仓位就可能转化为推动跌势扩大的潜在来源。眼下市场最关心的问题,是这些多头会以多快的速度选择离场。
中国市场出现减仓,国庆休市窗口放大流动性顾虑
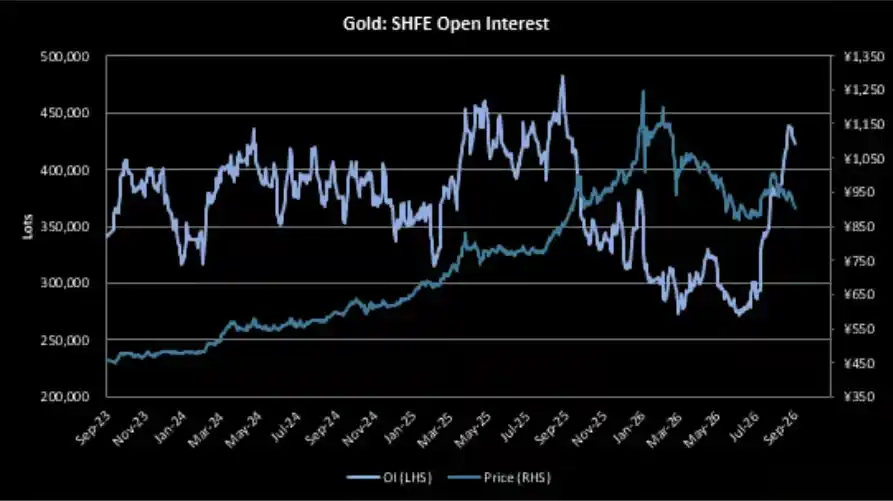
来自中国市场的交易信号也在加重短线压力。高盛黄金交易台数据显示,上海期货交易所(SHFE)当日交易时段内,多头在开盘时即遭遇平仓,未平仓合约减少约 1.1 万手,降幅约 2.6%。
高盛指出,由于境内 SGE 多头与 SHFE 空头之间存在大规模 EFP 套利头寸,SHFE 的名义持仓数据可能高估真实的投机性多头规模,但中国投机者整体仍处于净多头状态。
时间窗口同样敏感。上海期货交易所将于 10 月 1 日至 7 日因国庆假期休市一周。在伊朗局势与利率双双波动的背景下,投机者几乎没有动力在长达一周的休市期间维持大规模多头敞口,节前减仓压力因此被市场视为仍将延续。
实际利率走高与美元走强,压缩黄金吸引力
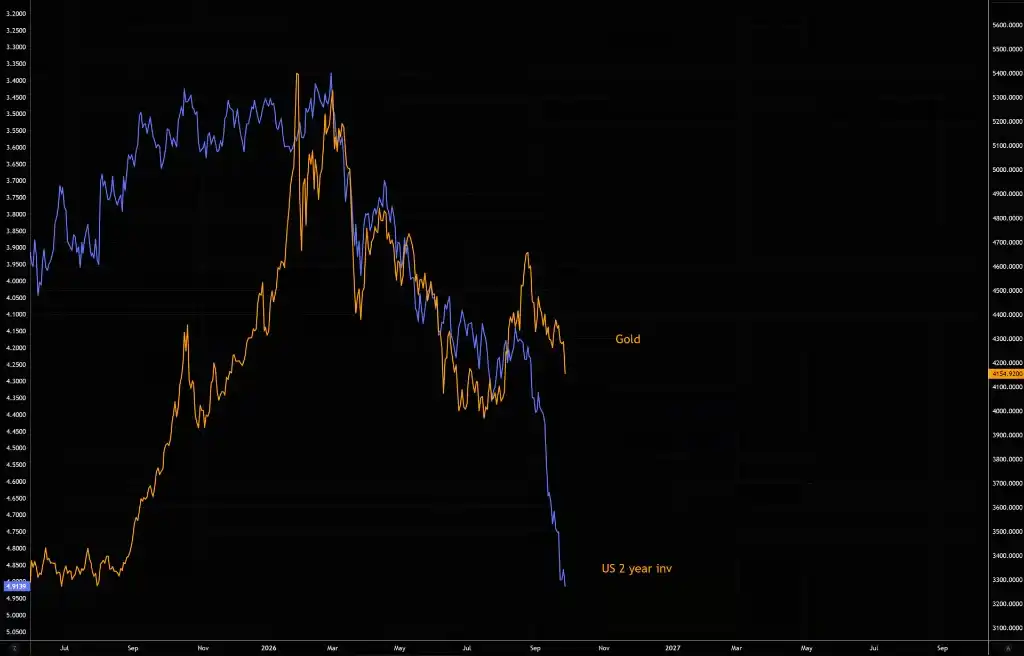
宏观环境也在同步转向不利。LSEG Workspace 数据显示,过去数周前端实际利率明显上行,2 年期实际利率已回升至逾两年来高位,而通胀预期的上升幅度不足以抵消这一变化。
高盛分析师 Privorotsky 表示,对于零收益资产而言,这样的环境极为不利。黄金可以对冲通胀、财政压力和地缘政治风险,但当现金类资产突然能够提供可观的正实际回报时,持有黄金的机会成本就会明显上升。
与此同时,黄金与美元之间的负相关关系在过去近一年内保持高度稳定,这意味着黄金交易在相当程度上也对应着美元走势。美元阶段性走强,继续压制了金价反弹空间。
期权市场信号分化,隐含波动率持续回落
期权市场给出的信号则带有分化色彩。黄金通常呈现上行偏斜的波动率结构,看涨期权需求历来高于看跌期权。高盛数据显示,当前看涨期权需求依然相对旺盛,但黄金隐含波动率却在持续走低。
这一背离说明,期权市场并未对黄金大幅上行行情进行充分定价,市场对短期内金价快速反弹的预期并不强。
长期支撑仍在,但短线主导力量已转向边际卖压
The Market Ear 分析认为,黄金的结构性多头逻辑或许仍然成立,但短期交易格局正在变得「相当难看」。
从长期看,黄金的结构性支撑并未被打破。各国央行仍在持续增持黄金,当前月均增持规模约为 91 吨,约为 2022 年前水平的 5 倍,长期财政可持续性带来的避险需求也仍然存在。
但短期症结在于边际买家正在撤退。鹰派加息预期的兑现,正在削弱此前推动金价上涨的宏观政策对冲逻辑;实际利率走高也在冲击对利率更敏感的 ETF 投资者,全球黄金 ETF 资金流出已在加速。
在这一时间窗口内,决定价格方向的,不再只是长期配置逻辑,而是那些正在寻找退出通道的短期投机者。