
围绕 Hyperliquid,当前市场讨论最多的是代币价格上涨,以及洲际交易所(ICE)与其合作被视作加密行业获得的一次大规模机构背书。
但在 The Token Dispatch 作者 Vaidik Mandloi 看来,真正值得关注的并不是这一层表象,而是另一件事:掌控纽约证券交易所(NYSE)的 ICE,正在主动把传统交易所过去 25 年反复强调的核心技术层,交给链上协议承接。
文章称,过去 25 年里,全球大型传统交易所一直向股东讲述同一个逻辑:私有的中央撮合引擎,是它们最难被复制的商业护城河。如果这一层可以直接外包给公链协议,那么传统交易所剩下的核心资产,可能并不是撮合代码本身,而是特许准入、法律合规和担保履约的信用体系。
作者据此判断,这笔合作不只是一次产品合作,更像是传统交易所商业模式开始松动的一个信号。
交易所卖的不是软件,而是清算担保与准入权
文章回顾称,2000 年代初,电子化撮合交易取代交易大厅里的公开喊价后,很多人一度认为场内专业交易商会随之消失。但后来市场才逐渐意识到,纽约证券交易所本身在某种意义上也是一家专业做市商,交易大厅里的交易员并不是交易所最不可替代的部分,反而更容易被技术替换。
作者认为,今天不少加密市场参与者也犯了类似错误,即把传统交易所的价值理解成底层撮合技术。
文中举例称,当大型养老基金要交易原油期货时,基金经理不会在芝加哥商业交易所(CME)屏幕上寻找具体对手方,也不关心对手盘是谁。之所以愿意在 CME 交易,是因为 CME 提供中央对手方清算担保:如果交易对手违约,违约保证基金承担损失;如果保证基金耗尽,背后的保险资金池与清算会员继续托底。
沿着这一逻辑,作者把交易所的商业模式类比为麦当劳的特许经营体系:真正有价值的,不是亲自去做每一块汉堡,而是品牌、特许经营权和关键资源控制权。
文章提到,ICE 首席执行官 Jeff Sprecher 早已按这一思路布局。2013 年,他以 110 亿美元收购拥有两百年历史的纽交所。作者认为,他看中的并不是交易大厅本身,而是如今向全球对冲基金收费的市场行情数据业务。
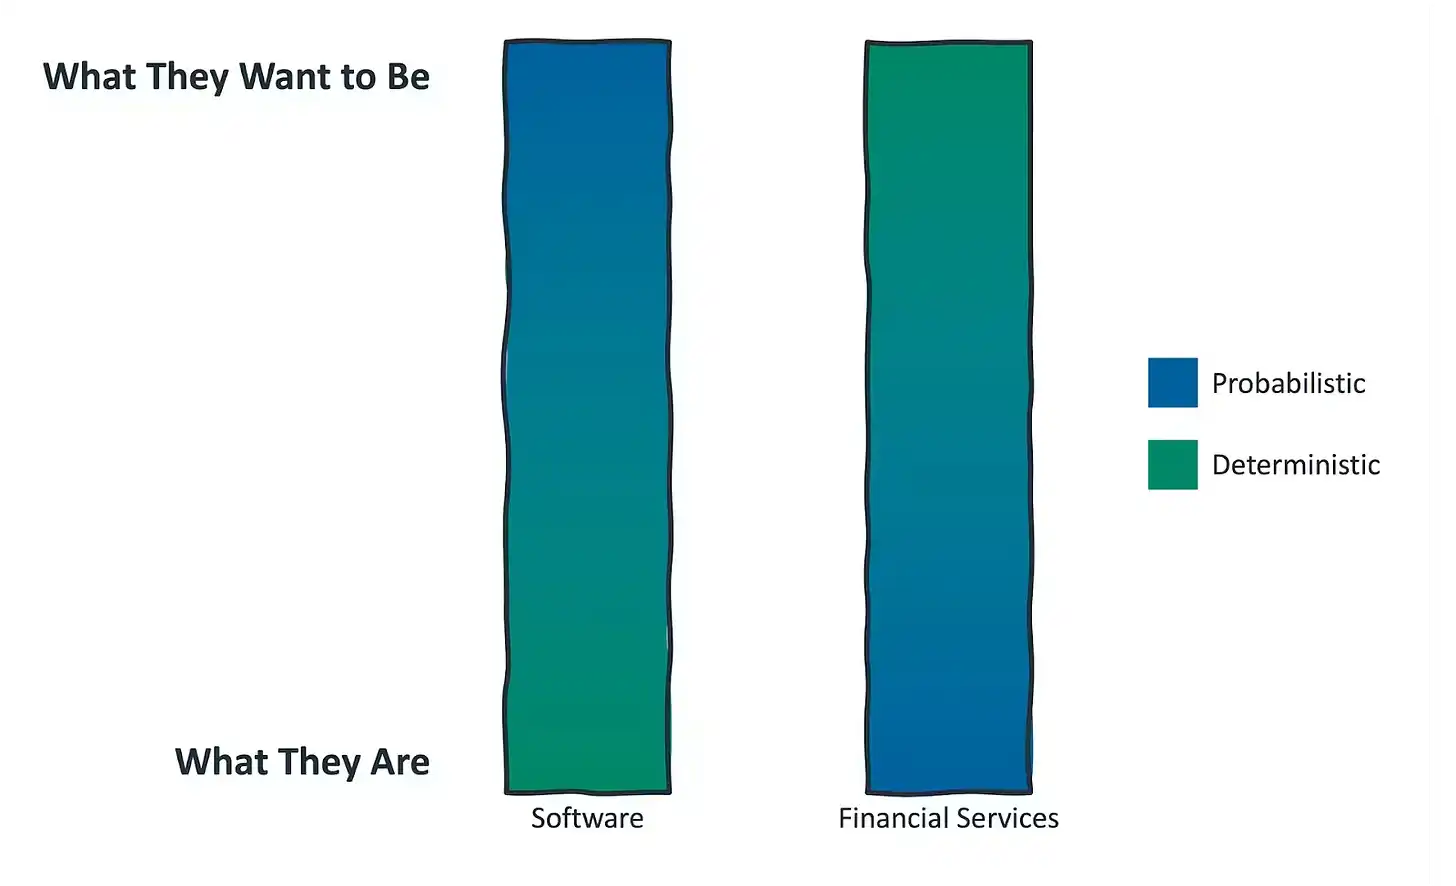
而现在,Jeff Sprecher 又把永续合约相关的底层撮合与清算技术,交给了一个去中心化加密协议。
CME 与 Eurex 的旧案例,为何在今天又被提起
文章用 CME 与 Eurex 的竞争史说明,传统交易所的核心壁垒并不只是系统速度。
2004 年,欧洲期货交易所 Eurex 曾在美国本土设立交易所,试图依靠更先进的电子撮合引擎争夺美国国债期货市场份额。按作者说法,Eurex 当时拥有更快、架构更先进的交易系统,但最终仍然失败,原因在于老牌金融机构的资本和清算额度已经深度嵌入 CME 清算所,市场不愿承担迁移风险。
也正因如此,作者提出一个问题:既然历史已经反复表明,传统交易所出售的从来不是单纯的软件技术,而是合规、清算担保和特许准入,那么 ICE 把底层技术外包给 Hyperliquid,为什么仍会让同行感到压力?
他的答案是,真正带来冲击的不是单一合作,而是永续合约这一金融基元本身。
永续合约冲击的,是传统期货的展期收入
文章认为,永续合约(Perpetual Swaps)对传统交易所最直接的威胁,在于它改变了资本展期的收入结构。
在传统期货市场中,合约每隔数月到期,交易员需要不断支付交易佣金、跨期价差和管理费,把仓位滚动到下一个月份。作者认为,这类持续性的展期收入,是支撑 CME 在美股市场获得约 30 倍市盈率、而传统经纪商大约只有 15 倍估值的重要原因之一。
相比之下,永续合约通过资金费率机制,削弱了传统展期损耗。
文中称,Jeff Sprecher 已经意识到必须拥抱永续合约。作者给出的数据是,该品类在加密市场每年的全球交易量已经超过 90 万亿美元,而且这股由零售资金推动的交易浪潮,正在向传统宏观资产扩散。
在这种背景下,作者认为,与其花费数十亿美元和数年时间从零研发连续清算系统,并在监管审批过程中与初创协议展开长期竞争,不如直接接入已经成熟的链上撮合技术。
当 ICE 成为运行在协议上的“应用”
文章接着指出,Hyperliquid 并不是传统意义上的交易所,而是一套去中心化公链协议。在这套协议上,任何人都可以无许可地构建金融前端和定制化应用。
这带来一个结构性变化:从系统架构上看,拥有纽交所的 ICE,某种程度上正在变成运行在别人区块链网络上的一款应用程序。
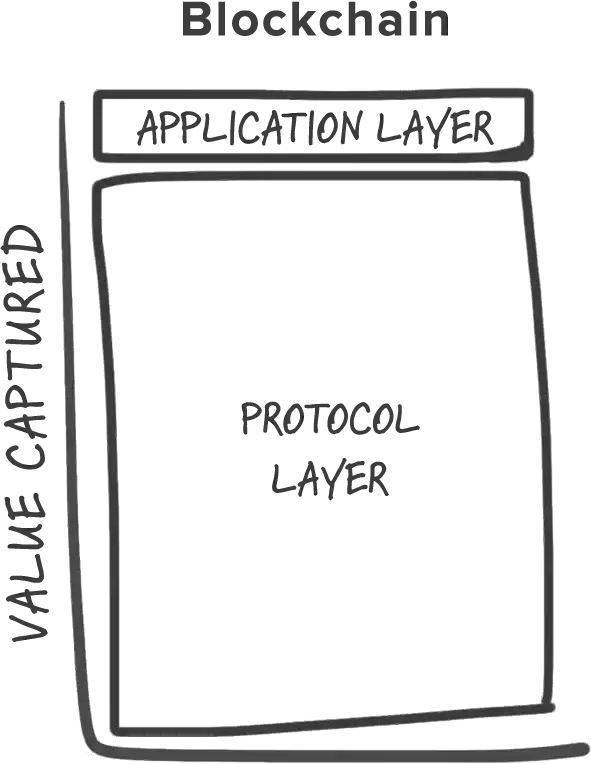
作者借用 Joel Monegro 提出的“胖协议理论(Fat Protocols)”来解释这一点。在这一框架下,协议层捕获大部分价值,应用层只保留较薄的一层。
作者认为,Jeff Sprecher 在战术层面的判断是成立的:传统交易所拥有品牌公信力和特许经营溢价,即便把技术外包,也仍能维持庞大的商业规模,其他传统交易所未来也可能被迫跟进。
但从长期资本定价逻辑看,文章认为这会削弱传统交易所的高估值基础。过去市场愿意给予交易所 30 倍以上市盈率,一个重要前提是它们被视为拥有不可替代的私有垄断撮合技术;一旦这一层被开源加密协议证明可以低成本替代,估值逻辑就可能发生变化。
作者为何把永续合约称为“通用母体”
文章还提出,媒体目前对 ICE 这一步动作的理解偏向“新产品试水”,仿佛只是给现有产品货架增加了一项代币衍生品。但作者认为,永续合约在金融工程里并不只是单一合约,而是一种更底层的通用结构。
文中写道,像 DAI 这样的去中心化稳定币,本质上就是一份永续合约;带杠杆的保证金期货是一份永续合约;传统金融中的固定收益债券和利率互换,也可以通过连续资金费率的数学映射,被表达为永续合约。
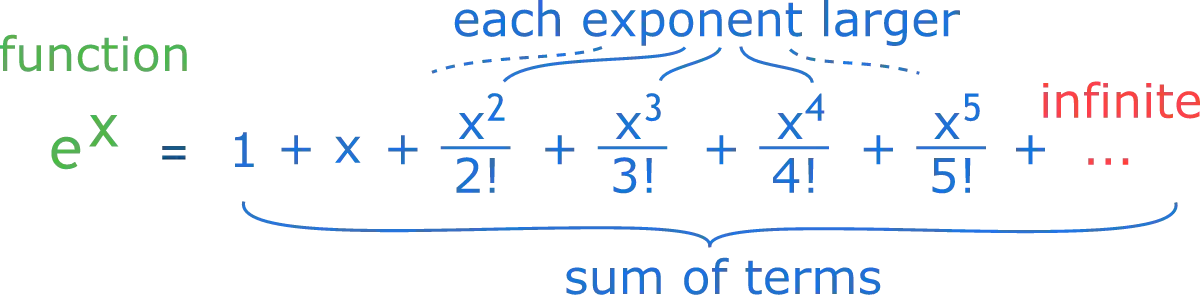
作者将这一判断建立在泰勒级数(Taylor Series)之上,并称一个具备毫秒级资金费率结算能力的通用引擎,理论上可以逼近并合成现代金融体系中的复杂金融产品。
按这一逻辑,ICE 与 Hyperliquid 的直连,不只是接入一项新技术,而是把自身连接到一个未来可能承接全球传统金融资产清算的底层网络。
CME、Kraken 与传统金融技术栈的下沉
文章称,CME 因利润结构对传统期货到期交割产生的摩擦成本依赖较深,因此在传统交易所板块中面临的潜在风险更值得关注。作者认为,如果市场上出现一个永不到期、无需支付繁琐展期手续费,同时具备充足深度和低资金成本的交易场所,机构和散户交易员都会倾向于迁移头寸。
作者还提到,行业变化正在从两端汇合:一边是传统金融向加密协议靠拢,另一边是加密公司反向进入传统渠道。文中举例称,头部交易所 Kraken 近期已全资收购老牌期货券商 NinjaTrader。
在作者看来,ICE 当前的做法,是把底层技术外包给加密协议,同时继续掌握顶层合规准入和清算牌照,以此在金融技术栈中实施战略下沉和业务防御。
文章最后给出的判断是:如果从 5 年周期看,Jeff Sprecher 的战术选择相当精明;但若把时间拉长到 15 年,传统交易所未必还能守住全部价值层。
作者认为,市场当前更多在关注 Hyperliquid 平台代币 HYPE 的价格表现,但对华尔街而言,更深层的变化是,全球最大的传统交易所母公司之一,已经接受撮合技术并非真正护城河,并开始把业务接入去中心化清算基础设施。
在这篇分析中,这被视为现代金融体系被开源加密协议重构进程中的一个重要节点。



