
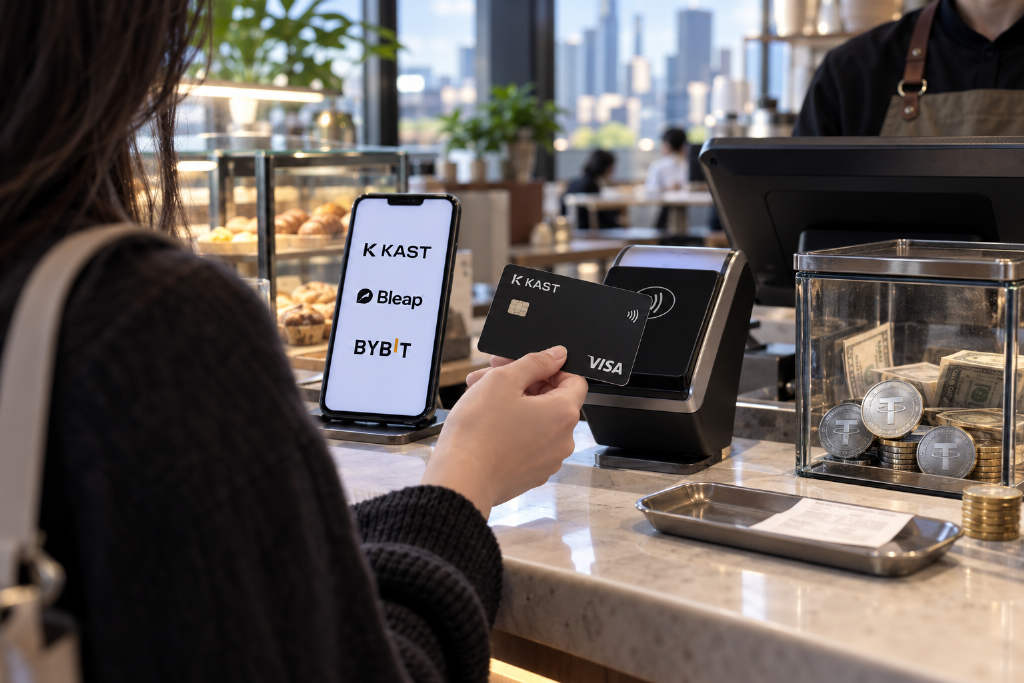
加密货币支付卡市场正在打回馈战。KAST、Bleap 等平台打出最高 20% 现金回馈、8% 以上余额收益等优惠,但支撑这些产品的底层资产收益只有 3.5% 到 4%,补贴缺口主要由公司融资承担。随着部分平台开始下调福利,用户在优惠缩水后是否继续使用,成了这门生意眼下最直接的考验。
加密 U 卡此前已进入更高频的消费场景。根据前文提要,相关产品月消费额曾达到 6 亿美元、年增 6 倍,USDT 占 62.5%,Visa 占去 9 成;背景补充则提到,加密 U 卡单月消费已突破 7.5 亿美元,交易笔数达到 880 万笔。
KAST:高收益账户背后,实际资产回报仅 3.5% 到 4%
在 Visa 网络上发卡的稳定币金融平台 KAST,是这轮补贴竞争中的代表之一。KAST 首席执行官 Pathy 受访时表示,公司为了加码增长投入,已经从接近损益两平转为亏损。
KAST 的 Reserve 账户按照会员等级提供 8% 到 12% 的奖励利率,但支撑该产品的资产实际只产生 3.5% 到 4% 的收益,差额由公司自行吸收。Pathy 说,Reserve 到 9 月已吸引数千万美元资金,这部分补贴成本相当可观,但公司把它视为争夺市场份额的手段。他表示:「我们过去几乎损益两平,现在则是亏损的。」
KAST 今年 3 月刚完成 8,000 万美元融资,由 QED Investors 与 Left Lane Capital 领投。Pathy 表示,公司手上约有 4 到 5 年现金跑道,投资人并未催促其尽快转盈。
他还点名几项未来可能提高客户收入贡献的业务,包括会员费、企业服务,以及规划中的代币化股票产品。Pathy 认为,等规模扩大后,公司也能向基础设施供应商谈到更好的合作条件。不过,KAST 不愿披露补贴金额、最新 Reserve 余额,也没有直接回答公司目前是否仍处于亏损状态。
Bleap:最高 20% 回馈有条件,基础回馈为 1%
Bleap 也在用补贴争取用户。这家公司宣传加密资产最高 15% 收益,以及最高 20% 现金回馈。Bleap Latvia 首席执行官 Timofejevs 受访时承认,如果客户只是刷卡并领取回馈,对公司来说可能并不赚钱。
和 KAST 类似,Bleap 也把希望放在规模扩大和附加服务上,尤其是交易功能。根据其公开条款,Bleap 的默认现金回馈为 1%,单笔上限 500 欧元,约合 560 美元,每月上限 3,000 欧元。至于包含订阅在内的最高 20% 回馈,则分别设有各自限额。
Bybit EU 先下调回馈,补贴退潮开始出现
更现实的问题在于,当发卡平台从只追求增长转向追求盈利,回馈缩水几乎难以避免,用户是否还会留下来。
Bybit EU 已经率先调整普通持卡人的条件。该公司今年 6 月公告称,原本针对非 VIP 用户、回馈为 2% 到 10% 且设有月上限的方案,改为无上限 1%,并自 8 月 4 日起对既有持卡人生效。订阅回馈也从常态福利改成首月一次性优惠,上限 50 欧元。Bybit 表示,更简单的结构能让卡片对非高消费用户也有用。
Bleap 的方案也做过调整。其原本 2% 的回馈,改为 1% 基础回馈加上特定类别加码;2 月更新又移除了此前 10 美元上限。至于这些变化对活跃用户、消费金额和客户留存造成了什么影响,Bybit 与 Bleap 都没有回应。
底层经济结构承压:欧洲签账卡交换手续费上限仅 0.2%
高回馈难以长期维持,核心原因在于支付卡本身的经济结构。欧洲监管规定,将受规范的消费型签账金融卡交换手续费上限压在 0.2%。美国则因卡片类型和发卡机构不同而有差异。根据美联储数据,2024 年不受联邦上限约束的签账金融卡交易,平均手续费为交易金额的 1.21%;信用卡适用另一套规则,费率可以高于 2%。
这意味着,发卡方从每笔交易中能够分到的收入本来就有限,却要承担动辄两位数的回馈承诺,资金缺口只能依赖融资填补。
即使回馈缩水,部分平台仍押注用户习惯会留下
尽管补贴模式承压,市场上仍有迹象显示,刷卡行为本身可能形成使用习惯。Kraken 旗下支付应用 Krak 采用 Mastercard 网络。其发言人在 8 月表示,用户平均每周刷卡 8.3 次,其中零售与商店交易占 59.3%。公司正朝 20 万名持卡人的目标推进,希望成为客户的主要金融账户。
Krak 表示,公司评估的是整体客户关系的经济效益,而不是把卡片视为单一产品。对平台来说,既持有资产又会消费的客户,即使交易不频繁,也同样有价值。
OKX 也在走类似路线。其欧洲首席执行官 Ghoos 在 8 月博客文章中表示,OKX 的签账金融卡让用户不必先把资金从交易所转到银行就能直接消费,VIP 等级还可解锁更高回馈。
Cero Finance 与 Ether.fi 尝试不同模型
Cero Finance 正在尝试另一种奖励结构。创始人 Jonans 在里加 UN:BLOCK 会议受访时表示,公司设计把收益与交易相关收入结合起来,用于支撑游戏化奖励,并计划把信贷与借贷作为主要收入来源。其规划中的卡片将让客户通过消费、绑定账户和还款,逐步建立借贷关系。
另一种模式来自加密新型银行 Ether.fi。其 Cash 信用卡与质押服务、受托管理的 DeFi 资金池相连接,客户可以用平台上持续生息的合格资产作抵押借款,由借款人支付利息,必要时抵押品会被清算。
Alea Research 在 3 月的报告指出,约 80% 的 Cash 用户同时使用了收益产品 Liquid。Ether.fi 也通过回馈结构控制成本:个人卡回馈从 3% 起,随着月消费跨过不同门槛而递减,而且较低费率只适用于超过门槛的部分,已经入账的 ETHFI 回馈不受影响。
补贴换增长,最终仍要回到留存与变现
这场回馈竞争,本质上是发卡平台先用融资承担获客成本,再押注客户未来会在交易、借贷、订阅等业务上贡献更多收入。KAST 拥有 4 到 5 年现金跑道,Bleap 也已在欧洲建立业务基础,但两家公司都没有正面披露关键数字,包括补贴究竟花了多少、最终留下多少用户。
随着同业开始主动下调回馈,Bybit EU 改成无上限 1%,Bleap 退回 1% 基础回馈,市场也在面对一个更具体的问题:当补贴无法长期维持,用户会不会随着优惠缩水而离开。



