
Odaily 星球日报刊发 Saurabh Deshpande 的一篇长文,讨论一个在链上衍生品市场里反复出现的问题:既然永续合约已经足够好用,加密市场为什么还需要期权。
文中的回答落在「时间」上。交易者可能判断比特币 3 个月后会更高,但一笔加杠杆的 perp 仓位,明天就可能被强平;买入一张看涨期权,则给这个判断留出了更长的兑现窗口。你仍可能亏掉全部权利金,但不会因为某个糟糕的下午被直接赶出仓位。
作者据此追问,为什么链上期权到现在仍然很小。文章给出的结论是,问题大多最终都落在同一点:卖出期权,到底值不值得这么麻烦。Perp DEX 可能改变这一点,因为它们既能给卖方提供对冲场所,也能把已经在场内的交易者带到期权市场。
方向判断正确,Perp 也可能先把仓位杀掉
文章提到,2025 年 7 月,作者曾在另一篇文章中提出,期权会跟随 perp 上链,并可能在 3 年里增长 100 倍。15 个月过去,期权成交量仍不到 perp DEX 的 1%;而在传统市场,期权成交量大约是期货的 3 倍。
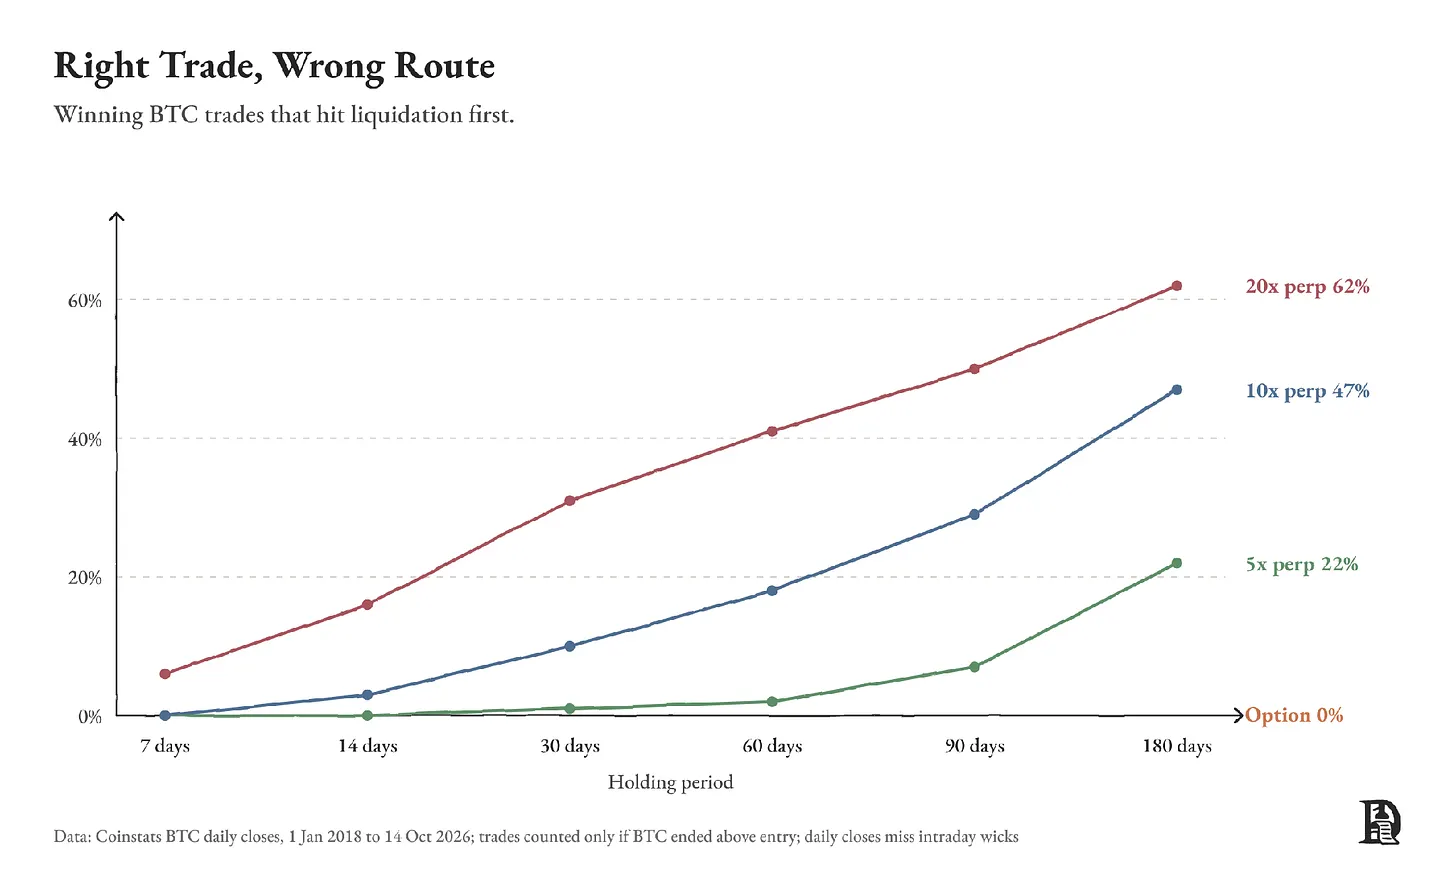
为量化 perp 对「方向对但出手早」交易者的伤害,作者取了 BTC 从 2018 年 1 月到 2026 年 10 月的每日收盘价,把每一天都视为一个可能的做多入场点,只保留那些在 7 天到 180 天后收在入场价之上的交易,再检查持有过程中价格是否跌到足以强平 5 倍、10 倍或 20 倍 perp 的程度。
结果显示,一笔 10 倍 perp 在 180 天持有期内有 47% 的概率被强平,90 天是 29%,60 天是 18%。如果买入一张覆盖相同时间窗口的期权,在到期前则不会被平掉。作者还指出,日线收盘价没有计入盘中插针,因此真实概率可能更高。
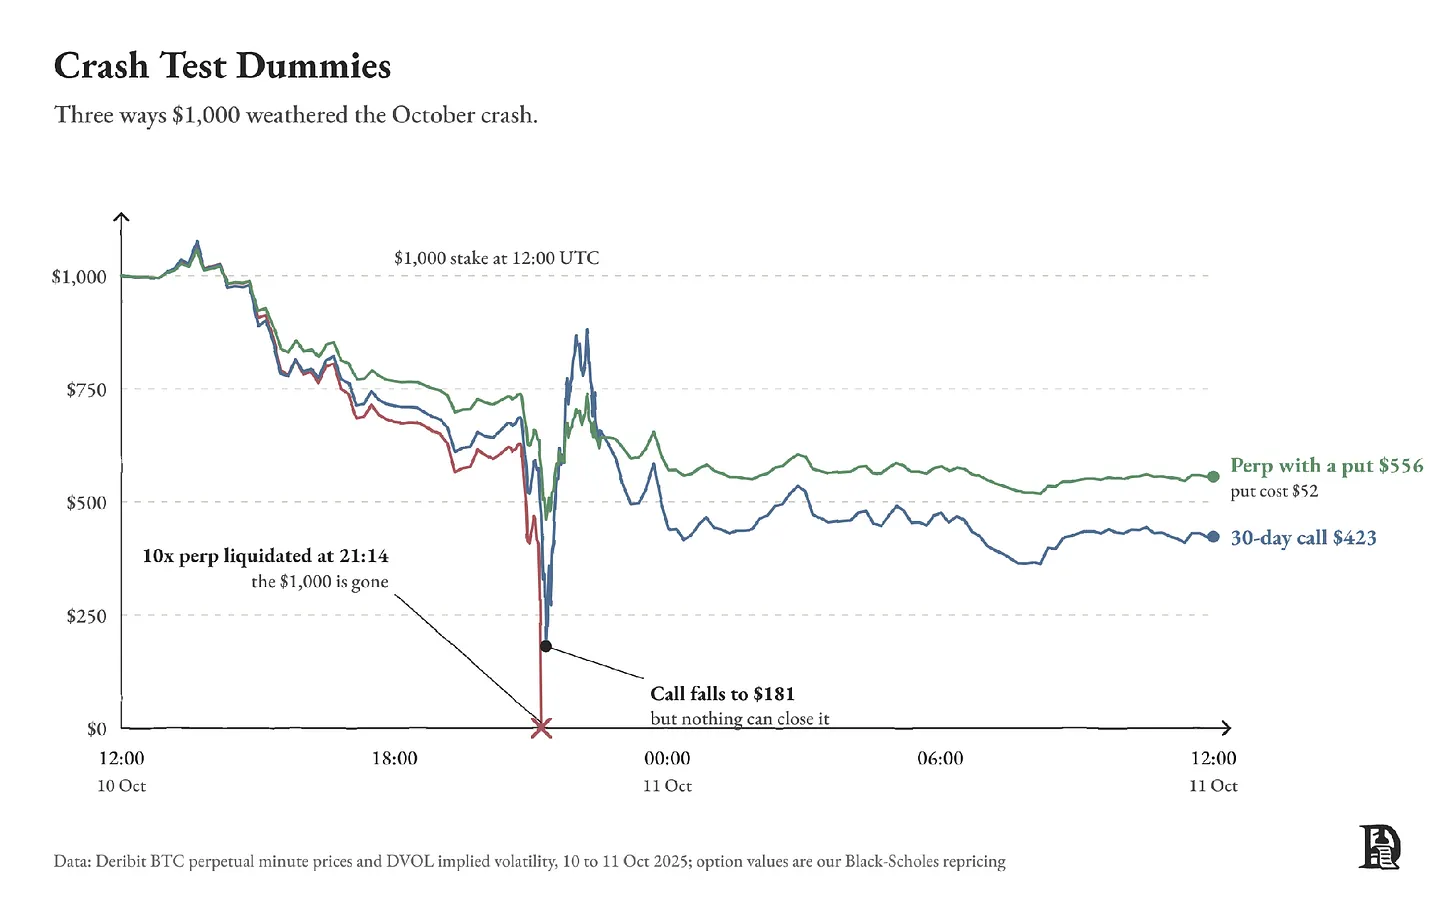
文中还复盘了 2025 年 10 月 10 日的一次对比测试。UTC 时间 12:00,作者同时开出 3 笔各 1,000 美元的 BTC 多头:第一笔是 10 倍 perp;第二笔是用同样 1,000 美元买入的 30 天期 call;第三笔仍是 10 倍 perp,但配了一张 7 天期、行权价在入场价下方 5% 的 put,权利金从这 1,000 美元中支出。
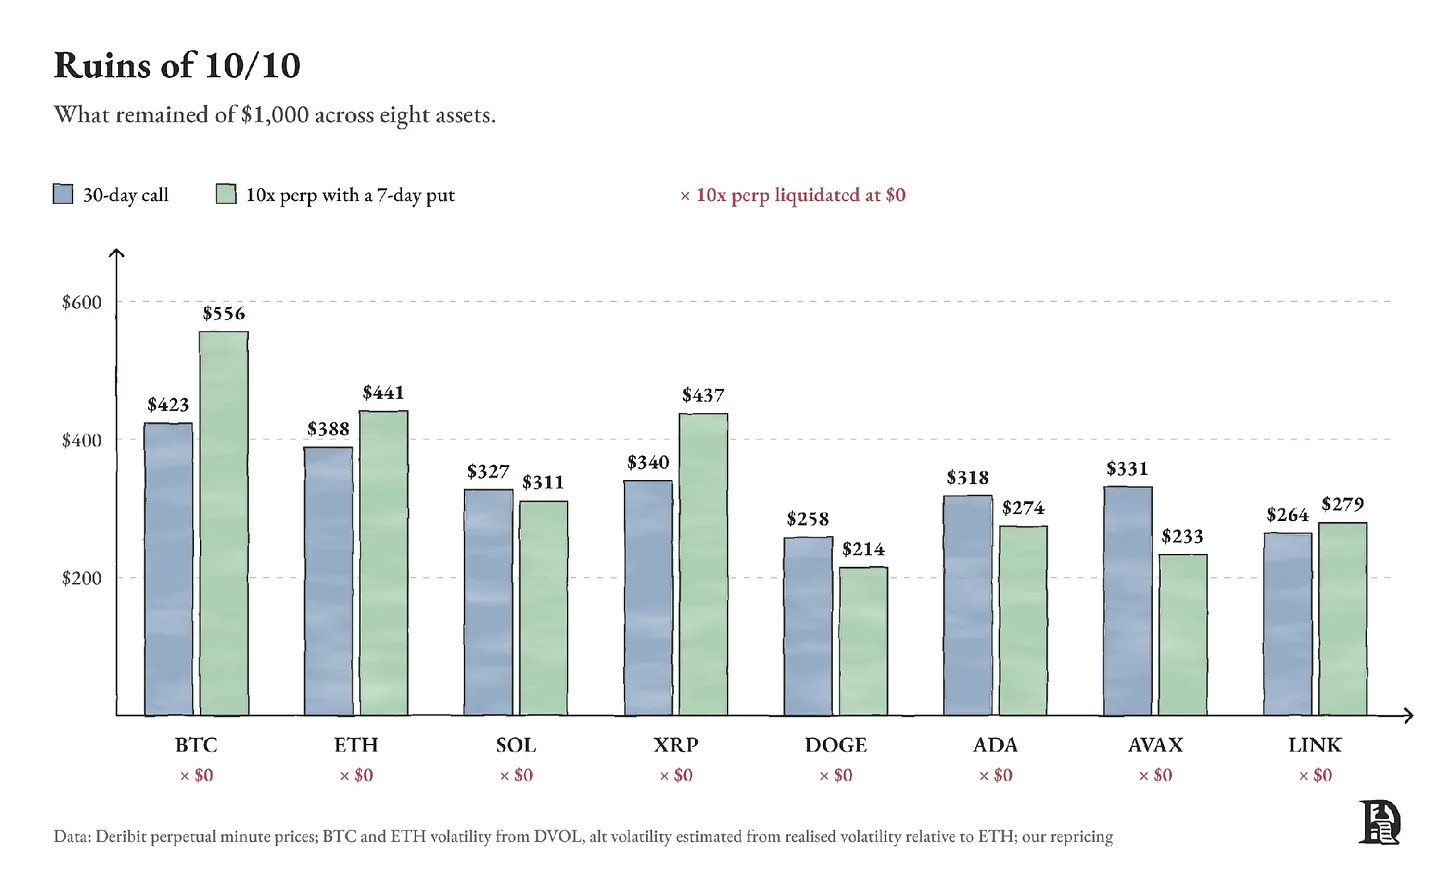
结果是,perp 仓位在 21:14 被强平;那张 call 在最低点跌到 181 美元,但不到 1 小时又回到 800 美元上方;那张 put 花了 52 美元,让这笔 10 倍多单在暴跌中活了下来。作者称,使用 Deribit 的价格在 8 个资产上重复测试后,结论一致。
不过在小市值代币上,这种保护的成本会明显更高。文中称,相关 put 的成本会吃掉 1,000 美元中的 250 到 340 美元,因为这些资产的期权定价中包含更高的波动率。
三条线同时推进:传统金融引入加密工具,加密引入传统资产,传统工具服务加密资产
文章把传统金融与加密市场的相互借用分成 3 种路径。
传统金融在引入加密工具
CME 目前已经提供全天候的加密期货和期权交易。Hyperliquid 的 perp 价格出现在 Bloomberg Terminal 上;Hyperliquid 的政策部门和 trade.xyz 也已就 pre-IPO perp 向 SEC 申请规则。Polymarket 则在 9 月向美国以外用户上线了 perp。
加密在引入传统金融资产
在 Hyperliquid 上,用户已经可以把标普 500、Nvidia、黄金和原油作为 perp 进行交易,而且是全天候交易。作者在文中重申,国债、股票、算力和注意力都会上链交易,而 perp 正是这一过程当前最主要的实现方式。
文章举例称,3 月 23 日,trade[XYZ] 的 WTI 和 Brent 原油 perp 单日合计成交 23 亿美元。市场上还出现了挂钩 Nvidia H100 GPU 每小时租赁费率的 perp,以及挂钩宝可梦卡牌指数的 perp。与此同时,CME 和 ICE 正在等待 CFTC 批准上市算力期货。
随着可交易价格越来越多,交易需求也会分化。有人可能用 GPU perp 去押注算力短缺;而一家对同一价格存在敞口的 AI 创业公司,可能只是想为下个季度更高的账单买一份保护。对这类公司来说,买入期权可以用一个已知金额锁定保护:如果租赁费率涨到约定水平之上,期权赔付;如果费率下跌,公司享受更便宜的算力,只损失权利金。与此同时,perp 又给卖出这张期权的人提供了对冲工具。
作者的判断是,每一个新的 perp 市场,都会在旁边腾出一个期权市场的空间。
传统金融工具开始服务加密原生资产
文章提到,4 月,BlackRock 比特币 ETF 期权的未平仓合约升至 276 亿美元,超过 Deribit 上 BTC 期权的未平仓合约。同期,Coinbase 以 29 亿美元收购 Deribit。
作者认为,同一个交易场所最终可能同时提供现货、perp、期权和二元期权,标的从比特币扩展到股票和大宗商品。谁先做到,谁就可能吸走大部分流量。文中给出两个原因,说明加密市场在这件事上起步更早。
第一,上市本身是一个软件决定。IBIT 在 2024 年 1 月上线,但其期权直到当年 11 月才开始交易,因为需要等待交易所、清算所和 SEC 逐一签字。Hypercall 则在 2026 年 6 月 3 日挂出了 SpaceX 的期权,比 SpaceX 在 Nasdaq 上市早 9 天,参考价来自 Hyperliquid 的 pre-IPO perp。
第二,这个市场不关门。Hypercall 允许用户在周日交易 Nvidia 和 SpaceX 的期权,因为用于对冲的 perp 在周日也在交易。文章称,美股交易时段之外的价差会扩大到 1.5 到 2 倍,但传统交易场所在那个时段根本不提供 Nvidia 期权。
作者据此总结,perp 的崛起是链上期权能遇到的最好事情,因为 perp 正是期权卖方对冲的地方。perp 市场越深,在其上卖出期权就越便宜;每一个新的 perp 市场,都是一个潜在的期权市场。
链上期权为什么一直做不起来
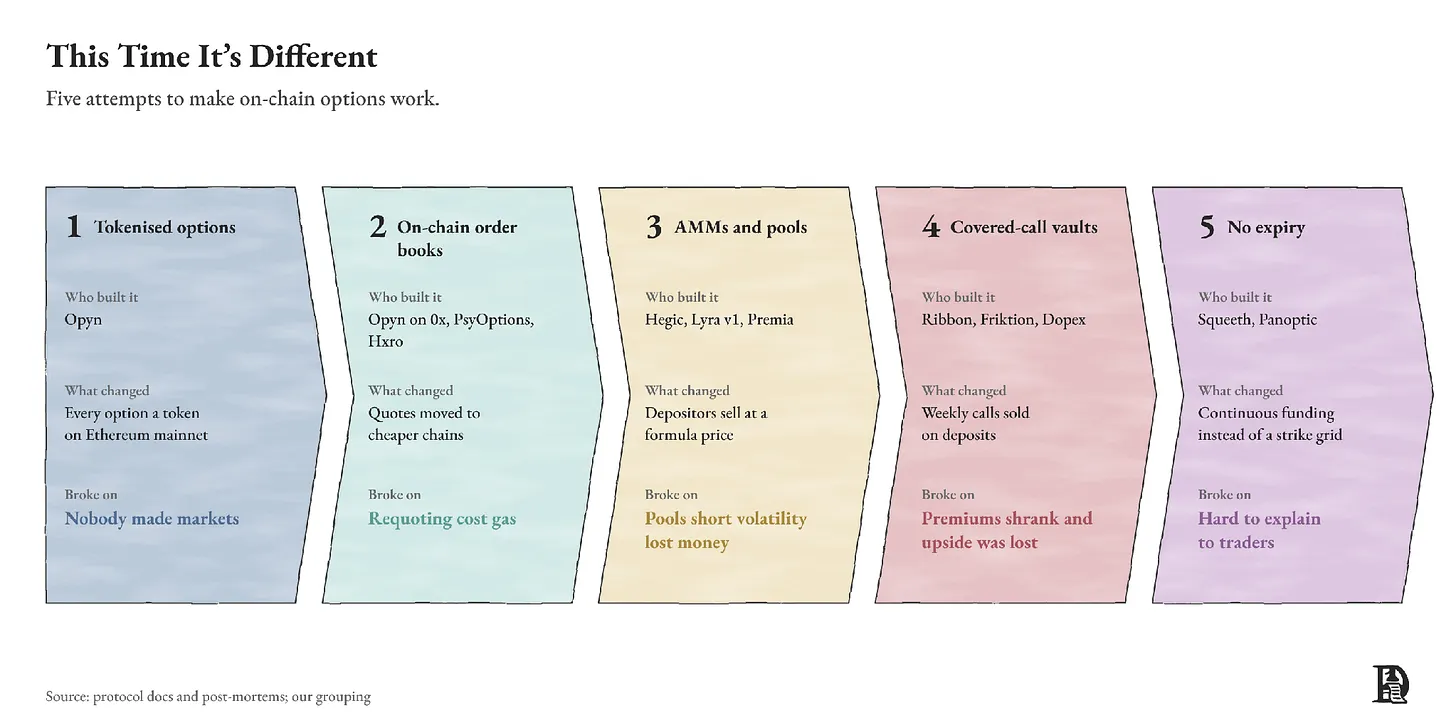
文章称,自 2019 年以来,已有数十个协议尝试把期权带上链,但几乎全部关停、转型,或者成交量极低。作者把原因归纳为 3 点。
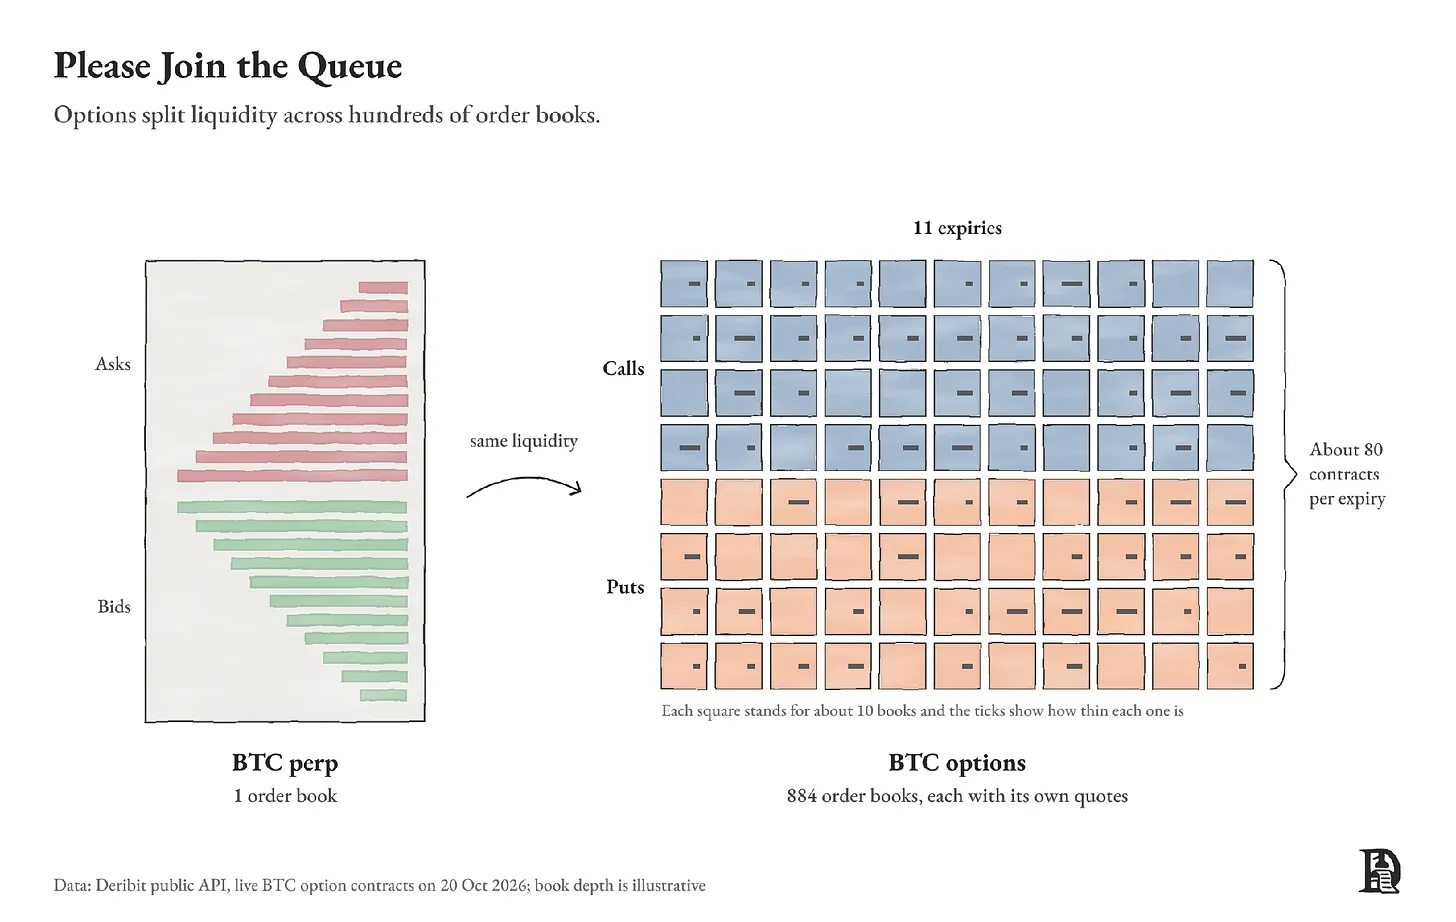
- 流动性被拆散到一个资产上百个订单簿里。BTC 的 perp 只有一个订单簿,而 Deribit 上跨 11 个到期日的 BTC 期权有 884 个合约,每一个都需要有人全天候报价。
- 卖方无法低成本对冲。卖方必须持续交易标的以维持中性,这要求旁边有一个足够深的市场。
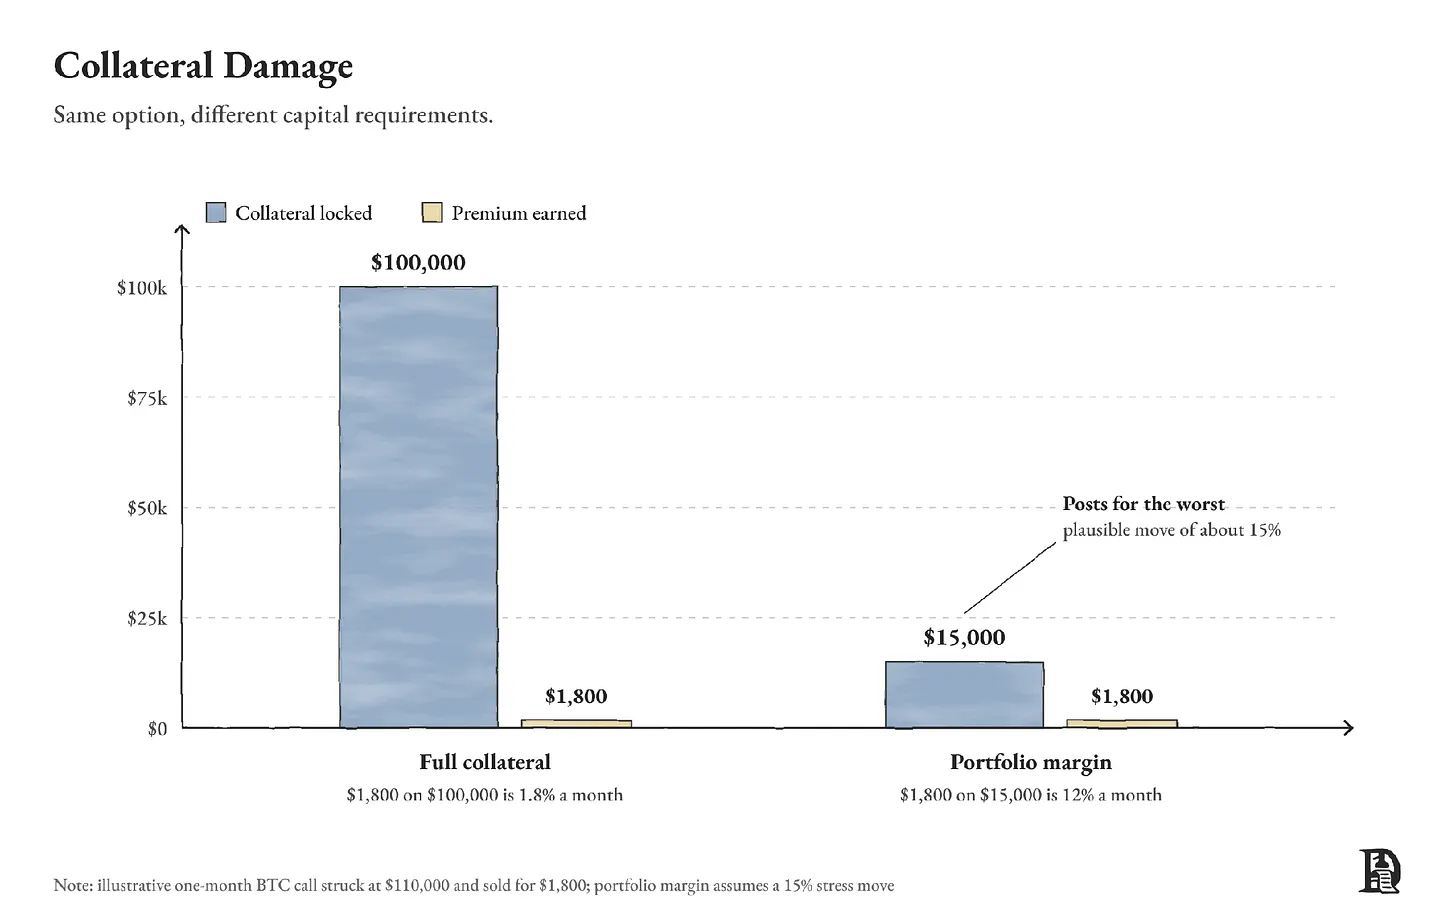
- 卖出期权占用大量资金。早期协议要求卖方锁定理论上的最大赔付金额。文中举例,卖出一张权利金 1,800 美元、标的为 11 万美元 BTC 的 call,需要锁住 10 万美元,只赚每月 1.8%,专业做市商不会愿意接这种生意。
作者认为,过去每一代产品都只解决了其中一个问题,却在另一个问题上失败。文中列举,2021 年 5 月,Hegic 的存款人损失了大约 8,000 万美元中的绝大部分;Lyra 的存款人在 7 个月里,BTC 池亏损 4.9%,ETH 池亏损 17.6%;PsyOptions 在 2024 年 6 月关停产品。
至于做市商为什么不愿意来,文章给出的解释是,在散户流量到来之前,新平台上的大部分成交来自套利者,他们只会在新场所报价变陈旧时出手,把价格与 Deribit 做套利。结果是,即便平台运转正常,做市商几乎也会在每一笔成交上亏钱。平台只有两条路:要么补贴第一批做市商去吸收这些亏损,要么带来原本不存在的散户流量。
今天的平台怎么解:链下撮合、链上结算,再加组合保证金
文章称,目前能跑通的平台共享一套基础设计:订单在链下撮合,因此更新报价不花钱;抵押品、保证金和结算留在链上,因此用户始终掌握资金控制权。
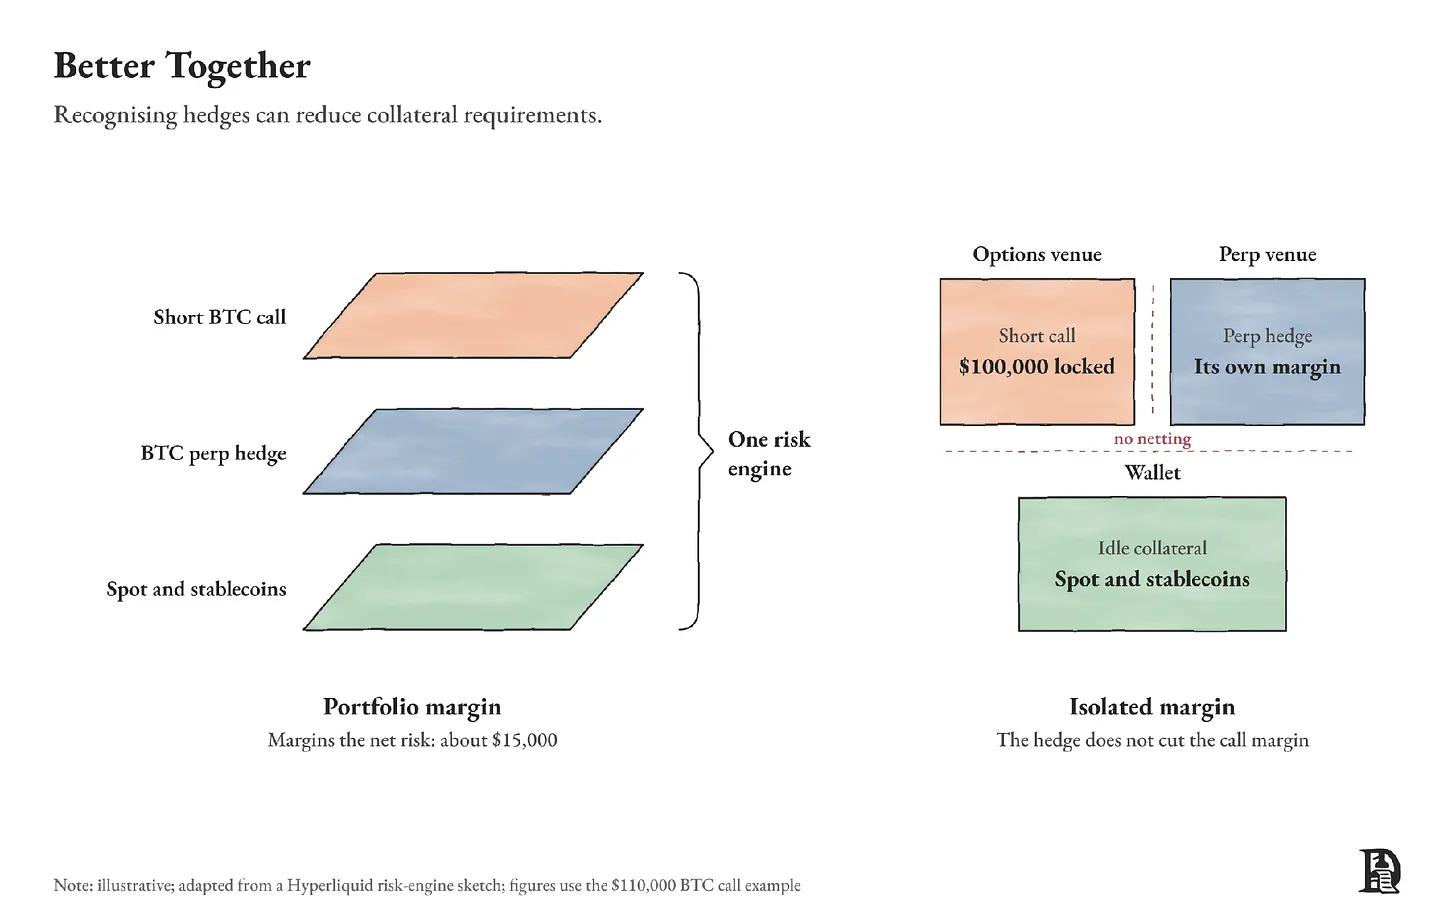
但更关键的,不只是技术架构,而是必须给卖方一个愿意卖出的理由。作者认为,最强的理由,是在同一个账户里拥有一份便宜的对冲。
文中继续使用前述例子:如果卖方要卖出一张 11 万美元 BTC 的 call,传统全额抵押模式下需要锁住 10 万美元。若引入组合保证金引擎,系统会计算所有仓位的最大可能亏损,再据此确定所需抵押品。如果最坏的合理波动是 15%,卖方只需交大约 1.5 万美元,而不是 10 万美元。权利金仍然是 1,800 美元,于是锁定资金的月回报率从 1.8% 跳到约 12%。
这也是作者认为期权会在 perp 流动性已经存在的地方起飞的原因,而当前最接近这一条件的是 Hyperliquid 和 Lighter 一类平台。文章称,Hyperliquid 上的期权卖方能同时拿到 3 样东西:
- 深度。Hyperliquid 拥有链上最深的 perp 订单簿,builder codes 允许任何应用接入。
- 一个账户。卖出 put 的交易者可以复用抵押品去开 perp 多单,现货、perp 和事件合约共用同一个风险引擎。
- 用户。兼具流动性、用户和分发渠道的平台,通常更容易留住自己创造的价值。
Hypercall 被文中称为第一个建立在这套基础上的期权平台。卖给用户 Nvidia call 的做市商,可以在同一个账户里买入 Hyperliquid 上的 Nvidia perp,而这份对冲会降低该期权所需的保证金。其创始人估计,报价 perp 的做市商数量是报价期权的 10 到 100 倍,Hypercall 给了这批 perp 做市商一个同时去报期权的理由。
不同平台在用不同方式寻找卖方
Derive:花钱买卖方
Derive 的前身是 Lyra。文章称,截至 10 月 19 日的一年里,Derive 清算了大约 180 亿美元的期权名义金额,FalconX 是其唯一公开署名的做市商。FalconX 的资金留在其托管方那里,Derive 把这笔余额表现为一个可交易代币,因此机构可以在链上报价,而不必把抵押品搬到链上。
Paradex:借用卖方
9 月 15 日,Paradex 接入 Paradigm 网络,后者处理 Deribit 大约四分之一的大宗交易。接入后,其日期权成交量在一周内从不到 300 万美元升至 5,870 万美元;但未平仓合约到 10 月 14 日又从超过 2.5 亿美元降到约 9,600 万美元。作者的解释是,大宗交易参与者为单笔交易而来,做完就走。
Rysk:把持有人变成卖方
Rysk 的模式是,用户存入 HYPE、BTC 或 ETH,向白名单做市商卖出备兑看涨期权,以换取前置权利金。截至 10 月 14 日的 30 天里,Rysk 完成了 1.48 亿美元名义金额;但当这些 call 的买方给自己在 HYPE 上的风险敞口设定上限后,成交量就停滞了。
前端包装:把复杂度藏起来
文章还提到,架在这些平台之上的前端,往往把行权价表格整个藏起来。Dream 支持用户用 Apple Pay 充值,只需选择方向和仓位大小,系统就会代为买入期权。建立在 Derive 之上的 Tacticalls,则提供三击下注和跟单。作者认为,这种更简单的包装能把用户拉进来,但如果底层订单簿是空的,它也造不出卖方。
链上期权成交创纪录,但流动性仍高度集中
文章称,2026 年 9 月是链上期权历史上表现最好的一个月:名义金额大约翻倍至 50 亿美元,权利金增长三分之一至 8,500 万美元,未平仓合约峰值接近 25 亿美元。但这仍只有 Deribit 当月成交量的大约 7%,其中大部分经由 Derive。
作者提醒,单看名义金额容易失真。一个只卖便宜深度虚值合约的平台,可以用极少资金换手堆出很高面值;真正更可靠的指标是权利金,也就是买方实际支付的现金。按权利金计算,Derive 的份额甚至更高,超过 90%。
Hypercall 的名义金额则大多来自标普 500 上便宜的深度虚值期权,被当作彩票买入。Pink Brains 的统计显示,在 Hypercall 上,1 美元权利金大约可以买到 1,000 美元面值,而在 Derive 上只有约 50 美元。文中给出 3 个可能原因:
- 波动率差异。标普 500 一年波动率约 16%,BTC 为 43%,因此前者期权更便宜。
- 合约结构。远离现价的短期限 call,成本只占面值的零点几个百分点。
- 奖励驱动。当 Hypercall 每天发放 1,000 美元 HYPE 时,名义金额增长了 50 倍,而权利金几乎没动,说明交易者很可能在买最便宜的合约以获取奖励。
作者因此认为,Derive 才是交易者真正为期权敞口付费的地方。
至于 Derive 的盘口质量,文章称,10 月 19 日晚间,作者抓取了 Derive 和 Deribit 上所有 BTC 与 ETH 期权报价,剔除深度虚值合约和 3 天内到期合约后,Deribit 在纳入统计的 346 个行权价上全部有双边报价,Derive 则在 206 个行权价上有双边报价。在 Derive 确实有报价的地方,其卖价与 Deribit 相差在 0.2% 以内,买卖价差约为期权价格的 3.8%,Deribit 为 2.6%。
文章还回顾称,在 2025 年 7 月发布的《Trading Optionality》中,Derive 的价差经常是 Deribit 的 2 到 5 倍,而现在这一差距已经明显收窄。
但离开 BTC 和 ETH,情况就完全不同。Derive 挂出了 12 个资产的期权,作者从其公开 API 中拉取了所有 2026 年 12 月 25 日到期的行权价。PUMP、LIT、ADA、VVV 和 CC 在这一到期日上合计有 220 个行权价,却只有 1 个报价。作者称,在尝试买入 12 月到期的 PUMP call 时,订单花了很久才成交;即便有报价,价差也会随着偏离现价而迅速扩大。HYPE 作为 Derive 上流动性最好的中盘资产,也能清楚展示这一过程。
作者表示,自己检查过的每个平台都存在类似情况。Aevo 只通过 OTC 柜台给 memecoin 期权报价,Dream 也把 PUMP 和 LIT 交易转移到单一 OTC 对手方。挂出一个期权对平台几乎没有成本,但卖出一个期权既昂贵又危险。
链上期权还剩下哪些真实需求
文章给出一组对比数据:在传统市场,2025 年成交了 886.5 亿张期权合约,期货合约为 306.4 亿张;而在链上,截至 2026 年 10 月 19 日的 30 天里,期权名义金额为 49 亿美元,perp DEX 为 6,270 亿美元,比例约为 0.8%。
作者认为,链上期权未必会达到传统金融中的占比,因为加密市场对期权的一部分需求,已经被其他产品满足。预测市场在卖二元版本,perp 平台也开始卖。10 月 19 日,Lighter 上线了 BTC 和 ETH 的二元期权。
即便如此,文中仍列出链上期权剩余的 3 块需求:
- 传统金融无法快速上市的资产,例如 HYPE、pre-IPO 公司、GPU 租赁费率,以及周日也能交易的股票和原油。
- 传统金融服务不到的用户,例如美国以外用户、没有券商账户的人,以及希望用 1 美元交易的人。作者还提到印度散户期权文化,称周度期权占 NSE 成交的 95%。
- 嵌入其他产品中的期权,例如 perp 仓位的下行保护、财库的备兑看涨、贷款的清算保险。链上环境下,期权可以通过 API 被装进任何应用。
谁会受益:谁掌握对冲,谁就更占优
文章提出,判断谁会在链上期权增长中受益,最简单的方法是追踪一笔期权交易产生的手续费流向。期权平台在成交时收一次小额费用;而对冲所在的平台,则会在做市商每次调整对冲时反复收费。这也是为什么期权会放大 perp 的成交量。
文中提到,Deribit 有超过 20 亿美元的期货未平仓合约,而这些仓位很大程度上就是为了对冲平台上的期权。基于这一逻辑,作者列出 3 个值得关注的位置:
- 房东型平台,例如 Hyperliquid,掌握对冲市场、保证金账户和用户。其 HIP-4 二元合约已经共用同一个账户,而 HIP-4 合约被设计用于「有界的类期权工具」,这意味着它们也可能反过来侵蚀 Hypercall 的市场。无论哪种情况,对冲成交量最终都落在 Hyperliquid 上。
- 促成期权交易的引擎,例如 Derive。文章称,Derive 拥有最深的盘口、风险引擎、专业用户,以及随 V3 提供、可供他人搭建前端的 API。如果钱包、金库和 agent 把期权流量路由到这里,Derive 就可能成为链上期权的后端;如果没有,它仍只是一个依赖补贴维持流动性、且只有 1 家公开做市商的交易场所。
- 大宗柜台,例如 Paradex,掌握来自 Paradigm 的机构流量。这对大额交易有价值,而为这类流量而来的做市商,也会顺带加深整体盘口。
作者还指出,不给卖方提供对冲手段的平台已经在失去份额。文章称,在品类规模增长 4 倍的同时,Aevo 的期权业务萎缩了 90% 以上。孤立的期权产品,很难与能和 perp、现货等原语组合的产品竞争。
市场也已经开始为其中一种结果定价。Citrini Research 的「Breaking The Wall」组合把 10% 配在 DRV 上,而 DRV 年内涨幅超过 1,000%。10 月 22 日,DRV 市值约 3.9 亿美元;截至 10 月 20 日的 30 天里,其净收入为 48.6 万美元,对应约 66 倍年化收入。
文章进一步做了一个假设:如果链上期权做到 perp 成交量的 5%,而 10 月 perp 成交量预计约 6,600 亿美元,那么期权名义成交量约为 330 亿美元。若 Derive 保持约 80% 的名义份额,按约 1.1 个基点费率计算,年化手续费约 3,500 万美元,相当于按当前市值计算约 11 倍费用。作者据此认为,DRV 当前价格押注的是:整个品类再增长约 6 倍,同时 Derive 守住份额,而 Hyperliquid、Lighter 和 Paradex 也都在争夺同一批流量。
两个可能的新设计:把期权放进流动性池,或做成“期权版 Papertrade”
把期权放进 Metric 的流动性池
文章提出,卖方不一定都来自期权平台。Metric 是一个 DEX,其活跃池运作方式类似 Uniswap 的集中流动性。不同之处在于,Metric 的策展人会接入一个价格提供方,通常是预言机,bin 会围绕参考价按百分比区间设置,价格移动时,bin 也会跟着移动。截至 10 月 21 日的 30 天里,Metric 用大约 1,200 万美元存款做了 44 亿美元成交量。
作者设想,如果这些池子直接报出期权价格会怎样。Metric 文档中,带波动率输入的 Black-Scholes 被列为价格提供方的可选模型之一。策展人可以接入一条实时波动率数据,为一个代币化 ETH call 定价。
文中举例,一张行权价 2,600 美元、10 月 30 日到期的 ETH call,在 ETH 约 2,430 美元、隐含波动率接近 50% 时,Black-Scholes 给出的价格约为 18 美元。如果 ETH 涨到 2,500 美元,同一张 call 大约值 35 美元,所有 bin 也会随之上移。由于 Metric 的池子会被 0x、1inch、CoW Swap 和 PancakeSwap 等聚合器路由,交易者可以像买其他代币一样,通过熟悉的 swap 前端买到期权代币。
但问题也很直接:分发可以瞬间完成,资金效率却不高。每一个行权价和到期日都需要自己的代币和池子。以上述 ETH call 为例,到期时它向持有人支付 ETH 高于 2,600 美元的部分;下一个到期日又要重新创建一套新代币。Deribit 的做市商则是在一个保证金账户里同时给数百个工具报价。Derive 上按标准规则卖出这张 2,600 美元 call,大约需要 330 美元保证金,还未计入对冲抵扣;而卖出一张全额抵押的 2,600 美元 call,则要锁住 1 个 ETH,也就是约 2,430 美元,只为赚 18 美元。每个 Metric 池子还需要自己的库存,5 个行权价乘以 2 个到期日,就是 10 笔彼此独立的资金。
作者给出的思路是,把发行方交给 Derive。Derive 已经允许卖方交保证金并在 perp 上对冲,因此如果通过 Derive 卖出那张 2,600 美元 call,卖方只需拿出约 330 美元,而不是 1 个完整 ETH;Metric 则继续负责定价和分发,把代币推到交易者面前。
“期权版 Papertrade”
文章最后回到 Papertrade。这个平台由庄家承接每一笔交易的反方向,用户每亏掉 1 美元,就铸造出相应数量的 PAPER,代币可分到庄家手续费收入的一部分。作者认为,这种用代币激励亏损的方式,恰好对应了链上期权当前最缺的东西:给卖方的激励。
在作者设想的“期权版 Papertrade”里,一个庄家金库会按挂出的行权价卖出 call 和 put。当某张期权到期归零时,其买方按自己损失的权利金比例铸造庄家代币,而质押代币的人则赚取庄家的盈余。
文章称,期权买方通常是频繁亏损的一方。以 BTC 为例,从 2018 年 1 月到 2026 年 10 月,买入一张行权价高于市价 10% 的周度 BTC call 的买方,在 87% 的周份里都会亏掉权利金。作者认为,Papertrade 本身显然是最适合把这套机制做出来的候选者之一。
但问题在于,卖 call 的庄家可能会在几个月里小赢,然后在市场朝任意方向大幅波动时一次性大亏。作者用 BTC 历史数据做了一个冷启动建模:一个池子从零开始,每周卖出行权价高于市价 10% 的 call。在模拟中,庄家每 10 万美元 BTC 平均收取约 1,300 美元权利金,定价比这些 call 的平均成本高出 50%。在 12% 的周份里,也就是 458 周中的 57 周,BTC 收在行权价之上,庄家平均赔付约 6,900 美元。净额上看,庄家每张 call 收约 1,300 美元、平均赔付约 860 美元,净赚约 440 美元。
8 年下来,庄家总体是赚钱的。但在 2021 年 3 月,它欠赢家的钱相当于 30 周的权利金收入,直到 2022 年 4 月才把队列清完;最糟糕的单周,一次性赔付了约 20 周的权利金收入。
因此,这种设计必须尽量缩短队列。作者认为,在好周份里赚取庄家盈余的质押者,也应该在坏周份里承担亏损,这样赢家才能按时拿到钱,而不是排队等待。庄家还应在已经存在的 perp 市场上做对冲:随着 BTC 向行权价上涨,它在 Hyperliquid 上买入 BTC perp。这样在波动很大的周份里,对冲可以支付其欠赢家的大部分款项。
作者称,在同一模拟中加入每日对冲后,最糟糕周份的成本从 20 周权利金收入降到约 10 周,而且在 2021 年那轮让赢家被欠 30 周收入的上涨行情里,池子从未陷入负债。
文中还提出第二种可能设计:庄家不只卖出,而是承接每一笔交易的反方向——想卖的交易者,它买;想买的交易者,它卖。当买卖双方匹配时,庄家头寸为平,赚取价差,因此只需要为不平衡的一侧提供资金并做对冲。
但这里的问题出在代币分发。如果买卖双方的亏损都能铸造代币,一个交易者就可以在一个账户买入一张 call,在另一个账户卖出同一张 call,因为他知道两边必有一边亏损。作者认为,代币必须按每个账户在单个到期日上的净亏损来铸造,而且价差必须宽于代币价值。这与今天在 Papertrade 上部分对冲自己仓位的做法类似。
结尾判断:这一轮尝试的地基比过去更牢
文章最后认为,这一轮链上期权尝试有理由存活下来。卖方已经拥有更深的对冲市场、更好的资金使用方式,以及更多触达买方的路径;激励机制也能帮助市场冷启动。
但当奖励缩减、市场转向时,卖方能否赚到足够多并继续报价,仍然是一个开放问题。作者的结论是,和前几次尝试相比,这一次的地基更牢。如果这些平台撑住,会有更多交易者能够为「自己愿意等一个判断兑现多久」这件事标上价格。加密已经让买杠杆变得容易,下一步可能就是把时间也做成可交易的东西。



