
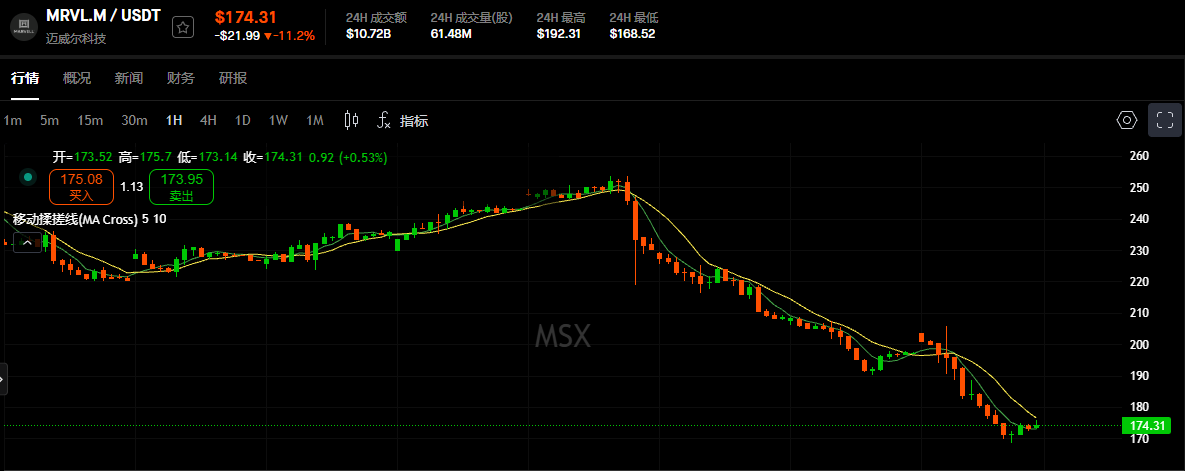
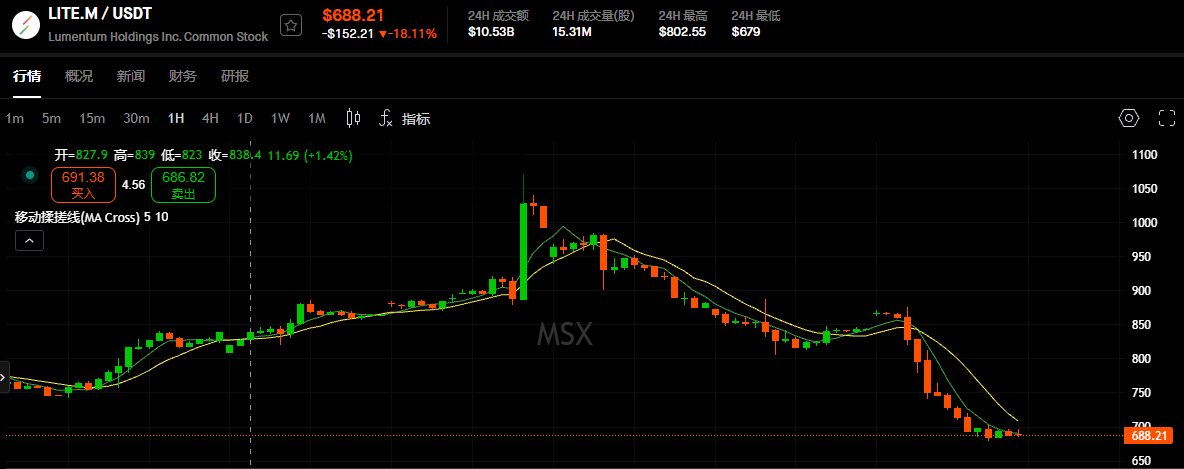
Marvell宣布拟以全股票交易收购Lumentum,对应后者隐含企业价值约为1150亿美元。按双方公告采用的10月28日收盘价计算,这笔交易较Lumentum当时股价溢价约23.9%。但消息公布后,市场反应并不积极。根据MSX.COM数据,截至美股收盘,Marvell下跌11.2%,Lumentum跌幅达到18.11%。
根据公告,Lumentum股东每持有1股股票,将获得4.5股Marvell普通股。Marvell希望借此整合两家公司在芯片和光通信领域的能力,面向AI数据中心提供更快、也更省电的数据传输方案,以争取AI基础设施扩张带来的业务机会。
换股交易下,Lumentum股价也会跟着承压
这笔收购采用换股方式,Lumentum股东最终拿到的是Marvell股票,而不是现金。每股Lumentum可换取4.5股Marvell股票,这个换股数量已经确定,但对应价值并没有锁定。Marvell股价一旦下跌,Lumentum股东未来换到的股票价值也会随之缩水,因此即便出现收购消息,Lumentum股价仍可能受到Marvell股价走弱的拖累。
公告中提到的近24%溢价,也不是在消息披露后留给投资者的确定收益空间。双方采用的是10月28日收盘价,当时市场尚未传出收购消息。按当天价格计算,4.5股Marvell股票价值约1132美元,比1股Lumentum股票高约23.9%。但在此之后,两家公司股价继续波动,换股交易的实际价值也会随之变化,所谓溢价并不等于锁定收益。
Marvell股东关注的是收购价格和摊薄影响
对Marvell现有股东来说,核心问题不在于交易规模,而在于这笔收购是否划算。公司发行新股后,原股东在合并后公司的持股比例将降至约67%。虽然Marvell将获得Lumentum的业务,但如果新增利润无法跟上股份数量的增加,原股东未必能从中受益。
据路透社报道,交易价格、融资风险以及持续攀升的AI基础设施投入,都是投资者关注的重点。业务规模扩大并不自动意味着每股收益同步提升,股东更在意的是合并完成后,每股股票最终能分到多少利润。
Marvell看中的是AI芯片之间不断增长的连接需求
Marvell愿意支付溢价,核心在于AI数据中心内持续增长的数据传输需求。随着越来越多芯片协同工作,芯片之间需要交换的数据量也在增加。如果传输速度跟不上,新增算力就难以充分发挥。
双方在公告中表示,带宽需求增长以及铜连接的物理限制,正在推动AI基础设施采用更多光连接。对客户而言,如何让数据传输更快、更省电,是采购和部署下一代系统时的重要考量;对Marvell和Lumentum而言,这也是共同争取订单的机会。
两家公司掌握的是这条链路上的不同环节。Marvell提供芯片、高速数据连接和网络交换技术,Lumentum则擅长激光器及光通信器件。若两者结合,芯片与光通信器件有机会从设计阶段就协同配合,减少客户将不同产品组合使用时的适配工作。Lumentum的激光器制造能力,也可以与Marvell的芯片设计和封装技术结合,用于支持新产品开发。
通过收购Lumentum,Marvell希望向AI数据中心客户提供更完整的产品,并更早参与下一代系统设计。如果合并后的方案能够实现更快、更省电、也更容易部署的数据传输,Marvell就有机会获得更多订单。
增长空间已经画出,回报兑现仍要等待
双方预计,到2030年,合并后公司能够参与竞争的市场规模将达到5500亿美元。这个数字覆盖两家公司原有业务,也包括技术结合后可能进入的新领域。不过,市场规模并不直接等于公司利润,产品推进、客户订单和竞争情况,都会影响这笔收购最终能否兑现回报。
Marvell给出的更具体目标,是成本和利润层面的改善。公司预计,合并后每年可节省超过10亿美元成本,并在交易完成后的首年提高调整后每股收益。如果这些目标能够兑现,意味着即便发行了新股,公司仍希望让每股股票对应的利润增加。
但成本节省本身需要时间。研发、制造和产品整合也会带来新的支出,最终效果仍取决于后续经营表现。交易预计于2028年上半年完成,在此之前还需要经过双方股东投票和监管审批。等待期间,AI需求、市场情绪以及Marvell股价都可能继续变化。
对不愿等待、也不想最终换成Marvell股票的Lumentum股东来说,在收购消息公布后选择卖出,可能更具吸引力。Marvell愿意为未来增长支付溢价,但市场是否愿意为这段较长的兑现周期承担风险,至少从股价表现看,答案并不乐观。



