
作者:marlon
编译:Saoirse,Foresight News
链上期权被视为当前加密市场里空间最大的蓝海之一。按文中判断,如果从潜在市场规模来看,期权成为市场核心只是时间问题,而不是会不会发生的问题。文章认为,成熟金融市场发展到后期都会走向期权,而加密市场正处在这个转折点上。
在传统金融市场里,散户对期权的需求已经被充分验证。放到链上场景,当前瓶颈已不再是监管或底层基础设施。做市商流动性持续改善,询价报价(RFQ)机制可以承接大额订单,参与者数量也在增加。不过赛道仍处于早期阶段,目前链上期权成交量仅占 Deribit 期权交易量的 6.9%。热度在上升,眼下更核心的问题是用户分发渠道。
文章的核心判断很直接:期权市场想进入爆发式增长阶段,必须持续引入散户这一类良性买方订单流。回看历史,几乎每一个实现高速扩张的期权市场,背后最重要的驱动力都来自散户。
期权交易形成规模效应,关键在散户能否进场
在加密推特社区,常见一种说法:「散户看不懂期权,所以永远不会在链上交易期权。」文章认为,这个判断站不住脚,实证结果恰好相反。希腊值、收益结构和定价逻辑确实有学习成本,但复杂性并没有压制用户需求。
散户愿意交易期权,原因并不复杂。文章称,期权的盈利潜力容易理解,很多人并不会精细计算 Theta 时间损耗。只要交易门槛足够低、界面足够简洁,散户期权交易量就会相当可观。期权的核心吸引力在于「凸性」,也就是收益上不封顶。
文中进一步给出判断:期权其实是散户最偏好的衍生品。为说明这一点,文章列举了美国、印度和韩国多个案例。
案例 A:美国散户推动期权成交量自 2017 年后大幅增长
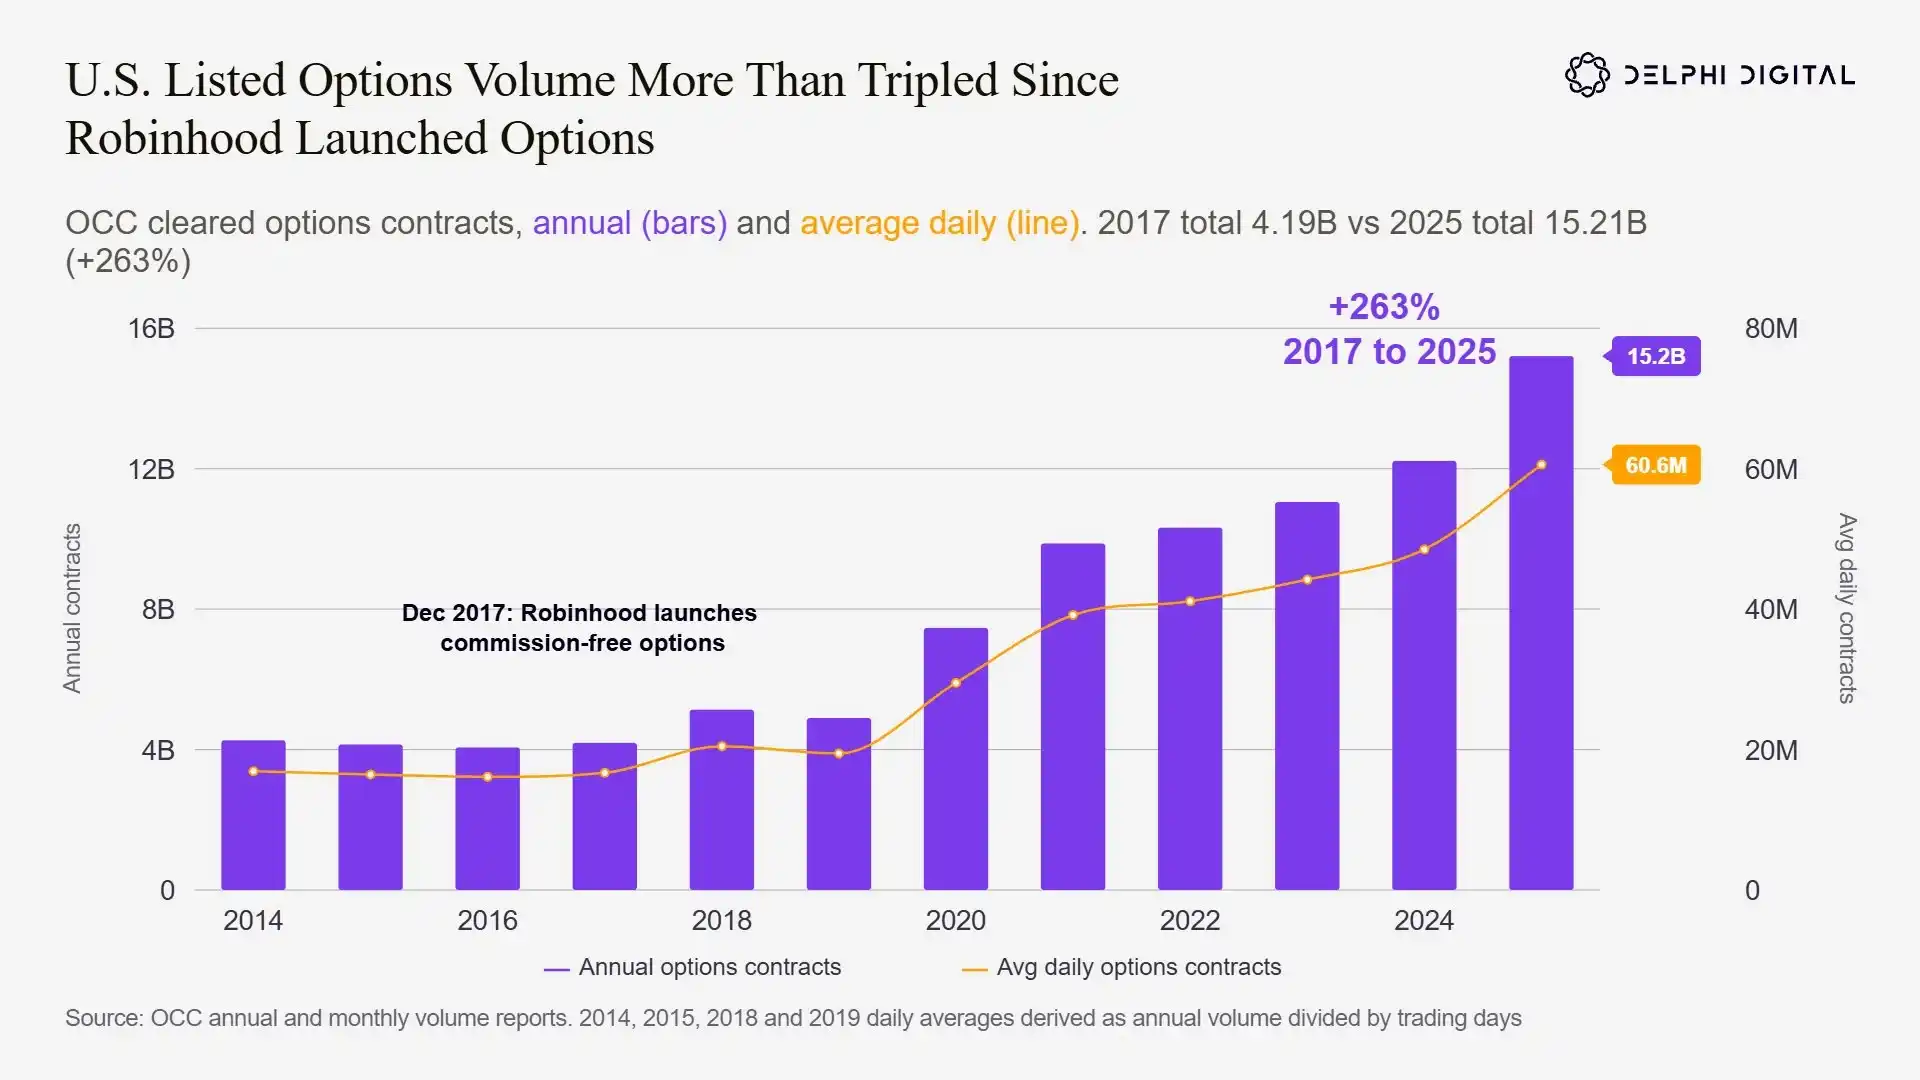
美国市场被视为最直接的例证。2014 年至 2017 年前后,美国期权市场仍以机构为主,增长陷入停滞,年成交合约量稳定在约 40 亿份,散户参与度几乎可以忽略。
2017 年 12 月,Robinhood 上线零佣金期权交易,随后大量券商跟进。之后新冠疫情来袭,多重因素叠加。文章称,在居家隔离、市场剧烈波动、金融 App 普及和持续营销的共同作用下,大量普通投资者开始进入市场,期权交易量随之快速放大。
自 2017 年 12 月 Robinhood 推出免佣金期权交易后,美国场内期权年度成交合约量从 41.9 亿份增长至 152.1 亿份,涨幅 263%,日均成交量也同步上升。文中另一处表述为,2017 至 2025 年,年度期权合约成交量从 41.9 亿份增至 152 亿份,涨幅同样为 263%。
文章认为,交易活跃度提升后,机构交易量也同步走高,做市商需要更多对冲工具,市场各方都在追逐凸性收益。但这一轮增长最核心的推手,仍然是散户。
案例 B:标普 500 当日期权占比十年增长 12 倍
散户大量入场,也体现在短期期权交易的兴起上。文章指出,散户偏好凸性,期权到期时间越短,在波动率飙升时潜在上行收益越高。
期权中风险最高的品类之一是 0DTE,也就是当日到期期权:在同一个交易日收盘前到期并停止交易。文中补充说明,任何期权到了最后一个交易日,都属于 0DTE。
过去十年,散户需求持续释放,当日期权合约供给也不断增加。文章称,全球散户交易行为具有高度共性,0DTE 至 3 天到期的合约活跃度最高。由于机构很少参与这种类似彩票的博弈式交易,短期合约成交量也就成了观察散户参与度的一个较好指标。
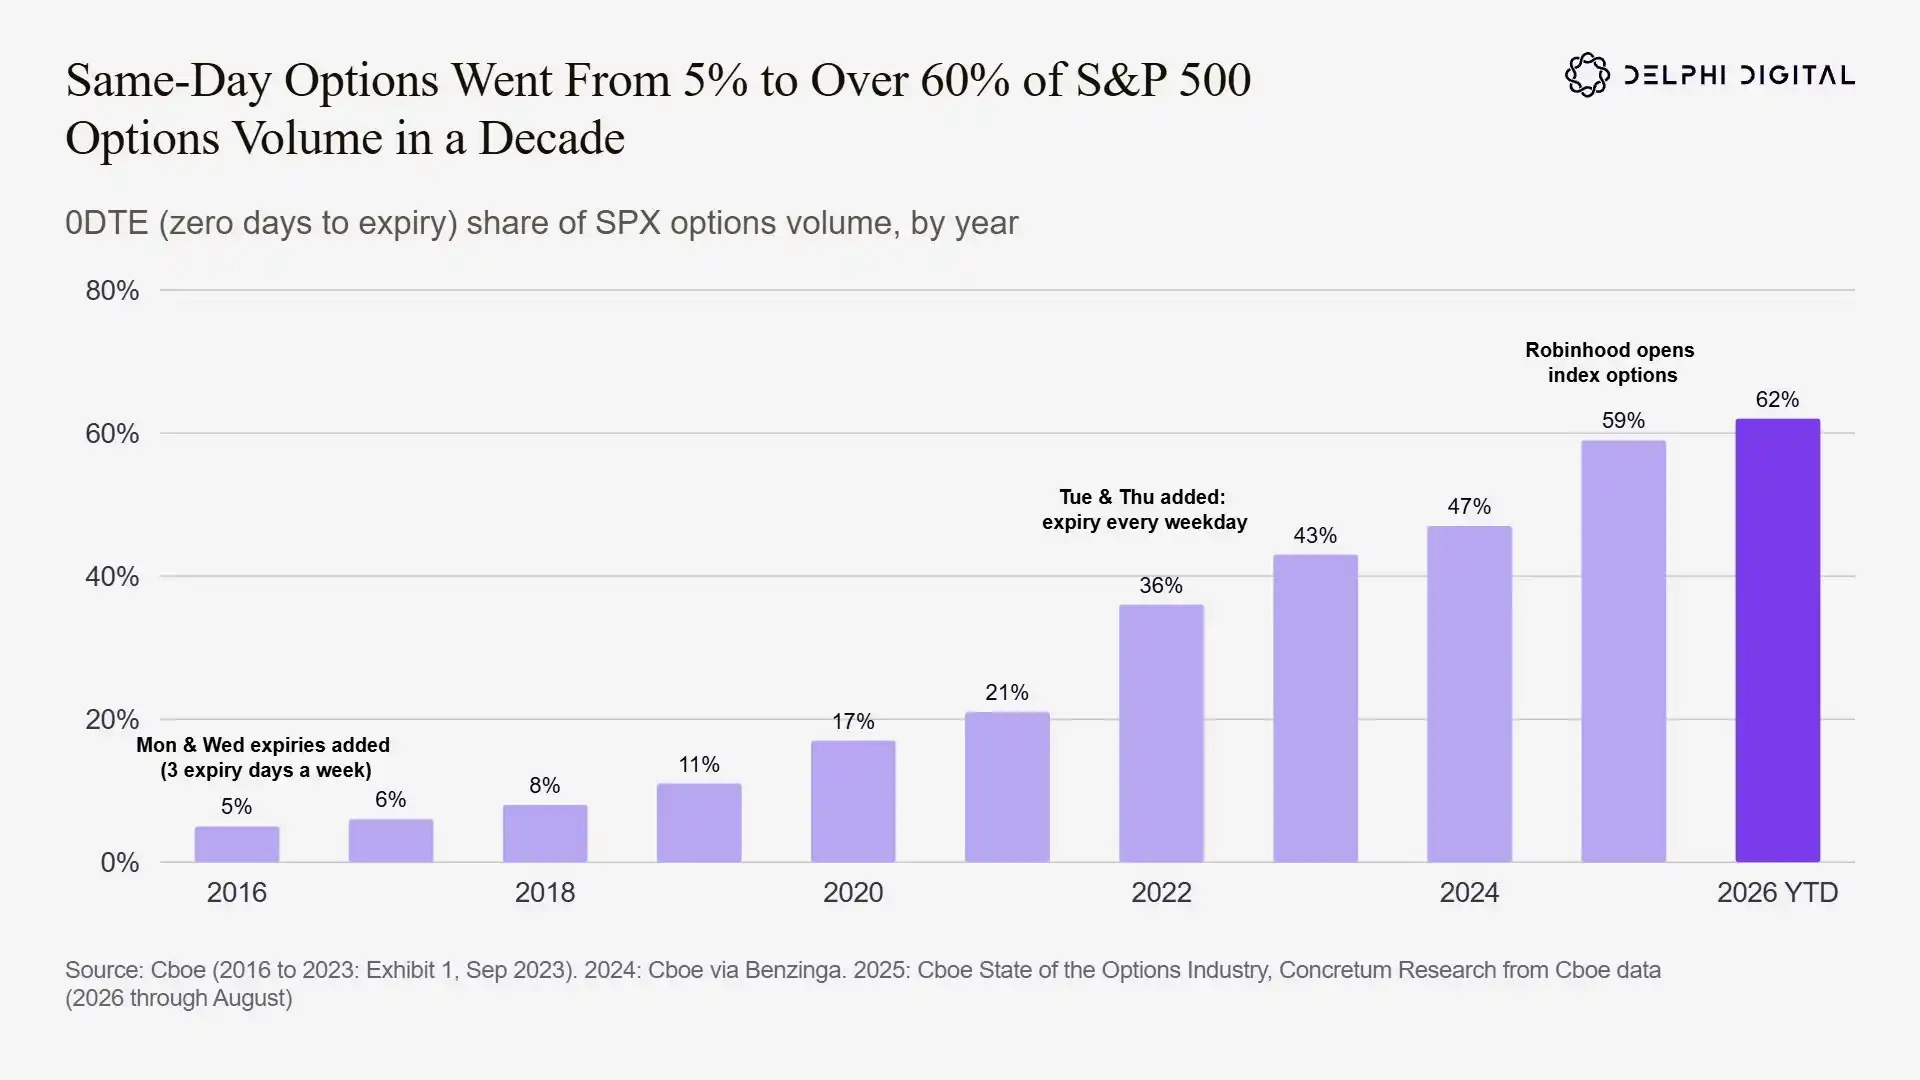
十年间,标普 500(SPX)0DTE 当日到期期权交易量占比从 5% 飙升至 62%。文中另一处表述为,过去十年,SPX 当日期权交易量增长超过 12 倍,在全部 SPX 期权成交量中的占比从 5% 升至 60% 以上。
供给端的变化被认为是重要推手。SPX 期权自 2005 年起每周五到期,Cboe 在 2016 年新增周一、周三到期合约,2022 年再增设周二、周四到期合约,最终实现每个交易日都有期权到期。文章的结论是,每一次新增到期合约供给,都会继续撬动需求。
2025 年 1 月,Robinhood 向全部客户开放指数期权交易。Cboe 数据显示,次月当日期权占比就升至当时创纪录的 56%。文章据此总结,全球市场的规律高度一致:只要向散户提供低价、短期的期权合约,他们就会大规模参与交易。
案例 C:SPX 期权交易重心转向超短期限
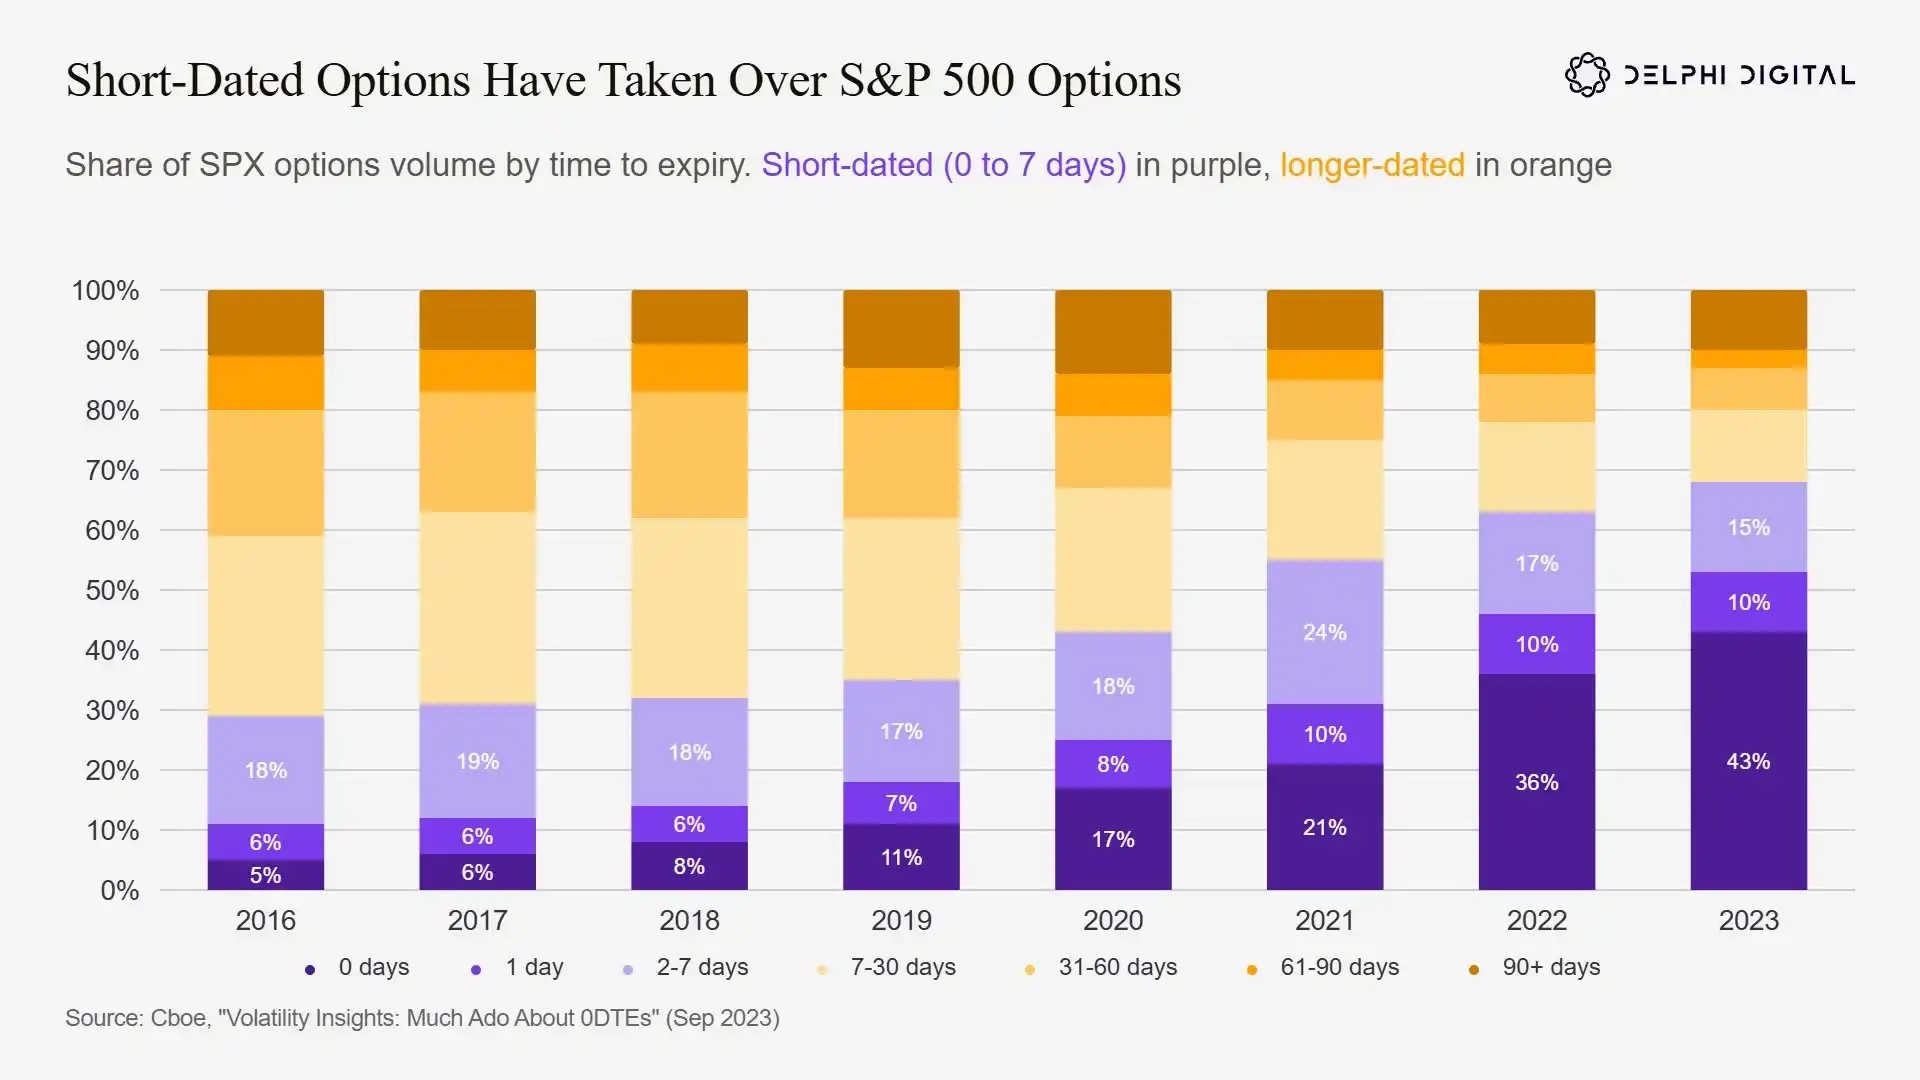
文章称,这种变化并不只局限于当日期权。2016 年至 2023 年间,标普 500 期权交易结构发生明显反转,0 至 7 天的超短期期权占比大幅抬升,其中 0DTE 到 2023 年已占全部成交量的 43%,中长期期权交易占比持续收缩。
2016 年时,一周内到期期权占 SPX 成交量 29%;一周至一个月到期占比最高,为 30%;超过一个月到期占 41%。
到 2023 年,格局已经改变:
- 一周内到期:占成交量 68%,其中当日期权占 43%
- 一周至一个月到期:回落至 12%
- 超过一个月到期:回落至 20%
文章称,短短七年,SPX 期权市场从以中长期持仓为主,转变为三分之二合约在几天内到期的结构。同样,这一轮转变被归因于散户主导。文中援引 2023 年 SSRN 的研究称,对散户而言,当日期权几乎就是他们交易的全部,在散户交易的 SPX 期权中,超过 75% 都是 0DTE。
案例 D:期权长期是 Robinhood 最大的交易收入来源
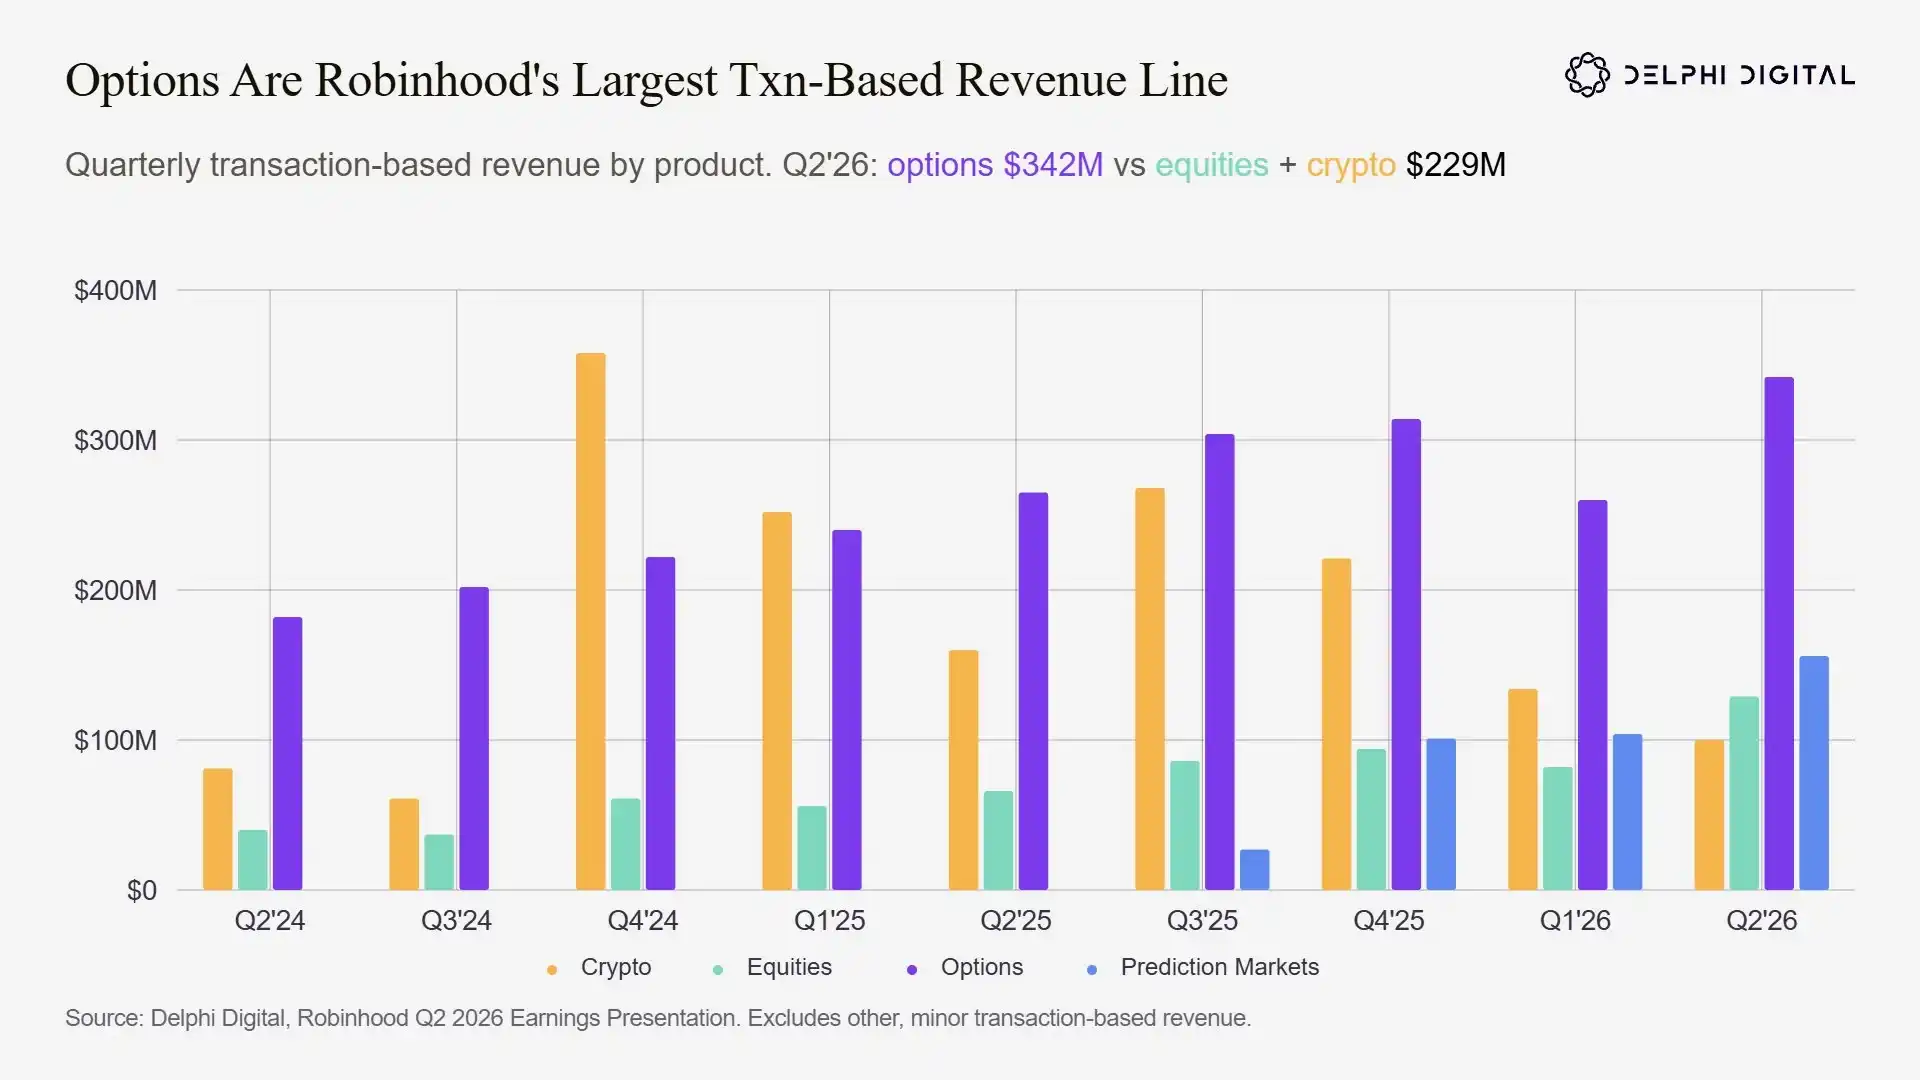
文章把 Robinhood 视为美国移动端散户交易的代表平台,并指出,期权业务一直是 Robinhood 交易收入的第一大来源。与波动较大的加密业务收入相比,期权收入长期稳定并保持领先。
文中给出的最新数据是,2026 年第二季度,Robinhood 期权交易收入为 3.42 亿美元,超过股票与加密业务收入之和 2.29 亿美元。文章称,期权交易带来的收入,经常高于股票业务和加密业务收入总和。
若与 2024 年第二季度相比,期权收入从 1.82 亿美元增至 2026 年第二季度的 3.42 亿美元,两年涨幅为 88%。
案例 E:印度散户在全球期权交易中占据主导位置
文章称,全球范围内,没有哪个散户群体像印度交易者这样热衷期权,因此印度是观察散户期权需求的重要样本。
在展开分析前,文中先区分了两个统计口径:权利金和名义价值。
- 权利金(Premium):交易者买入期权时实际支付的现金。文中举例称,花 200 美元买入一份看涨期权,这 200 美元就是权利金。它代表真实流转的资金,被视为衡量平台交易规模更客观的指标。
- 名义价值(Notional):对应标的资产的票面价值,等于合约乘数乘以标的价格。文中举例称,200 美元权利金可以撬动价值 10000 美元的风险敞口,因此名义价值通常很大,但实际换手资金并不多,更适合观察市场体量,单独使用容易造成误判。
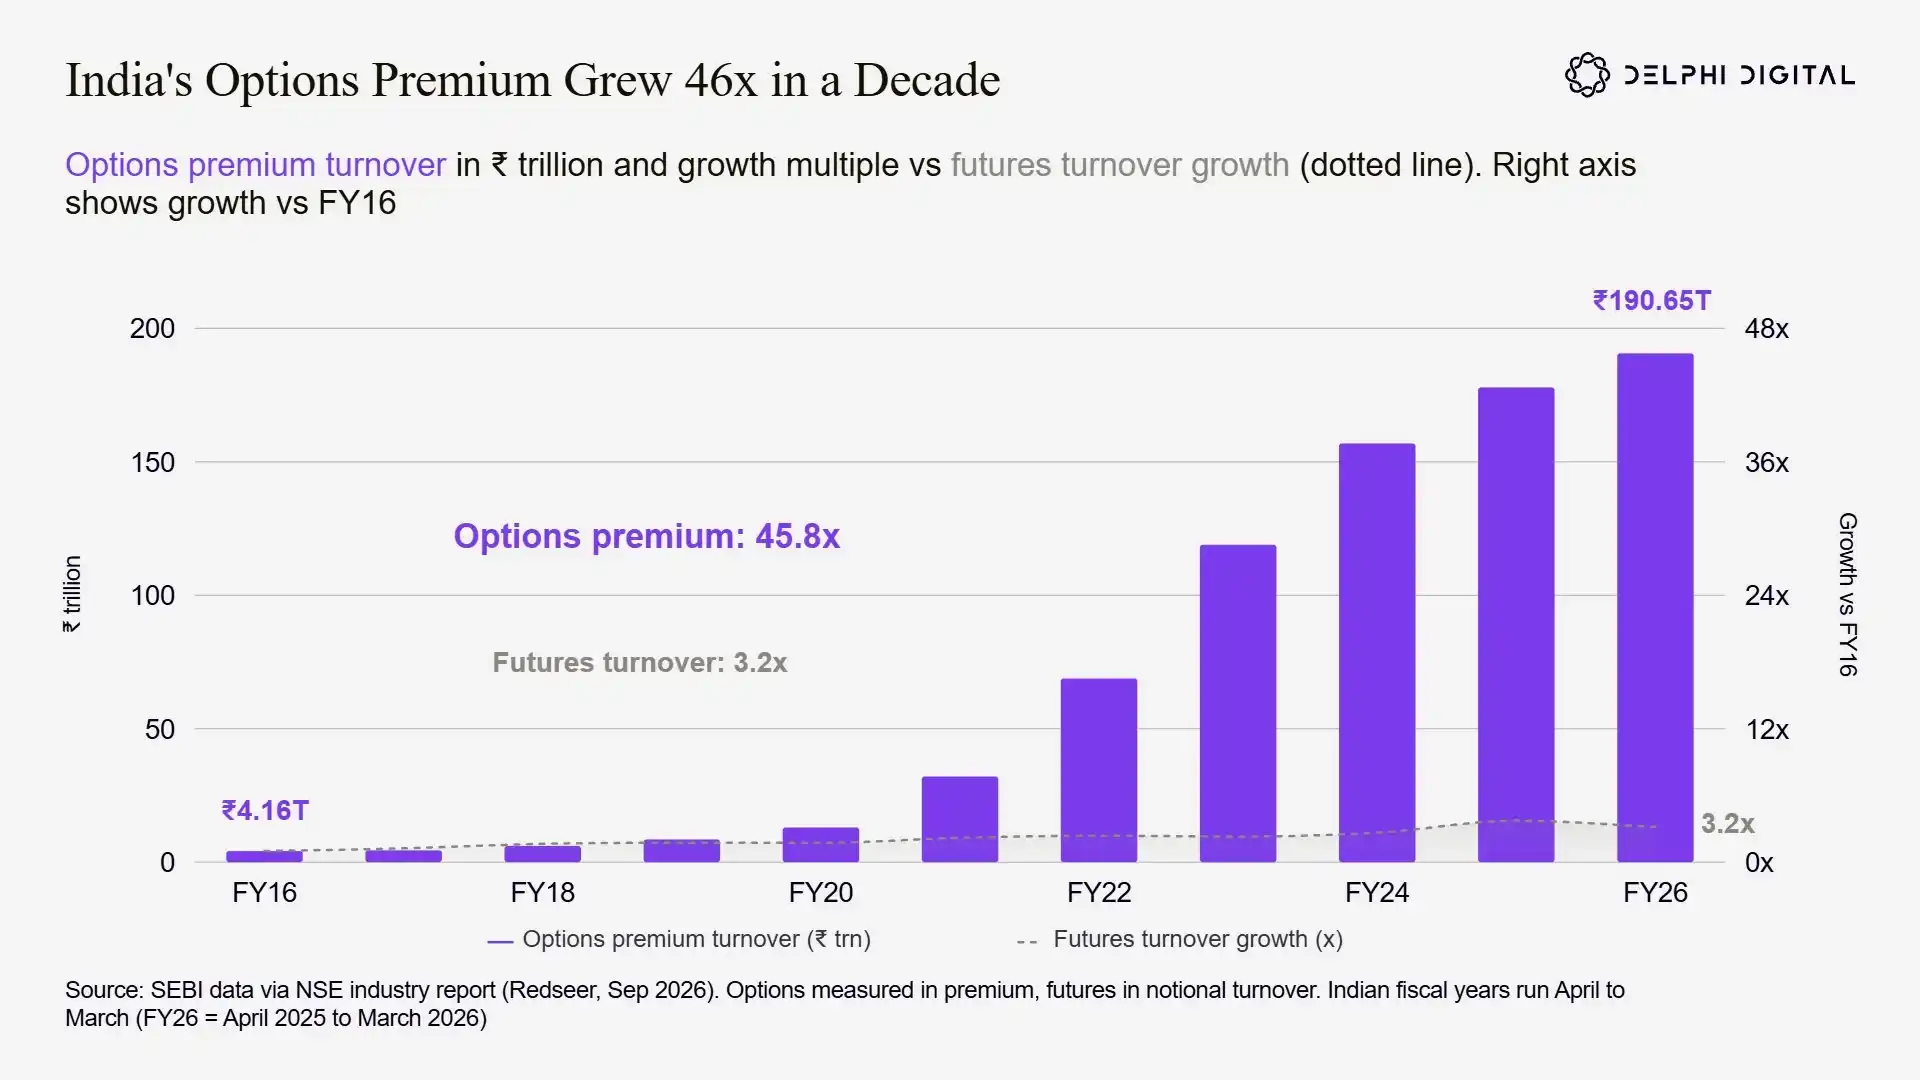
回到印度市场,文章称,从印度财年 FY16 到 FY26,期权权利金成交额增长 45.8 倍,达到 190.65 万亿卢比,远快于期货成交额仅 3.2 倍的增幅。
按文中数据,2016 财年(2015.4—2016.3),印度交易者支付的股票期权权利金为 4.16 万亿卢比;到 2026 财年,这一数字升至 190.65 万亿卢比,增长 45.8 倍。
2024 年末,印度证券交易委员会 SEBI 推出一系列监管政策,将合约最低规模从 50 万卢比上调至 150 万卢比,同时要求交易所仅为一个基准指数提供周度到期合约。即便如此,期权权利金规模仍保持上行,2026 财年再增长 7%。
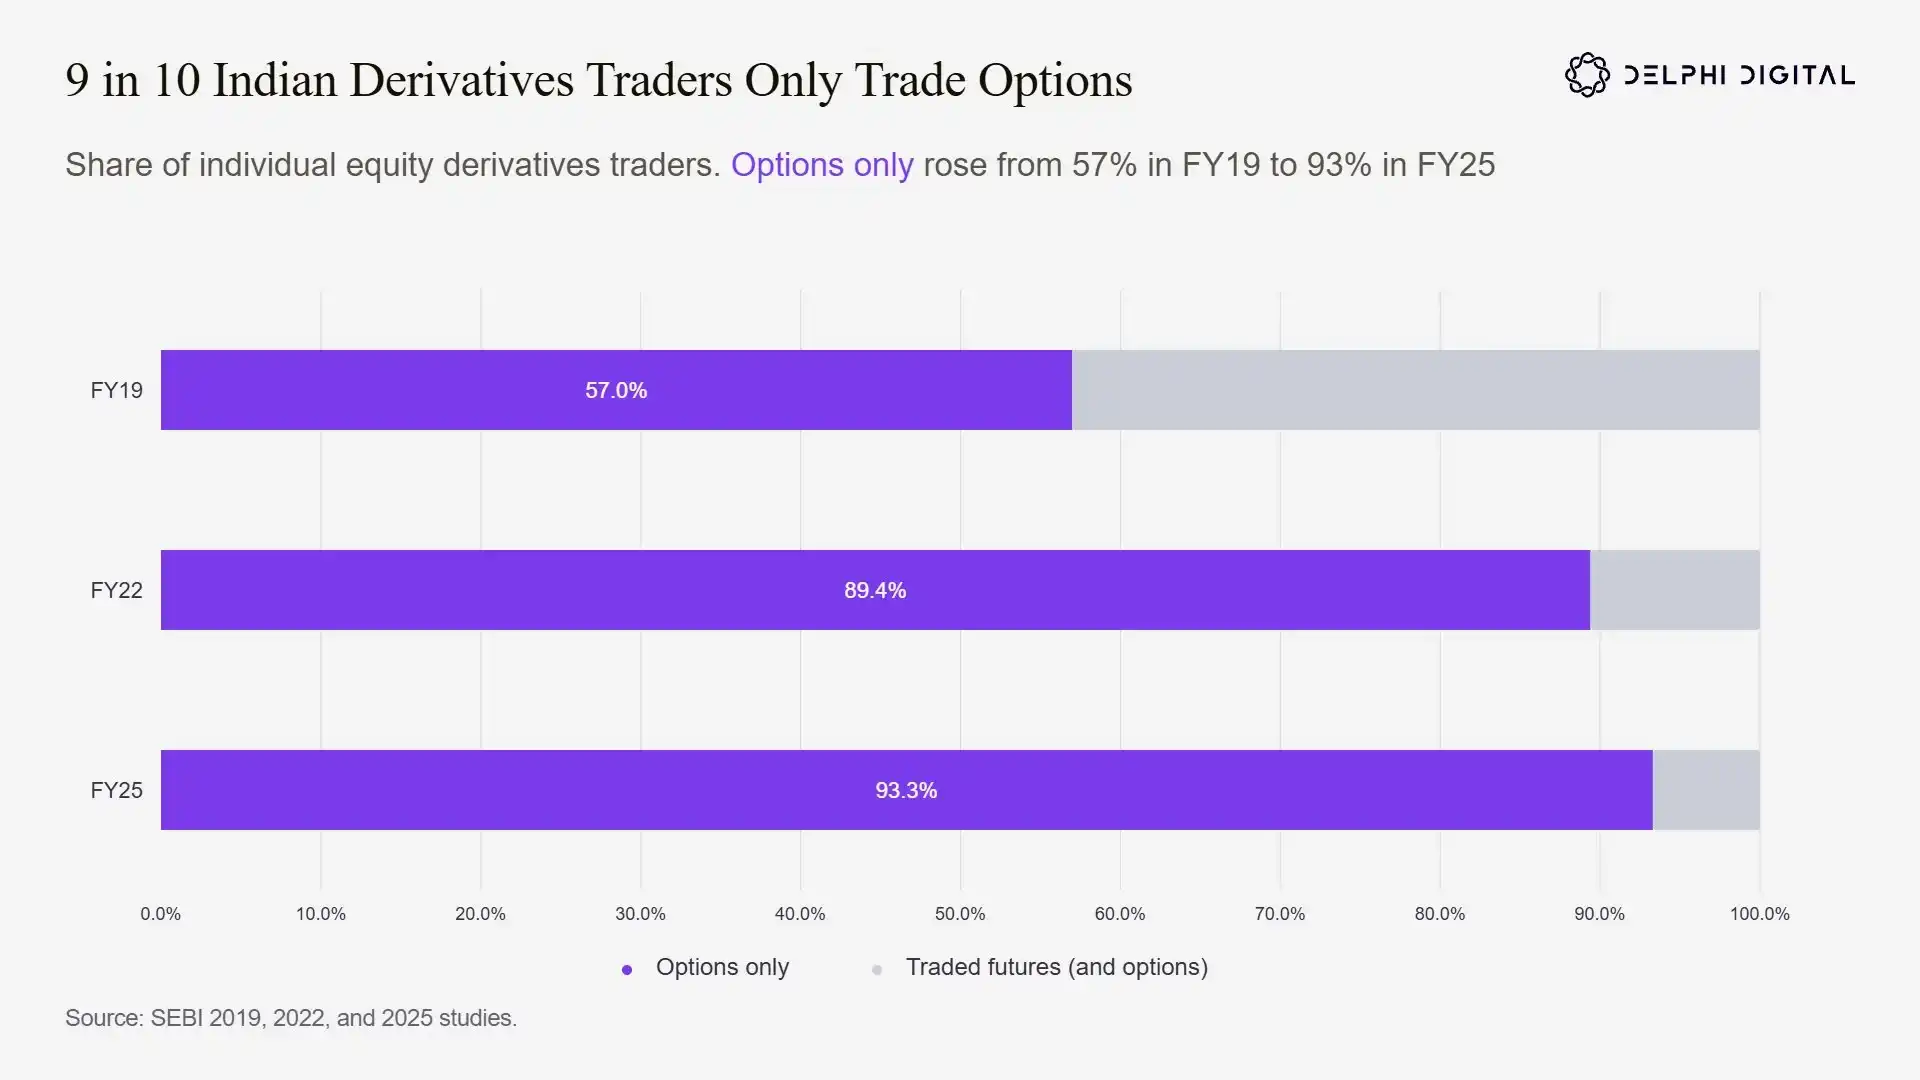
文章指出,在印度散户衍生品交易者中,期权是绝对首选。超过九成参与衍生品交易的散户只做期权。在印度个股衍生品个人交易者中,只做期权、不碰期货的交易者占比从 FY19 的 57% 升至 FY25 的 93.3%。
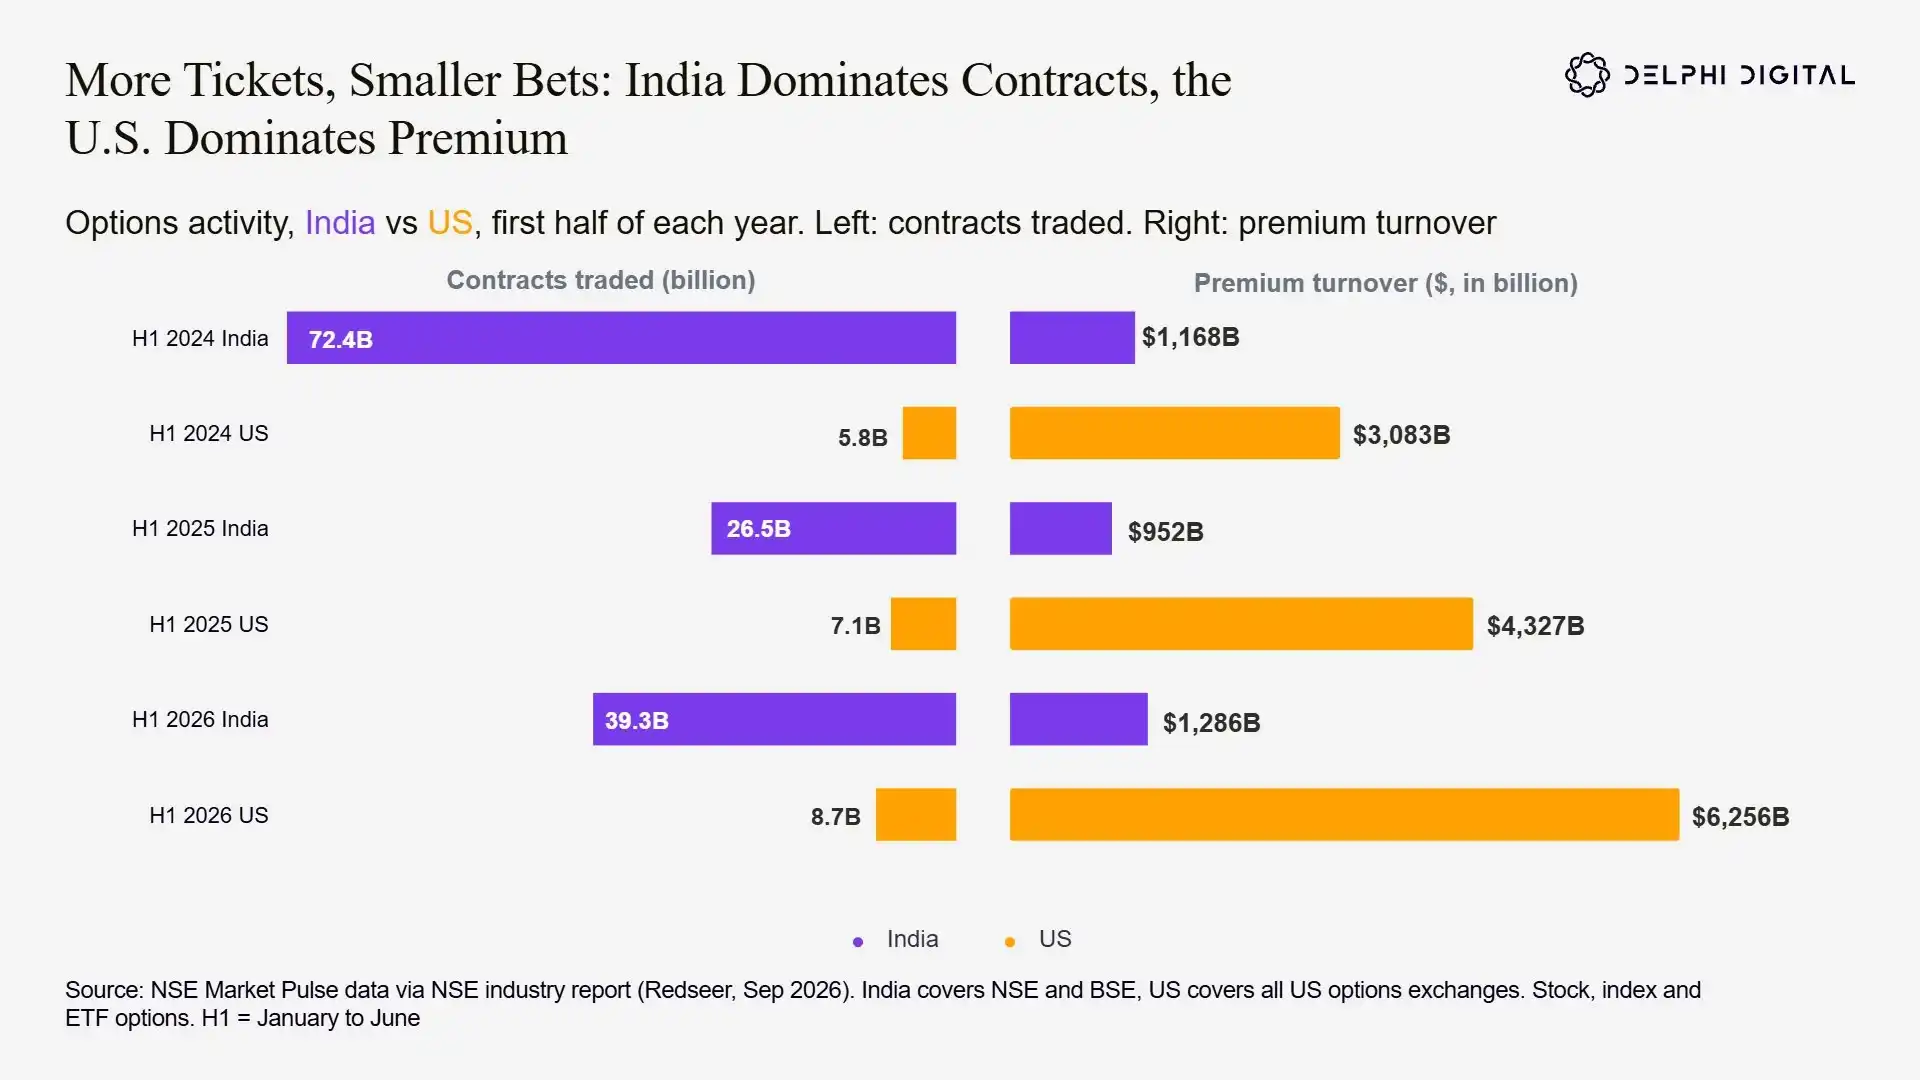
从国际对比看,2026 年上半年,印度交易所期权成交 393 亿份合约,是全美所有期权交易所合计 87 亿份的 4.5 倍。但美国交易者支付的权利金达到 6.3 万亿美元,接近印度 1.3 万亿美元的 5 倍。折算后,印度单份合约对应的权利金约为 33 美元,美国则高达 719 美元。
文章据此指出,印度成交合约数量远高于美国,但美国期权权利金成交额显著更高,反映出印度散户单笔交易金额更小、交易笔数更多。差异主要来自两点:印度合约最小面值更低,交易品种也不同。印度成交量几乎全部来自指数期权,合约单价低、门槛低、期限短;美国市场则包含个股期权、ETF 期权以及长期合约,单份权利金高得多。
文中还借此观察 SEBI 监管的影响。2024 年上半年到 2025 年上半年,合约成交量下滑 63%,但权利金仅下跌 18%。文章认为,下跌的主要是大额合约,而不是交易者离场。到 2026 年上半年,合约量回升 48%,权利金回升 35%。
放到全球范围看,2026 财年印度国家证券交易所 NSE 的股指期权成交量占全球股指期权合约总量的 89%,在全球股票指数期权市场中占据绝对主导地位。文中还提到,2026 财年,NSE 成交 347 亿份股指期权合约,占全球全部股票衍生品合约的 51%。作为对比,同期 CME 约为 71 亿份,ICE 约为 50 亿份,NSE 分别是两者的 4.9 倍和 6.9 倍。
文章的结论是,印度散户不只是参与期权,期权已经成为他们参与市场最主要的方式。
案例 F:韩国股指期权的兴衰与监管冲击
在印度之前,韩国已经上演过一轮类似过程。文章称,当散户可以轻松买到低价指数期权时,市场会迅速放大;而当监管持续收紧,市场也会明显萎缩。
KOSPI 200 期权跟踪韩国 200 家龙头上市公司,占据韩国交易所 KRX 股票期权绝大部分交易量。2000 年代初期,韩国本土散户占 KOSPI 期权总交易量的 70%。随着外资机构、海外散户入场,再叠加本土监管持续收紧,韩国散户交易占比跌至 30% 以下,直到现在也没有恢复。
文章将韩国股指期权市场划分为三个阶段。
繁荣期:2000—2003
股票期权总合约量从 2000 年的 1.94 亿份升至 2003 年的 28.4 亿份,三年增长 14.6 倍。同期散户支付的权利金增长 7.9 倍。散户是这一轮繁荣的核心,占 KOSPI 200 期权交易量的 70%。
全球顶峰期:2004—2011
2004 年,KRX 股票期权成交量约占全球衍生品合约交易量的 28%。近十年间,KOSPI 200 期权长期位居 FIA 全球合约成交量榜首,2011 年达到峰值 36.7 亿份。散户期权权利金峰值为 145.7 万亿韩元。
衰退期:2012—2017
文章称,监管层认为散户投机过热,随后推出多轮强监管措施。
2011 年 12 月,韩国金融委员会 FSC 宣布将 KOSPI 200 期权合约规模放大 5 倍,乘数从 10 万韩元上调至 50 万韩元。按文中当时汇率 1 美元 = 1327 韩元估算,单份合约门槛从约 75.34 美元升至 376.71 美元。新规在 2012 年 3 月至 6 月分批落地后,合约总成交量较高点下滑 23%,散户权利金同比大跌 37%。
2014 年 12 月,监管再次加码。新交易者若想参与期权,必须完成 30 小时课程、50 小时模拟交易,并存入 5000 万韩元保证金,文中折合为 37671 美元。文章称,这项政策几乎切断了新增散户入口。
2016 年 1 月,第三轮监管落地,KOSPI 200 衍生品资本利得税从 5% 上调至 10%,成交量再次下滑。到 2017 年,合约规模调整后的市场活跃度较高点下降 57%,散户期权权利金较高峰下跌 77%。
后续监管层也承认政策力度过猛。2017 年 3 月,合约乘数减半,回落至 25 万韩元。2019 年,FSC 承认准入门槛过高,将保证金下调至 1000 万至 2000 万韩元,培训要求压缩为 1 小时课程加 3 小时模拟交易。
同样在 2019 年,FSC 推出周度 KOSPI 200 期权,希望重新激活市场。行情有所回暖,2020 年至 2025 年,调整后年合约量回到 17 亿至 20 亿份,但仍不到 2011 年峰值的一半。
文章指出,监管并未直接关停 KOSPI 200 期权市场,但显著打击了散户参与意愿。2025 年散户期权权利金降至 20 年新低,仅 21.5 万亿韩元,较 2011 年高点下跌 85%。截至 2026 年第四季度,散户占比低于 27%,境外机构加境外个人占比超过 66%。文中另一处数据为,2025 年 KOSPI 200 期权交易中,外资占比 66.4%,韩国散户仅 26.1%,相比 2001 年散户 72.2% 的峰值占比大幅下滑。
监管压不掉需求,交易会转向离岸市场
文章认为,很多人会把韩国案例理解为「合理监管达到了目的」,即投机被抑制、投资者得到保护、狂热需求消退。但文中的判断是否定的:任何一个繁荣市场如果被过度限制,需求只会流向海外。
韩国交易者并没有放弃杠杆交易,而是转向离岸期货和期权市场。文章称,韩国散户海外衍生品交易额已经达到本土市场的 3.6 倍,监管限制国内交易后,大量需求转移至海外市场。
文中说明,由于韩国金融监管局 FSS、韩国金融投资协会 KOFIA 在 2016 年前没有公开海外交易数据,因此对比区间为 2016 年至 2024 年。这里的衍生品成交额包含期货和期权:期货按头寸全额名义价值统计,期权仅统计支付的权利金,不统计其控制头寸的名义价值。
2016 年,韩国散户本土衍生品交易规模仍高于海外,KRX 场内为 2729 万亿韩元,海外交易所为 1952 万亿韩元。到 2018 年,海外成交额首次超过本土市场。2024 年,海外交易达到 10607 万亿韩元,本土仅为 2986 万亿韩元,海外规模是本土的 3.6 倍。
在这八年里,散户海外衍生品交易规模增长 5.4 倍,本土交易仅增长 9%。文章称,在国内,新衍生品交易者仍需满足最低 1000 万韩元保证金和强制培训要求,而海外券商大多没有这类保证金与培训门槛。结果是,散户持续离开高门槛的本土市场,转向监管环境更宽松的海外平台。韩国散户在海外主要交易美股指数期货,其中纳斯达克 100 迷你期货成交额最高。
链上期权的关键命题:分发,而不是需求是否存在
文章最后把上述历史经验落回链上期权。其总结包括三点:
- 纵观历史,每一个实现爆发增长的期权市场,核心推手都是散户。
- 监管可以压制本土市场交易规模,但无法消灭交易需求。
- 在所有交易品类中,期权对散户的吸引力明显领先。
文中认为,印度和美国提供了正面案例,韩国则提供了值得警惕的反面经验。
对于「DeFi 永远无法在散户市场和 Robinhood 竞争」这一说法,文章并不完全认同。其给出的理由是,链上期权赛道若想爆发,根本不需要先吸引美国散户入场。就像当年的韩国交易者一样,大量交易者会转向离岸平台满足自身交易需求。只要分发渠道选对,任何无许可协议都有机会承接这部分需求。
文章最后称,当前链上期权体量仍小,继续引入机构和原生加密用户,交易量就有机会先翻十倍;但从传统金融的发展历史看,真正大规模普及的临界点,最终还是会来自普通散户的订单流。



