
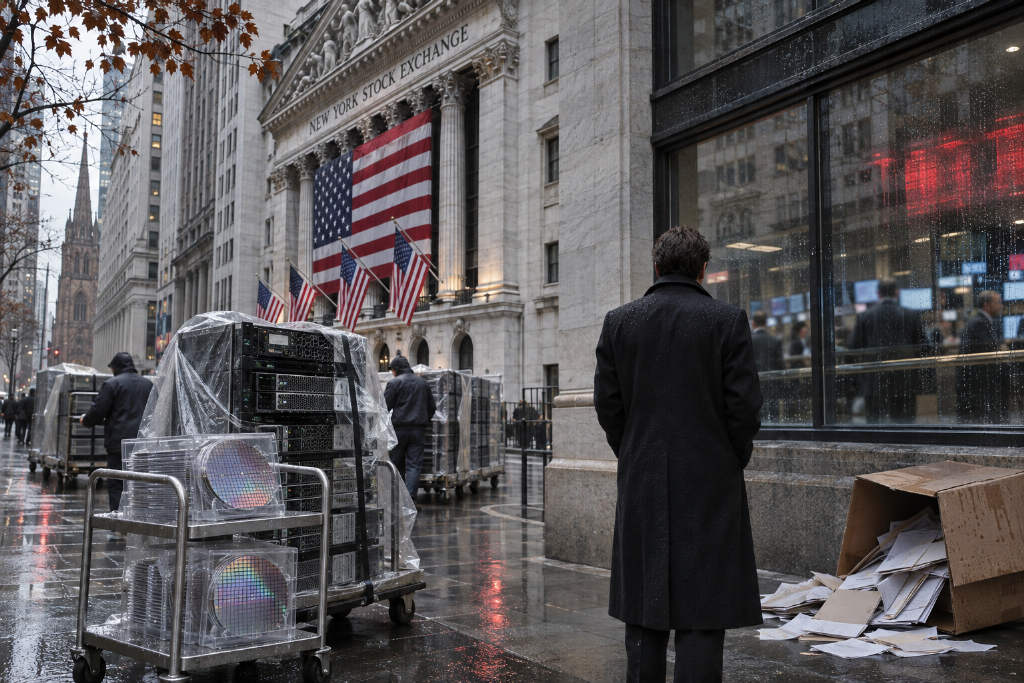
华尔街对 AI 交易的态度正在转冷。随着大型科技股遭遇自 2025 年 3 月以来最猛烈的单月抛售,市场对人工智能基础设施投资回报的质疑迅速升温,AI 交易退潮的迹象也变得更清晰。
10 月最后一个交易日,美股市值单月蒸发逾 1.5 万亿美元,纳斯达克综合指数当月下跌 5.3%,为 2025 年 3 月以来最差单月表现;标普 500 指数则连续两个月收跌。
市场研究与投资分析机构 Dohmen Capital Research 资深分析师 Bert Dohmen 和 Dion Dohmen 最新撰文称,这轮抛售从 AI 和半导体板块向外蔓延,触发了大量杠杆清仓与追加保证金的连锁反应,黄金、白银等流动性资产也未能幸免。两人认为,市场对 AI 资本开支能否产生可观回报的追问,已经从边缘议题变成压制整个板块的核心阴云。
千亿美元市值蒸发,AI 板块首当其冲
Bert Dohmen 与 Dion Dohmen 在文中指出,此次单月美股蒸发的 1.5 万亿美元市值,是 1987 年“黑色星期一”单日崩跌约 5000 亿美元的三倍。
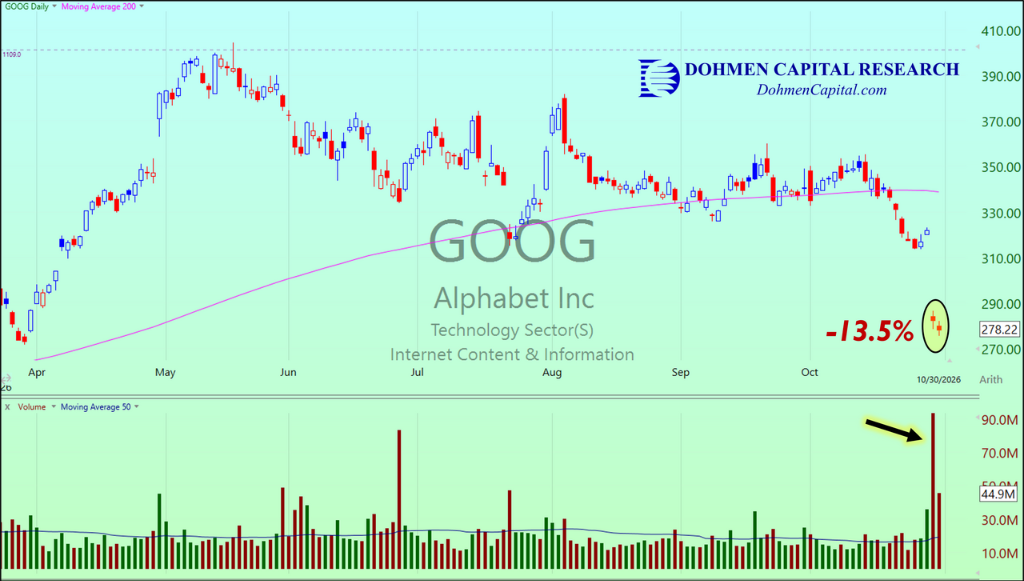
导火索在 10 月接连出现。Meta 三季度财报于 10 月 21 日盘后公布后,市场情绪明显转向;10 月 28 日,微软与谷歌相继发布业绩,谷歌母公司 Alphabet 单日暴跌 13.5%,并拖累整个超大型科技股群体。
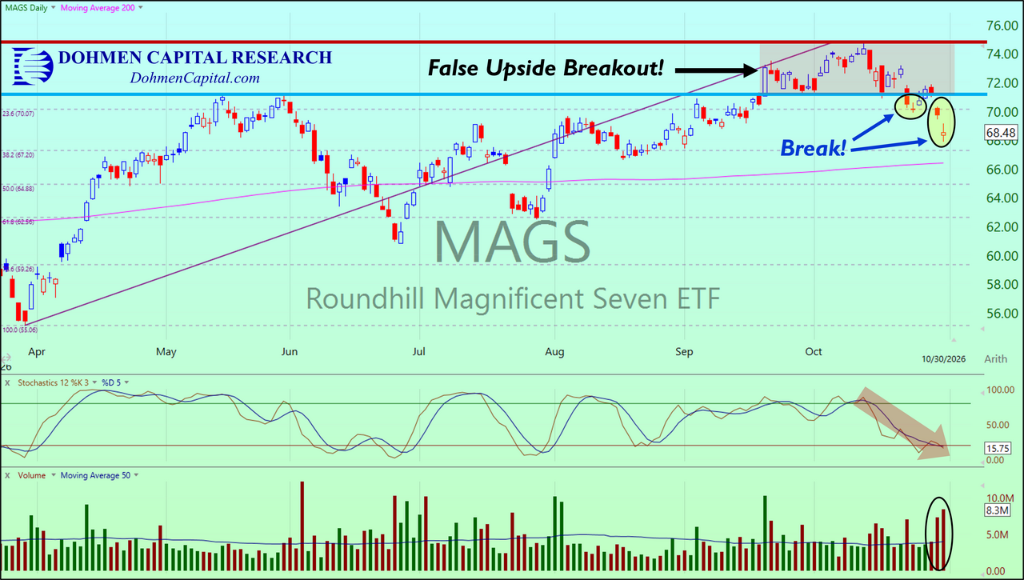
代表“Mag 7”的 MAGS ETF 自 10 月 13 日峰值以来动能快速衰减,到 10 月底已连续两日收于 70 点关键支撑位下方,Dohmen 二人据此认为,此前的向上突破已经被确认是假突破。
两人还提到,科技股与半导体板块的实际顶部早在今年 6 月已经形成,只是当时并未引发广泛关注。他们写道,真正的市场顶部往往会早于引人注目的崩跌数月出现,等到大多数投资者意识到风险时,往往已经被套牢。
市场开始集中追问:谁来为 AI 买单
这轮 AI 交易退潮背后的核心问题,是市场开始正视一个长期被回避的话题:巨额 AI 基础设施投入,能否转化为可持续的商业回报。
Dohmen 在文章中写道,围绕 AI 融资的担忧持续发酵,「在市场头顶笼罩着一片巨大的乌云」。
以 Elliott Investment Management 为代表的机构也已发出警告。华尔街见闻援引《华尔街日报》报道,Paul Singer 旗下 Elliott 在给投资者的 10 月信函中表示,「目前,几乎每一个预警重大熊市来临的警钟都在鸣响」,并将当前市场环境与大萧条前的“咆哮的 20 年代”相提并论。
Elliott 在信中列出 AI 领域的三项具体隐忧:
- AI 模型公司与 AI 基础设施制造商之间的循环投资;
- 依靠举债支撑的资本开支扩张;
- 正在兴起的反 AI 社会运动。
Elliott 警告,一旦 AI 产品定价受到挑战,或市场对 AI 建设的预期收缩,其对市场造成的冲击「可能是历史性的,至少与过去数十年内任何一次熊市一样严峻」。
这套逻辑已经开始在市场中显现:超大型科技股凭借 AI 叙事获得大幅溢价,而当叙事的商业化兑现遭遇质疑,估值体系就会面临重构压力。重仓这些股票的杠杆资金一旦撤退,保证金追缴就可能出现,投资者也会被迫抛售其他资产套现,连锁反应随之扩大。
情绪变化:从 FOMO 转向 FOGO
Elliott 认为,当前牛市由多重因素共同支撑,而这本身就构成系统性风险。该机构称,一旦美国预算赤字扩张、顽固通胀、私人信贷隐患与 AI 泡沫中的任意一两个支柱动摇,市场情绪可能从「错失恐惧」FOMO,骤然转向「被摧毁的恐惧」FOGO(fear of getting obliterated),并触发自我强化的连锁崩解。
Elliott 还将当前市场中日益盛行的零日期权交易与 Meme 股押注定性为「更接近赌博」的行为,并认为这些投机活动正在扭曲市场正常的定价机制。
Elliott 管理合伙人 Jesse Cohn 近期在 X 平台写道:「股市现在感觉不一样了,因为它确实不一样了。赢家持续赢,输家遭到重创,财报季的市场反应越来越难以预测,且波动幅度越来越大。」
部分机构转入防御,等待更低风险窗口
面对上述判断,部分头部机构已经开始主动收缩风险敞口,转入防御模式。
Elliott 已将投资重心切换至保全资本。Singer 与联席首席执行官 Jonathan Pollock 在信中写道:「在 Elliott 五十年的历史中,沉寂期确实存在,但这些时期历史上往往伴随着市场动荡,并随后迎来罕见的机会窗口。我们的目标是做好充分准备——在下行风险上得到保护,同时持有可在市场低点买入便宜筹码的资本——等待潮水再度翻转。」
Bert Dohmen 与 Dion Dohmen 也给出明确建议:不要在 AI 及相关股票下跌时逢低买入。两人借用扑克桌上的一句话提醒投资者,「如果你看不出谁是那个冤大头,那冤大头就是你。」
历史参照:顶部往往先于公众察觉出现
无论是 Dohmen 还是 Elliott,都在强调同一个市场规律:真实顶部往往形成于公众尚未察觉之时。
Dohmen 在文章中指出,AI 与半导体板块的顶部已于今年 6 月悄然形成,但当时并没有引起足够警惕。进入高位后才加仓的投资者,如今面对的是巨额浮亏与「不甘割肉」的心理博弈;在他们看来,这正是熊市中套牢筹码积累的典型路径,也是未来每一次反弹都可能遭遇大量抛压的根源。
Elliott 则把当前局面与大萧条前“咆哮的 20 年代”类比,认为当时同样存在债务驱动的风险偏好与新技术狂热叠加的局面。历史不会简单重复,但往往押着相同的韵脚。



