
科技股抛售主导 10 月 30 日美股交易
10 月 30 日,美股科技板块全线承压。此次下跌由几条线索同时推动:亚马逊和 Alphabet 披露的 AI 资本开支规模高于市场预期,投资者开始重新评估巨额投入的回报可见性;英特尔虽然第三季度业绩超过预期,但第四季度指引明显走弱,拖累半导体产业链;美联储 10 月 27 日至 28 日 FOMC 会议维持利率不变,不过声明仍强调需要「等待更多信息积累」,路透调查则显示,几乎所有经济学家预计 12 月将再次加息。
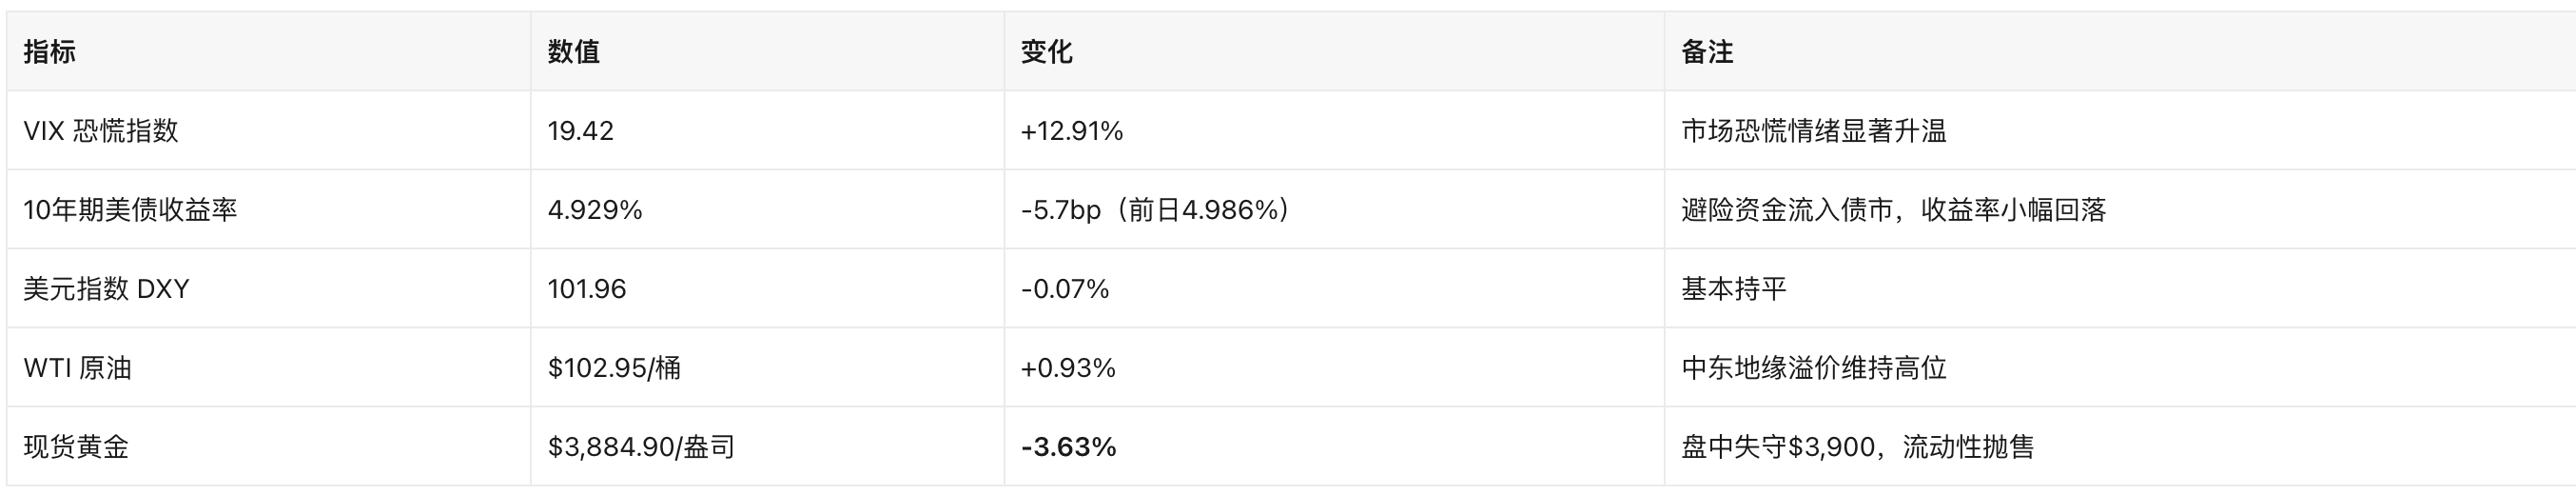
在大宗商品方面,中东局势持续推高油价,WTI 原油收于 102.95 美元,涨 0.93%,维持在三位数高位。现货黄金盘中跌破 3,900 美元,收于 3,884.90 美元,单日跌 3.63%。原文认为,高油价加剧了通胀压力,也压缩了美联储的降息空间。
三大指数与板块表现
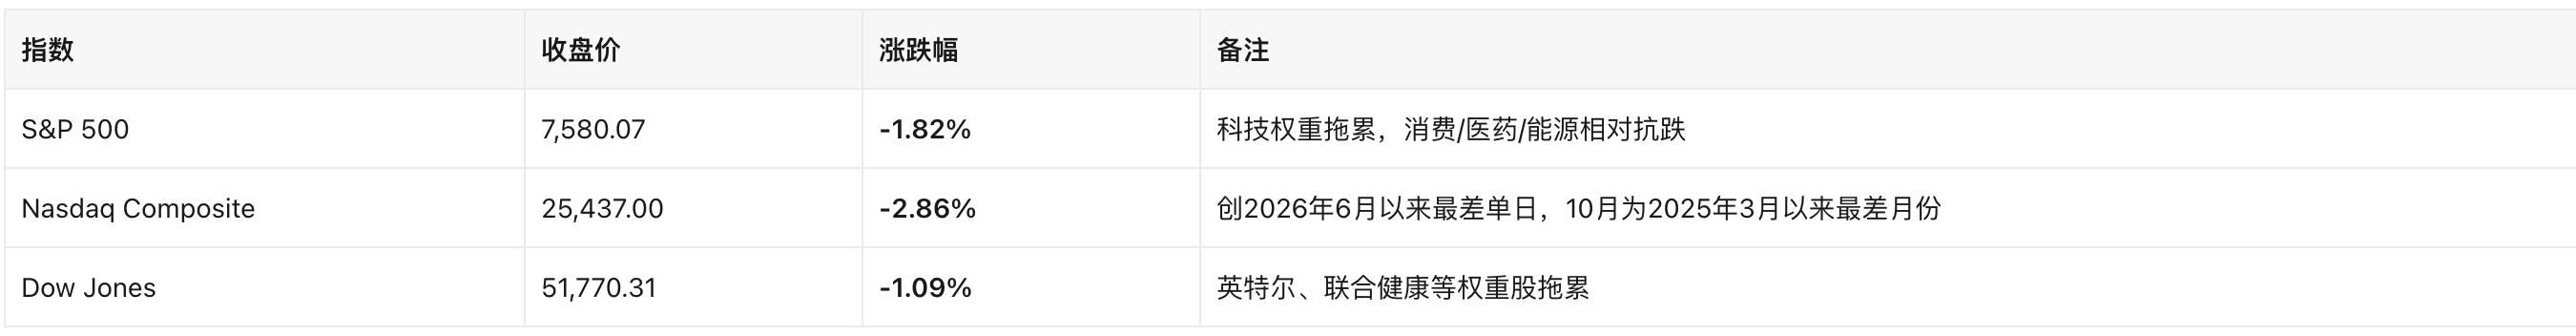
截至美东时间 2026 年 10 月 30 日 16:00,市场风格分化明显。重挫板块集中在半导体和 AI 硬件、算力链,SOX 指数跌 7.20%,个股方面,英特尔跌 28%,AMD 跌 10%,ARM 跌 10%,Dell 跌 10%,SanDisk 跌 11%,英伟达跌 3% 以上。
相对抗跌甚至上涨的板块主要是医药、消费必需品和能源。医药股中,Eli Lilly 涨 3.77%,AstraZeneca 涨 7.04%;消费必需品中,Walmart 涨 2.01%,Costco 涨 1.94%;能源股中,ExxonMobil 涨 1.18%,Chevron 涨 1.67%。大型科技平台跌幅相对有限,Apple 跌幅在 1% 以内,Alphabet 跌幅在 1% 以内,Microsoft 跌 1.58%,Amazon 跌 1.40%。
美联储按兵不动,12 月加息预期仍在
10 月 27 日至 28 日的 FOMC 会议维持联邦基金利率不变。声明措辞偏鹰派,强调需要「等待更多信息积累」后再决定是否调整政策。根据路透 10 月 20 日的调查,几乎所有经济学家预计 12 月将再次加息。
原文给出的传导逻辑是:美联储鹰派暂停,意味着短端利率维持高位,科技成长股估值承压;在此基础上,AI 资本开支回报不确定性又被放大,最终触发集中抛售。
英特尔:Q3 超预期,Q4 指引拖累股价暴跌
英特尔是当天市场波动的核心个股之一。公司第三季度营收 165 亿美元,同比增长 21%;Non-GAAP EPS 为 0.52 美元,高于市场预期的 0.40 美元。DCAI,即数据中心与 AI 事业部,营收 73 亿美元,同比增长 78%,为 15 年来最强增速。
问题出在第四季度指引。英特尔预计 Q4 营收为 150 亿至 160 亿美元,低于市场预期的约 170 亿美元;Non-GAAP EPS 指引为 0.25 美元,也低于市场预期的 0.43 美元;毛利率指引 38.0%,明显低于 Q3 的 44.1%。
受此影响,英特尔开盘即跌超 28%,市值蒸发近 1,500 亿美元,降至约 3,420 亿美元。CEO 陈立武(Lip-Bu Tan)强调执行力提升和制程技术进步,但市场更关注短期盈利前景恶化。英特尔的下跌也迅速传导至产业链,AMD 跌 10%,ARM 跌 10%,英伟达跌 3% 以上,台积电跌 4%。
亚马逊:AI 资本开支规模震动市场
亚马逊第三季度营收 2,019 亿美元,同比增长 12%;营业利润 281 亿美元,同比增长 61%;营业利润率达到创纪录的 13.9%。AWS 营收 460 亿美元,同比增长 39.3%,年化运行率达到 1,840 亿美元。
真正引发市场关注的是资本支出。亚马逊 Q3 现金 CapEx 为 759 亿美元,远超预期;全年指引上调至约 2,200 亿美元,且公司表示 2027 年还将进一步显著提升。报道提到,其中超过 65% 投向 AI 基础设施。管理层表示,这类投资旨在长期扩大营收和自由现金流,但也承认 AI 服务当前利润率低于核心云业务。当天亚马逊股价跌约 1.4%。
Alphabet:广告放缓与高 CapEx 同时压制估值
Alphabet 于 10 月 28 日盘后发布第三季度业绩。公司营收 1,276 亿美元,同比增长 25%,但低于市场预期的 1,282 亿美元;净利润 262 亿美元,同比下降 25%;自由现金流为负 91 亿美元,已连续第二个季度为负;资本支出为 514 亿美元。
业务层面并非没有亮点。谷歌云收入同比翻倍至 307 亿美元,高于预期的 288 亿美元,TPU 也开始对外销售。但搜索广告收入为 634 亿美元,同比增长仅 12%,低于预期,报道称 AI 模式查询的变现效率偏低。
市场反应非常剧烈。Alphabet 在 10 月 29 日单日下跌 12.64%,创上市以来最大单日跌幅,市值蒸发约 5,000 亿美元。原文还提到,多家投行下调目标价,包括 RBC 将目标价从 425 美元下调至 400 美元,D.A. Davidson 从 350 美元下调至 300 美元。
半导体板块重挫,防御性板块走强
半导体板块当天整体承压,SOX 指数跌 7.20%。除英特尔外,AMD 跌 10%,ARM 跌 10%,高通和戴尔跌幅超过 10%,闪迪跌 11%,台积电跌 4%。原文将市场逻辑概括为:AI 硬件投入的回报可见性下降,导致半导体周期预期被下修。
与之相对,防御性板块获得资金流入。医药板块中,Eli Lilly 涨 3.77%,AstraZeneca 涨 7.04%;消费必需品板块中,Walmart 涨 2.01%,Costco 涨 1.94%;能源板块中,ExxonMobil 涨 1.18%,Chevron 涨 1.67%。原文认为,这反映出资金从科技成长股轮动至防御性板块,risk-off 情绪升温。
加密相关美股:Strategy 盈利创新高,MSTR 仍随市下跌
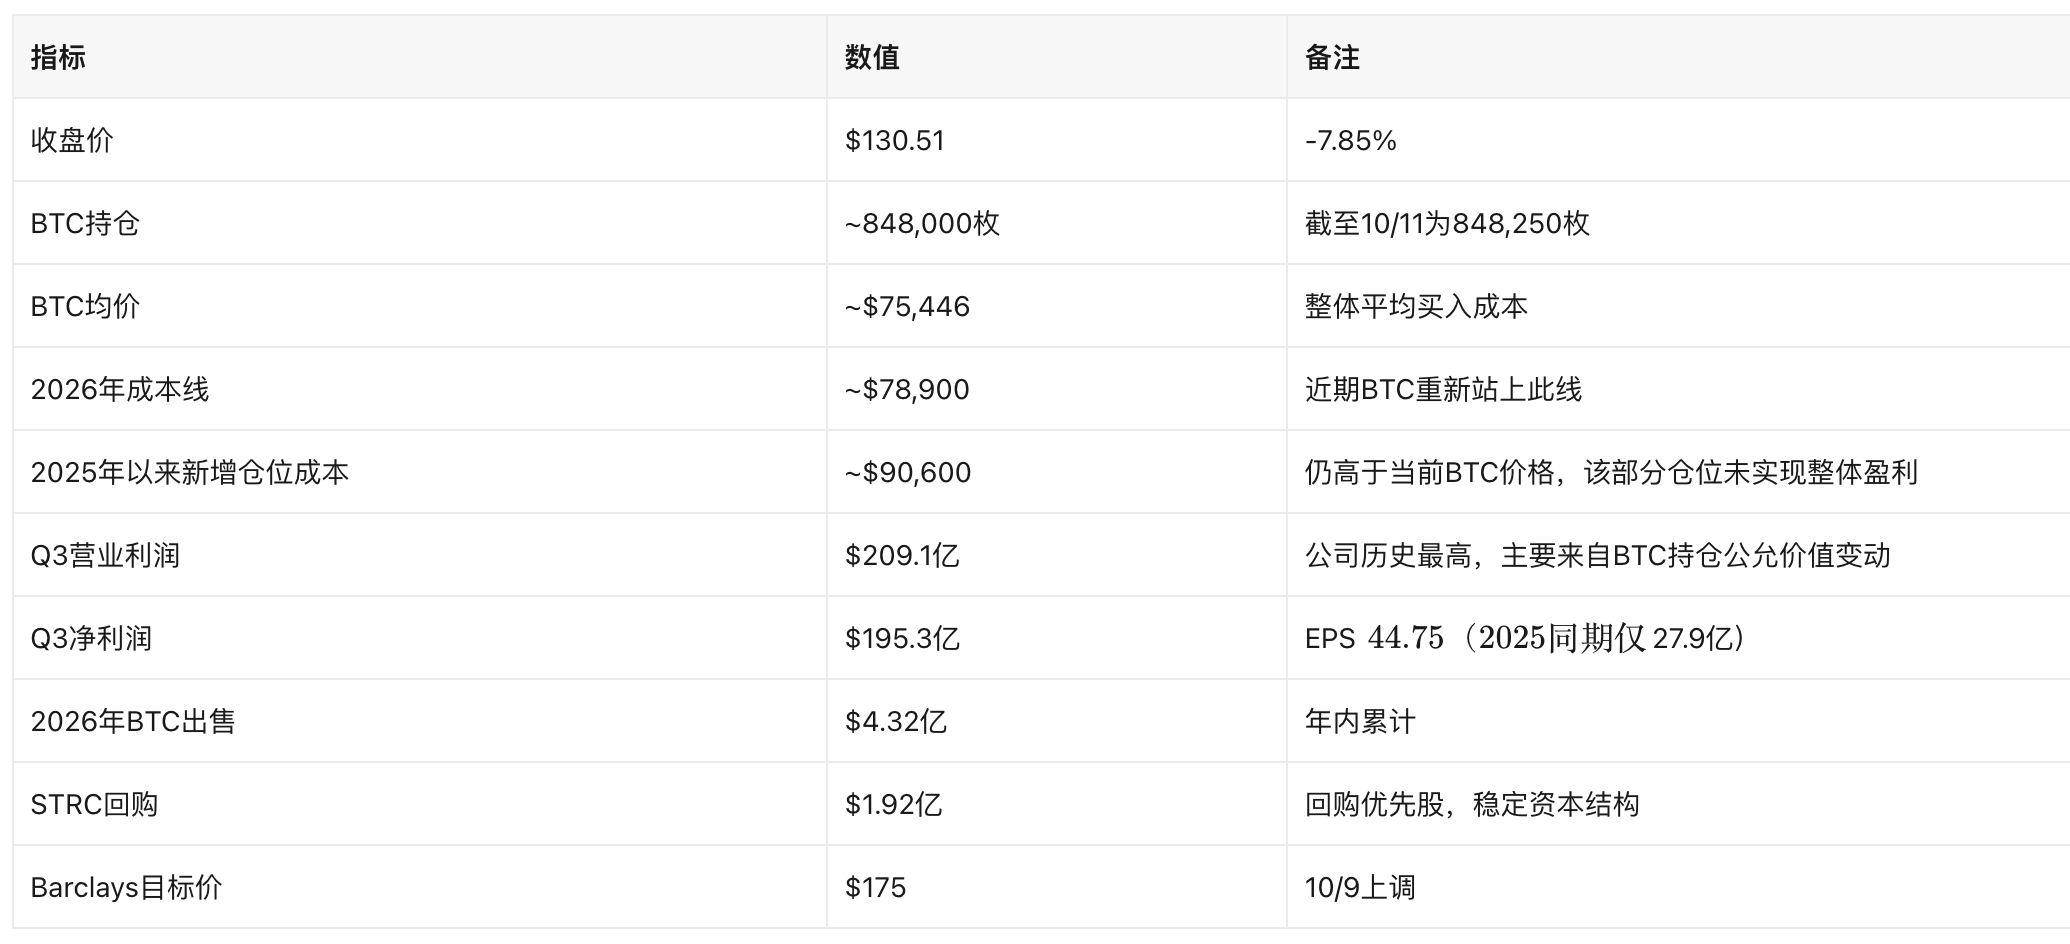
在加密相关美股中,Strategy(MSTR)发布 2026 年第三季度财报,营业利润 209.1 亿美元,净利润 195.3 亿美元,EPS 为 44.75。报道指出,这一创纪录盈利主要来自 BTC 持仓的公允价值变动。公司持有约 848,000 枚 BTC,均价约为 75,446 美元,同时回购了 1.92 亿股 STRC 优先股。Barclays 此前将其目标价上调至 175 美元。
不过,MSTR 并未逆势走强。按原文数据,MSTR 收盘报 130.51 美元。以 848,000 枚 BTC 乘以 77,206 美元粗算,持仓价值约为 654.7 亿美元,未扣除债务。原文据此称,mNAV 显著低于 1.0 倍,反映市场对数字资产财库公司杠杆和资金链可持续性的折价。Peter Schiff 此前也曾质疑 STRC 融资能力的可持续性。
加密美股观察名单中,原文还提到两项动态。其一,据 Coingape 10 月 26 日报道,Vanguard 旗下 ETF 首次买入 450 万股 Metaplanet 股份;其二,AZI,即 Autozi Internet Technology,在 2 月宣布投资 11 亿,反周期收购 18.7 亿数字资产,并与加密巨头合作进入数字资产财库和合规支付基础设施领域,后续进展仍待跟踪。
Coinbase、ETF 资金流与 Binance 安全事件
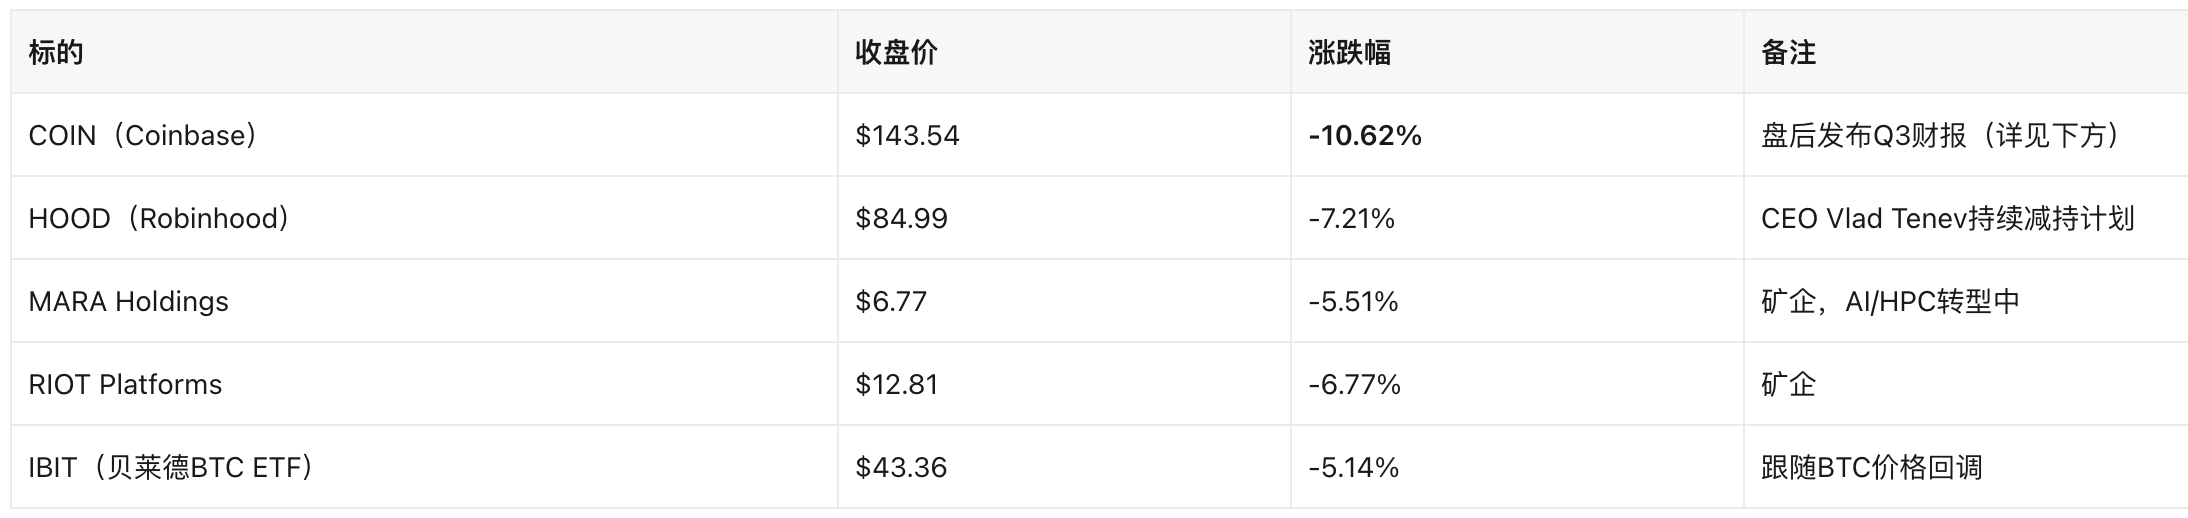
Coinbase 于 10 月 30 日美股收盘后发布 2026 年第三季度财报。报道称,具体数据仍待详细披露,但公司股价当日已下跌 10.62%,反映出市场对加密交易平台收入增速放缓的担忧。
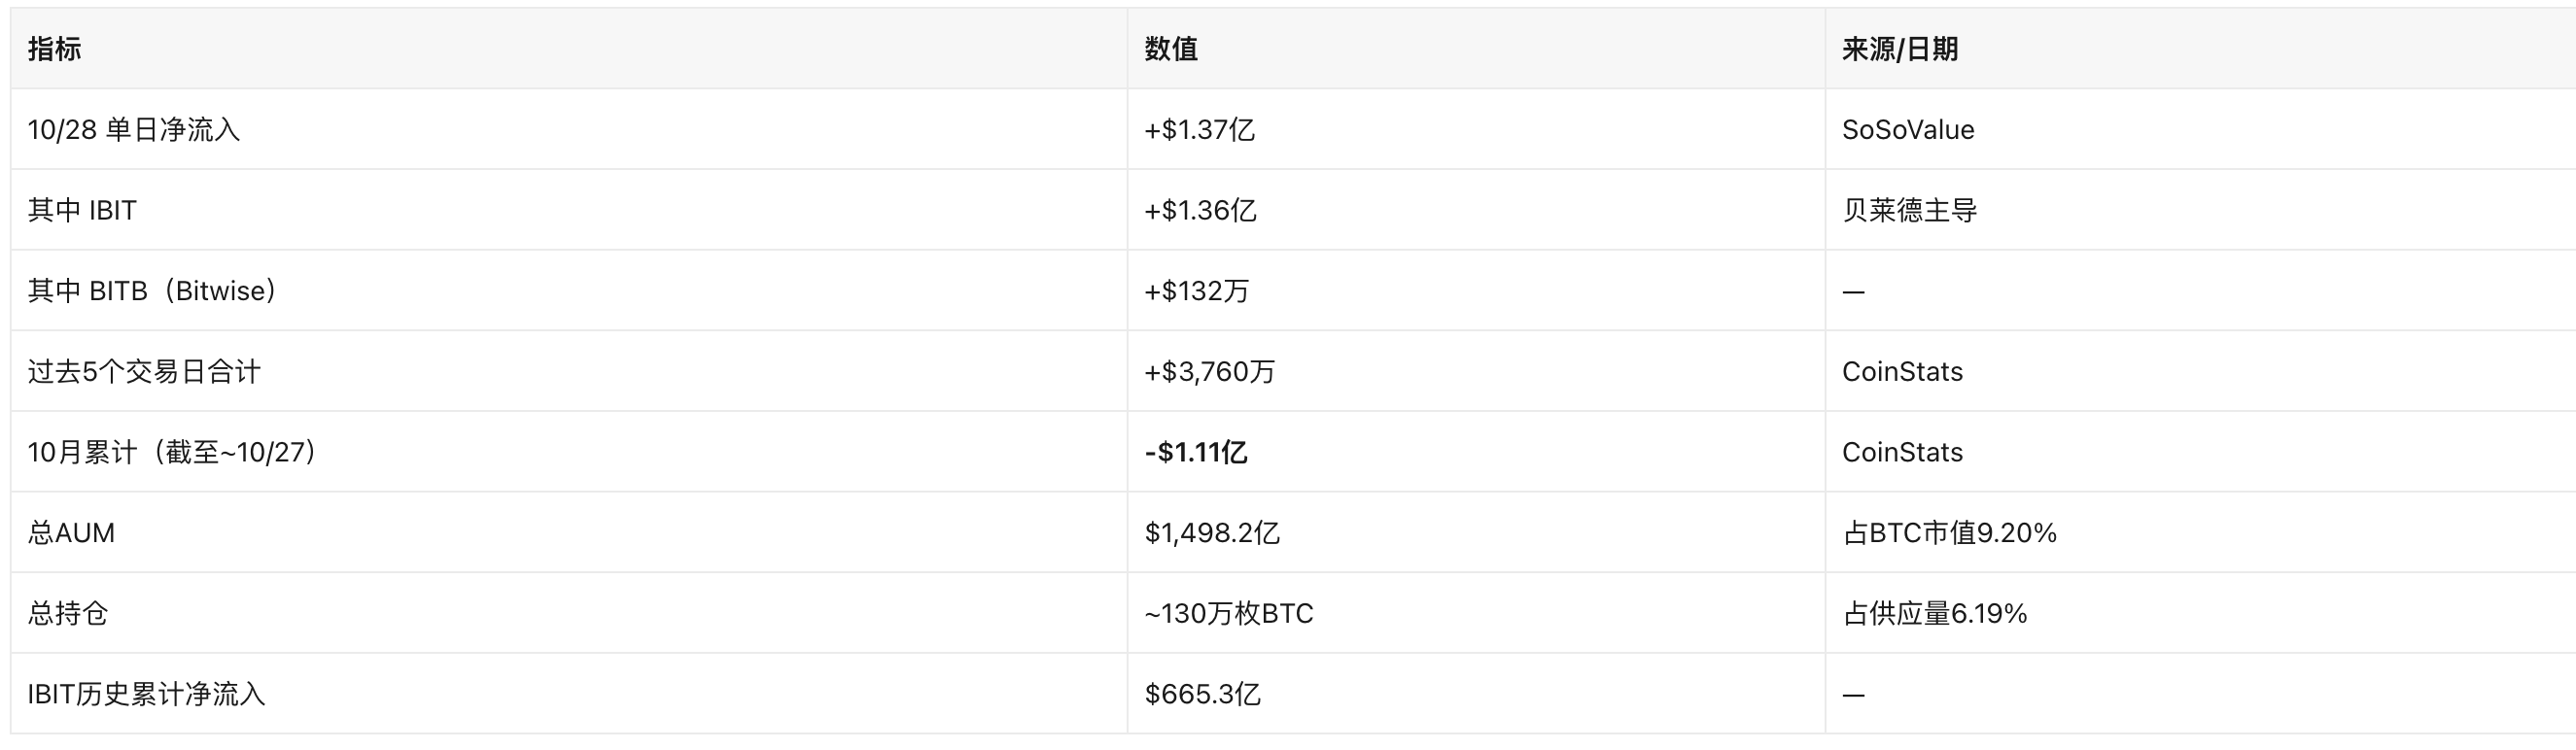
比特币现货 ETF 方面,原文给出的判断是,10 月整体为小幅净流出,但 10 月 26 日至 28 日连续三日回流,主要由 IBIT 主导,显示机构需求边际改善。与 6 月净流出 45.2 亿美元的低迷阶段相比,当前资金面相对稳定。
稳定币与支付公司方面,Circle 当日无重大新闻,Visa、Mastercard、PayPal 也没有重大加密相关公告。另据路透 10 月 30 日报道,Binance 报告安全问题,BTC 和加密资产价格短线承压,具体细节仍待进一步披露。
会计准则变化继续影响数字资产财库公司
报道提到,公平价值会计准则 FASB ASC 350 已经生效,数字资产财库公司可以将 BTC 持仓的公允价值变动计入损益表。Strategy 第三季度 209 亿美元营业利润,主要就来自这一会计处理方式。原文认为,该准则仍在推动更多公司考虑将 BTC 纳入资产负债表。
SEC 方面,当日没有重大新动态,市场继续关注其对数字资产财库公司信息披露要求是否会进一步细化。
加密与美股联动:MSTR、COIN 跌幅均明显大于 BTC
从联动数据看,BTC 报 77,206 美元,跌 0.74%;MSTR 跌 7.85%,跌幅明显大于 BTC。原文认为,这反映出数字资产财库板块受到科技股抛售情绪拖累,mNAV 折价进一步扩大。
Coinbase 跌 10.62%,按原文表述,其跌幅超过 BTC 的 14 倍,显示加密交易平台在 risk-off 环境中的高弹性特征被放大。矿企方面,MARA、RIOT 的跌幅与 SOX 指数接近,也被原文视为 AI 与算力产业链系统性重估的一部分。
中东局势、油价与美国中期选举
地缘政治方面,报道称,美伊谈判僵局持续,特朗普政府维持对伊朗海上封锁,并拒绝伊朗提出的「先解除封锁、再推进谈判」方案。伊朗方面则作出强硬回应,军方警告将采取反制措施。
能源市场因此维持高风险溢价。WTI 原油报 102.95 美元,涨 0.93%;布伦特原油维持在 105 至 110 美元区间。原文给出的传导链条是:高油价推升美国汽油价格,抬高通胀压力,压缩美联储降息空间,进而压制科技成长股估值。对加密市场而言,原文认为,虽然地缘冲突通常利好 BTC 的「数字黄金」叙事,但当前主导因素仍是高油价带来的通胀担忧和美联储偏鹰立场,因此 BTC 也跟随风险资产走弱。
贸易方面,美国对全球贸易伙伴的有效关税税率维持在约 13.7% 高位,原文注明该数据截至 2026 年 2 月。文章还提到,贸易摩擦对半导体供应链的影响值得关注,英特尔 Q4 指引疲弱部分反映了全球需求不确定性。
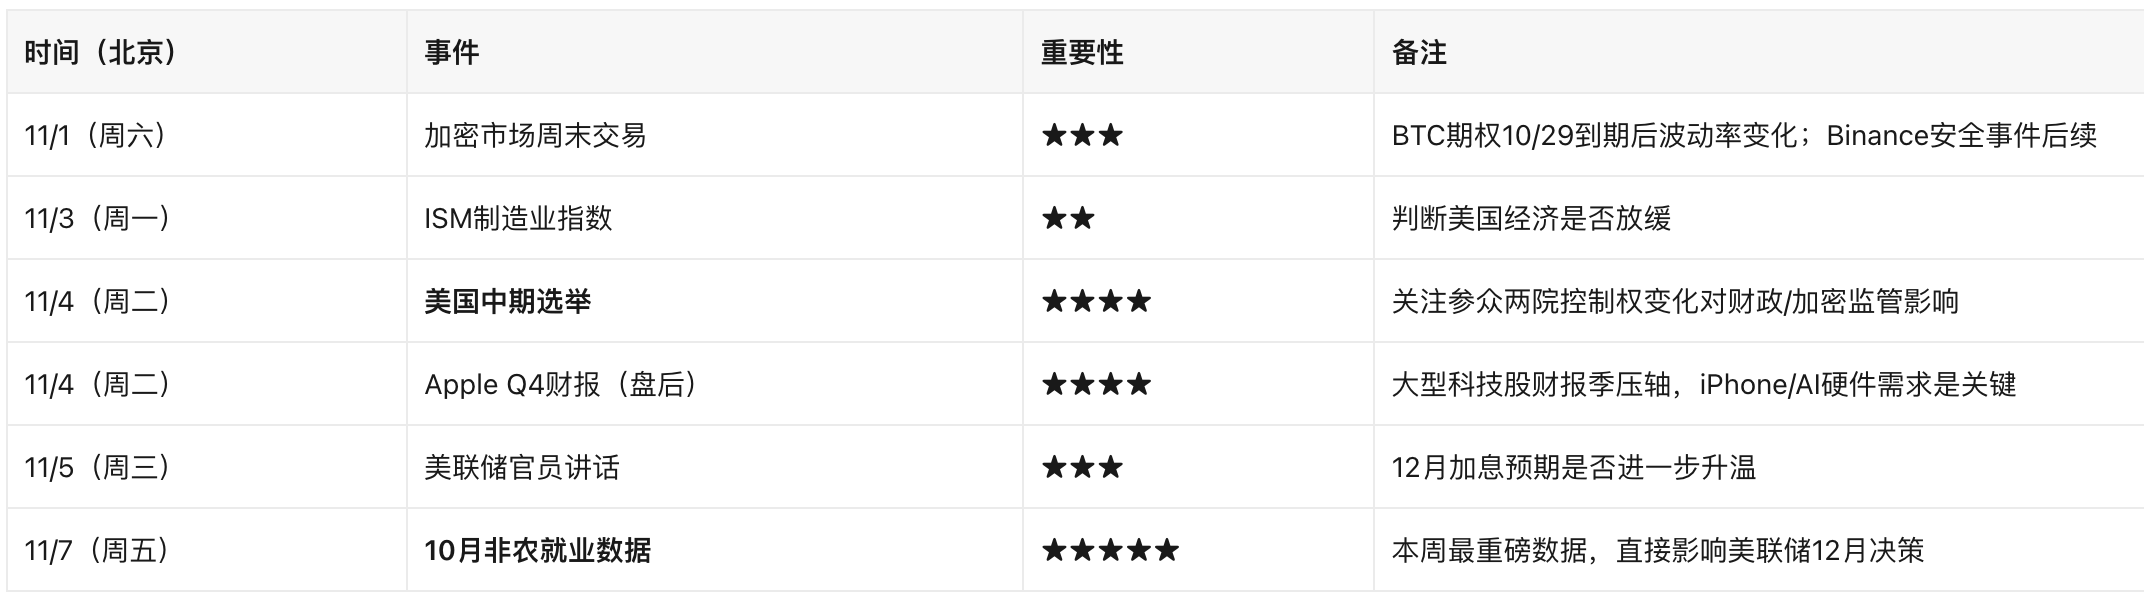
政治日程上,11 月 5 日是美国中期选举日。报道称,选情胶着,市场对政策不确定性保持警惕,关注点包括财政政策方向、加密监管立法进程以及贸易政策走向。
未来 24 至 48 小时市场关注点
接下来 24 至 48 小时,原文列出的重点包括 Coinbase 第三季度财报的进一步解读,关注交易量、订阅收入和合规进展;Strategy 第三季度业绩的后续消化,市场将重新评估其在 BTC 约 77,000 美元附近的 mNAV 和资金链可持续性,并关注是否会有新的 BTC 买入公告;比特币现货 ETF 在 11 月初的资金流是否延续 10 月下旬的回流;以及 Binance 安全事件后续披露是否会引发更大范围的市场波动和监管关注。
原文同时列出几项风险点:若 Apple 财报也显示 AI 投入拖累利润率,科技板块抛售可能加剧;若中东局势升级推动油价突破 110 美元,通胀与美联储鹰派预期可能继续升温;若 BTC 跌破 75,000 美元,且 Strategy 的 2026 年成本线 78,900 美元被有效击穿,数字资产财库板块的 mNAV 折价和被动抛售压力可能扩大;美国中期选举若出现意外结果,也可能在短期内冲击市场风险偏好。



