
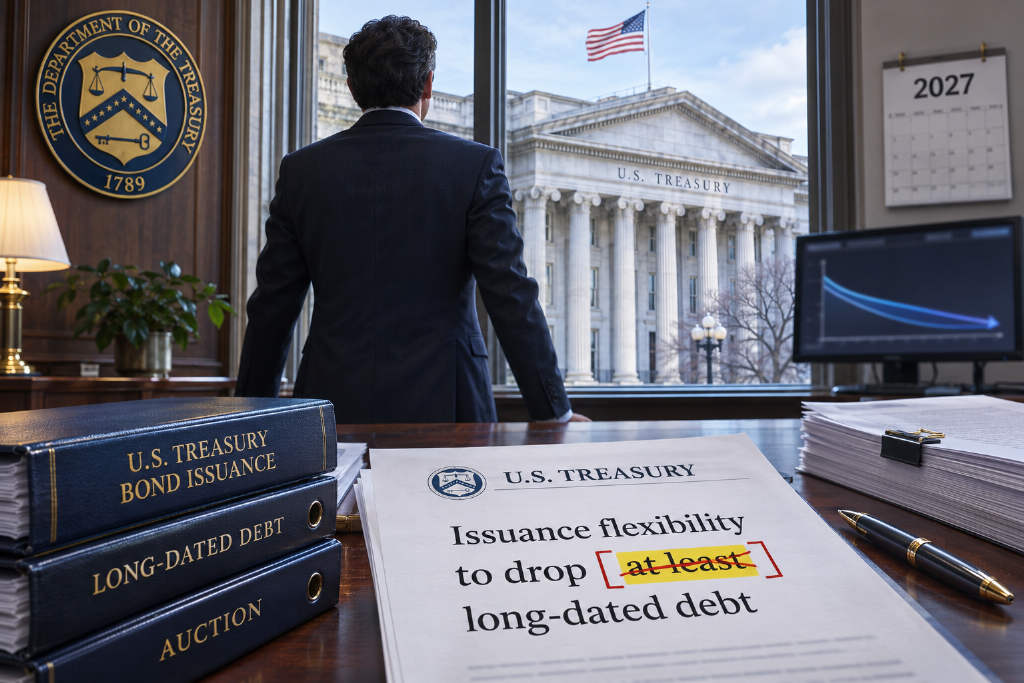
美国财政部修改了债券发行前瞻指引中的关键措辞,为最早于 2027 年削减长期国债发行量留出空间。这也是财政部长贝森特(Scott Bessent)近期一系列压制长端收益率举措中的最新动作。
财政部周三在季度再融资声明中表示,未来数个季度将维持名义附息债券及浮息票据拍卖规模不变,但删去了自 2024 年初以来一直使用的「至少」(at least)一词。市场据此认为,财政部已为后续调整长期债券发行规模保留了更大灵活性,最早可能在 2027 年启动下调。
从市场反应看,这一调整延续了贝森特过去数月的操作路径。就在 8 月再融资声明发布仅两周后,财政部曾意外大幅扩大国债回购规模,但这一举措未能阻止长端收益率继续上行。30 年期美债收益率上月一度升至 2002 年以来最高水平。
交易商此前对周三声明可能带来的变化分歧较大,部分机构认为,在收益率已较 10 月初高点回落的情况下,指引调整幅度可能有限。周三,10 年期美债收益率下跌 3 个基点,报 4.922%。
删除「至少」后,财政部保留调整空间
这次措辞变化看似细微,但信号明确。
自 2024 年初以来,财政部一直表示,附息债券拍卖规模将「至少在未来数个季度」保持不变。市场普遍将这一表述理解为,近期不存在减少供应的可能。如今删去「至少」后,财政部实际上保留了在未来调整发行安排的空间。
财政部借款咨询委员会(TBAC)早在 2025 年 2 月就曾建议财政部删除或修改前瞻指引。该委员会由债券投资者、交易商及其他市场参与者组成。
今年 8 月,TBAC 再次建议财政部「考虑更新前瞻指引措辞,以在 2027 财年前保留操作灵活性」。到了周三,TBAC 在声明中正式建议财政部修改前瞻指引语言,并表示「清晰沟通与常规可预期的操作框架对帮助市场参与者适应未来变化至关重要」。
在此之前,财政部已在 8 月 5 日的再融资声明中做过一次铺垫。当时,财政部将对附息债券及浮息票据规模调整的评估表述,从「增加」(increases)改为「变化」(changes),为未来减少供应预留了表述空间。这次删除「至少」,被视为这一信号的进一步明确。
回购操作上限维持 60 亿美元
在国债回购方面,财政部周三表示,即将开展的长期国债回购操作,单次最高购买额度维持在 60 亿美元,与近期做法一致。报道指出,这一规模此前已是原有上限的三倍。
财政部同时表示,将「持续评估回购操作的改进空间,包括最高购买额度调整、回购操作排期与频率、债券资格认定以及执行流程等方面的变化」,显示其仍在研究后续优化方案。
不过,回购规模扩大并未达到压低长端收益率的预期效果。30 年期美债收益率上月仍升至 2002 年以来高位,显示市场对财政部这一系列操作的反应较为有限。
下周再融资拍卖总额维持 1250 亿美元
在本次季度再融资安排中,下周拍卖总额维持在 1250 亿美元,已连续第 11 次保持不变。已披露的构成为:11 月 9 日拍卖 580 亿美元 3 年期国债,11 月 10 日拍卖 420 亿美元 10 年期国债,以及 11 月 12 日的后续安排。



