热点新闻精选
美联储维持利率不变,两名委员主张加息
美联储以 10 比 2 的投票结果,将联邦基金利率目标区间维持在 3.75%—4.00%。声明称,美国经济活动仍在强劲扩张,资本投资保持稳健,但通胀依旧偏高。Cook 与 Hammack 主张加息 25 个基点。
这次暂停加息,没有排除后续继续收紧的可能。政策判断仍受通胀约束,今晚公布的 GDP 与 PCE 数据,将成为市场重新评估增长韧性和后续利率路径的重要依据。
科技财报盘后分化,现金流成为关键变量
微软与 Alphabet 于美国时间 10 月 28 日盘后公布业绩。财报发布后的早段交易中,微软一度上涨逾 4%,Alphabet 一度下跌逾 7%,与两家公司当日常规收盘表现并不一致。
从市场反应看,云业务增长本身已不足以解释全部股价变化。收入兑现、设备投入和现金回收需要放在一起看,AI 产业链内部的财务差异正在变得更重要。
美国原油库存下降,成品油需求仍需拆分观察
EIA 数据显示,截至 10 月 23 日当周,美国商业原油库存减少约 190 万桶,降至 4.106 亿桶,较五年同期均值低约 4%。同期汽油库存增加约 390 万桶。
原油去库存对供需形成支撑,但汽油累库意味着,不能把原油库存下降直接视为终端需求全面走强。后续仍需结合炼厂开工、产品消费和供应扰动,判断油价高位能否延续。
市场回顾
大宗商品与外汇
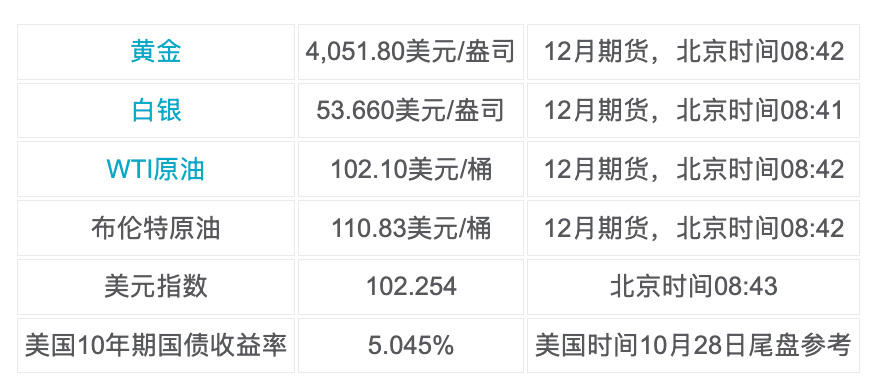
10 年期美债收益率升至 5% 以上,成长股估值继续面临较高折现率约束。油价维持高位,能源成本仍是通胀和企业利润率的重要变量;黄金后续则需观察实际利率与美元变化。文中相关商品报价不作为当日涨跌幅判断依据。
加密货币表现
BTC 报约 81,156.84 USDT,24 小时上涨 0.47%。ETH 报约 2,356.59 USDT,24 小时上涨 0.41%。加密货币总市值约为 2.74 万亿美元,24 小时下降 2.31%,该项更新时间为北京时间 08:45。
BTC 清算区观察
BTC 上方较明显的空头潜在清算密集区约为 81,800—82,500 美元,距现价约 0.89%—1.75%;下方多头潜在清算密集区约为 79,700—80,500 美元,距离约 0.72%—1.70%。当前价格更接近下方区域,若继续回落,需关注多头杠杆去化带来的波动。
ETH 清算区观察
ETH 上方较明显的空头潜在清算密集区约为 2,380—2,410 美元,距离约 1.09%—2.36%;下方多头潜在清算密集区约为 2,290—2,315 美元,距离约 1.67%—2.74%。上方近端更近,若价格继续向该区移动,需关注空头清算压力,但不能仅据此判断突破方向。
机构持仓成本参考:BTC
Glassnode 于 10 月 28 日发布的美国现货 BTC ETF 综合成本估算约为 81,500 美元,当前币价低于该参考约 0.51%。Strategy 于 10 月 26 日披露,截至 10 月 25 日持有 848,517 枚 BTC,含费用平均成本约 75,446 美元,当前币价较其成本高约 7.47%。上述差异仅表示币价相对持币成本的未杠杆变化。
一句话看盘
BTC 重点观察 81,500 美元 ETF 成本参考与 81,800—82,500 美元上方清算区,两者位置接近。若价格向上修复,可同时观察成本收复与空头杠杆去化;若回落,则先看 80,500 美元附近的下方清算区近端。ETH 则关注 2,380 美元附近,两个币种当前更近的清算方向并不一致,不宜统一判断。
美股主要指数与科技七巨头
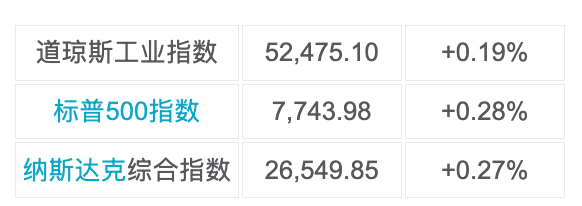
美股三大指数小幅收高,市场消化了美联储维持利率不变的决定。不过指数涨幅有限,个股财报与产业链表现的分化更为明显,不能把指数上涨理解为大型科技股全面走强。
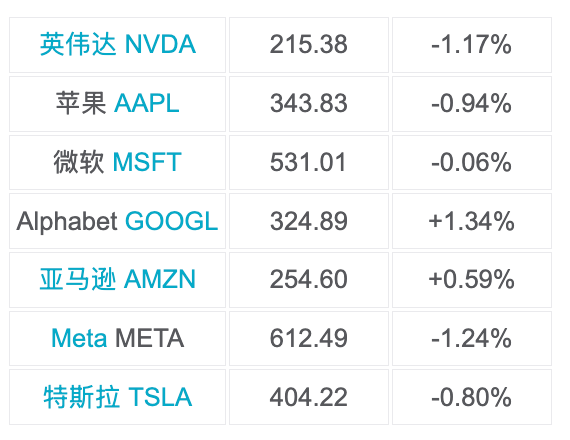
科技七巨头合计 2 涨 5 跌,Alphabet 与亚马逊上涨,其余下跌。微软与 Alphabet 的财报均在上述收盘后发布,因此表中价格并未反映财报后的完整市场反应。
板块异动
数据中心基础设施板块中,Vertiv 上涨 16.48%,Oracle 上涨 10.73%,分别受到季度业绩和投资者日展望带动。市场继续检验 AI 建设需求,但设备供应商与云平台的现金流兑现路径存在差异。
存储芯片板块中,美光上涨 5.86%,同期 SK 海力士业绩也受到市场关注。后续仍需观察存储需求、价格与新增供给如何共同影响利润,不能把单季景气直接外推。
加密相关股票方面,Coinbase 上涨 0.76%,Strategy 上涨 2.66%,Robinhood 下跌 3.31%。Robinhood 此前披露的加密业务疲弱继续受到关注,Coinbase 则将于美国时间 29 日盘后公布业绩。
美股重点个股深度分析
微软:云增长强劲,现金回收支撑 AI 投入
微软常规收盘报 531.01 美元,下跌 0.06%,随后公布 2027 财年第一季度业绩。公司营收 923 亿美元,同比增长 19%;Azure 收入增长 48%,Microsoft Cloud 收入 639 亿美元,同比增长 30%。
当季经营现金流为 580 亿美元,现金购置固定资产为 393.67 亿美元,两者相减后仍为正 186.33 亿美元。这里采用的是现金支出口径,不能与包含融资租赁的资本开支混用。云增长与现金创造能力,共同为 AI 投入提供了支撑。
后续需要继续观察 Azure 增长能否延续,以及新增产能投入后折旧、利润率和现金回收的变化。收入确认与设备投入之间的时间差,将影响 AI 增长最终能留下多少现金。
Alphabet:云收入翻倍,季度自由现金流转负
Alphabet 常规收盘报 324.89 美元,上涨 1.34%,盘后公布三季度业绩。公司总营收约 1,276 亿美元,同比增长 25%;Google Cloud 收入约 307.09 亿美元,同比增长 103%。
当季经营现金流为 422.90 亿美元,资本支出 513.55 亿美元,自由现金流为负 90.65 亿美元。云业务增长与现金流压力同时存在,而且 Cloud 收入包含 TPU 系统销售,不能把全部增量都视为经常性云服务收入。
后续重点在于资本开支何时形成持续现金回报、云业务增长结构,以及投入扩大后的利润率。季度自由现金流为负,不等于经营活动不产生现金,但会提高市场对投资回报的要求。
Vertiv:订单与利润同步增长,上调全年指引
Vertiv 收于 242.94 美元,上涨 16.48%。公司三季度净销售额 43.13 亿美元,同比增长 61%;有机订单同比增长超过 100%,调整后每股收益 2.21 美元,同比增长 78%。
公司调整后营业利润率达到 25.2%,并将全年净销售额指引中值上调至 146.5 亿美元。订单、销售和利润率同步改善,增强了电力与散热基础设施需求的可见度。
接下来需关注订单转化、产能交付与营运资金占用,判断高速增长能否持续转化为现金。股价大幅上涨后,实际交付相对指引的执行情况更值得跟踪。
市场与项目动态
Oracle 给出长期收入与现金流时间表
Oracle 在 10 月 28 日投资者日提出,2030 财年营收目标为至少 2,250 亿美元,预计 2028 财年下半年自由现金流转正,并以 2029 财年至少 300 亿美元自由现金流为目标。
这些都属于管理层前瞻目标,后续需要订单转收入、资本开支下降和融资安排共同兑现。对投资者来说,现金流转正的时间与实现条件,与收入目标同样重要。
Ripple 与 Coinbase 扩大 RLUSD 接入范围
双方于 10 月 28 日宣布合作,RLUSD 接入 Coinbase Prime、Coinbase Exchange 及零售应用,并支持 XRPL、Base 和 Ethereum 上的充提。面向 Coinbase Global Exchange 及抵押品用途的支持将后续推出。
这项合作扩大了稳定币的交易、托管与结算入口,但实际成效仍需观察使用量与流动性。已上线平台与后续计划,需要分开看待。
Stellar 生态启动私募资产流动性池试点
Pontoro 与 Archax 在 Stellar 网络推出首个自动化流动性池试点,将流动性较高的货币市场资产与私募基金组合,并采用规则定价管理流动性。
这项试点尝试改善私募资产的流动性机制,但代币化本身不能保证随时赎回。后续仍应观察真实交易、赎回安排与投资者适当性要求。
今日市场日历与机构观点
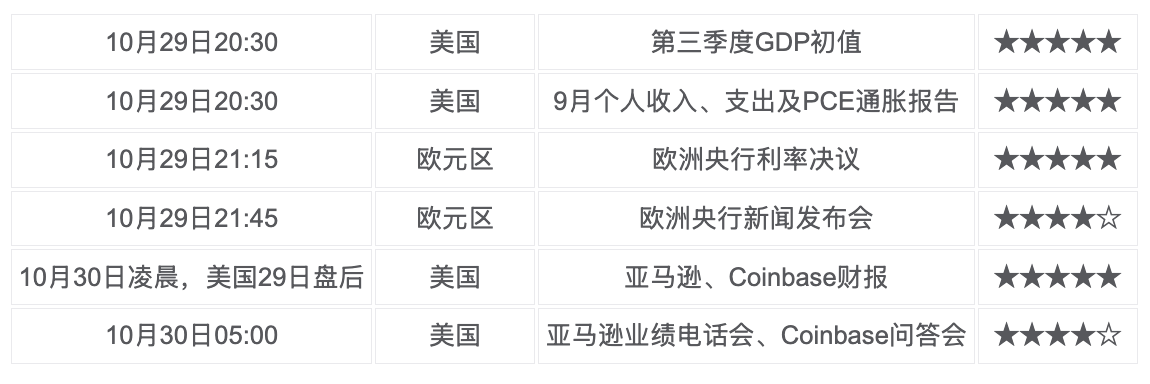
今日重点事件方面,GDP 与 PCE 将同时检验增长韧性和通胀压力,可能影响市场对美联储后续政策的预期。亚马逊与 Coinbase 财报,则分别补充云计算投入回报、加密交易与稳定币业务的观察证据。
Carson Group 首席市场策略师 Ryan Detrick 于 10 月 28 日表示,本次维持利率不变基本符合预期,市场仍在关注 AI 支出能否持续。结合当天财报分化,后续更值得比较各家公司投入形成收入和现金流的速度。
本文仅提供市场信息与研究观察,不构成投资建议。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。