Muse 把 Meta 的 AI 投资从叙事推到了可跟踪的消费者产品层面,但伯恩斯坦认为,短期预期已经跑在兑现前面。
在 2026 年 10 月 20 日的报告中,伯恩斯坦没有把 Muse 视作又一个聊天应用,而是将其定义为 Meta 的 AI 操作系统。Muse 于 9 月 8 日发布,10 天内登顶美国 App Store 下载榜。按伯恩斯坦援引的 Sensor Tower 数据,Muse 在 9 月 17 日超过 ChatGPT 并保持领先。美国日活跃用户约 250 万,日均使用时长约 16 分钟,ChatGPT 约为 19 分钟。
伯恩斯坦维持对 Meta 的跑赢评级,目标价为 800 美元。以现价 705.44 美元计算,上行空间约 13%。报告的核心判断是,Muse 让 Meta 第一次拥有了面向消费者、能够证明 AI 投资存在回报的产品,战略投入资本回报率(ROIC)大于零;但与此同时,估值和市场预期也已经被抬高。
Muse 改变了市场对 Meta AI 投资的叙事
报告称,Muse 发布后的下载轨迹高于 ChatGPT 在 2023 年 5 月发布时的表现,也高于 Meta AI 应用。除下载外,Muse 的留存曲线也好于 ChatGPT。
不过,伯恩斯坦同时提醒,早期下载和留存数据虽然强劲,但不能把大总可寻址市场(TAM)在早期阶段的热度直接外推。报告提到,Facebook Shops 和 Metaverse 都有过类似先例。
在产品能力上,Muse 已从聊天机器人扩展到实时语音、可定制人格、头像、邮件和电脑使用,并接入 Shopify、沃尔玛、百思买、Sephora、Ulta、Wayfair、Gap、Expedia、Instacart、Notion、GitHub 和 Box。伯恩斯坦将 Meta 的硬件策略概括为“以任何方式使用 Muse”,眼镜、虚拟现实(VR)和吊坠都被视为接入端点。
估值已抬升至与谷歌、亚马逊接近
Muse 发布后,Meta 股价出现重估。伯恩斯坦图表显示,Meta、谷歌和亚马逊的 1 年远期市盈率都在 20 倍左右,三者估值趋同。
报告称,Muse 让市场重新讨论消费 AI 的“iPhone 时刻”,也重新点燃了代理电商和搜索压力的话题。伯恩斯坦认为,Muse 可能从发现平台走向决策层,靠近消费漏斗中购买意图形成的位置。
在这一框架下,亚马逊被排除在 Muse 合作伙伴之外,而亚马逊自身也在推进代理电商。谷歌则面临搜索业务被 AI 加速替代的担忧。
伯恩斯坦维持跑赢评级和 800 美元目标价,估值方法由 2027 年 EV/Sales 6.7 倍和现金流折现模型各占 50% 构成,采用 10% 的加权平均资本成本(WACC)和 3.5% 的终端增长率。
3Q26 收入或超预期,但 EBIT 受一次性费用拖累
伯恩斯坦预计,Meta 3Q26 收入为 640.58 亿美元,高于市场共识的 633.12 亿美元;EBIT 为 113.38 亿美元,低于共识的 190.16 亿美元,其中包含 100 亿美元青少年媒体使用和解法律费用;每股收益预计为 3.95 美元,高于共识的 3.56 美元。
也就是说,收入端仍然强于市场预期,但 EBIT 会被一次性法律费用明显压低。
资本开支、营销和云成本压低近端利润与现金流
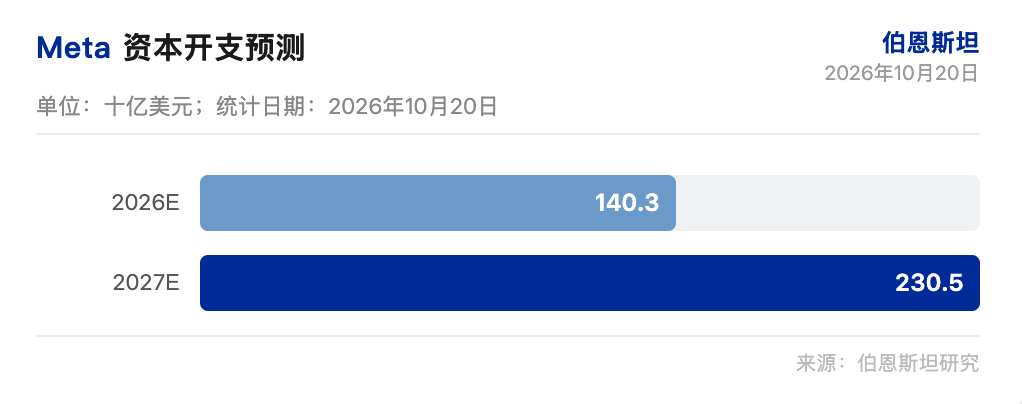
伯恩斯坦预计,Meta 2026 年资本开支为 1403 亿美元,2027 年为 2305 亿美元,高于市场共识的 2016 亿美元。对应到盈利预测,伯恩斯坦预计 2027 年 EBIT 为 978.90 亿美元,低于共识的 1039.40 亿美元;EPS 为 33.21 美元,也低于共识的 33.87 美元。
报告下调了 2027 年 EBIT 和 EPS 预测,原因包括 Muse 投资、第三方云交易以及营销支出增加。
自由现金流承压更明显。伯恩斯坦预计,Meta 2027 年 FCF 为 -596.84 亿美元,低于共识的 -334.18 亿美元,差额为 262.66 亿美元;3Q26 FCF 预计为 -137.56 亿美元,共识为 -89.53 亿美元。
报告指出,2027 年资本开支较共识高出 14.3%,Muse 推广带来的营销支出上升,以及第三方云交易增加运营成本,都会压低短期利润和现金流,但收入端仍保持强势。
其他收入增长加快,Muse 变现仍看四项指标
Meta 的其他收入在 2Q26 首次突破单季 10 亿美元,同比增长 73%。伯恩斯坦因此上调了其他收入预测,反映商业消息、商业代理、订阅和 Muse 变现的贡献。
不过,报告也指出,Muse 的早期变现尚未构成当前预期,2027 年才可能对其他收入增长形成可见贡献。伯恩斯坦认为,Muse 变现主要取决于四项指标:订阅数、商品交易总额(GMV)、下载量和参与度。只要其中任何一项明显放量,短期预期与基本面之间的差距就可能发生变化。
报告性质与风险提示
本文内容来自潮向研究对第三方券商研究报告的整理与解读,涉及的评级、目标价、盈利预测及相关判断,均为伯恩斯坦分析师在 2026 年 10 月 20 日报告中的观点,仅代表其所属机构立场,不代表潮向研究观点,也不构成投资建议。
原文同时提示,市场有风险,决策需独立,本文不应作为买卖任何证券的依据。