


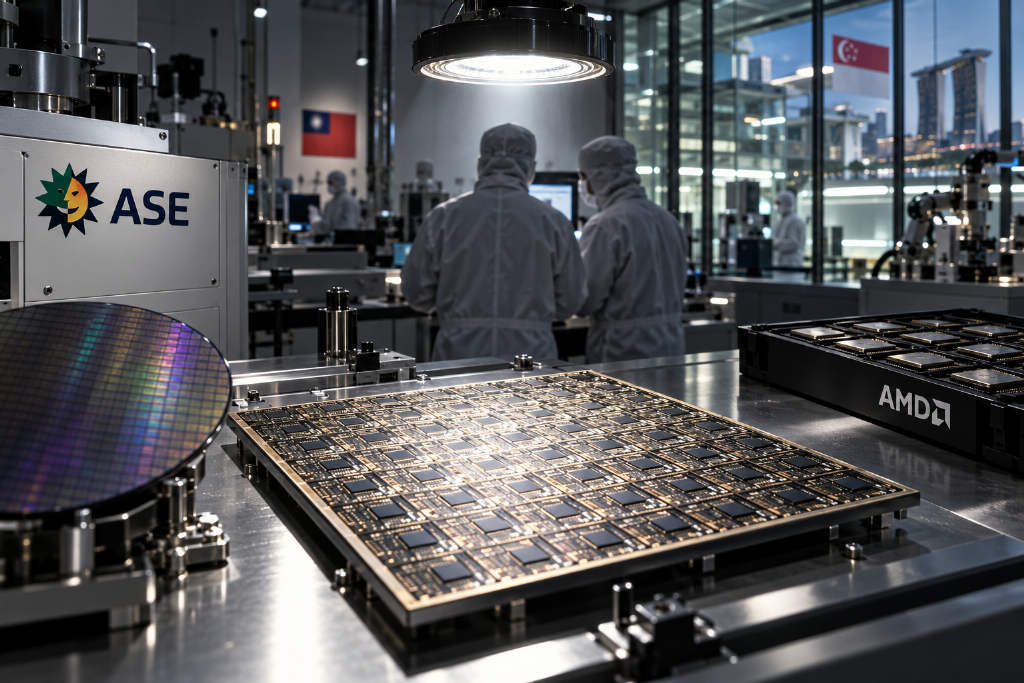
面板级封装(PLP)正从技术验证走进实际投资阶段。研究机构 SemiAnalysis 发文称,半导体封测厂日月光已展示为 AMD 次世代 Venice CPU 打造的 PLP 方案,初期量产目标定在 2027 年第一季。与此同时,台湾经济部投审会 28 日核准力成赴新加坡设厂,投资 4 亿美元推进面板级先进封装、组装与最终测试代工业务。

PLP 为何受到关注
传统先进封装多以圆形晶圆作为载板,例如 300 mm 晶圆。但在圆形载板上排布方形芯片或中介层,边角会出现闲置与损耗。PLP 改用大型方形面板,单批次可处理的封装数量更多,材料利用率也更高,并可借助规模经济降低单位封装成本。
随着 AI 加速器与高速网络通信芯片对封装面积、信号传输和散热的要求持续提高,PLP 被视为先进封装的重要发展方向。台积电也已表态,下一代封装竞争将从 CoWoS 逐步转向面板级的 CoPoS,并已着手建立供应链生态。
不过,PLP 要走向量产,仍面临几项关键挑战,包括大面积翘曲控制、制程均匀性、精密对位以及良率提升。
日月光与矽品导入 AMD Venice
SemiAnalysis 指出,日月光与子公司矽品已与 AMD 合作,在 Venice 上导入第二代扇出型嵌入式桥接技术,即 Fan-Out Embedded Bridge(FOEB)。初期量产目标为 2027 年第一季,规模可能有限,地点则被推测为高雄厂区。
从数字来看,以 310 × 310 mm 面板计算,在扣除边缘损耗后,可容纳 25 个 Venice 中介层;传统 300 mm 圆形载板则为 22 个,总封装数量约增加 14%。Venice 的中介层为 2.7 倍光罩尺寸,SemiAnalysis 将这一增幅视为面板级中介层的技术起点。
该机构还提到,PLP 真正的成本下降空间,出现在更大的中介层。以 9.5 倍光罩尺寸为例,每片面板可产出 9 个,晶圆则仅能产出 4 个,差距扩大到约 2.25 倍。不过,要推进到这一步,仍有赖于更大光罩尺寸以及更大面板所需设备逐步成熟。
力成获准赴新加坡投资 4 亿美元
另一方面,投审会已核准力成携手博通投资设立 XCIP TECHNOLOGIES,业务涵盖面板级先进封装、组装与最终测试代工。力成过去以 DRAM、NAND Flash 等内存封测业务为主,近年则积极拓展先进封装、FOPLP 与异质集成,以降低对内存景气循环的依赖,这次也将 PLP 列为战略重点。
博通近年持续扩大定制化 AI 加速器与高速交换器芯片业务,云服务大厂加码 ASIC,也带动先进封装产能与供应链分散需求。若力成顺利建立 PLP 量产能力,其业务范围有机会从内存封测延伸至 AI ASIC 与高端逻辑芯片供应链。
台积电推进 CoPoS,供应链同步卡位
PLP 不只是封测厂的赛道。台积电除推进 CoPoS 外,也与日本基板厂 Ibiden、群创启动玻璃基板三方验证。此前报道指出,测试样品相较传统有机基板,封装翘曲改善 16%,热膨胀系数降低 19%。
台积电也强调,面板级封装预计最快 2027 年完成研发、2028 年问世,且将以 OSAT 合作伙伴为主导。换句话说,晶圆代工厂、载板与面板厂,以及封测厂都在同步布局,相关落地时间表大致集中在 2027 至 2028 年。