
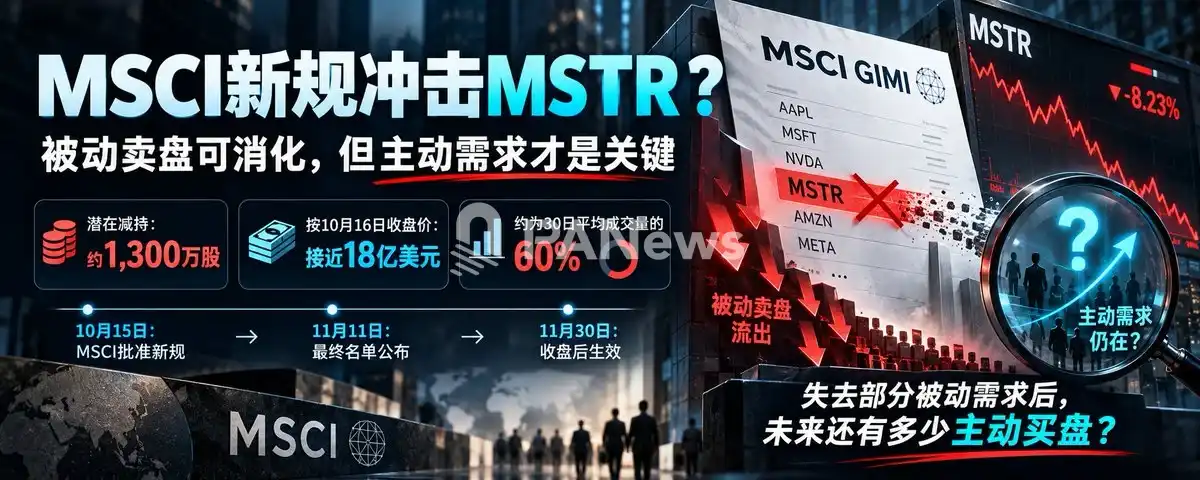
10 月 15 日,MSCI 正式批准新规则,将不符合标准的非经营性公司排除在全球可投资市场指数之外。此前的模拟筛选中,MSTR 已被列入拟剔除名单。最终结果将于 11 月 11 日公布,并在 11 月 30 日收盘后生效。
消息公布后,MSTR 明显下跌。围绕「BTC 和 MSTR 该如何选」的问题,作者 Murphy 认为,先要把这笔交易背后的逻辑拆开来看。
先看潜在抛压,但这不是唯一变量
按文中估算,跟踪 MSCI 相关指数的基金目前持有约 1,300 万股 MSTR。以 10 月 16 日收盘价计算,这部分持仓价值接近 18 亿美元,相当于此前 30 日平均日交易量的 60%。
这意味着,如果 MSTR 最终被指数剔除,市场确实会面对一笔不小的被动卖盘。不过,作者同时指出,这个规模也没有大到市场完全无法承接。
真正更值得盯住的,是 MSTR 一旦失去部分被动需求后,未来还能不能持续吸引足够的主动买盘。
现货 ETF 已成熟,为什么还要买 MSTR
文章把问题进一步收束到一个更核心的层面:在 BTC 现货 ETF 已经相当成熟的情况下,如果一家公司只是长期持有 BTC,投资者为什么不直接买 ETF,而要额外承担管理费用、融资成本、股份稀释等风险?
作者给出的答案是,Strategy 必须向市场证明,它不只是跟随 BTC 上涨获益,还能通过资本运作,让普通股股东拥有的每股净 BTC 权益持续增加。
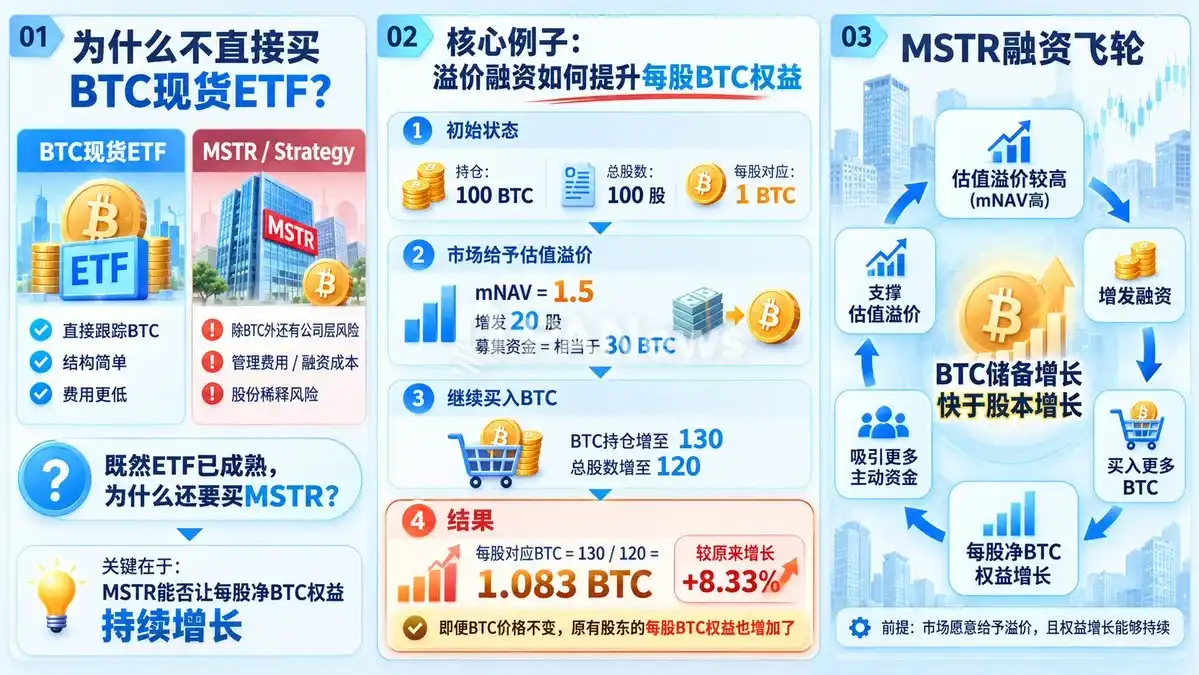
如果这一点成立,MSTR 的投资逻辑就不再只是「持有 BTC 的壳」,而是一个能够借助资本结构放大每股含币量的工具。
融资飞轮的核心:让 BTC 储备增长快于股本增长
文中给出一个简化例子:
- 假设 MSTR 持有 100 枚 BTC,总股本为 100 股,那么每股对应 1 枚 BTC。
- 如果市场愿意给予 1.5 倍净资产估值,也就是 mNAV=1.5,公司增发 20 股,就能募集相当于 30 枚 BTC 的资金。
- 公司再用这笔资金继续买入 BTC,持仓将增至 130 枚 BTC,总股数变成 120 股。
- 此时,每股对应的 BTC 从 1 枚升至 1.083 枚,增幅为 8.33%。
在这个设定下,即便 BTC 价格本身没有变化,原有股东持有的「每股 BTC 权益」仍然提高了。
作者认为,这正是 MSTR 融资飞轮的核心:利用股票溢价融资,让 BTC 储备的增长速度快于股本增长。只要这种机制能够持续,就有机会吸引更多主动资金进入,进而支撑估值溢价,形成正向循环。
飞轮成立有两个前提
不过,这套逻辑并不是天然成立。文中列出两个前提条件:
- 市场必须愿意给予足够的估值溢价,也就是足够高的 mNAV。
- 每股净 BTC 权益增加,并不等于 MSTR 股价一定跑赢 BTC。
第二点尤其关键。因为 MSTR 的股价不仅取决于 BTC 价格和每股净权益,还取决于市场愿意给出多高的估值溢价。如果 mNAV 明显收缩,就可能抵消前两项带来的收益。
也正因为如此,作者认为,Saylor 当前最希望向市场传递的信息,是 Strategy 可以通过资本管理,创造出超过直接持有 BTC 的回报。但这种说法不能只靠口头表达,最终仍要靠结果来验证。只要市场确认其中确实存在收益空间,主动需求才可能持续出现。
MSTR 回报取决于三个变量
文章将 MSTR 的投资收益拆成三个变量:
- BTC 价格;
- 每股净 BTC 权益,即扣除债务和优先股等索偿后的每股含币量;
- mNAV,即市场愿意为 MSTR 每股对应净 BTC 资产价值支付的溢价。
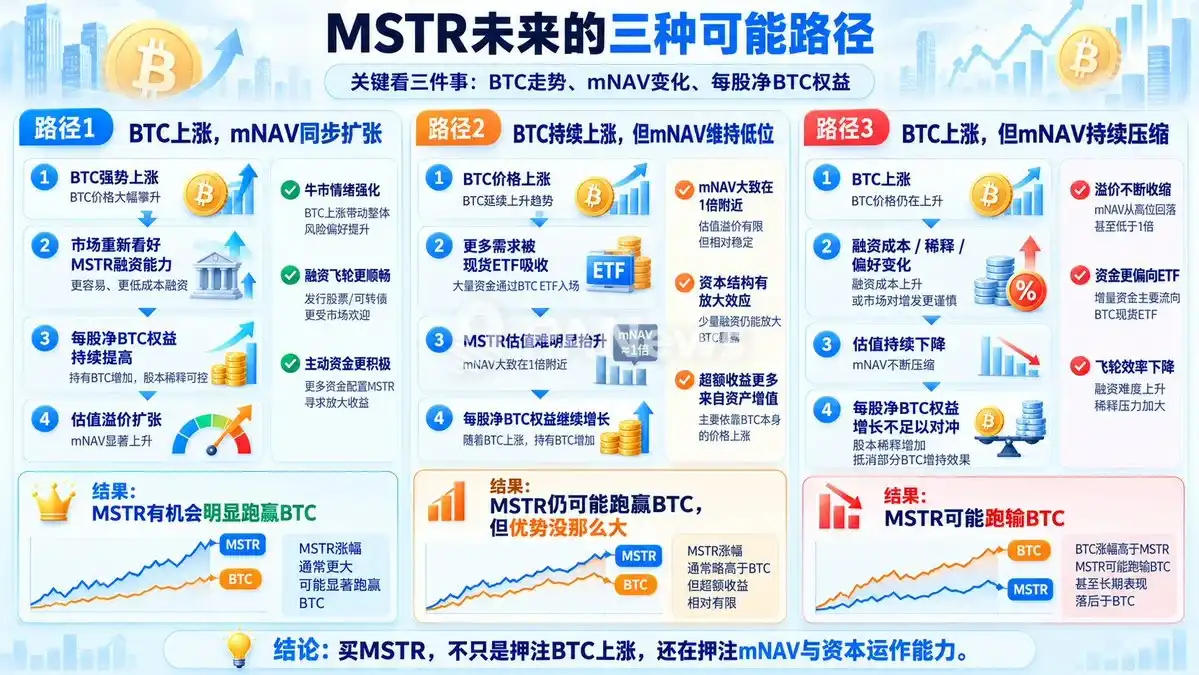
围绕这三个变量,作者推导出未来 MSTR 可能出现的三条路径。
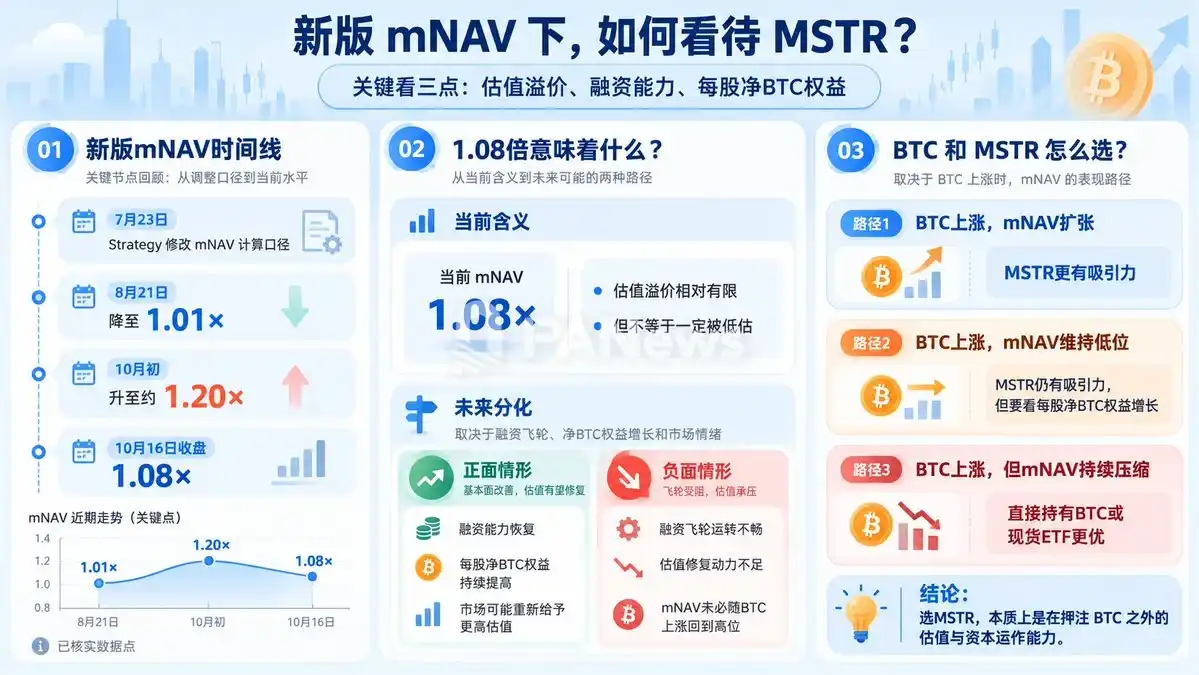
路径 1:BTC 上涨,mNAV 同步扩张
如果 BTC 进入强劲牛市,市场重新认可 MSTR 的融资能力,而每股净 BTC 权益又能持续提高,那么 MSTR 不仅能受益于 BTC 上涨,还可能拿到估值溢价扩张带来的额外收益。在这种情形下,MSTR 有机会明显跑赢 BTC。
路径 2:BTC 持续上涨,但 mNAV 维持低位
如果 BTC 继续上涨,但越来越多投资需求被现货 ETF 吸收,MSTR 难以获得更高估值,那么即便 mNAV 维持在 1 倍附近,MSTR 仍可能依靠资本结构的放大效应,以及每股净 BTC 权益的增长跑赢 BTC。只是这部分超额收益,更多来自资产增值本身。
路径 3:BTC 上涨,但 mNAV 持续压缩
还有一种情况是,即使 BTC 上涨,MSTR 仍受到融资成本、股份稀释和市场偏好变化影响,估值持续下行。如果每股净 BTC 权益的增长不足以覆盖 mNAV 收缩带来的影响,MSTR 就可能跑输 BTC。
当前估值处在什么位置
文章最后回到估值本身。根据文中信息,Strategy 在今年 7 月 23 日修改了 mNAV 的计算口径。按新版数据,8 月 21 日 mNAV 一度降至 1.01 倍,10 月初曾升至约 1.20 倍,截至 10 月 16 日收盘为 1.08 倍。
作者认为,按照新版口径看,1.08 倍意味着当前 MSTR 的估值溢价相对有限。但溢价较低,并不等于一定被低估。
后续如果 Strategy 能恢复较强融资能力,并持续提高每股净 BTC 权益,市场仍可能重新给予更高估值;反过来,如果这套融资飞轮失效,mNAV 未必会随着 BTC 上涨重新回到历史高位。
BTC 和 MSTR 怎么选
文章给出的结论是,选择的关键在于投资者更相信哪条路径。
如果更看好路径 1 或路径 2,MSTR 的吸引力相对更强,其中路径 2 还要重点判断 MSTR 的每股净权益究竟能增长多少;如果更倾向路径 3,那么直接持有 BTC 或 BTC 现货 ETF 会是更合适的选择。
按作者的概括,买 BTC,是押注 BTC 本身的长期价值;买 MSTR,则是在看好 BTC 之外,再加上一层对 Saylor 资本管理能力的判断。



