
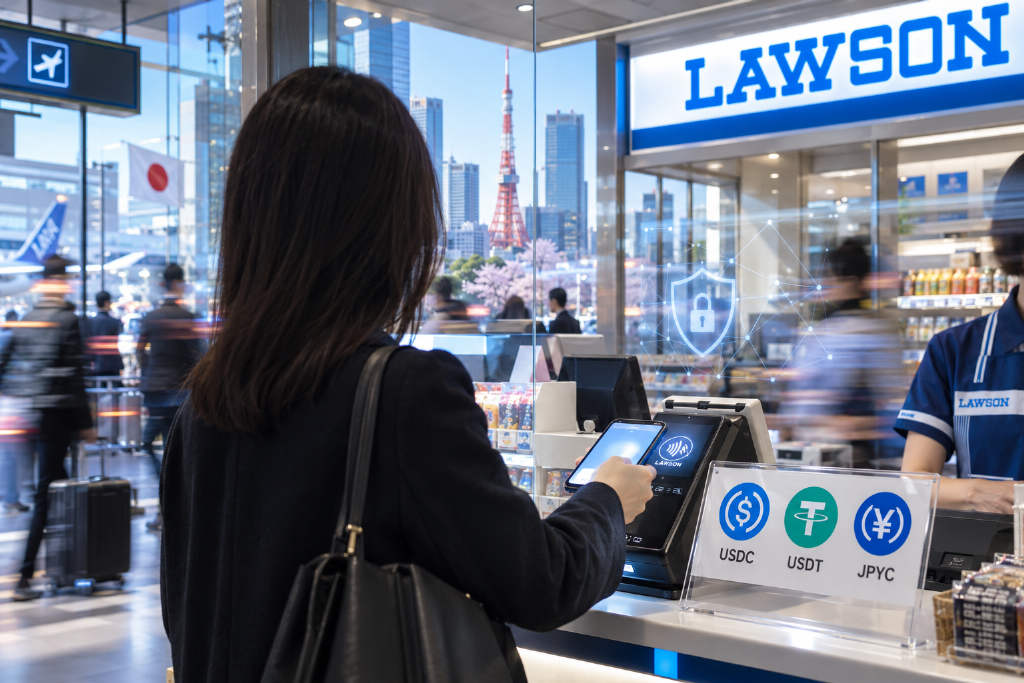
数位资产发展研究中心(DADRC)作者郭茂仁表示,今年 4 月,DADRC 带着台湾银行业者组成的参访团前往 Netstars 日本总部。参访前后,Netstars 刚好发布 StarPay-X,准备把羽田机场的 USDC 实验扩展到多链。半年后回看,日本特店受理稳定位支付,已从机场两家店走到便利店收银台。
根据文中整理,Netstars 于 2026 年 1 月在羽田机场第三航站楼让访日旅客使用 USDC 付款;7 月 13 日,其「Stablecoin Pay」正式受理 USDC、USDT、JPYC 三种稳定位;8 月,Lawson 大崎 Atrium 店完成店头实证。DADRC 认为,Netstars 在 7 个月内走完了单币单链、单币多链、多币多链三步,真正值得关注的重点不是技术串接本身,而是每增加一条链、每接入一个钱包,反洗钱难度都会同步放大。
日本先把角色切清楚,Netstars 以支付网关定位推进
文章指出,Netstars 能在日本金融厅指导下于 7 个月内三度扩张,前提是监管框架已经先厘清「谁能碰币」。2023 年 6 月施行的改正《资金决済法》,将锚定法币、可按面额赎回的稳定位定义为「电子决済手段」。其中,发行人限于银行、资金移动业者与信托公司;销售、交换、保管则由登记的「电子决済手段等取引业者」办理,这类业者需承担《犯罪收益移转防止法》下的确认与申报义务,也要执行 Travel Rule。
文中将 USDC 与 JPYC 分开说明。USDC 属于外国发行的稳定位,直到 2025 年 3 月 SBI VC Trade 取得取引业登记后,才开始在日本流通;而业者经手外国稳定位时,每笔移转上限为 100 万日元。JPYC 则是 JPYC 株式会社于 2025 年 10 月以资金移动业者身份发行的日元稳定位,申购与赎回都必须先在 JPYC EX 完成本人确认。
2026 年 5 月 19 日,日本金融厅公布外国稳定位受理基准,并于 6 月 1 日施行。根据该基准,发行人必须持有与日本相当的外国牌照,准备资产须完成保全与查核,且其母国主管机关能够与金融厅交换信息;符合者不视为证券。DADRC 指出,这是一项具约束力的内阁府令修正,并非单纯指引;对 Netstars 来说,这一步也替 7 月多币种上线铺好了法律路径。
Netstars 对自身定位则是「网关」。文章提到,羽田实证时,经手律师曾公开表示,该架构已依《资金决済法》整理国内法规适用。特店从头到尾看到的都是日元标价、日元入账,稳定位不会进入特店账户。
三阶段推进:从单币单链走到多币多链
文章将 Netstars 的稳定位支付进程拆成三个阶段。
第一阶段是单币单链。2026 年 1 月 26 日至 2 月 28 日,Netstars 与 WEA JAPAN 在羽田机场第三航站楼两家店试行 USDC 付款,只使用 Solana 一条链,钱包仅接入 MetaMask。特店扫描旅客付款二维码后,仍以日元入账。DADRC 认为,这一阶段证明了店头流程可以跑通,但也暴露使用门槛。Netstars 执行长李刚事后表示,链和钱包选择太少,是最大障碍;若用户手中的 USDC 在其他链上,或使用其他钱包,就无法支付。
第二阶段是单币多链。4 月 2 日,第二波实证转往姬路的一家卡牌专卖店;4 月 8 日,Netstars 发布 StarPay-X 构想,核心就是解决「一条链、一个钱包」的限制。此时币种仍只有 USDC,但链路从 Solana 扩展至 Aptos 与 Canton,并开始使用 Circle 的 Gateway 处理跨链 USDC。5 月到 6 月之间,Netstars 又陆续与 Aptos、Bitget Wallet、Startale 签署合作备忘录。
第三阶段是多币多链。7 月 13 日,「Stablecoin Pay」正式上线,支持币种扩大到 USDC、USDT、JPYC,链为 Solana 与 Polygon,特店费率为 0.98%,并继续沿用既有 POS。DADRC 指出,币种之所以能在这一时间点一次扩容,也与金融厅 6 月 1 日施行外国稳定位受理基准的时间相吻合。8 月,Lawson 完成实证;9 月,Netstars 再与 imToken 及 Kaia 签署备忘录。
难点不在接链,而在钱包 AML 与 KYA
DADRC 认为,从技术上多接一条链并不难,真正困难的是每新增一条链、一个钱包,就等于多了一群需要识别的付款人。信用卡与支付宝等跨境收单模式背后,付款人通常已由发卡行或支付机构完成 KYC;但自托管钱包没有这层中介,MetaMask 用户对收单方来说往往只是一串地址。
在日本现行法规下,主要义务落在发行人和「电子决済手段等取引业者」身上。发行人只掌握向其申购、赎回的客户;稳定位转入自托管钱包后最终落到谁手中,发行人并不知情。文中还引用 FATF 于 2026 年 3 月发布的专题报告称,稳定位叠加自托管钱包的点对点移转,是目前非法资金最常使用的组合。该报告虽然不具约束力,但各国监管机构都会据此对照审视。
因此,店头收单方必须自己识别地址,也就是 KYA(Know Your Address)。具体做法包括在收款前后对付款地址做链上分析,比对制裁名单,检查其是否接触过混币器或诈骗地址,并判断资金究竟来自受监管交易所,还是完全匿名的地址。

DADRC 依据公开资料,整理出不同扩张阶段可能对应的反洗钱问题与建议做法:
| 扩张阶段 | 新增的反洗钱问题 | 对应做法(DADRC 建议) |
|---|---|---|
| 单币单链 | 一种地址格式、一家钱包,风险集中在付款地址本身 | 筛查付款地址,比对制裁名单以及诈骗、混币器暴露情况 |
| 单币多链 | 同一笔 USDC 可能刚经过跨链桥,来源被稀释;各链分析工具覆盖度不一 | 进行跨链溯源,在各链采用同一套风险分数门槛 |
| 多币多链 | 各发行商的冻结能力与赎回 KYC 不同;外国稳定位另有每笔 100 万日元上限 | 按币种设置额度,并与各发行商建立冻结请求通道 |
| 接入多家钱包 | 托管与自托管并存,KYC 深度从完整到完全缺失 | 按付款来源分级设置额度,并与钱包业者约定资料提供方式 |
文章提到,Netstars 的部分风控由合作钱包承担。以 Bitget Wallet 为例,其提供社交账号登录和诈骗拦截,以降低新手误操作风险;至于地址筛查、额度设置与可疑交易申报等细节,现有公开资料并未披露。
对台湾银行与电子支付机构的五点借鉴
DADRC 指出,台湾电子支付自 2015 年起,银行便可兼营电子支付业务,已累积跨境代收代付平台与实践经验;目前较缺的是稳定位支付与赎回通道,以及一套能应对自托管钱包的反洗钱设计。文章据此提出五点建议。
先决定谁碰币
文中提到,《虚拟资产服务法》已于 2026 年 6 月 30 日完成三读,市场预估 2027 年施行,外国稳定位在台流通须经金管会核准。在专法施行前,较稳妥的做法是「币不落地」:稳定位只在境外由发行商收取、赎回,汇入台湾境内银行的则是美元或日元,银行账上不出现虚拟资产。
沿用既有跨境平台
以银行兼营电子支付业务,并与支付宝或微信支付开展跨境合作为例,特店征信、每日抛补与代结汇、清算核对、争议处理等机制都已写入业务章则。DADRC 认为,如果只是把合作机构从支付业者换成 USDC、JPYC 的发行商,六项机制中有五项可以沿用。文章也提到,Circle 于 2026 年 4 月推出的 CPN Managed Payments,就是允许银行受理稳定位付款、自己只接触法币的产品。
一开始就设计多钱包
Netstars 在第一阶段已经暴露钱包覆盖不足的问题。DADRC 认为,若台湾采用由特店展示标准付款二维码的方式,主流钱包都可扫码,无需一家家单独接入。但代价是,付款地址必须等到资金到账后才看得到,筛查流程也必须放在到账之后、出签单之前。
额度按付款来源与金额分层
文章指出,银行与支付宝、微信支付合作的跨境模式,依据《电子支付机构使用者身分确认机制及交易限额管理办法》第十四条,可以委托境外机构完成用户身份确认;但发行商模式无法直接照搬,游客也不会为了一笔消费专程到银行做 KYC,因此控管角度必须调整。
具体来说,如果付款来自受监管交易所,并可透过 Travel Rule 取得付款人资料,可给予较高额度。对于大额消费,因外籍旅客退税通常已要求特店核对护照并开立退税单据,相关退税资料可作为大额交易的佐证。至于小额交易,则不追索个人身份,而由银行以风险基础方法(RBA)管理特店,按行业与交易类型为特店分级,设定单笔与单日累计上限,若出现异常,再降额或暂停拨款。加上只付不兑、原路退款与发行商冻结机制,可压缩稳定位变现路径。
送件前先与主管机关沟通
DADRC 建议,在正式送件前,应先向金管会与央行确认四个问题:第十四条在发行商模式下如何对应,是否需要走金融科技创新实验,代结汇能否沿用既有申报性质代码,以及央行对店头稳定位支付的立场。
Netstars 的案例显示,支付可先进入日常场景,钱包风控必须先行
文章最后指出,Netstars 用 7 个月证明,在不更换 POS、特店只接触本币的前提下,稳定位支付可以进入日常消费场景;同时也证明,链和钱包开得越多,收单方需要识别的地址就越多。对台湾银行与电子支付机构而言,可以少走第一阶段的钱包覆盖弯路,但钱包反洗钱设计必须先想清楚,再谈业务上线。
文中还提到,待专法开始施行后,稳定位会优先进入一般生活场景,既可能是海外旅客来台支付,也可能是台湾旅客持有 USDC、JPYC 在日本门店消费,而其背后的支付与结算架构也正在变化。