
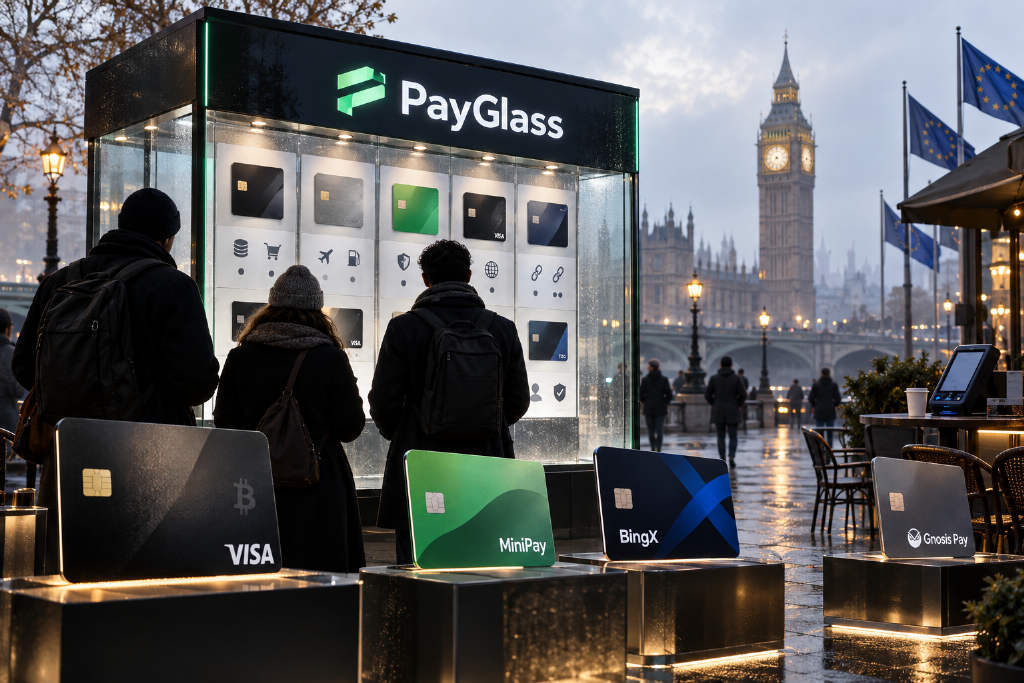
据 CoinDesk 今年 8 月报道,加密卡的月度支付规模已经突破 10 亿美元,同比增长超过三倍。回到 2023 年 10 月,这个数字还不到 100 万美元。
加密卡已经成为加密市场增长最快的赛道之一。发卡也变成了一场竞赛,钱包、交易所以及公链项目都在进入这一市场。
今年 6 月,自托管稳定币钱包 MiniPay 宣布与 Visa 合作推出 MiniPay Card,由 Gnosis Pay 提供技术支持,Monavate 担任受监管发卡方,用户可在欧洲、非洲、拉美和东南亚直接使用钱包中的稳定币消费。7 月,BingX 宣布推出 BingX Visa 借记卡。9 月,Telegram Wallet 更名为 Walt,并宣布计划推出加密卡。10 月,Gate 宣布与 Visa 合作,将在 40 多个市场推出加密货币卡。
Visa 今年 3 月更新称,仅在其网络上运行的稳定币卡项目就已超过 130 个,覆盖 50 多个国家,并预计到 2026 年这一数字还将再翻一倍。
产品供给增长很快,用户对这些卡的认知却没有同步跟上。
费率看起来简单,真实成本并不直观
与传统信用卡相比,加密卡的费率结构更复杂,通常叠加了卡组织、发卡方和区块链三层成本。用户至少要看 4 个数字:申请费、外汇手续费、返现比例,以及年费、充值费率、退款费率等附加项目。
单项费用拆开看并不难,但放在一起就容易失真。申请费从 0 到 100 美元不等:RedotPay 虚拟卡为 10 美元,实体卡为 100 美元;Tria 为 25 美元,Solayer Pay 为 20 美元,Bitwala 为 1.1 美元,也有十几张卡免收申请费。外汇手续费从 0 到 1.75%,其中 Solayer Pay 最高,Moto、imToken Card 和 KAST 为 0。
还有一些费用被放在不显眼的位置。RedotPay 对小额交易收取 0.2 美元,对退款收取 0.5 美元,ATM 取现费为 2%;imToken Card 每笔加密资产充值收取 1%,也就是在刷卡前,资金已经先被扣掉一部分。
在平均单笔 86 美元的消费场景里,这些零散费用并不小。以 1% 的外汇手续费计算,一笔 86 美元消费对应 0.86 美元成本;若再叠加 0.2 美元的小额交易费,实际支出会继续上升。
返现也是最容易被误读的一项。RedotPay 标注 3% 返现,但附注写明仅限订阅 Pro 会员,且每月上限 18 美元。按 3% 计算,月消费超过 600 美元后,这部分返现就不再增加。Tria 的 1.5% 返现只适用于每月前 1000 美元消费,之后降至 0.5%。Gate Card 和 COCA 写的是「最高 8%」,OKX Card 标注 2% 至 10%,实际都与 VIP 分层门槛相关。
这意味着,一张外汇手续费为 0 的卡,可能会在充值环节收走 1%;一张写着「最高 8% 返现」的卡,也可能只有月消费过万美元的用户才有机会拿到这一档位。
年费则是另一种极端。Moto 是 PayGlass 收录卡片中年费最高的一张,每年 2500 美元,或按月支付 250 美元。但这张卡将基础交易费、外汇手续费以及加密与法币兑换费率都压到 0,并提供无限次机场贵宾室使用权益。按 2500 美元年费和 5% 基础返现计算,持卡人每年需要消费 5 万美元,平均每月约 4167 美元,才能覆盖年费成本。它面向的是特定用户群体,不能直接与免年费产品并排比较。
除费用外,KYC 也是申请过程中的一道门槛。不同加密卡支持的地区并不一致,有些产品仅限美国使用,有些主要面向亚洲市场,用户往往到申请阶段才发现自己不符合对应的 KYC 政策。
PayGlass想把分散信息放进同一张表
面对这种碎片化信息,PayGlass给出的思路很直接:把加密卡的关键数据放进同一张表,并用统一口径展示。
在 PayGlass 上,一张卡不再只是官网上的营销文案,而是一组可以逐项对照的数据。该平台目前收录 35+ 加密卡项目,并为每张卡建立了 4 条数据主线。
费率与规则
第一条主线是费率与规则。申请费、月费、年费、基础交易费、外汇手续费、加密资产充值费、退款费、ATM 取现费、小额交易费,以及返现比例和附加条件,都被放在同一栏中展示。
例如,RedotPay「仅 Pro 会员可享、每月上限 18 美元」这类附注,会直接与 3% 返现数字并列出现,不再被单独藏在角落;imToken Card 的 1% 充值费,也不会因为不属于刷卡费而被忽略。
卡片规格
第二条主线是卡片本身的规格,包括卡片类型是借记卡还是信用卡、托管模式是自托管还是第三方托管、所属卡组织、支持币种、支持国家和地区、是否支持 Apple Pay 与 Google Pay,以及是否发行实体卡。
这些字段决定的是用户能不能实际使用这张卡。文中举例称,Moto 是非托管的 Solana 信用卡,而 imToken Card 由 Fiat24 提供,带有瑞士 IBAN,属于多币种借记卡,两者面向的人群几乎没有重叠。
交易数据
第三条主线是交易数据。PayGlass追踪各卡项目的链上交易流水、30 日环比和趋势曲线,让用户同时看到两件事:这张卡当前收取多少费用,以及它是被更多人使用,还是正在失去用户。
截至 2026 年 10 月 24 日,平台收录卡片中具备完整 30 日交易数据的部分,合计流水为 8.25 亿美元。其中,RedotPay、ether.fi 和 KAST 三家合计占比 80.4%。
项目与口碑
第四条主线是项目与口碑,包括团队成员、投资机构、近期新闻和用户评分。文中认为,这些信息主要反映卡背后项目的综合实力与背景,可作为判断项目发展前景和兜底能力的参考。
PayGlass想做的不只是对比工具
文章称,PayGlass的目标不止是一张对比表,而是成为加密卡行业的信息层。
第一,是建立一套公认的比较口径。当前各家发卡方都在官网使用自己的费率体系,用不同词语描述相似项目,并把对自己不利的费用放在不显眼的位置。PayGlass希望把这些口径统一翻译出来。文中将这一定位类比为 DeFiLlama 在 DeFi 领域、CoinMarketCap 在交易所领域所扮演的角色,并认为一个市场成熟的标志,不是产品数量增加,而是产品开始变得可比。
第二,是让加密卡市场变得可验证。费率来自发卡方披露,交易流水来自链上数据,两者放在一起才有意义。PayGlass将链上真实流水与项目自述费率并列展示,试图让用户用行为数据检验营销话术。文中举例称,一张标注 4% 返现的卡,如果 30 日流水只有几百万美元,这种返现更像补贴预算,而不是稳定商业模式。
第三,是降低选择成本。随着卡产品持续增加,用户逐个官网比对的时间成本会线性上升,最终放弃比较、随手申请一张卡的概率也会上升。PayGlass提供按国家和地区、币种、是否发行实体卡等条件筛选,也支持按申请费、外汇手续费、返现和评分排序,并提供自选关注清单,目的是把原本需要翻看十几个官网才能完成的判断,压缩到几分钟内完成。
第四,是让竞争回到产品本身。当费率、福利、流水和项目背景都被放在同一张表里,发卡方能竞争的就只剩产品本身:费率是否真的更低,返现是否真的能拿到,服务是否真的稳定。文中认为,透明市场最终会让真正做得好的产品受益,而不是让更会营销的产品占优。
加密卡市场增长很快,信息层仍在补课
文章最后提到,从 2023 年 10 月不足 100 万美元,到如今每月 10 亿美元,加密卡只用了不到 3 年,已经证明自己可以把稳定币带到全球 Visa 终端。
接下来要解决的问题,不再只是能不能发卡,而是在市场上出现 100 张甚至更多卡时,用户如何以更低的决策成本和门槛,快速找到适合自己的产品。
文中给出的判断是,一个行业的成熟,不只体现在产品数量增加,也体现在信息是否可查、可比、可验证。加密卡的支付方式已经逐渐成熟,当前更缺的是一套帮助用户看懂这些产品的信息基础设施。



