
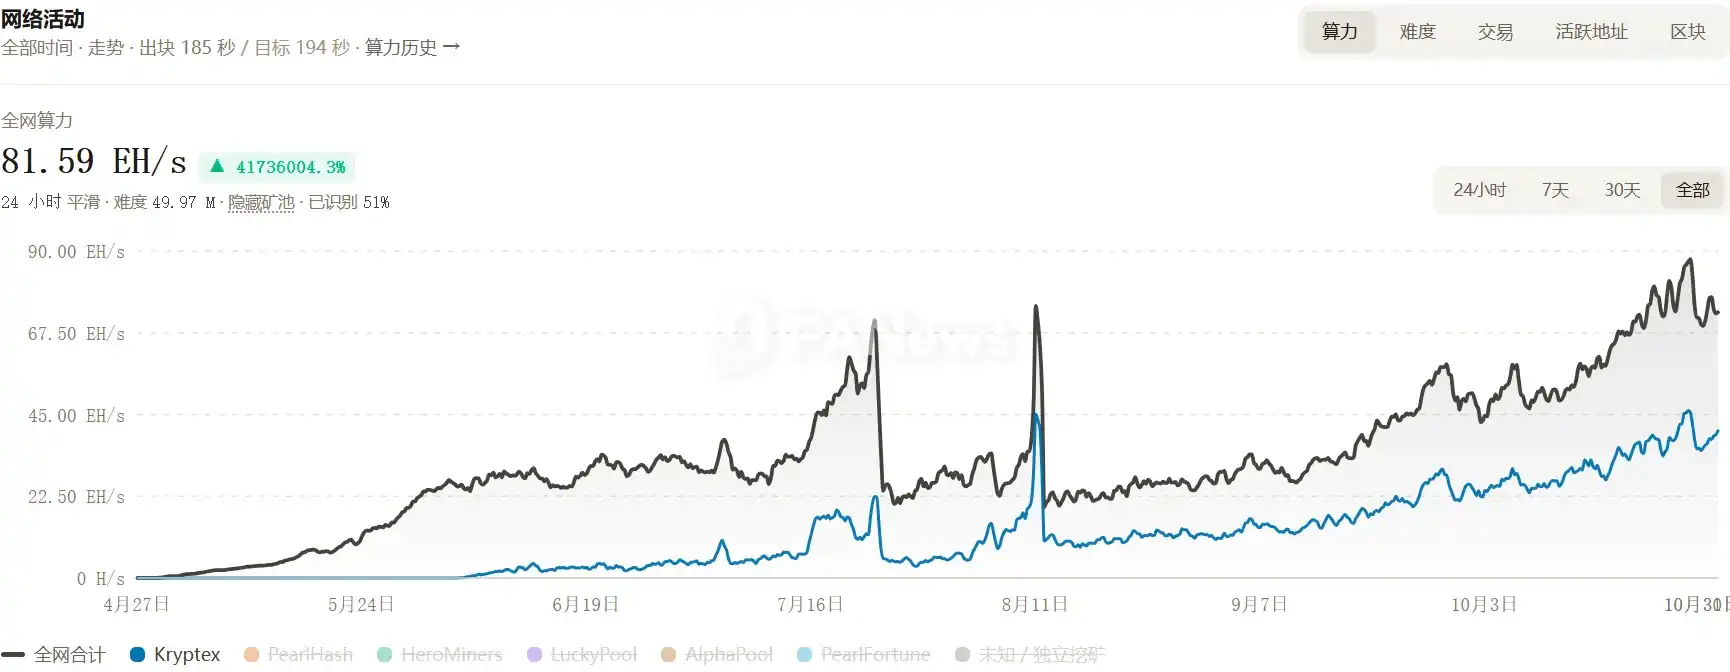
Pearl曾凭借PoUW(有用工作量证明)叙事和高挖矿收益快速走红,但市场很快转向。PANews作者Jae在MarsBit发布的分析文章称,PEARL代币在10天前创下2.43美元历史高点后,大量GPU算力涌入网络;随后币价在10天内回撤超过35%,一度下探至1.5美元附近,全网算力也从87.79 EH/s的历史峰值回落到66.34 EH/s。
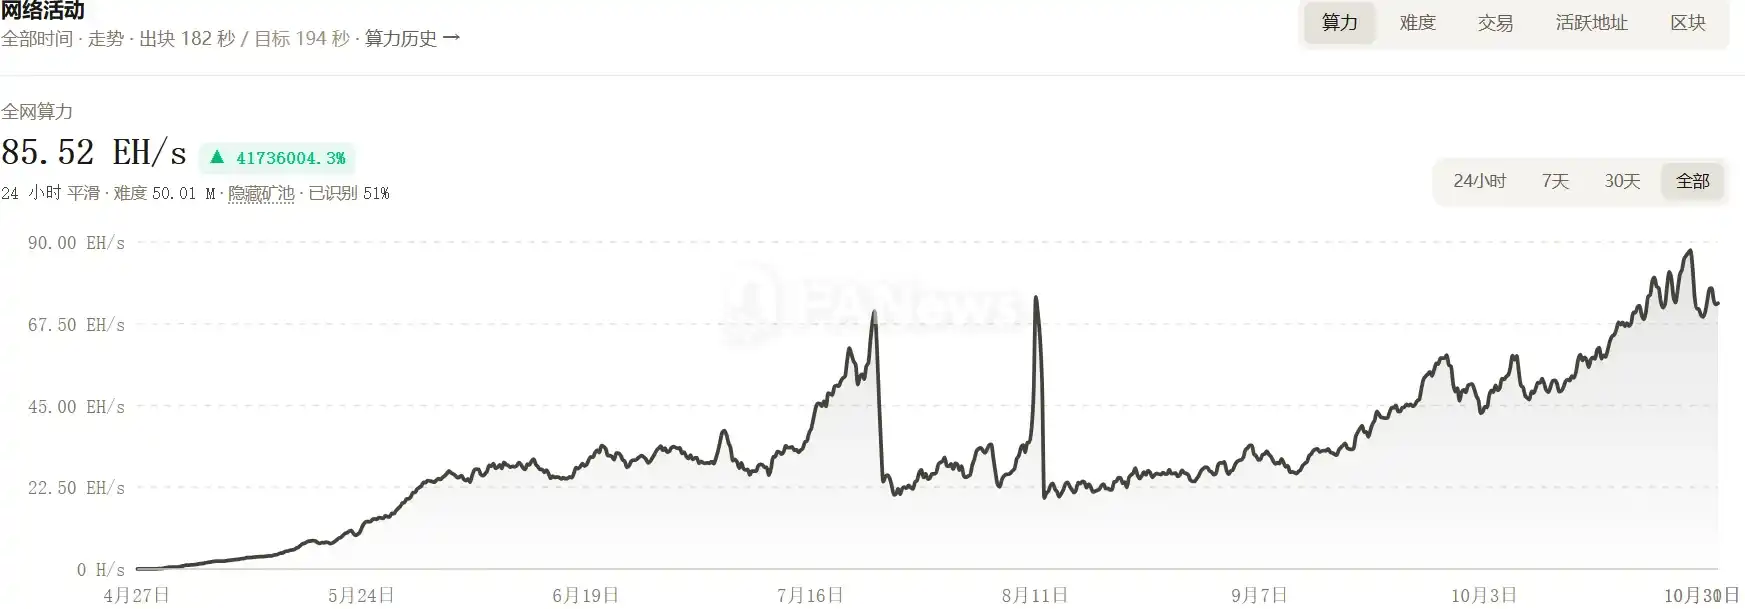
文章称,随着全网算力上升、挖矿难度提高,单卡收益明显缩水,越来越多矿工开始质疑继续挖矿是否还能盈利。对租赁GPU的矿工来说,算力租金正在吞噬利润,部分后期入场者已经转为亏损。作者将这轮算力涨跌形容为一面镜子:低成本矿工仍有安全垫,高成本参与者则更接近盈亏平衡线,随时可能离场。
币价先动,算力和难度滞后跟进
文章指出,在PoW网络中,价格始终是算力流向的重要信号,但从价格变化传导到算力端存在时间差。
10月21日,RTX 4090单卡日毛收益达到11.4美元,明显高于同期其他GPU矿币,吸引大量闲置算力跨网迁移。全网算力从约70 EH/s持续上升,并在10月27日触及100.92 EH/s高点。截至发稿时,算力已回落至85.52 EH/s。
算力快速迁入后,Pearl的出块节奏被打乱。文章称,网络目标出块时间原本为194秒,但在算力最热阶段,实际出块时间被压缩到160秒,单日被动增加近40个区块,相当于每天额外释放上百万枚PEARL进入二级市场。
更关键的问题在于难度调整慢于算力涌入。直到10月28日,全网难度才升至49M以上高点,较币价高点当日累计上涨近20%,并在高位徘徊;而当时PEARL价格已经跌至1.75美元。币价下行、难度上行的剪刀差直接压缩矿工收益,单卡日均毛收益较峰值下滑超过30%。高成本算力率先退出,全网算力在两天内缩水近四分之一,出块时间才重新回到协议设计区间。
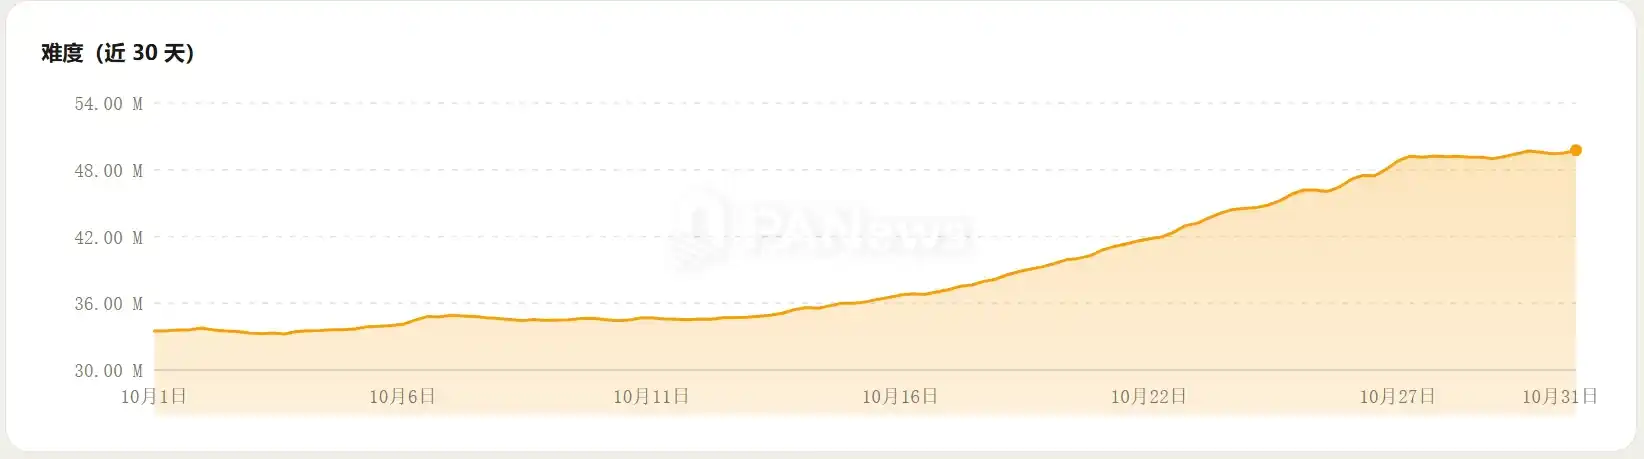
作者认为,在这场错位赛跑中,最早进入的矿工拿到了更多红利,后续追高进入者则在行情反转后承担了更大损失。
同样是RTX 4090,不同矿工的账完全不同
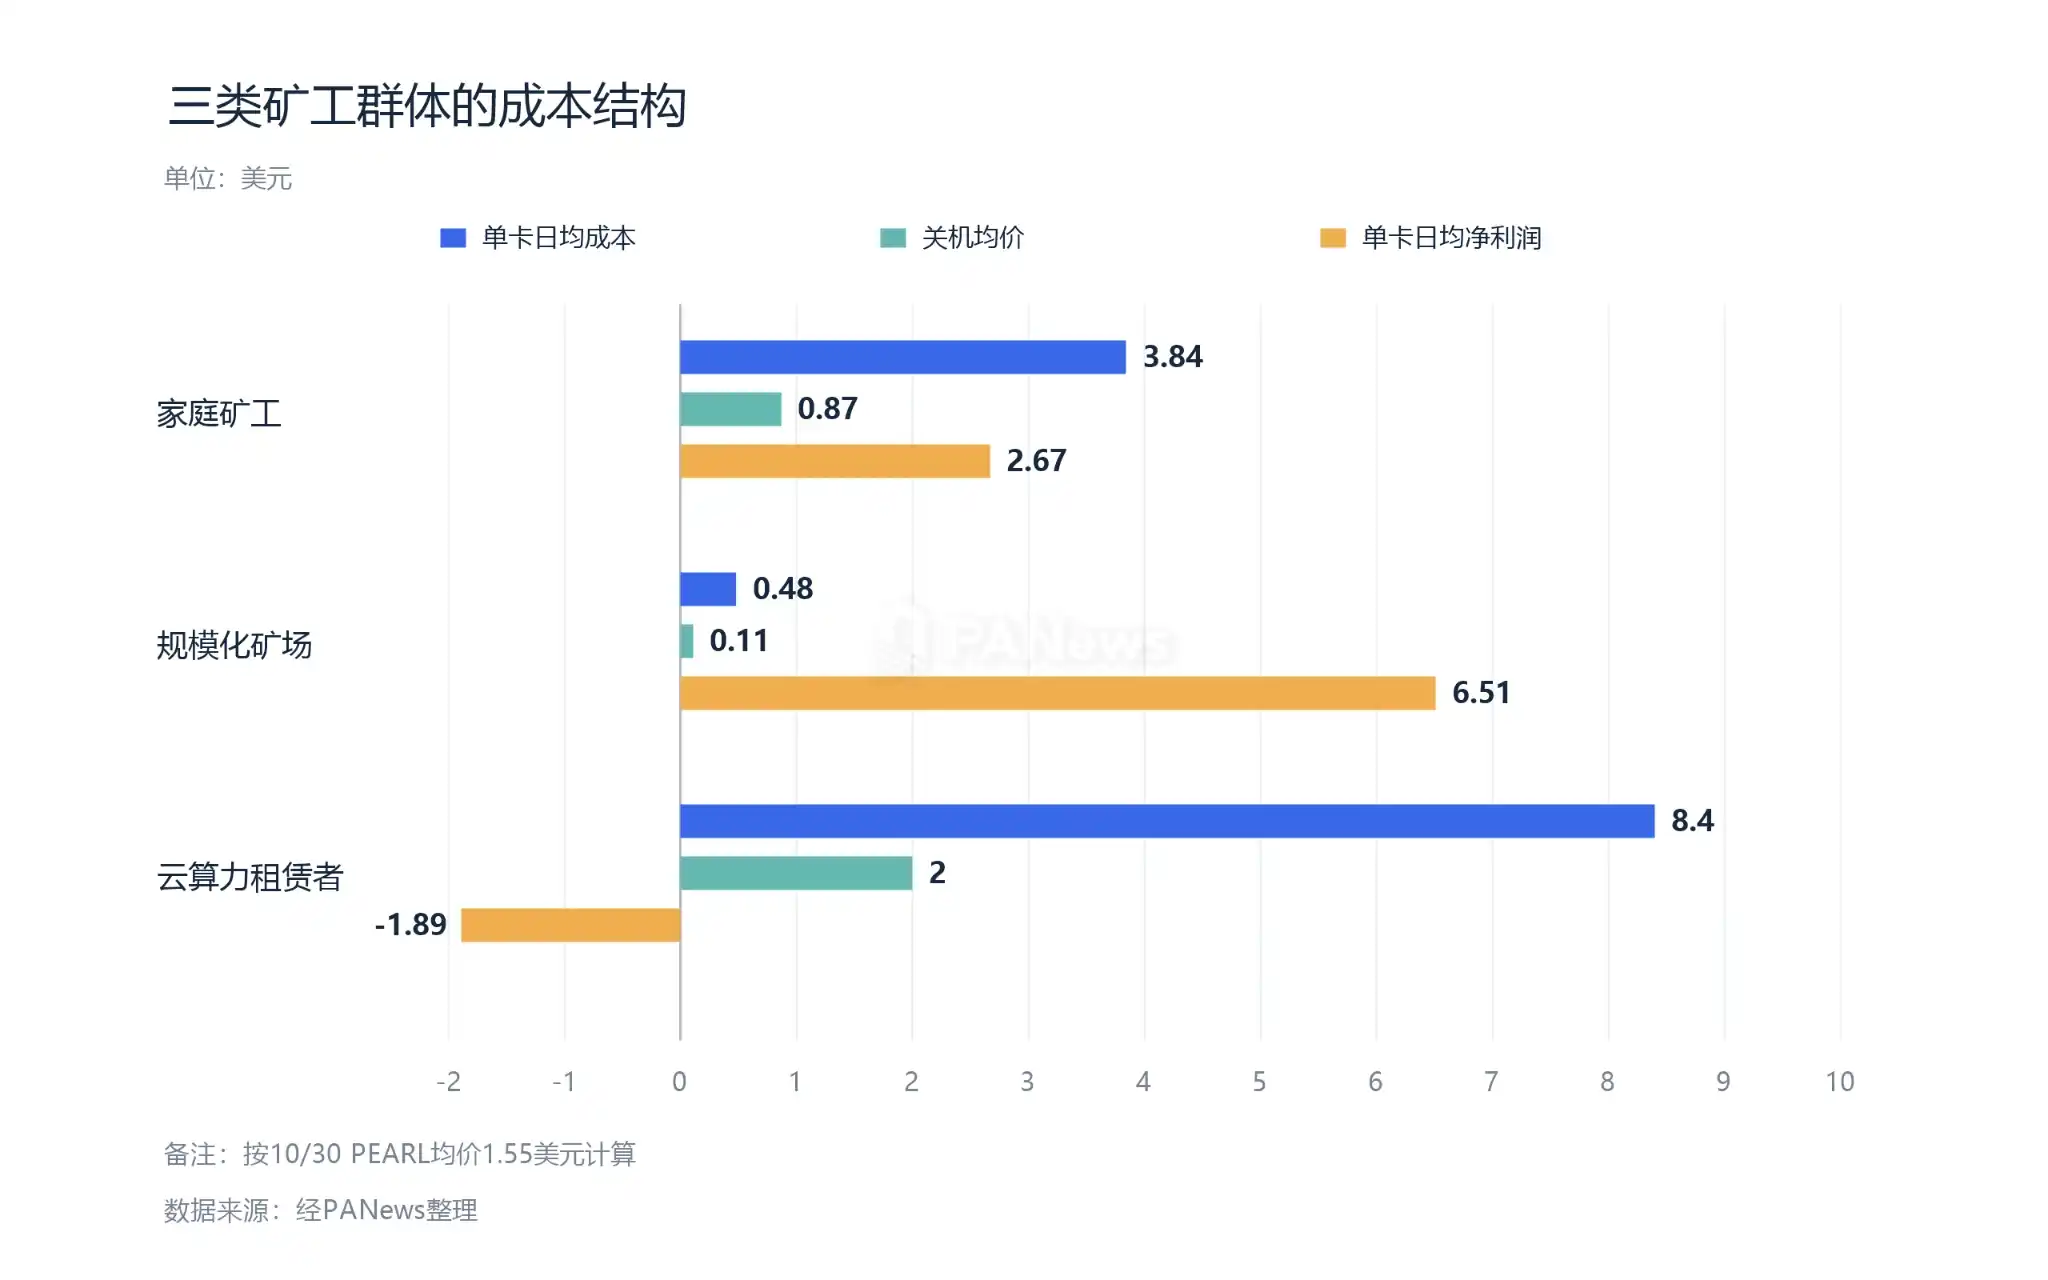
文章将Pearl矿工分为三类:家庭矿工、规模化矿场和云算力租赁者。以全网主力显卡RTX 4090为例,在10月30日的网络难度和算力环境下,单卡单日可产出约4.2枚PEARL,但不同群体的成本结构和关机币价差异很大。
家庭矿工:硬件成本已沉没,电费决定安全垫
对多数家庭矿工来说,显卡原本就用于游戏或工作,硬件购置成本已经沉没,新增成本主要是电费。按0.16美元/度的平均居民电价计算,单卡单日电费约为3.84美元,对应关机均价约0.87美元。也就是说,只要PEARL均价高于0.87美元,这部分矿工仍有利润。
即便币价已经回撤超过35%,其单卡单日净利润仍约为2.67美元,利润率约70%。文章称,对家庭矿工而言,这轮回撤还谈不上寒冬,只是收益收窄;只要现金流仍为正,他们大概率会继续开机,除非币价继续大幅下跌,或市场出现收益更高的替代币种。
规模化矿场:除了电费,还要看机会成本
规模化矿场拥有更低的工业电价。文章称,PPA协议电价可低至0.05美元/度,叠加场地和运维等分摊成本后,单卡全包日均成本仅0.48美元,对应关机均价约0.11美元。若只看挖矿本身,这类矿场的成本安全垫甚至高于家庭矿工。
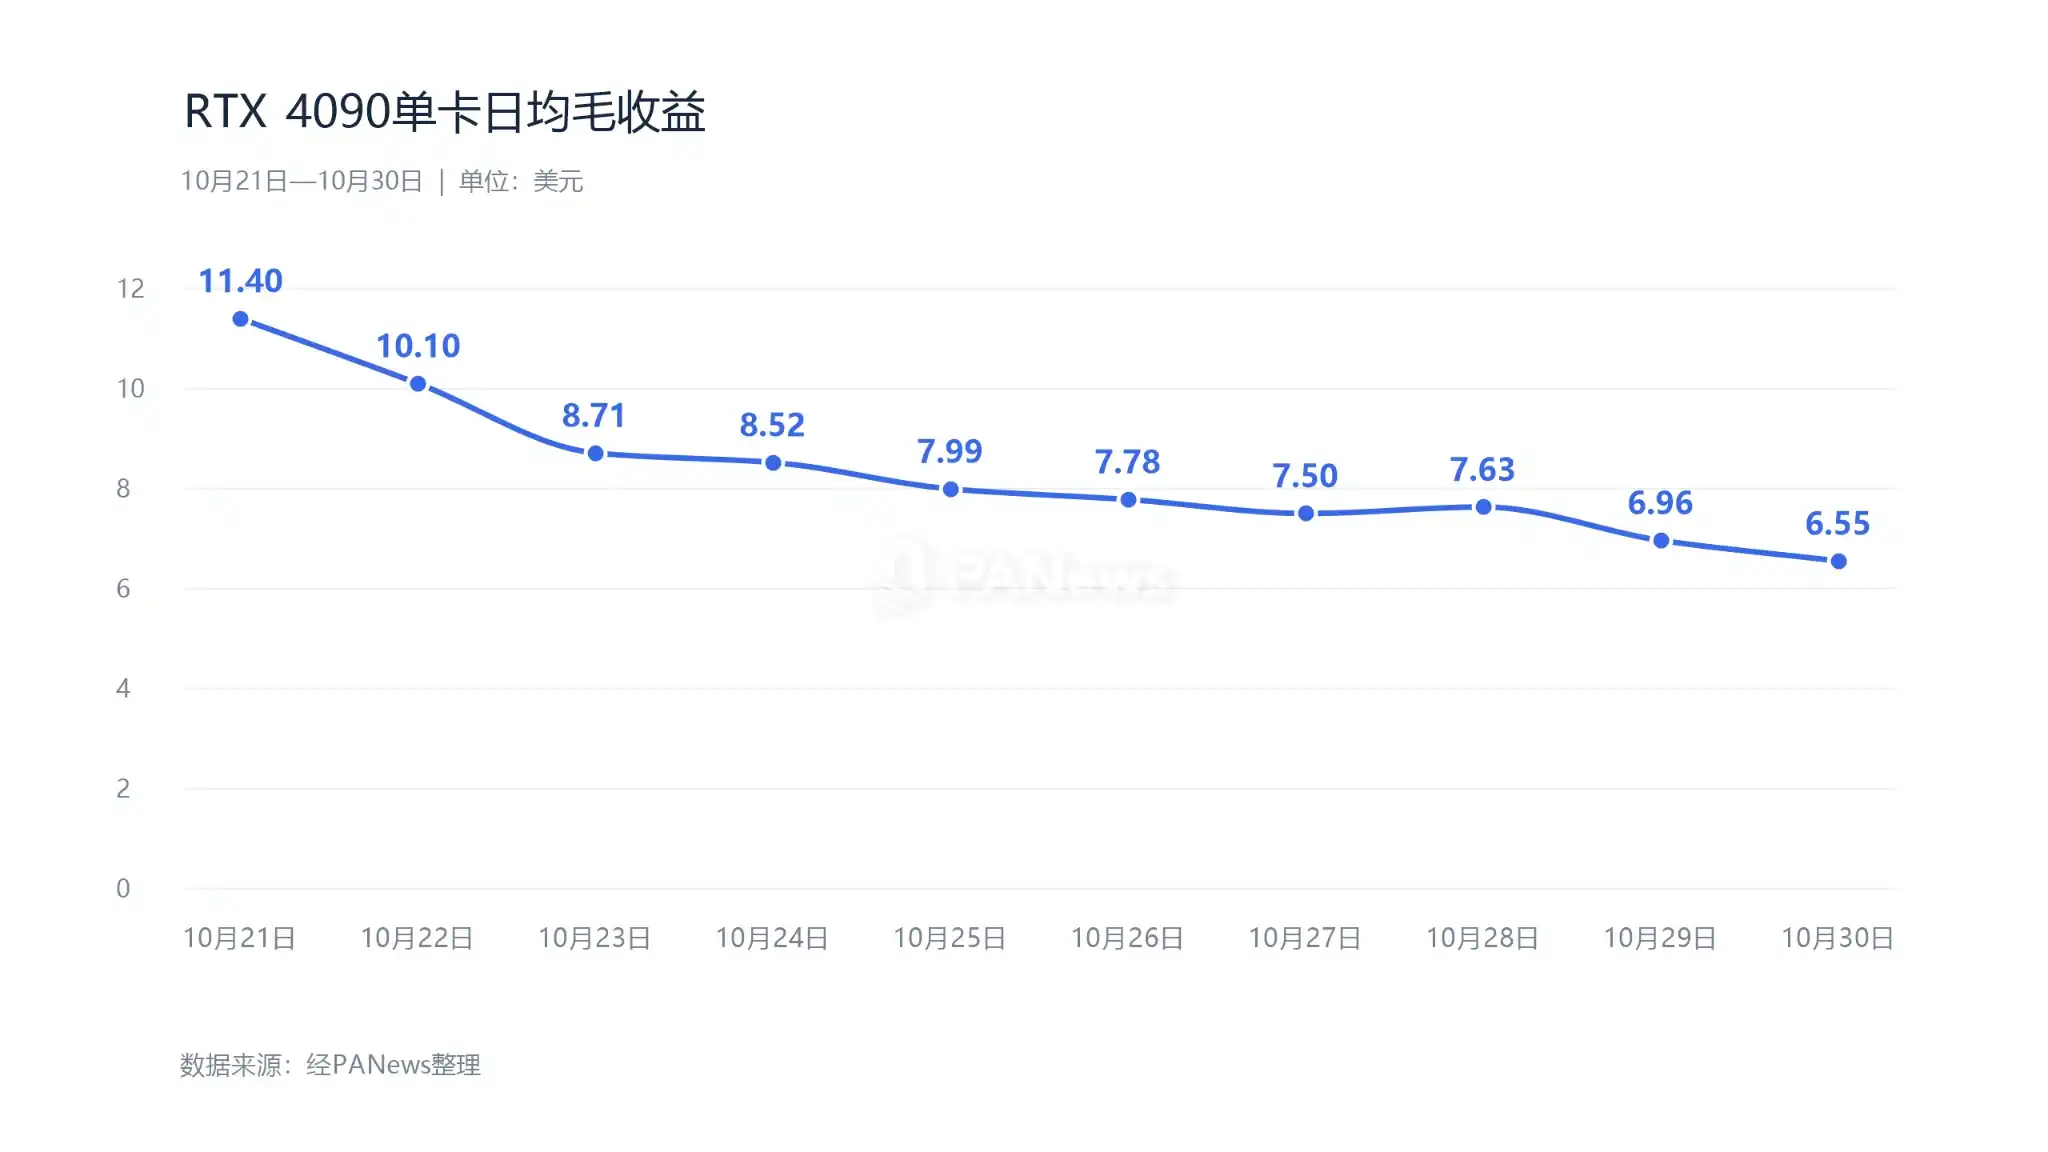
但矿场还要计算机会成本。由于cuPOW算法与AI推理任务兼容,硬件可以在挖矿和对外出租AI算力之间切换。目前,一张RTX 4090用于AI推理租赁的净现金流约为0.35美元/小时,折合单日约8.4美元。相比之下,10月30日PEARL挖矿的单卡日收益已降至6.51美元,低于AI推理租赁回报。
文章称,在这种情况下,一部分风险偏好较低的矿场开始主动撤出挖矿,将硬件转向AI租赁业务或其他收益更高的PoW网络,这也成为全网算力见顶回落的推动因素之一。对矿场而言,机会成本和GPU单位时间回报同样是关键财务指标。
云算力租赁者:本轮波动中最先撤退的一群人
在作者看来,算力短租玩家是这轮算力出清中的主力。他们不持有实体硬件,而是在Vast.ai等平台按小时租用算力,当天完成“挖、提、卖”,赚取日内价差。按0.35美元/小时的平均租金计算,单卡单日成本高达8.4美元,对应关机均价约2美元。
当PEARL价格跌至1.75美元时,这部分租赁者已整体陷入亏损。由于云算力没有沉没成本,停机决策非常直接。文章称,在算力大跌的3天里,大规模离场的主要就是这类短租“投机客”。
不过,部分云算力矿工签下了周度或月度不可退的长约。租金已经支付后,继续挖矿至少还能回收部分损失;如果PEARL价格回升,也可能有机会回本,因此仍有一部分长租矿工选择继续坚守。
PoUW叙事承压:空转算力、抛压和集中度问题同时存在
除了算力退潮,文章还提到Pearl面临叙事层面的质疑。Pearl主打“挖矿等于做有用AI计算”,但现实与这一设想之间仍有明显距离。
研究称超过90%算力没有执行真实AI任务
文章援引学者Abhinaba Basu的实证研究称,在对8,012台活跃矿机进行抽样分析后发现,全网超过90%的算力并未运行任何深度学习模型或真实推理任务,而是在持续计算无意义的随机矩阵。
原因在于,接入真实AI推理需要处理上下文调度、模型权重加载和网络I/O开销,会使矿机有效算力下降10%至30%。在区块奖励只与哈希难度挂钩的规则下,理性矿工更倾向于放弃真实需求,转而让设备空转随机矩阵。文章据此认为,所谓“有用工作量”在当前阶段很大程度上仍停留在“垃圾挖矿”状态。
每日新增代币释放带来持续抛压
文章称,Pearl目前每日产出约100万枚代币。按当时市价计算,每日新增矿工抛压超过155万美元,年化通胀规模超过5.65亿美元,已接近协议流通市值。
与此同时,现货交易主要集中在少数中小型交易所,日均现货成交量不足1,000万美元。仅矿工每日新增抛压就接近成交额的两成,市场深度有限。一旦出现集中抛售,买盘承接不足可能放大流动性风险。
文章还提到,在主网上线前6天的低难度阶段,全网集中开采出近1.22亿枚代币,占流通盘35%以上。这部分早期筹码缺少锁仓限制,也构成了持续悬在二级市场上方的潜在卖压。
矿池集中度偏高带来安全隐患
链上数据显示,单一矿池Kryptex长期占据全网近半算力,已接近51%攻击的安全红线。文章指出,对依赖算力竞争维持安全性的PoW系统来说,单一矿池掌握过高比例算力,会提高网络面临算力集中、交易审查和潜在攻击的风险。
Pearl来到关键分水岭
文章最后认为,随着挖矿红利减弱、叙事热度降温,Pearl接下来能否吸引足够的真实AI推理需求,让“有用工作量”形成商业价值,将影响其长期发展前景。
对矿工和投资者而言,这轮算力潮起潮落也给出了一个直接的现实教训:短期收益之外,更重要的是看清自己所处的成本线。行情决定收益上限,成本决定参与者能否穿越周期。



