
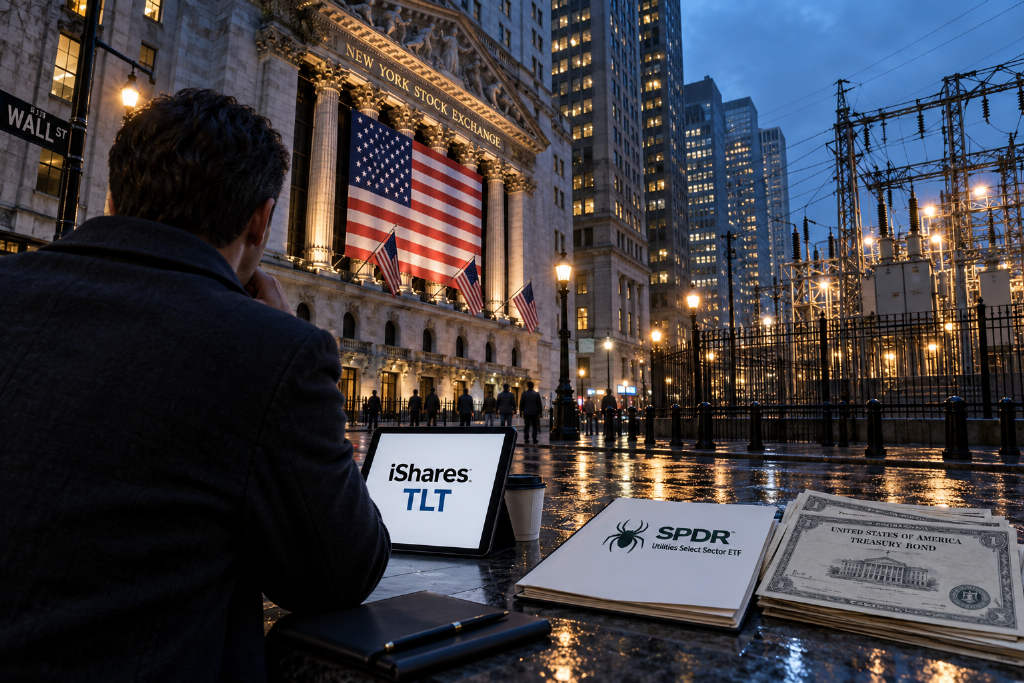
美国期权市场最近出现一笔方向很集中的交易:部分投资者正通过长期美债和公用事业板块相关 ETF 的看涨期权,押注长期利率突然回落。9 月以来,美债收益率快速上行,这类交易也明显升温,市场对利率反转的预期开始积累。
TLT 与公用事业 ETF 看涨期权成交放大
道琼斯市场数据统计显示,近期 iShares 20 年以上美国国债 ETF(TLT)以及 State Street 公用事业精选行业 SPDR ETF 的看涨期权成交量都显著增加。前者直接受长期美债价格影响,后者则属于传统的利率敏感板块,两类资产此前都受到长端美债收益率攀升的压制。
Interactive Brokers 首席策略师史蒂夫·索斯尼克(Steve Sosnick)表示,看涨期权成交量扩大,通常说明投资者对标的资产持看多观点。如果标的是 TLT,信号就更直接,意味着部分交易员正在转向看多长期债券,也就是押注长期利率下降。
长期收益率处于数十年高位
这轮期权交易升温,发生在美国长期利率已经大幅上升之后。
截至发稿,美国 10 年期国债收益率为 5.335%,30 年期国债收益率达到 5.713%,都处于数十年来高位。相比之下,对货币政策更敏感的 2 年期美债收益率当天为 4.814%,此前也一度升至多年高位。
债券价格与收益率反向变动。长期收益率持续上行,已经给长期国债投资者带来明显损失。FactSet 数据显示,9 月 TLT 录得 2024 年 12 月以来最差月度总回报表现,并将第三季度累计跌幅扩大至接近 9%。
本周三,TLT 再跌 0.2%,2026 年以来总回报跌幅扩大至约 8.4%。在长期债券价格已经历一轮明显调整后,看涨期权成交量突然增加,意味着有投资者开始押注此前的利率上行趋势可能逆转。
交易员押注的不是小幅波动
过去几年,美国市场曾多次出现类似行情。当美债收益率从高位快速回落时,长期债券通常率先反弹,一批对融资成本和折现率高度敏感的资产也会随之上涨,包括公用事业股、住宅建筑商和小盘股。
因此,这笔期权交易押注的幅度并不局限于美联储对短期政策利率的小幅调整。TLT 主要持有期限超过 20 年的美国国债,表现更直接受到长期利率预期影响。看多 TLT,本质上就是押注长端收益率能从当前高位显著下行。
公用事业板块也出现看涨布局
类似交易同时出现在公用事业板块。
传统上,公用事业公司依靠相对稳定的现金流和股息吸引投资者,因此对债券收益率变化非常敏感。无风险利率上升时,债券能够提供更高收益,公用事业股票的股息吸引力会下降;利率回落时,这类估值压力通常会缓解。
State Street 公用事业精选行业 SPDR ETF 本周三微跌不足 0.1%,基本持平,但过去三个月累计下跌约 10%,截至周三年内仍下跌 1.6%。在这一背景下,其看涨期权交易量上升,同样反映部分投资者开始押注板块反弹。
不过,与 TLT 相比,公用事业期权传递出的信号更复杂。
索斯尼克指出,AI 投资热潮已经改变了部分公用事业股票原有的交易逻辑。数据中心需要消耗大量电力,科技公司快速扩张 AI 基础设施,使发电和电力供应企业逐渐成为 AI 资本支出的间接受益者。因此,公用事业 ETF 的看涨交易,既可能来自降息预期,也可能包含投资者对 AI 电力需求增长的押注。
这一因素近期表现得尤其明显。Constellation Energy 本周股价大涨,此前公司与谷歌母公司 Alphabet(GOOGL.O)达成核电供应协议。截至本周二,Constellation Energy 还是 State Street 公用事业精选行业 SPDR ETF 的第二大持仓,权重达到 7.6%。
索斯尼克表示,期权市场对公用事业股票表现出的乐观情绪,可能部分来自投资者对 AI 基础设施扩张所带来电力需求的强烈预期。
股债市场都在等待另一条路径
利率上升仍是当前美国金融市场最主要的压力之一。长期收益率快速攀升,已经冲击债券、公用事业股等利率敏感资产,也不时给股票市场带来压力。
本周三,美国三大股指整体走弱,标普 500 指数和纳斯达克综合指数都从前一交易日创下的收盘纪录高位回落。不过,科技股和 AI 投资热潮仍在支撑主要股指,股票市场并未完全按照传统的高利率逻辑运行。
在这种背景下,期权市场的变化更值得关注。TLT 看涨期权增加,提供了相对纯粹的长期利率下行交易;公用事业看涨期权则同时叠加了利率与 AI 电力需求两条逻辑。
当 10 年期美债收益率已经突破 5.3%、30 年期收益率升至 5.7%以上后,一批期权交易员正在提前为另一种市场路径下注:如果长期利率从数十年高位快速回落,过去几个月受压最明显的长期美债和利率敏感资产,可能也会成为反弹幅度最大的交易之一。