
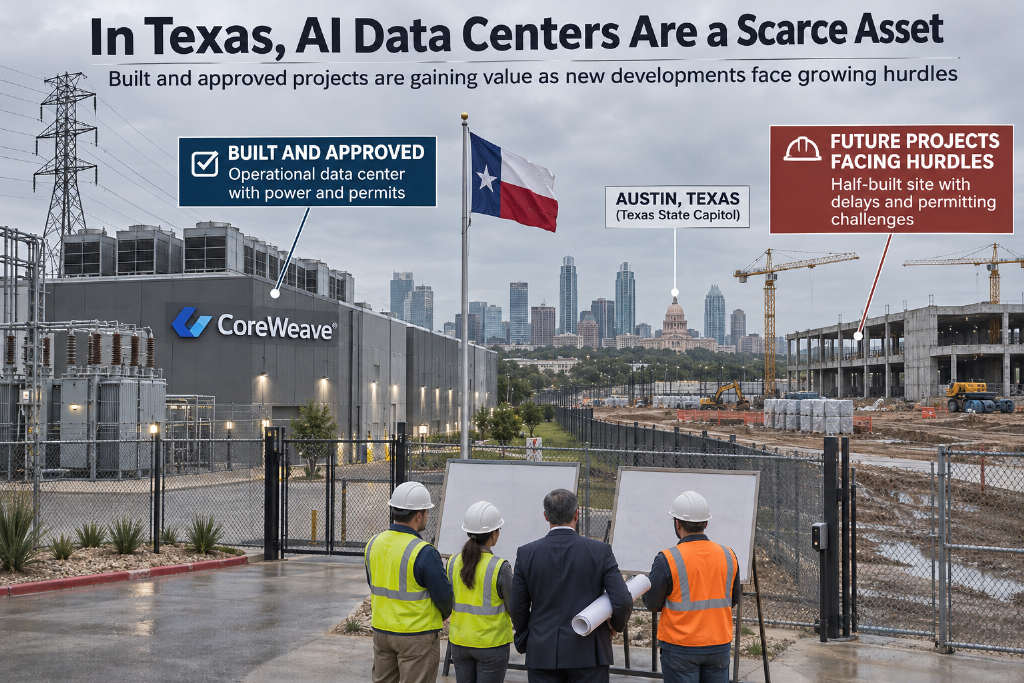
美国中期选举后的政策变化,正在改写数据中心行业的定价逻辑。市场此前更看重新增容量和扩张速度,如今关注点正转向已建成、已获批和在建资产的稀缺性。
据追风交易台援引摩根大通 11 月 4 日发布的北美信用研究报告,民主党在众议院和参议院取得控制权,并在得克萨斯州、佐治亚州、新墨西哥州和内华达州等关键数据中心州赢得州长选举。与此同时,45 项限制数据中心的地方投票措施中,已有 42 项通过或倾向通过。
摩根大通认为,这意味着数据中心开发商将面对更高审批门槛、更长建设周期以及更复杂的地方政治约束。市场原先偏好的扩张叙事,正在被许可确定性、电力接入条件和已落地容量重新定价。
对投资者来说,受影响最直接的领域包括高收益项目融资、独立发电商、桥接电力供应商和数据中心开发商。报告预计,2027 年资本计划变化有限,真正的压力将集中在 2028 年及以后项目。
新增项目门槛抬高,地方限制措施集中出现
摩根大通称,「蓝色浪潮」对数据中心和电力行业具有深远影响。报告特别提到州长竞选平台,因为当选后的政策转向通常不会立即偏离竞选承诺。
在得克萨斯州,Gina Hinojosa 在竞选期间明确提出,对新数据中心实施立即暂停,并赋予地方社区更多开发决策权。她还强调冻结费率,并加强对数据中心基础设施的审查,以控制居民用电成本。
在佐治亚州,Keisha Lance Bottoms 虽未将数据中心列为核心政策议题,但曾支持对新数据中心开发暂停「一至六个月或更长时间」,以评估其对该州的长期影响。Senator Jon Ossoff 的立场更严厉,主张全面暂停并调查 Georgia 的数据中心开发。
新墨西哥州方面,Haaland 的平台要求,在明确监管护栏前暂停新的大型项目。Nevada 的 Ford 提出暂停数据中心税收优惠,设定员工工资和福利标准,并要求数据中心承担居民电价上涨带来的额外成本。俄亥俄州的 Acton 则支持有条件暂停,要求数据中心覆盖 100% 公用事业成本、使用工会劳动力,并提高运营透明度。
地方层面的投票结果也强化了这一趋势。摩根大通援引 Ballotpedia 数据称,45 项限制数据中心的地方投票措施中,42 项已经通过或倾向通过,仅北达科他州 Harwood 一项失败,另有两项尚未公布结果。
这些措施主要集中在美国中西部,形式包括设置 MW 上限、要求选民批准,或直接禁止开发。按州划分,俄亥俄州数量最多,达到 20 项,其后为伊利诺伊州和缅因州。报告认为,考虑到本轮地方投票的成功率和公众参与度,类似限制措施可能在 2028 年进一步扩散。摩根大通援引一名观察人士的话称:「2028 年选举已经开始。」
已建成、已获批和在建项目获得更高估值
在这一背景下,数据中心市场的定价锚点发生变化。摩根大通表示,已经建成、完全获批或已进入施工阶段的数据中心和电力基础设施,如今价值高于选前水平。
报告援引一名交易员的话称:「过去市场愿意为投资级租约支付溢价,现在会为已经建成的资产支付溢价。」这反映出投资者关注点的变化:合同质量仍然重要,但可交付容量和审批确定性正在获得更高权重。
在得克萨斯州、佐治亚州、新墨西哥州和内华达州等关键州,新数据中心获得许可和完成建设的路径预计会更困难、更慢,成本也更高。摩根大通认为,暂停措施最终演变为永久禁令的概率有限,但行业扩张节奏已经受到实质影响。
相对友好的地区可能吸引更多开发商和资金。报告点名路易斯安那州和北达科他州,称这些州可能获得更多投入,并以更有吸引力的资本成本吸引市场资金。随着美国开发环境趋于复杂,国际数据中心也可能获得更多关注。
部分已获批或已启动项目受到的影响较小。摩根大通称,维斯特拉能源在俄亥俄州和宾夕法尼亚州与 Meta 相关的 2.6 吉瓦项目已经推进,且涉及核电资产,因此相对能够抵御潜在暂停政策的冲击。
在佐治亚州,佐治亚电力与 OpenAI 相关的 3.2 吉瓦项目已获得佐治亚州公共服务委员会批准,预计于 2026 年底开工。报告认为,该项目相对安全。
得克萨斯州方面,美国电力德克萨斯公司可能获得一定支撑。该公司近期将该州已获批数据中心开发规模提高至 1.6GW。相比之下,尚未获批、尚未融资或尚未进入施工阶段的项目,将面临更高折现。
Texas 成为高收益融资市场的核心变量
在高性能计算和高收益项目融资领域,投资者最关注 Texas 的监管变化。摩根大通称,在高收益项目融资市场中,约 27% 的已融资数据中心容量正在 Texas 建设。
风险主要集中在 2028 年和 2029 年通电的项目。这些项目可能面临延期,极端情况下甚至可能终止。尚未融资的项目储备也变得更不确定,融资难度上升。
在摩根大通追踪的上市高收益数据中心建设商项目储备中,约 78% 位于得克萨斯州,主要涉及 Cipher 和 Galaxy。报告称,这使得克萨斯州政策变化成为数据中心信用市场最重要的变量之一。
neocloud 企业也存在间接风险。如果数据中心建设延迟,容量上线时间将被推后,进而影响合同执行节奏。根据公开信息,CRWV 在美国租赁或计划租赁的数据中心位于北达科他州、伊利诺伊州、乔治亚州、得克萨斯州、北卡罗来纳州、俄克拉荷马州、弗吉尼亚州和纽约州,并在宾夕法尼亚州和新泽西州拥有数据中心;其国际项目涉及英国、丹麦、印度尼西亚、印度和加拿大。
电力行业先受影响,桥接电力承压更快
摩根大通预计,数据中心开发放缓将首先影响电力需求预期。多数独立发电商可能承压,尤其是对得克萨斯州、俄亥俄州、宾夕法尼亚州和乔治亚州敞口较高的企业。
报告指出,多数州尚未直接禁止数据中心开发,但新项目审批门槛会更高,这会让已获批项目获得明显优势。数据中心开发放缓可能压低电力价格,不过有意义的新建发电产能预计要到 2029 年前后才会出现。
桥接电力和表后电力供应商受到的短期影响可能更大。摩根大通称,数据中心建设周期延长会削弱对桥接电力解决方案的需求,尤其是在得克萨斯州和 PJM 市场。
受监管公用事业的影响相对温和。报告称,数据中心需求此前支撑部分公用事业公司 6% 至 9% 的 EPS 增长预期,但相关资本开支回落,也可能缓解资产负债表压力,特别是在资本投资预计至少增长至 2030 年的背景下。
2027 年变化有限,2028 年后融资与供给更受关注
摩根大通预计,2027 年资本计划不会出现重大变化,因为当年支出的项目大多已经开工。更大的影响将出现在 2028 年及以后。
从融资市场看,多数 2027 年项目已经完成融资。接下来市场需要判断的是,2028 年及以后项目何时能够获得资金支持。报告预计,短期债券供给可能放缓,首批新交易更可能集中在「安全」司法辖区的数据中心和 GPU 部署项目。
报告同时提到,这种放缓也有积极一面。增长曲线变平,有助于让商业化进度追上资本支出,同时让算力供给在更长时间内保持紧张。对投资者而言,数据中心行业正从单纯扩张周期,转入以许可、电力、建设进度和资产落地程度定价的新阶段。



