
TrendForce 在最新一期《供应链周报》中表示,内存供应持续紧张,缺货已从 DRAM 外溢到 NAND 端的企业级 SSD(eSSD)。报告还预计,ABF 载板价格将自 2026 年第三季起每季上涨 10% 至 15%。本周市场关注点还包括美联储(Fed)FOMC 会议纪要,以及三星电子第三季初步财报。
DRAM 交期升至 20 周,企业级 SSD 受影响最明显
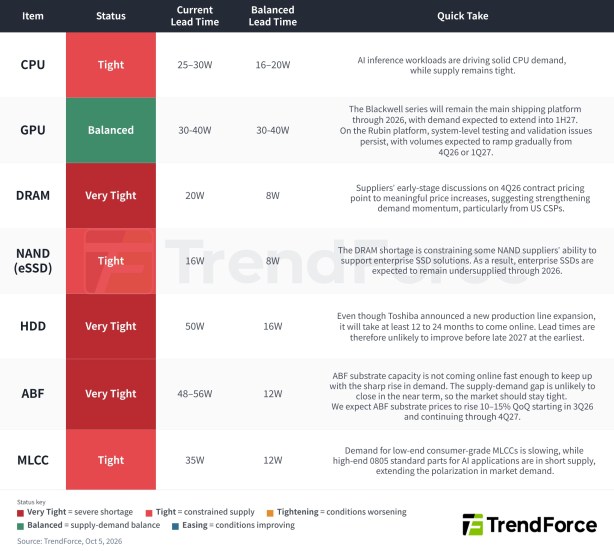
根据 TrendForce 追踪,DRAM 当前交期为 20 周,较供需平衡时的 8 周高出 2.5 倍。供应商针对 2026 年第四季合约价的初步讨论已指向上涨,主要需求增量来自美国云服务提供商(CSP)。
与此同时,DRAM 供应不足正在限制部分 NAND 厂商企业级 SSD 方案的出货能力。eSSD 当前交期为 16 周,是平衡水平 8 周的两倍,TrendForce 预计 2026 年全年都将维持供不应求。
这轮紧缺并未被视为短期现象。美光(Micron)管理层表示,目前无法判断供需何时恢复平衡,并预计 DRAM 与 NAND 的位元出货增长率在 2027 至 2028 年分别仅为 20% 出头和 20% 中段,两个市场都将维持供应受限。
TrendForce 认为,造成这一局面的原因包括无尘室空间不足、HBM 挤压普通 DRAM 产能的比例上升,以及制程微缩带来的效益递减。
ABF 载板与 HDD 缺口最大,交期均远高于平衡水平
若以交期相对平衡水平的倍数衡量,缺口最大的环节是 ABF 载板与 HDD。按周报数据换算,ABF 载板交期为 48 至 56 周,约为平衡水平 12 周的 4 至 4.7 倍;HDD 交期为 50 周,约为平衡水平 16 周的 3.1 倍,两者都被列为「非常紧绷」。
HDD 方面,东芝虽已宣布新增产线,但至少还需要 12 至 24 个月才能投产。TrendForce 认为,交期最早也要到 2027 年底之后才可能改善。在 DRAM 与 eSSD 同样紧张的情况下,数据中心在存储端几乎没有替代选项。
ABF 载板则面临产能释放速度跟不上需求激增的问题。TrendForce 预计,载板价格将自 2026 年第三季起每季上涨 10% 至 15%,并持续到 2027 年第四季。对载板厂及相关供应链而言,这一判断直接指向涨价,也意味着高端芯片封装成本压力还会持续一段时间。
CPU、GPU 与 MLCC 供需分化,AI 需求仍是主线
在其他环节中,CPU 被列为「紧绷」,交期为 25 至 30 周,高于平衡水平的 16 至 20 周。TrendForce 认为,AI 推理工作负载正在带动 CPU 需求。
GPU 是唯一被列为供需平衡的品项,但其交期仍长达 30 至 40 周,因此并不意味着需求疲弱。TrendForce 预计,英伟达(Nvidia)Blackwell 系列在 2026 年仍将是出货主力,需求可延续至 2027 年上半年。至于新一代 Rubin 平台,系统级测试与验证问题仍待解决,预计自 2026 年第四季或 2027 年第一季起逐步放量。
被动元件方面,MLCC 交期为 35 周,约为平衡水平 12 周的 2.9 倍,同样被列为「紧绷」。TrendForce 观察到,市场已出现明显分化:低端消费型 MLCC 需求放缓,但面向 AI 应用的高规格料件仍供不应求,需求分化继续扩大。
美光财报先行,三星第三季初步业绩受关注
美光最新财报显示,营收达到 542 亿美元,环比增长 31%,非 GAAP 毛利率创下 87% 新高,并预计下一季营收为 615 亿美元。公司同时新增 10 份战略客户协议,累计达到 26 份,部分协议延续至 2031 年,且 2027 年产出已有超过 75% 被预订。
三星预计于 10 月 8 日公布第三季初步财报。根据 FnGuide 最新一致预期,市场预计其营业利润为 108.1 兆韩元,营收为 201.7 兆韩元。若达到这一水平,三星将首次实现单季营业利润突破 100 兆韩元,较第二季的 89.5 兆韩元增长约 21%。
三星此前表示,已开始出货 HBM4E 样品,并预计第三季 HBM4 营收将较上一季增长逾三倍。
FOMC 会议纪要将公布,市场观察美联储内部态度
宏观层面,美联储将于美国东部时间 10 月 7 日公布 9 月 15 日至 16 日 FOMC 会议纪要。该次会议一致决定加息 1 码,即 25 个基点,将利率区间上调至 3.75% 至 4.00%,这是暂停五次会议后的首次行动。
会后公布的点阵图偏鹰派,年底利率中位数落在 4.1%,一度引发市场对新一轮紧缩周期的讨论。不过,随后公布的 8 月核心 PCE 物价指数降至 3.0%,再加上纽约联储主席 John Williams 表示「无需急迫」,市场预期已转向 10 月 28 日会议按兵不动。
这份会议纪要将显示委员会内部哪一派占据上风,包括有多少官员认为年内仍需再次加息,以及委员会如何解读油价上涨与劳动力需求降温。纪要公布后一周,10 月 14 日还将发布 CPI 数据,届时利率预期可能继续调整。