
作者:Venture Curator
编译:深潮 TechFlow
风险投资常被描述成一门寻找“异类”的生意,但几组新数据给出的画面并不一样:大机构在种子轮里更集中地押注相似的 AI 项目,新兴管理人反而更常把钱投向不那么像“共识答案”的公司。另一边,很多接近基金生命周期末端的 VC,至今也还没有把 LP 的本金完整返还。
谁在投“异类”公司
Odin 的 Dan Grey 基于 Dealroom 数据,对两组机构在 2023 年至 2025 年种子轮投资中的公司做了“稀有度”评分。一组是五家巨型基金:a16z、General Catalyst、Lightspeed、NEA 和 Accel;另一组是精选的顶级新兴管理人。
这套评分从业务和技术两个维度展开。业务维度包括行业、模式、客户和地域,技术维度则单独衡量技术特征;参照样本是 2018 年至 2025 年所有获得种子轮融资的公司。按这套口径,最不寻常的五分之一被归为“异类”。
结果显示,新兴管理人把 24.7% 的可评分种子轮投向了异类画像公司,也就是 198 个项目中的 49 个。巨型基金的比例是 11.5%,对应 278 个项目中的 32 个,差距接近一倍。
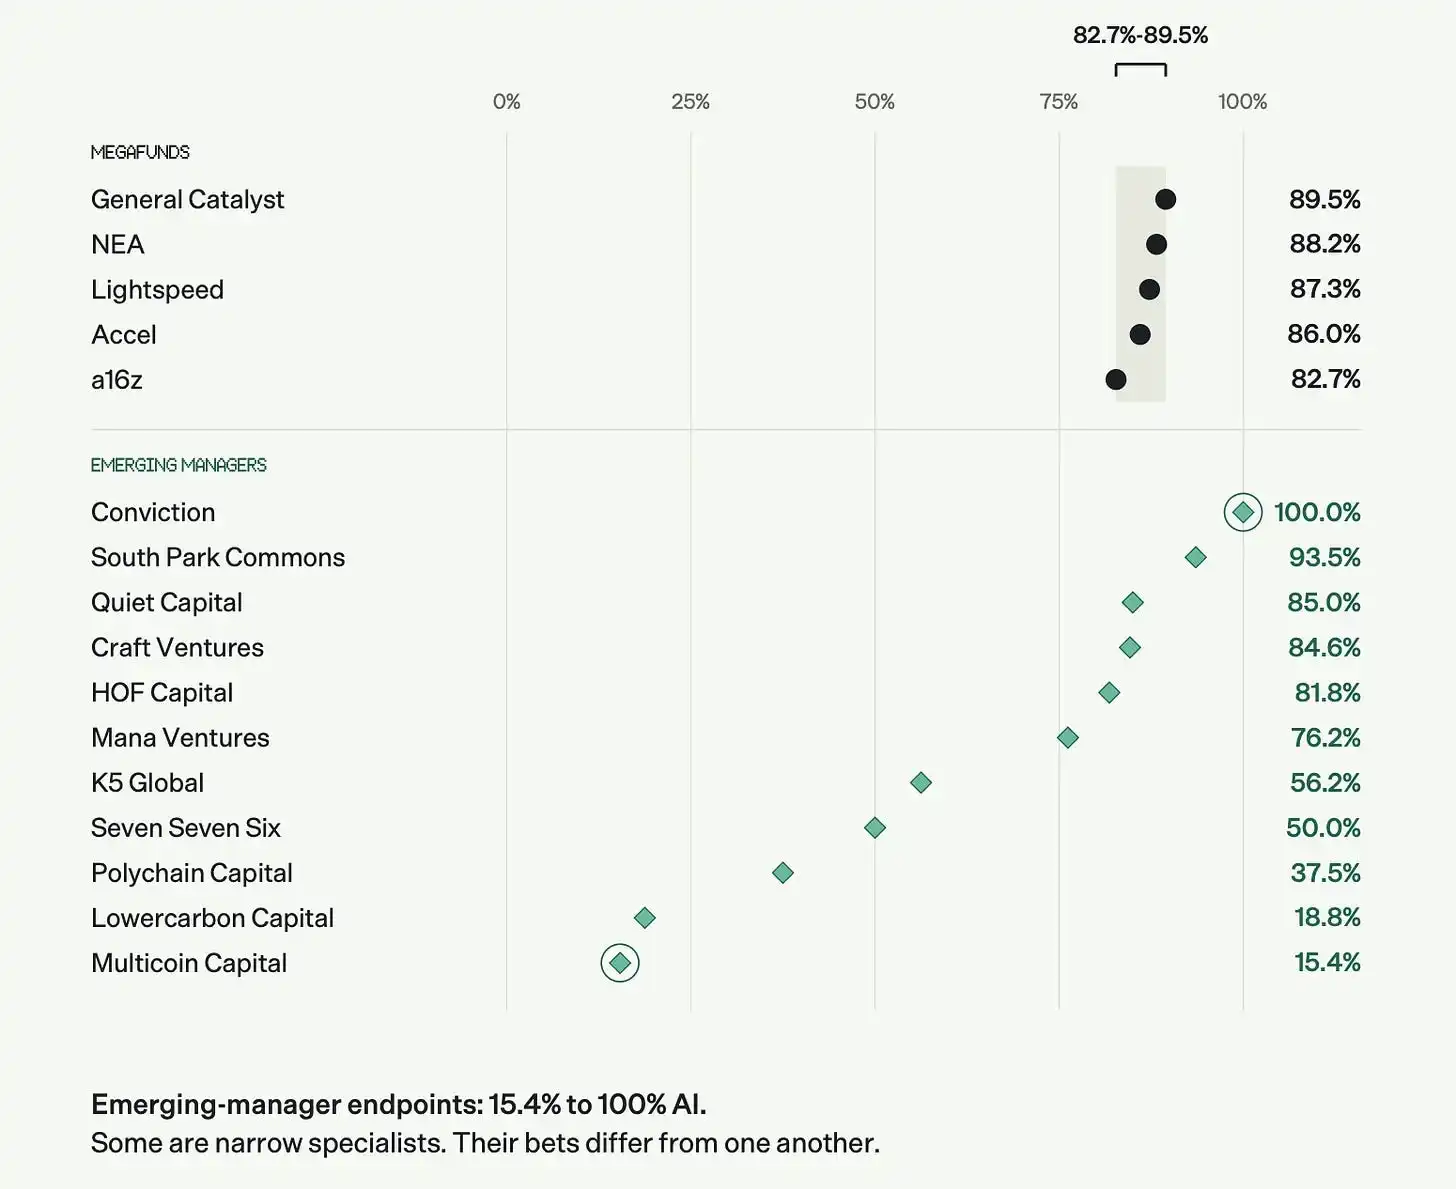
这并不意味着每一家小基金都在做逆向投资。文中提到,不少新兴管理人同样重仓 AI。Conviction 的投资组合中 100% 为 AI,South Park Commons 为 93.5%。差异主要来自任务不同的专业型基金,例如 Lowercarbon 只有 18.8% 投向 AI,Multicoin 为 15.4%。
组合配置因此变得关键。把五本不同的新兴管理人账本合在一起,集中度通常会下降 22.6%;把五家巨型基金合在一起,集中度只下降 2.0%。文中的解释是,后者本身就都处在 82.7% 到 89.5% 的 AI 仓位区间内。在 462 种可能的新兴管理人组合里,只有 2 种没能跑赢巨型基金组。
Odin 也提到,这件事不只是组合统计问题。围绕融资风险的研究长期认为,投资人是否预期后续资金可得,会影响哪些实验能拿到第一张支票。Odin 没有把自己的数据直接解释成这一机制已经被证明,但如果最大的资金池主要投向已经被广泛视为可投的项目,那么共识之外的公司,首轮融资就更依赖别的资金来源。
不过,这并不等于新兴管理人更会挑赢家。文中明确说,“异类”只表示在已获投公司中更少见,不代表更有创新性,也不代表成功概率更高。把创始人背景纳入评分后,差距会缩小到 19.8% 对 14.4%。同时,新兴管理人样本本身是精选样本,不代表整个市场。小基金也有自己的羊群时刻:区块链在它们早期轮次中的占比曾达到 46.7%,后来降到 20.9%。
文章给投资人的提醒是,如果回报逻辑建立在“异类”之上,那么再多配一家名牌基金,很多时候只是增加同样的押注。真正有差异的,是任务不同、覆盖范围不同的一篮子基金。但范围本身也不构成出手理由。Odin 给出的测试标准包括:一只基金能为现有组合补上什么缺口、费用和附带权益如何、稀释后的持股比例是多少,以及后续融资风险如何。
九年过去,多数 VC 基金仍未把钱还给 LP
Carta 在 2026 年第二季度 VC 基金业绩报告中,追踪了大约 3000 只在 2017 年至 2026 年间开始投资的美国风险投资基金,并用净 DPI 衡量基金实际返还给 LP 的现金,占 LP 每投入 1 美元的比例。
2017 年开始投资的基金,按文中口径现在大约已有九年,接近典型十年基金生命周期的末尾。中位数基金只返还了 0.37 倍现金。即便是前四分之一分位的基金,也只有 0.70 倍。只有前 10% 的基金返还金额超过 LP 投入,达到 1.37 倍。
更年轻的基金情况更弱。2018 年基金的中位数返还了 0.15 倍,2019 年基金的中位数只有 0.04 倍,也就是七年后每投入 1 美元只拿回 4 美分。
账面价值并不是没有。2017 年基金的中位数账面价值为 1.72 倍,但其中只有大约五分之一已经以现金形式返还,剩余价值仍锁在尚未出售或上市的私人公司股权里。
还有一个细节让外界更难看清真实状态:这些基金大多确实已经开始返现。2017 年基金中,86% 至少返还过部分现金;2018 年基金中,这一比例为 70.4%。也就是说,几乎每只基金都可以告诉 LP 分配已经开始,但真正能说“钱已经还回去”的基金并不多。
这件事和创始人有关,因为基金的时钟与公司的时钟并不一致。一只接近到期、仍欠 LP 真金白银、同时又在募集下一期基金的基金,会更强烈地追求流动性。文中提到,这种压力可能表现为推动被投公司更早出售、在二级市场卖出持股,或者在下一轮融资时对继续注资更谨慎。
作者同时强调,Carta 的数据只显示现金缺口,不代表每只基金都会采取同样动作。基金可以延长存续期,很多头部机构也有充分理由继续支持赢家。但对创始人来说,出手的是哪一年的基金,已经是一个真实变量,而不是脚注。来自 2017 年或 2018 年基金的合伙人,和来自全新 2025 年基金的合伙人,所处位置并不相同。
文中的结论不是“投资人一定会做出不利于公司之事”,而是创始人如果不知道自己的钱来自哪只基金、那只基金还欠 LP 多少现金,就很难判断对方在下一轮融资或退出问题上的建议会受到什么影响。
AI 最大的支出,在前沿模型之外
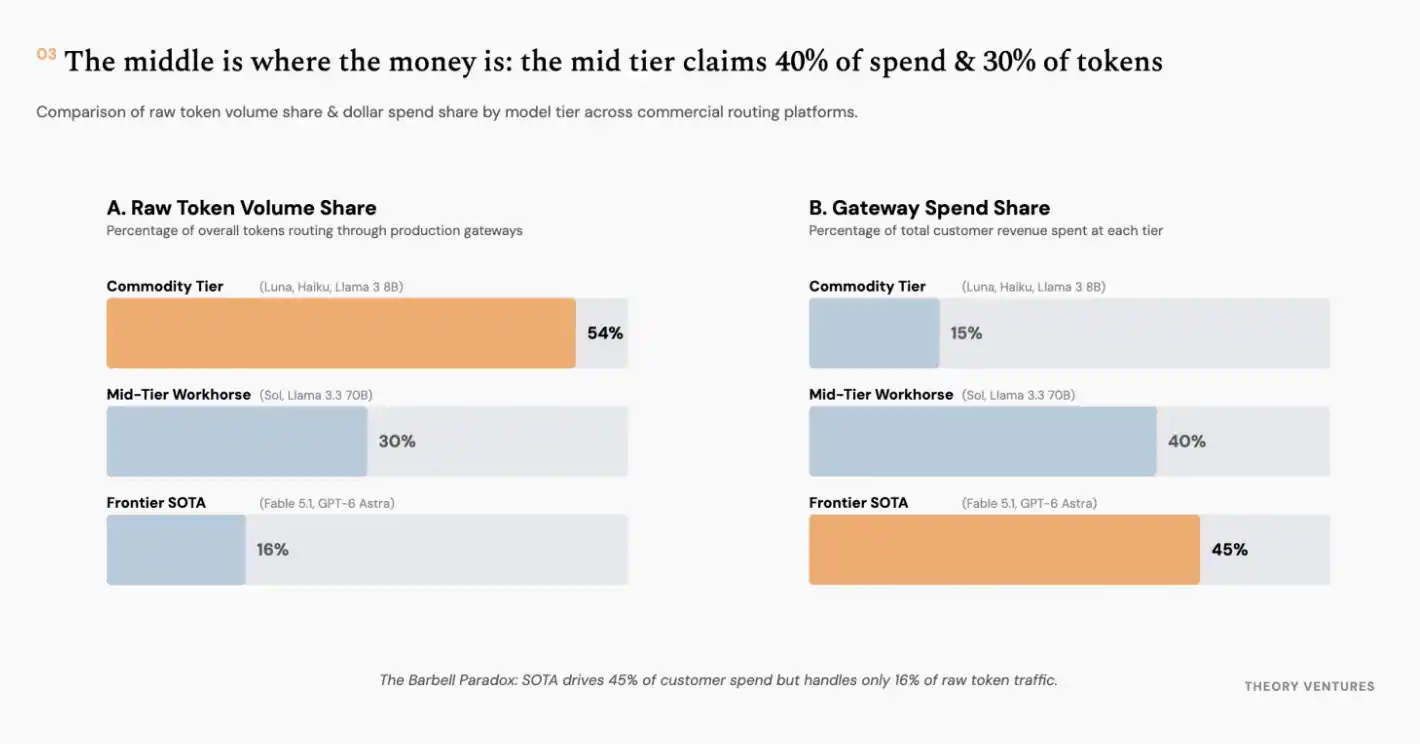
Theory Ventures 的 Tomasz Tunguz 提出,AI 市场真正重要的部分不是最前沿模型,而是中间层级。文中引用的数据支持这一判断:中间层级已经拿走了大约 40% 的 AI 支出和 30% 的 token 用量。
相比之下,前沿模型占比更薄。Anthropic 最强模型 Fable 5.1 在发布后的前 12 天里,只占网关支出的 3.7%。它的前代产品最高达到过 13.2%,但在 Opus 5 以一半价格发布后一个月,这一比例降到 4.9%。在大型企业账户中,前沿模型的 token 消费占比也从 8 月初的 53% 降到 9 月的 45%。
价格战也集中发生在这一层级。文中提到,9 月 Anthropic 为新模型降价后,大约 90 分钟内 OpenAI 就跟进降价。在那次调整前,Opus 系列连续四个版本的定价都维持在每百万 token 输入 5 美元、输出 25 美元。低端产品方面,OpenAI 在 7 月把 Luna 的价格下调 80%,9 月又再降 50%。
文章把中间层级价格持续下行归结为三股力量:
- 实验室之间的竞争加快,降价跟进从过去的几个季度缩短到几小时。
- 开放权重模型压低了整体价格。在披露数据的网关上,开放模型承载了大部分 token 量,价格比闭源模型的混合价格低 86%。
- 微调带来更低成本。基于开放权重模型 Kimi K2.5 微调的 Cursor Composer 2,相比此前自研模型,总成本下降 86%;Harvey 把每个 cell 的成本相对 Sonnet 5 降低了 55%,同时得分高于 Fable 5。
文中的判断是,这种变化具有结构性。企业需要 AI 完成的任务,例如总结合同、给工单分类,长期看并没有太大变化;但满足这些任务门槛的“智能成本”却在快速下降。于是,能通过固定要求的那一层模型,每个季度都在变便宜,而大多数真实工作恰好落在这一层,而不是最前沿。
因此,需求结构更像中间厚、两端薄的钟形曲线,而不是顶端尖锐的金字塔。买家关心的是每 1 美元能买到多少智能,而不是峰值能力。文中留下的悬念是,中间市场最终会不会走向大宗商品化;如果会,整个 AI 市场的经济学也会跟着改变。
对建立在模型之上的产品来说,作者给出的直接问题是:产品真正需要的是哪个层级。如果为中间层级的工作支付前沿模型的价格,利润最容易在这里流失。
企业 AI 开销差异,已经拉到 650 倍
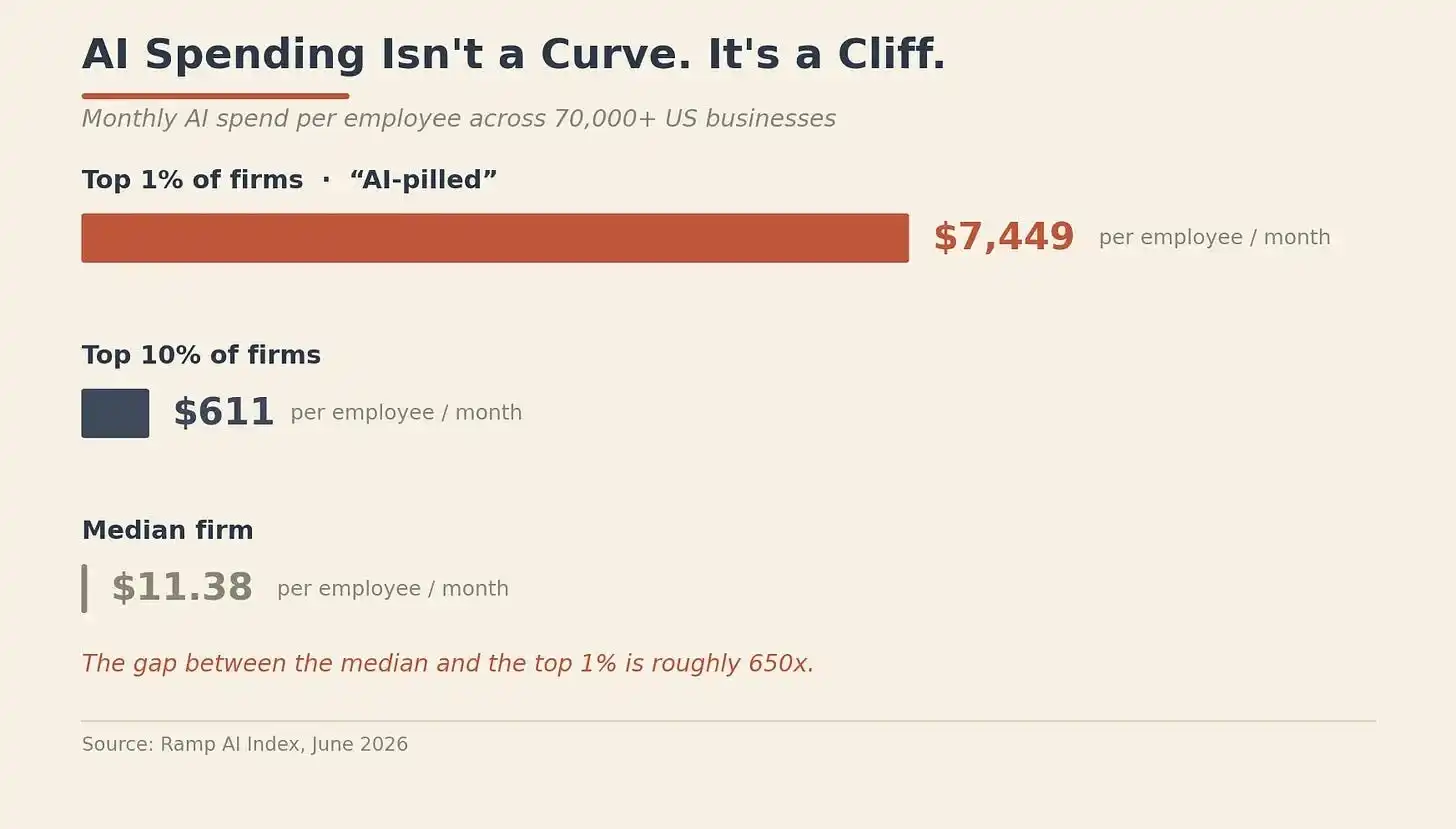
围绕“创业公司该在 AI 上花多少钱”,文章引用了 Ramp 的支付数据。Ramp 覆盖 7 万多家美国企业,数据显示,“使用 AI”这件事已经高度分化。
中位数公司每名员工每月 AI 支出为 11.38 美元。前 10% 的公司为 611 美元。前 1% 的公司达到 7,449 美元,约为中位数的 650 倍。
当 Ramp 把这些支出与 Revelio Labs 覆盖 21,559 家公司的劳动力记录关联后,发现高支出公司在两年间员工人数增长了 10.2%,其中入门级岗位招聘增加了 12%。低强度使用者则没有显著变化。
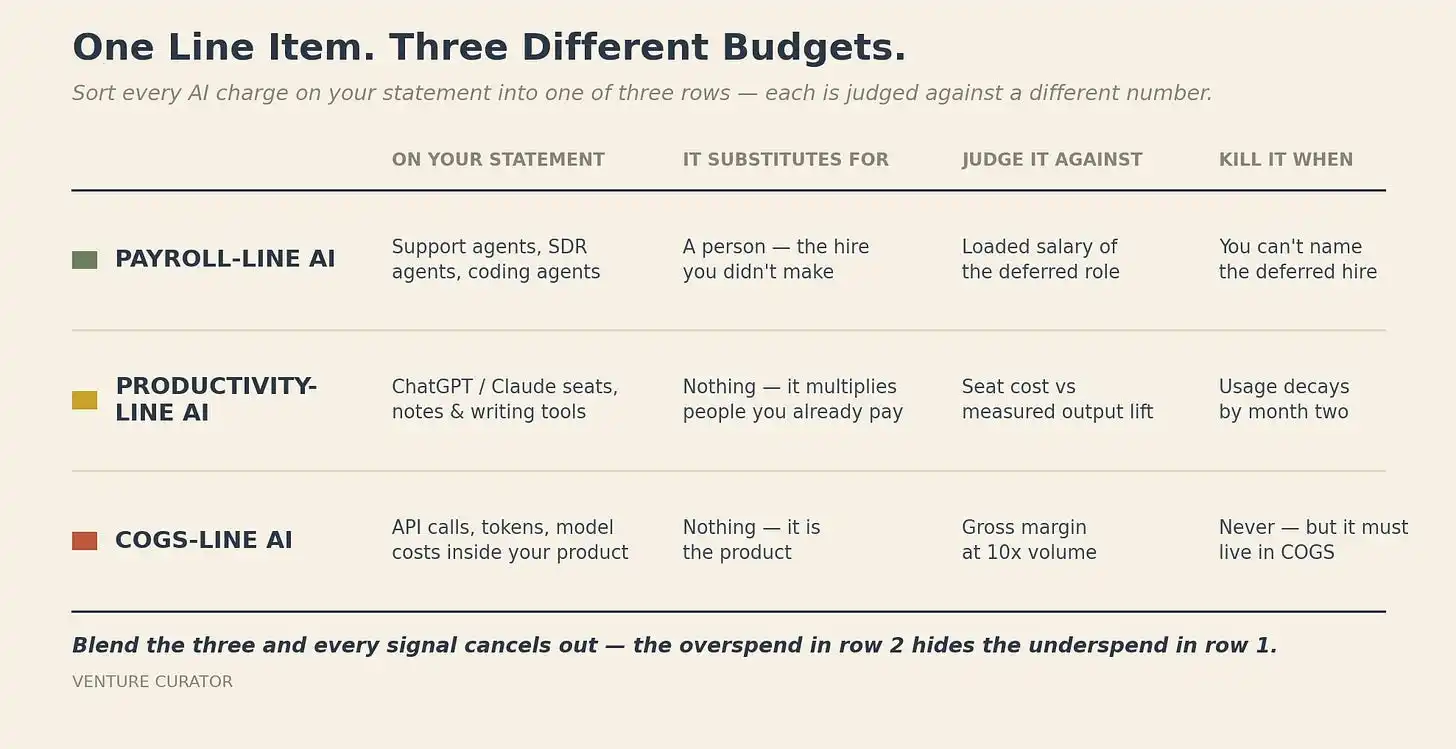
文章接着提出,很多创始人会把 AI 账单和软件预算放在一起看,因为这些费用在账单上常与 Figma、Notion 等软件并列。但作者认为,这个分母错了。越来越多 AI 支出替代的不是软件,而是人力。一个客服 agent 对应的参照物是客服岗位,而不是 SaaS 套件。
文中举了一个种子阶段公司的例子:12 人团队,每月工资成本约 18 万美元,AI 支出每月 4000 美元。如果拿软件预算做参照,4000 美元看起来不轻;如果拿工资成本做参照,它只占 2.2%。同一个数字,结论会完全不同。
作者给出的做法,是把 AI 预算拆成三类,并分别用不同基准衡量:
- 工资线 AI:例如客服、SDR 和编程 agent,对照的是没有招聘的那个岗位薪资。如果说不清替代的是哪个岗位,就不该归入这一类。
- 生产力线 AI:例如席位、笔记和写作工具,核心指标是使用率。如果到第二个月使用率就衰减,应当取消。
- 成本线 AI:例如产品内部的 token 和 API 调用,衡量标准是 10 倍体量下的毛利率,而且必须计入 COGS。
如果把三类支出混在一起,信号会互相抵消。席位类超支会让总额显得臃肿,创始人于是对 agent 类支出更克制,而作者认为回报恰恰可能在那里。文中的说法是,前 1% 的“赢家”不是单纯花得更多,而是分类更清楚:在 AI 替代人力的地方重投,在只是加速人的地方严格控制,在产品内部则盯住毛利。
深科技风投尽调,为何反而变弱
PostQuantum 的 Marin Ivezic 在文中提出,技术越难、交易越大,独立核实科学可行性的人反而越少。文章把这种变化归因于几项结构性因素。
第一层变化是专家层的收缩。过去,投资人可以从银行研究团队获得独立技术判断。2018 年欧洲 MiFID II 规则要求研究费用与交易费用分开支付后,这一模式收缩。文中称,欧洲股票研究规模下降约 20%,主要银行的专业分析师人数也减少了。
专家网络填补了部分空白,如今已是约 25 亿美元的生意。但它只有在投资人知道该找谁、该问什么时才有效,而在前沿领域,这恰恰是通才型投资人最缺的部分。
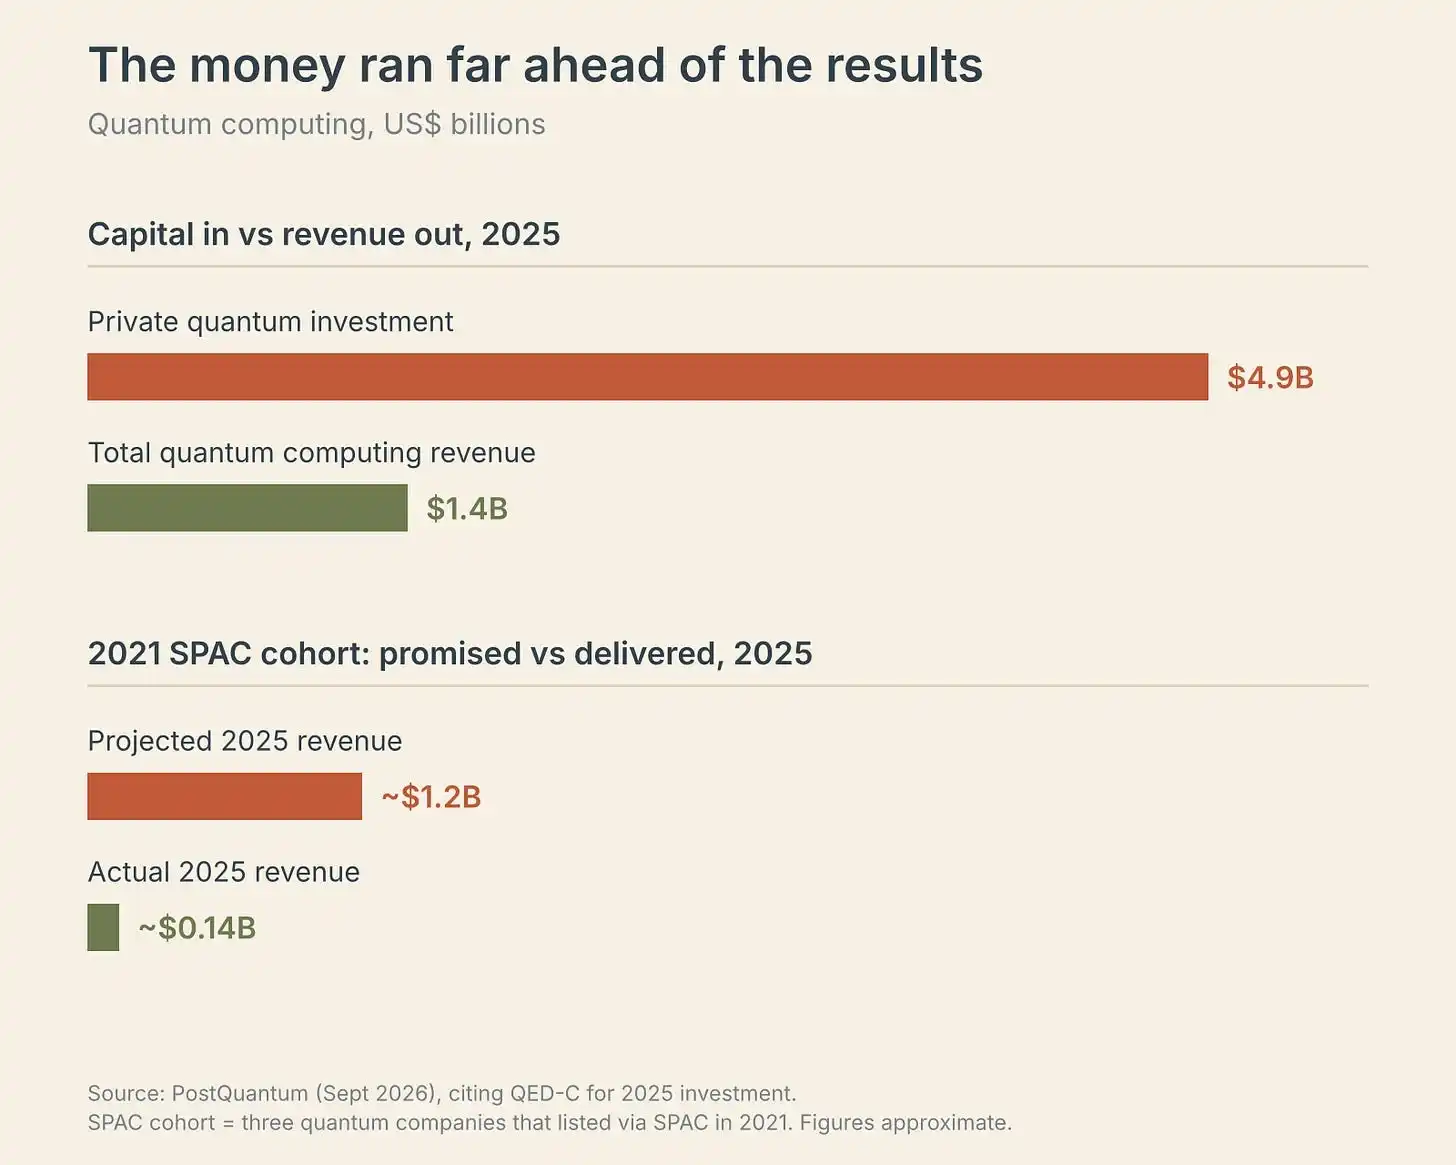
第二层变化是资金流向通才。2025 年,私募量子投资达到 49 亿美元,同比增长 192%。最大的投资方是贝莱德和英伟达,而不是专门的量子基金。主权财富基金和养老金也越来越多地参与这类轮次。文中提到,一项针对主权基金的调查发现,58% 的机构缺乏领投一笔交易所需的资源。无法自行完成技术审查的资本,最终只能依赖别人的判断。
第三层变化是领投方名头替代了审查本身。有声望的领投方,会为跟投方提供信用背书。跟投方默认领投方已经核实过物理可行性,但他们看不到那份审查,也无法确认它是否真的发生。文中举例称,Quantinuum 的 6 亿美元融资甚至没有具名领投方。
第四层变化来自期限压力和羊群效应。到 2023 年底,美国基金手里积压着创纪录的 3116 亿美元未投出资金。对面临配置压力的基金经理来说,加入一笔热门交易,往往比拖慢它更有收益;而与同行一起犯错,对声誉的损害也小于独自犯错。
第五层变化是深科技缺少强制检查点。文章拿生物科技做对照:FDA 审批流程要求每个阶段公开数据,因此行业围绕这一流程建立了科学顾问委员会、专业审评人和分阶段检查等尽调规范。量子领域没有类似关卡。文中称,能找到的针对大型量子公司最严格技术审查,来自澳大利亚政府通过信息公开申请披露的材料,而不是任何投资方。
这些问题最终体现在数字上。2025 年私募量子投资为 49 亿美元,而整个量子计算行业总营收约 14 亿美元。三家在 2021 年通过 SPAC 上市的量子公司,曾预测 2025 年合计营收约 12 亿美元,实际交付约 1.38 亿美元。文中还提到,做出一些最扎实核实工作的,是空头,而不是投资人。
作者把这一幕与 2006 年到 2011 年的清洁技术周期相对照:当时风投向清洁技术投入超过 250 亿美元,亏损过半。研究那轮周期的学者当时就警告,没有硬件经验的养老金和主权基金,会成为下一批为这类公司买单的资金。
文中提出的解决方案很直接:在跟投一笔超过一定规模的深科技融资前,LP 应要求一份独立的技术可行性审查,而且这份审查不能由基金委托,也不能由创始人挑选。作者同时披露,自己投资量子初创公司,也经营一家提供此类审查服务的公司。但文章的核心判断是,在深科技领域,股权表上的一个名字,正在悄悄取代技术核查;而在如此规模的支票面前,几周独立审查的成本并不高。