


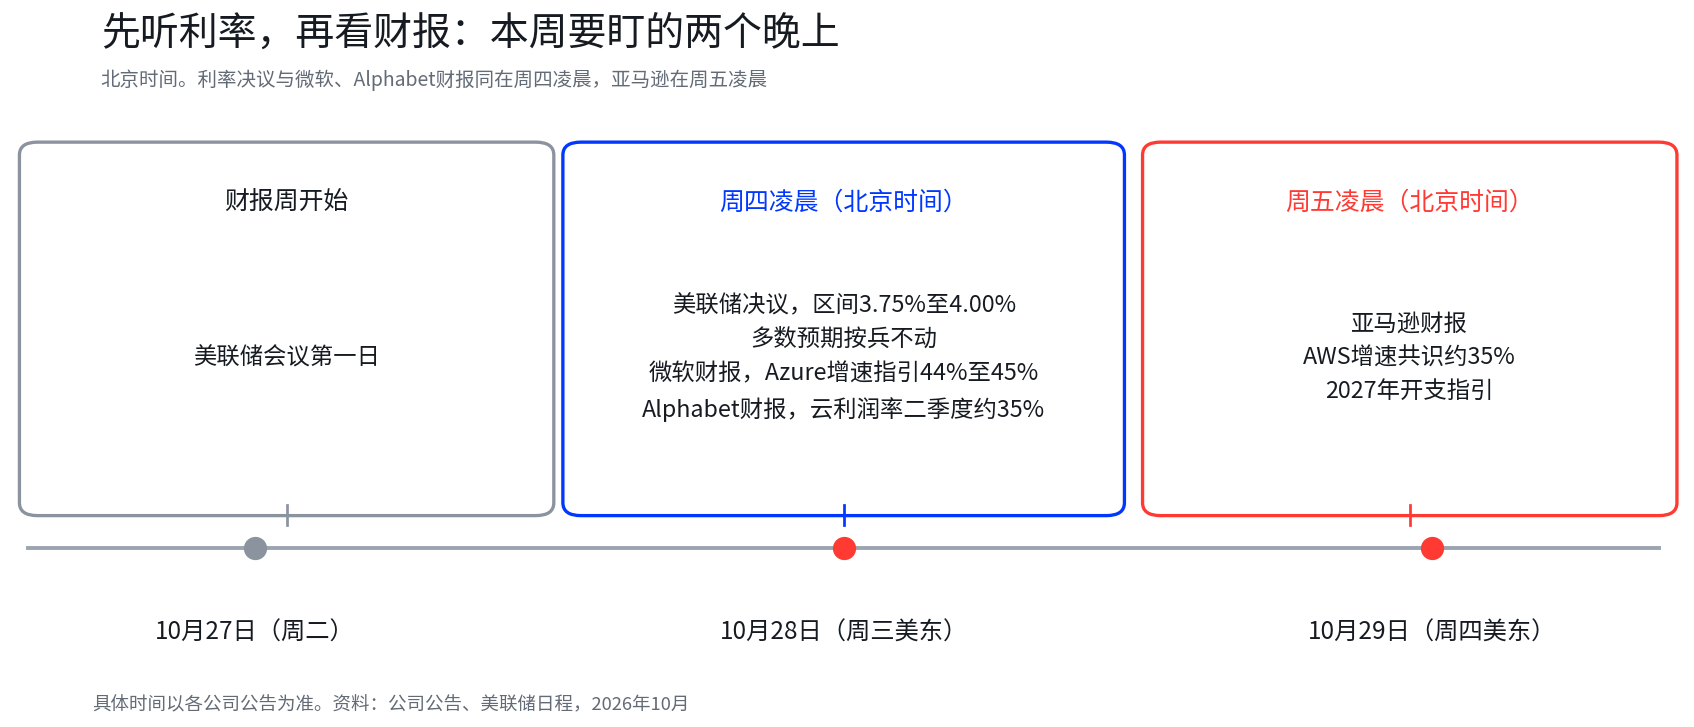
微软与 Alphabet 将于美东时间 10 月 28 日盘后发布业绩,对应北京时间 10 月 29 日凌晨 4 点左右;亚马逊将于美东时间 10 月 29 日盘后发布,对应北京时间 10 月 30 日凌晨 4 点左右。财报发布后,股价会先在盘后交易中反应,具体发布时间以各公司公告为准。
这轮财报季里,市场盯着的不只是云业务增速。微软、Alphabet 与亚马逊都在继续建设 AI 基础设施,但投资回报的兑现方式并不一样。微软主要依靠 Azure 向企业客户销售云算力,Alphabet 既经营谷歌云,也在用基础设施改造搜索与广告业务,亚马逊则需要证明 AWS 的增长与利润改善足以承接不断扩大的投资计划。
最近披露报告期内,微软、Alphabet 与亚马逊的资本开支合计约 1349 亿美元。单看投入规模,很难判断谁更接近回报兑现。订单规模决定未来收入的可见度,收入增速反映需求兑现速度,利润率决定增长质量,现金流则检验这些投入最终能留下多少回报。
AI 投资关注点正在从需求转向回报
Meta 上周公布业绩后,营收与利润指引高于市场预期,但三季度自由现金流降至负 21.2 亿美元,上年同期为正 106.3 亿美元。收入增长与现金流转弱同时出现,市场对 AI 投资的关注点也随之变化:需求是否强劲仍然重要,新增投入何时产生足够回报,同样会影响估值。
本周,微软、Alphabet 与亚马逊将陆续公布业绩。三家公司都在建设 AI 基础设施,但各自的回报公式并不相同。市场真正要比较的,不是谁花钱更多,而是谁能更清楚地说明新增算力由谁买单、利润从哪里来、现金回报还要等多久。
财报与美联储议息窗口重叠
微软与 Alphabet 预计于美国时间 10 月 28 日盘后公布业绩,亚马逊则在 10 月 29 日盘后发布。与此同时,美联储于 10 月 27 日至 28 日召开议息会议,利率决议也将在这一窗口公布,具体时间仍以公司公告为准。
联邦基金利率目标区间目前为 3.75% 至 4.00%。据彭博截至 10 月 23 日的调查,多数受访分析师预计本次会议维持利率不变,64 位受访者中有 8 位预计加息 25 个基点。
利率与财报对估值的影响方式并不相同,但会在同一时间交汇。利率影响资金机会成本和投资者要求的回报,财报则决定企业能否用更强的增长和现金流支撑当前估值。如果云业务增速超出预期、利润率继续改善,市场可能更愿意接受前期投入带来的现金流压力;如果收入仍在增长,但开支继续加速而回报指引没有同步改善,投资者就可能重新评估扩张成本。
截至 10 月 26 日,微软收于 532.60 美元,上涨 1.54%;Alphabet 收于 316.80 美元,下跌 1.06%;亚马逊盘后报 249.42 美元。财报前的股价尚未给出明确方向,接下来的经营数据与管理层指引将成为更直接的定价依据。
1349 亿美元资本开支背后,三家公司的财务起点并不一致
微软、Alphabet 与亚马逊最近披露报告期的资本开支合计约 1349 亿美元。若按经营现金流与资本开支的比例观察,三家公司承受的压力已经出现分化。
微软的经营现金流仍能覆盖当季资本开支,并留下 196.4 亿美元自由现金流。Alphabet 与亚马逊则分别有 449.2 亿美元和 542.1 亿美元资本开支,超过当期经营现金流,短期缺口需要由现金储备、融资或其他资金安排承接。

不过,单季自由现金流转负,并不意味着企业整体现金创造能力已经恶化到同一程度。拉长观察周期后,差异会更清楚。Alphabet 2025 年全年自由现金流约 732.7 亿美元,2026 年上半年仍有约 42.6 亿美元,二季度转负,主要反映开支跃升对当期现金流的冲击。亚马逊 2025 年全年自由现金流约 77 亿美元,2026 年上半年则降至负 269.9 亿美元,滚动四季度自由现金流也已转负,现金流压力更值得持续跟踪。Meta 前三季度合计自由现金流约 138.2 亿美元,负值集中出现在三季度。微软最近四个季度则均保持正值。
因此,判断这轮投入是否可持续,不能只看某一季度的正负号。更关键的是,当资本开支继续增加时,经营现金流能否同步增长,以及公司需要多长时间才能重新扩大自由现金流。
开支仍在爬坡,折旧压力还会继续传导
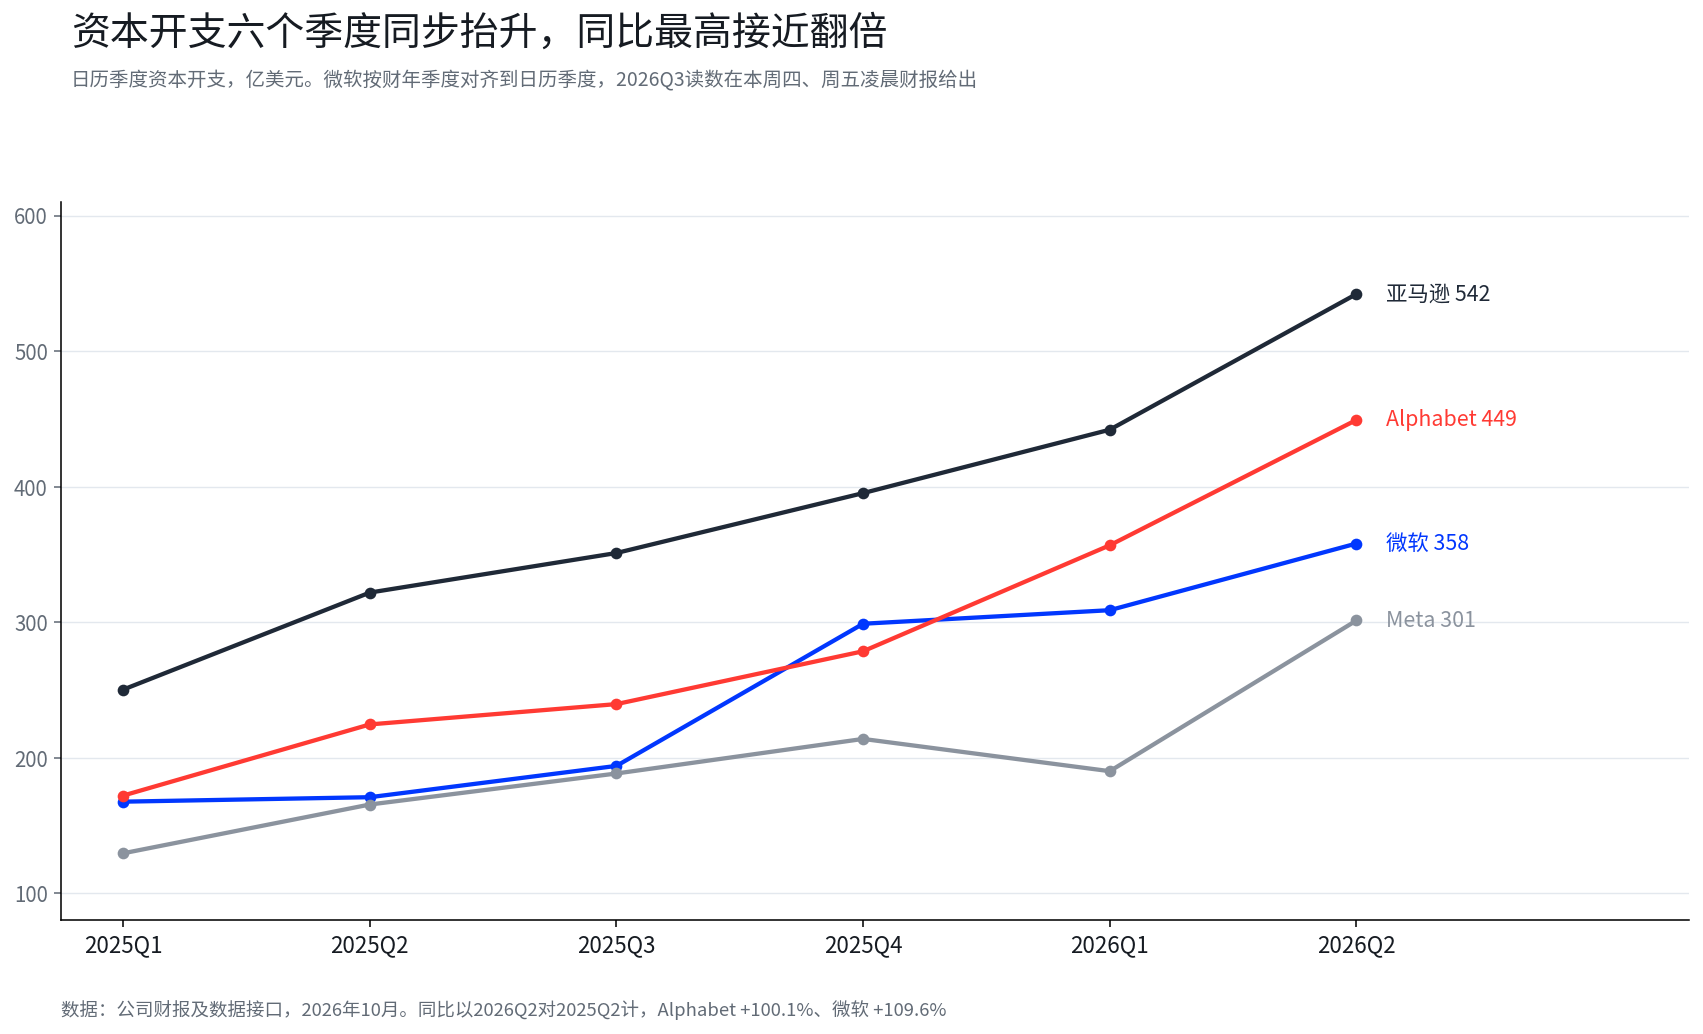
过去六个季度,四家公司的资本开支整体向上。Alphabet 与微软最近报告期资本开支同比增幅超过 100%,亚马逊与 Meta 约为 68% 至 80%。本周财报将补上微软、Alphabet 与亚马逊日历 2026 年第三季度的最新数据。
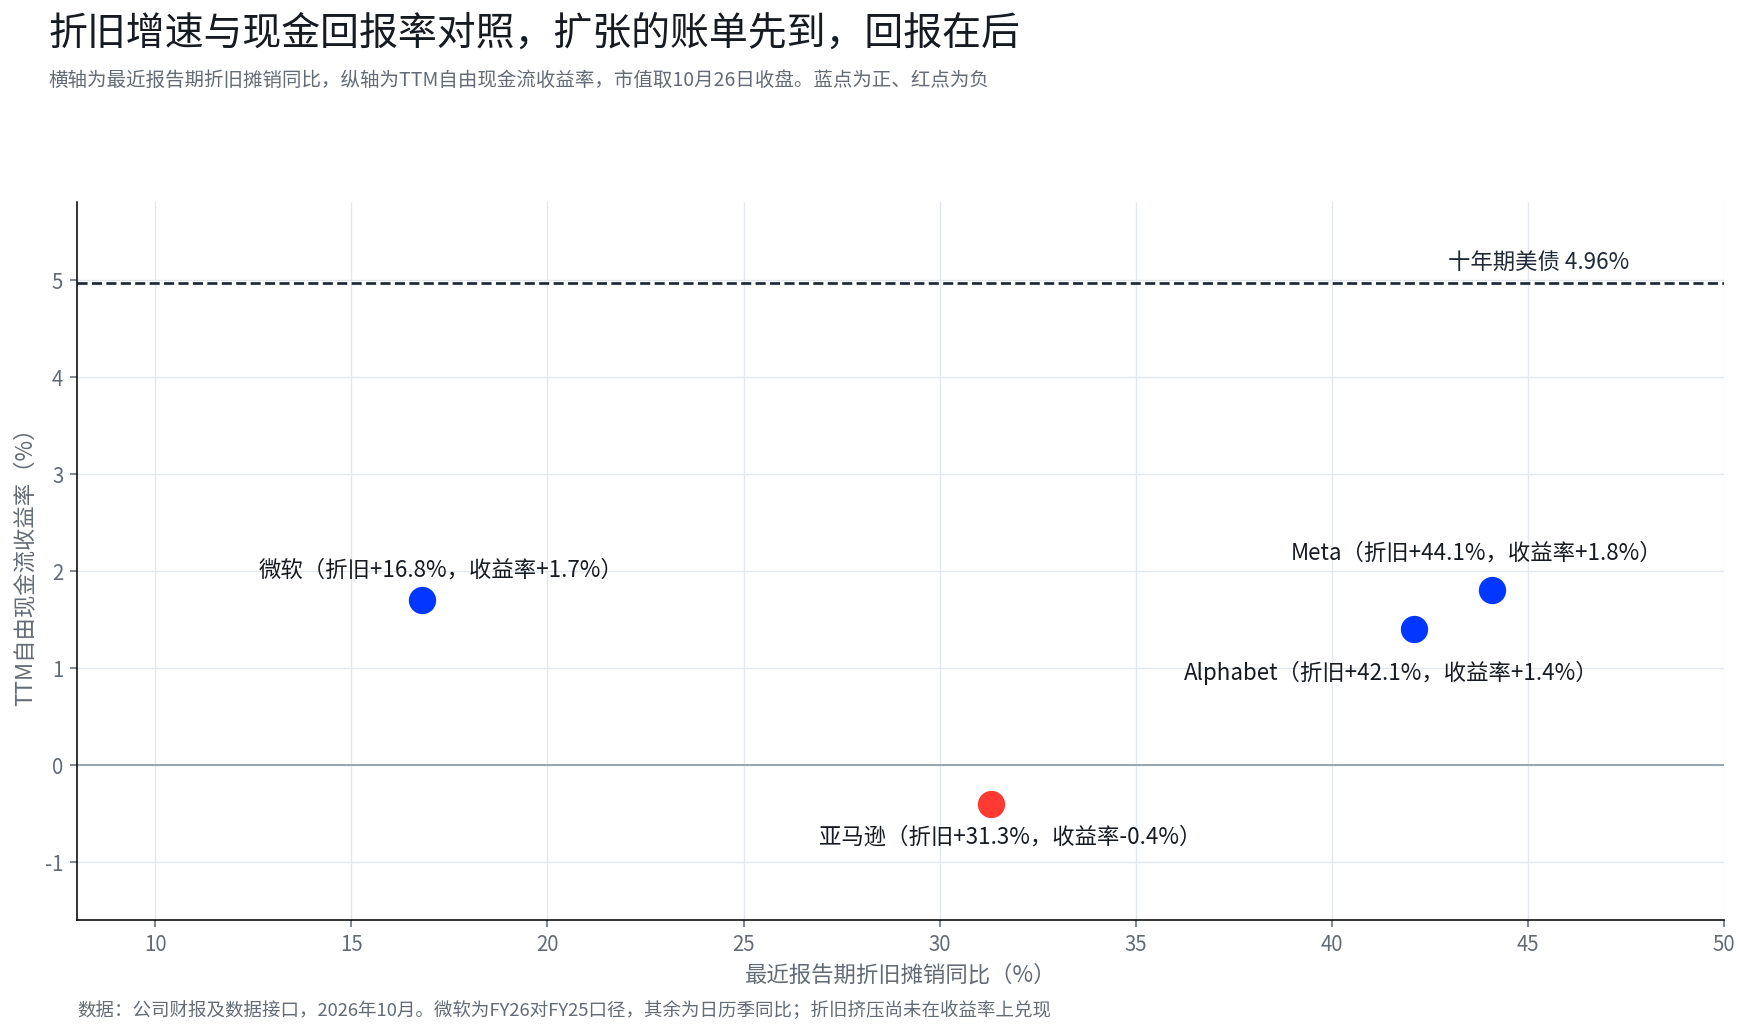
开支带来的影响并不止于付款当期。数据中心、服务器和其他算力设备投入使用后,相关成本会逐步反映在折旧摊销中。四家公司最近报告期折旧摊销同比增幅约为 17% 至 44%,Alphabet 与 Meta 均超过 40%。
这意味着,即使新增算力开始贡献收入,利润率也未必立即改善。新增收入需要覆盖运行成本与折旧,融资规模扩大时还要考虑利息成本。投入与回报之间存在时间差,这正是本轮 AI 基础设施建设最需要观察的财务变量。
资金来源同样值得留意。按公司财报数据,Meta 长期债务一个季度增加约 222 亿美元,从 587.4 亿美元升至 809.2 亿美元。债务变化本身不能单独证明 AI 投资风险上升,但在资本开支持续扩大时,现金储备、融资安排与未来现金流的组合,会影响公司承受投资周期波动的能力。
从滚动四季度自由现金流与市值的比值看,微软约 1.7%,Alphabet 约 1.4%,亚马逊约 -0.4%,Meta 约 1.8%,市值采用 10 月 26 日收盘数据。同期美国十年期国债收益率约 4.96%。
这组数据只能作为估值参考,不能据此直接认定国债比科技股更有吸引力。国债提供合同约定的利息流,股票现金流则可能随业务扩张而增长,也可能受到投资、竞争和融资成本影响。对科技巨头而言,较低的当前自由现金流收益率意味着,市场需要看到更有说服力的未来增长,才能维持现有估值。
三种变现模式:算力出租、自用改造与规模扩张
三家公司都需要算力,真正的差别在于算力如何进入收入与利润表。
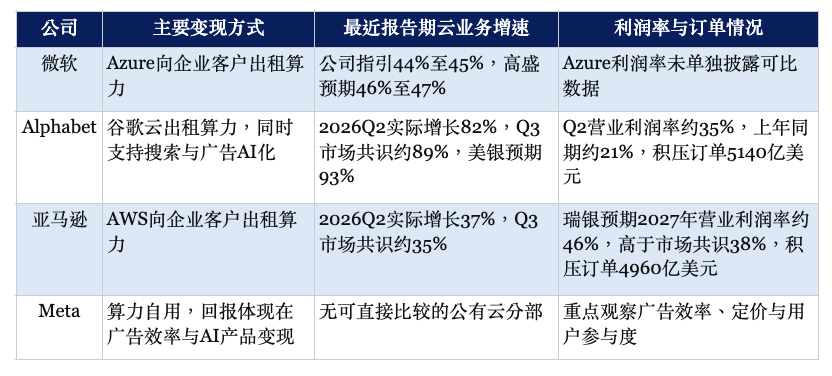
微软与亚马逊的商业路径相对直接,先建设数据中心和算力,再向企业客户提供云服务,通过合同和实际使用量形成收入。回报速度取决于产能利用率、客户需求、定价能力以及设备成本。
Alphabet 的计算更复杂。谷歌云可以直接出租算力,但 AI 基础设施也服务于搜索与广告产品升级。同一笔投资可能同时支撑云收入与核心广告业务,回报不完全对应某一个分部。因此,市场既要观察谷歌云增长,也要看 AI 投入能否改善广告业务的竞争力和变现效率。
Meta 没有可比的公有云出租业务,算力主要用于内部产品与广告系统。投资回报最终需要通过推荐效果、广告转化、定价能力和用户参与度体现出来。这条路径并非没有商业价值,但比云服务收入更难从单一指标中识别,验证周期也可能更长。
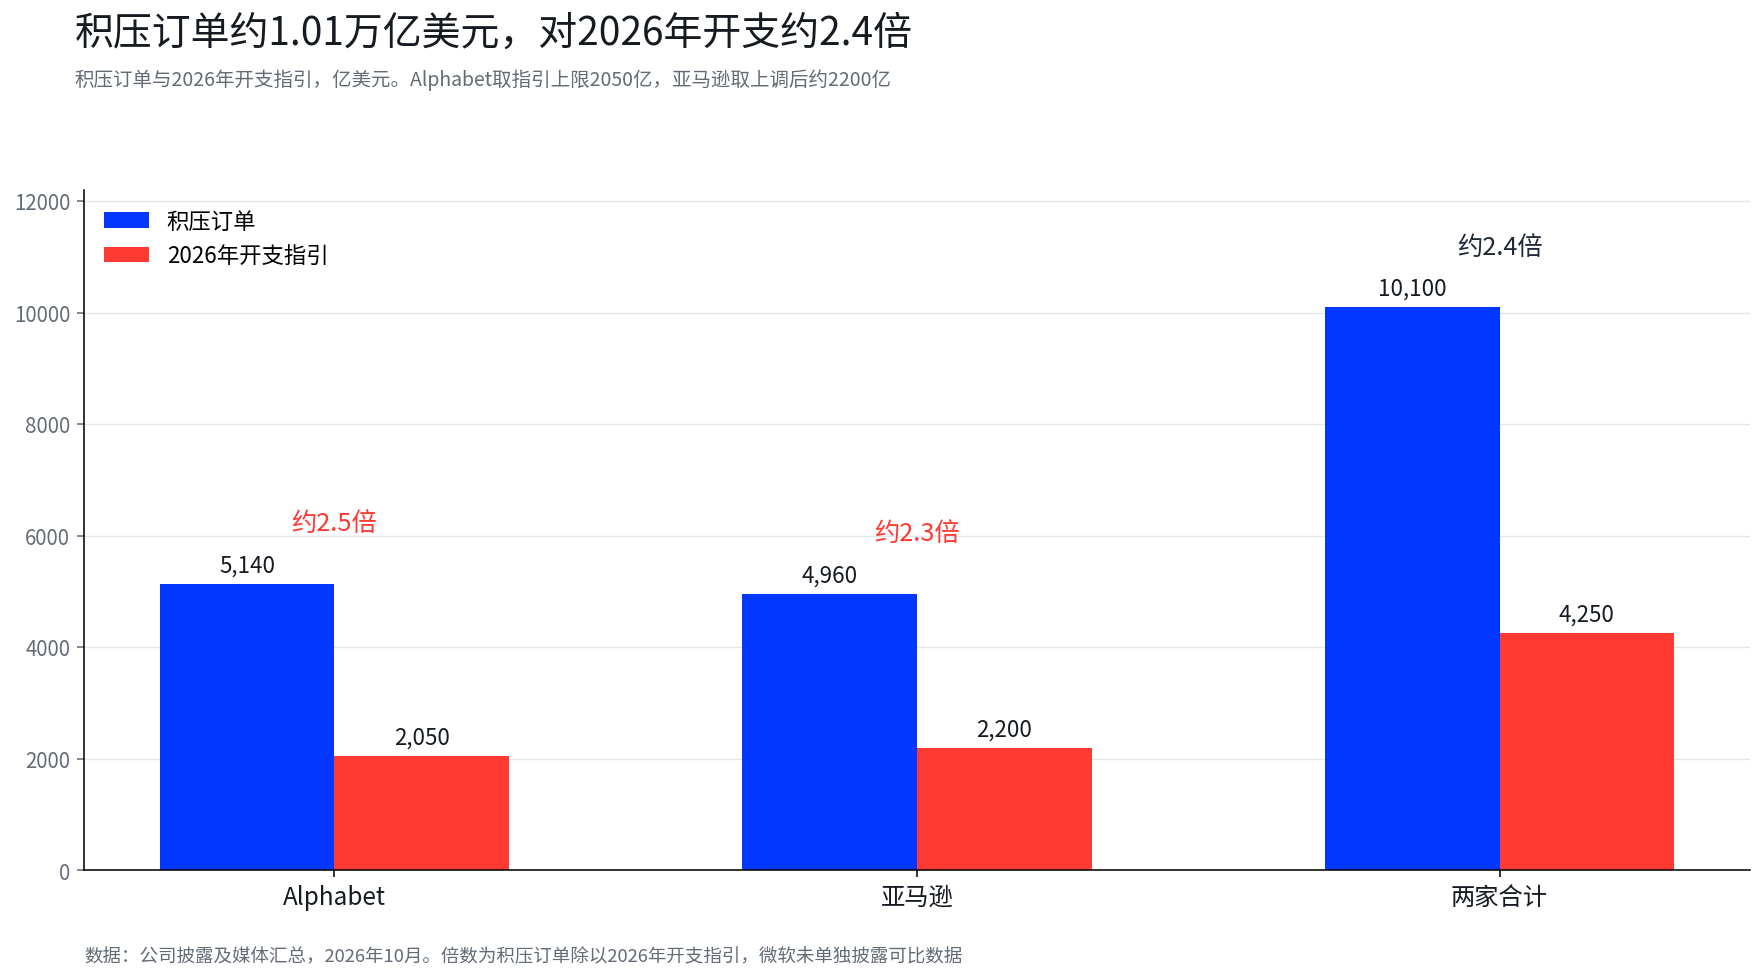
Alphabet 与亚马逊的积压订单合计约 1.01 万亿美元,两家公司 2026 年资本开支指引合计约 4250 亿美元,前者约为后者的 2.4 倍。单看订单规模,未来收入的可见度相当可观,但积压订单不等于已经到账的现金,也不意味着收入可以在短期内均匀确认。
订单能否转化为股东回报,仍要看交付周期、合同执行、业务利润率和后续资本开支。如果订单增长伴随利润率改善,新增投入更容易被市场接受;如果收入增长却无法带动利润率,订单规模本身不足以独立证明投资回报。
微软:Azure 增长要过关,自由现金流承诺也不能落空
微软本次财报的关键,在于云业务增长能否支撑持续扩张,同时兑现管理层对自由现金流的预期。
据媒体转引,高盛预计 Azure 固定汇率增速为 46% 至 47%,高于公司给出的 44% 至 45% 指引;摩根士丹利则把约 47% 视为支撑当前估值的参考水平。这些都属于机构判断,并非公司承诺。
如果 Azure 增速达到或超过机构预期,市场会更有理由相信新增算力正在转化为实际需求。若结果仅处于公司指引区间低端,投资者可能继续追问:资本开支仍在增加,收入增速能否保持,现金流何时恢复更强增长。
投入规模解释了这一问题的重要性。微软 2026 财年资本开支约 1159.5 亿美元,同比增长 80%。据高盛转引的 Visible Alpha 一致预期,2027 财年资本开支约 2210 亿美元,同比增长 52%。公司本季资本开支指引超过 500 亿美元,上年同期约 190 亿美元。
与此同时,微软承诺 2027 财年自由现金流保持为正。承诺能否兑现,最终取决于经营现金流增长、资本开支实际节奏以及相关成本,投入规模本身说明不了结果。据媒体转引,高盛预计微软 2028 财年自由现金流约 143 亿美元,这意味着即使公司继续扩张,现金回报改善仍可能经历波动。
自然年与财年的时间标签也需要分开看。微软 2026 年自然年资本开支指引据报道从约 1900 亿美元调整至约 1750 亿美元。Morningstar 认为,这主要与租赁重分类的会计处理有关,实际建设计划并未相应缩减,因此不能简单理解为公司主动放慢 AI 投资。
微软的相对优势在于,目前仍有正向自由现金流,最近报告期折旧摊销同比增速约 16.8%,低于另外几家。高盛还预计,微软 2027 财年新增上线算力约 5GW,到 2030 年年中总算力可能达到约 40GW。自研芯片 Maia 300 则有望降低推理成本。以上均为机构观点或预测。
本次财报需要把三项信息放在一起判断:Azure 增长是否达到预期、资本开支指引是否继续上修,以及管理层如何解释自由现金流的兑现路径。单独一个亮眼的云业务增速,还不足以回答全部问题。
Alphabet:5140 亿美元积压订单,能否继续转化为更高利润
Alphabet 面临的问题不是需求不足,而是云业务增长与利润改善能否跟上基础设施投入的速度。
据 Visible Alpha 数据,市场对 Alphabet 三季度营收的预期从 4 月的 1214 亿美元上调至约 1279 亿美元,广告业务韧性是其中一项支撑。云业务方面,美银预计三季度收入增长 93%,高于约 89% 的市场共识,主要依据是新增产能投放与 TPU 外销增长。以上均为媒体转引的机构预期。
利润率是另一项重要指标。2026 年第二季度,谷歌云营业利润约 88 亿美元,营业利润率约 35%,上年同期约 21%。这一改善说明云业务增长已经开始转化为经营利润,但能否延续,还要看新增产能投用后的收入和成本结构。
Alphabet 已将 2026 年资本开支指引上调至 1950 亿至 2050 亿美元,并表示 2027 年资本开支将继续增加。二季度资本开支已达 449.2 亿美元,后续投入仍可能维持高位。设备增加会带来新的收入机会,也会逐步增加折旧成本。
Alphabet 当前的现金流情况,更适合从投入时点与后续回报的匹配程度来理解。2025 年全年自由现金流约 732.7 亿美元,滚动四季度约 532.7 亿美元。二季度单季转负,并不意味着滚动四季度现金创造能力已同步转负。
5140 亿美元积压订单为未来收入提供了可见度,但真正决定其财务意义的,是订单确认与交付速度,以及收入最终能留下多少利润。若新增产能推动云收入增长、利润率继续改善,当前现金流压力更容易被解释为建设周期中的阶段性投入。
反过来,如果三季度云业务利润率降至 30% 以下,同时订单增长放缓,那么问题就不再只是资本开支集中发生在某个季度,未来收入和利润可能不足以支撑投入节奏。这个情景值得在财报与电话会上重点核对。
亚马逊:AWS 增长强劲,扩张的财务代价也在上升
亚马逊的挑战,是在保持 AWS 增长的同时,控制扩张对现金流的占用,并说明新增产能何时能够转化为更高利润。
2026 年第二季度,AWS 收入约 422 亿美元,同比增长 37%,为 18 个季度以来最快增速。积压订单约 4960 亿美元。与此同时,公司已将 2026 年现金资本开支计划上调至约 2200 亿美元,管理层将内存等上游成本上升列为影响因素之一。
现金流是亚马逊与微软、Alphabet 之间的重要区别。亚马逊 2025 年全年自由现金流约 77 亿美元,2026 年上半年降至负 269.9 亿美元,上半年资本开支相当于经营现金流的 138%。
这里需要考虑季节性。亚马逊一季度经营现金流通常处于全年低位,四季度则相对较高,因此不能把单季或半年的结果直接外推至全年。不过,上半年资本开支对经营现金流的占用已经明显加大,仍需要管理层给出更清晰的解释。
据媒体转引,瑞银将亚马逊 2027 年资本开支预估从约 2500 亿美元上调至超过 3000 亿美元,并预计 2027 年自由现金流可能接近零或继续为负。同一份报告预计 AWS 2027 年营业利润率约 46%,高于市场共识的 38%,并预测 AWS 当年新增收入约 800 亿美元。瑞银还将目标价从 318 美元上调至 348 美元,维持买入评级。这些都是机构预测,并非公司已确认的经营结果。
这组预测的核心,是更高投入与更高利润率能否同时实现。持续扩张意味着公司预期需求仍然旺盛,但如果新增产能带来的收入和利润不足以覆盖相应成本,现金流转正的时间就可能继续推迟。
因此,本次财报不宜只盯着 AWS 增速是否超过约 35% 的市场共识。资本开支指引、AWS 利润率趋势,以及管理层对 2027 年现金流的解释,需要一起评估。如果开支继续上调而利润率改善没有同步发生,市场就需要重新判断现金流恢复的时间表。
电话会真正需要回答的,是三家公司各自的经营问题
三家公司的验证重点并不相同,财报发布后可以围绕以下指标跟踪。
微软方面,Azure 能否达到或超过 44% 至 45% 的指引区间,是云需求的直接检验。但增速之外,还要看资本开支是否继续上修,以及管理层如何解释 2027 财年自由现金流为正的承诺。收入增长与现金流改善如果不能同时出现,市场对投资回报的判断就需要调整。
Alphabet 方面,5140 亿美元积压订单提供了未来收入的可见度,约 35% 的二季度营业利润率则提供了当前盈利能力的对照点。订单规模与利润率需要配套观察,订单增长能否延续,新增收入能否抵消折旧与成本上升,将决定市场如何理解持续扩张的必要性。
亚马逊方面,AWS 仍在高速增长,但资本开支对现金流的占用已经加大。2027 年资本开支指引、AWS 利润率预期,以及管理层对现金流恢复的判断,是相互关联的变量。若投入继续上升而盈利改善不明显,现金流平衡点就可能进一步后移。
影响也不会止于云厂商本身。算力芯片、存储和电力设备供应商的订单预期,与大型云公司的投资计划直接相关。如果三家公司继续扩充产能,上游需求的可见度可能得到支撑;如果投资节奏放缓,相关供应链也需要重新评估订单和收入预期。
本周财报周的比较重点,不是开支绝对值
本周财报不会直接给出 AI 基础设施投资的最终答案,但会让三家公司的回报路径更清楚。
微软需要证明,Azure 增长、资本开支与自由现金流承诺可以同时成立。Alphabet 需要让云业务利润率跟上收入与基础设施投入的扩张。亚马逊则要说明,AWS 的增长和利润改善如何承接持续上升的投资规模。
三家公司的经营模式不同,不能仅凭某一项指标判断谁最接近回本。Azure 增速、谷歌云利润率、AWS 未来资本开支与利润率指引,分别对应不同的经营约束。它们共同指向一个问题:新增算力创造的收入与利润,能否在折旧、融资和后续扩建成本不断累积之前,形成足够的现金回报。
如果本周披露的数据与指引显示收入增长、利润率改善和投入效率同步向好,市场就有理由继续给予长期增长溢价;如果投入继续扩大,而回报兑现时间不断后移,估值也可能随之调整。
这场财报周真正值得比较的,是谁能更清楚地说明为什么还要继续投入,以及这些投入将通过什么路径转化为经营回报,开支的绝对值反而是次要的。
数据说明与免责声明
文中财务数据中,四家公司经营现金流、资本开支、自由现金流与折旧摊销来自公司财报及数据接口,数据截至 2026 年 10 月。微软采用 FY2026Q4,Alphabet 与亚马逊采用 2026Q2,Meta 采用 2026Q3。
Meta 自由现金流与债务数据,来自道琼斯市场数据及公司财报的媒体转引。财报日程与利率预期,来自各公司公告、美联储日程与彭博调查的媒体转引。高盛、摩根士丹利、美银、瑞银、Visible Alpha、Morningstar 等机构观点,均为媒体转引,仅代表相关机构在特定时间的判断。
估值与市场数据方面,市值及美国十年期国债收益率采用 2026 年 10 月 26 日收盘数据。自由现金流收益率为滚动四季度自由现金流除以市值的估算值,不等同于股票预期总回报。
统计口径方面,各公司对融资租赁、资本开支及自由现金流的披露与计算方式可能存在差异,文中涉及的机构预期、比率和情景分析均不应视为公司已确认的结果。
原文同时提到,BIT 的「Q3 Earnings Season — Refer a Friend」活动正在进行,本周 10 月 26 日至 11 月 1 日的重点股票为 Alphabet(GOOG)。活动参与及奖励受资格要求、司法辖区限制以及活动条款与条件约束。每成功推荐 2 位好友,可解锁一张当周重点股票的 20 美元股票卡或等值 BTC;好友通过推荐链接在 BIT 注册并完成证券账户开立后,每人将获得一张 10 美元 GOOG 股票卡或等值 BTC。原文说明,该活动与上述市场评论相互独立,且不构成对 GOOG 的推荐或背书。
原文免责声明称,本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理。相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略,仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。