
微软交出了新财年第一份成绩单。Azure 增长再次加快,但财报里的另一条曲线停了下来:商业订单余额几乎没有比上一季度增加。
这两件事同时出现并不矛盾。云收入记录的是已经交付的服务,订单余额记录的是客户已经签约、但微软尚未确认的收入。两项指标对应同一门生意的不同阶段。再往前看,还有一笔钱要先花出去,用来购置服务器和扩建数据中心。
据微软财报,截至 9 月底的季度营收为 923 亿美元,同比增长 19%。公司把 Azure、Microsoft 365 云服务等纳入新的「智能体与基础设施」业务分部。新的披露方式也让云业务的收入结构更清晰。
Azure 增长从哪里来
Azure 是微软的云平台,客户可以在上面租用计算和存储资源,也可以使用 AI 服务。微软最新财报显示,Azure 当季收入为 332 亿美元,较上年同期增加约 108 亿美元。按公司按新业务口径重列的数据计算,单是这一项增加的收入,就占微软当季总营收增量的约四分之三。
不过,这并不等于这部分增量全部来自 AI。微软的 Azure 指标包含云和 AI 消耗型服务以及虚拟桌面等产品,公司没有在这份财报中单独列出 AI 收入。增长只能说明客户在 Azure 上花了更多钱,不能直接说明其中有多少用于训练模型或运行 AI 应用。

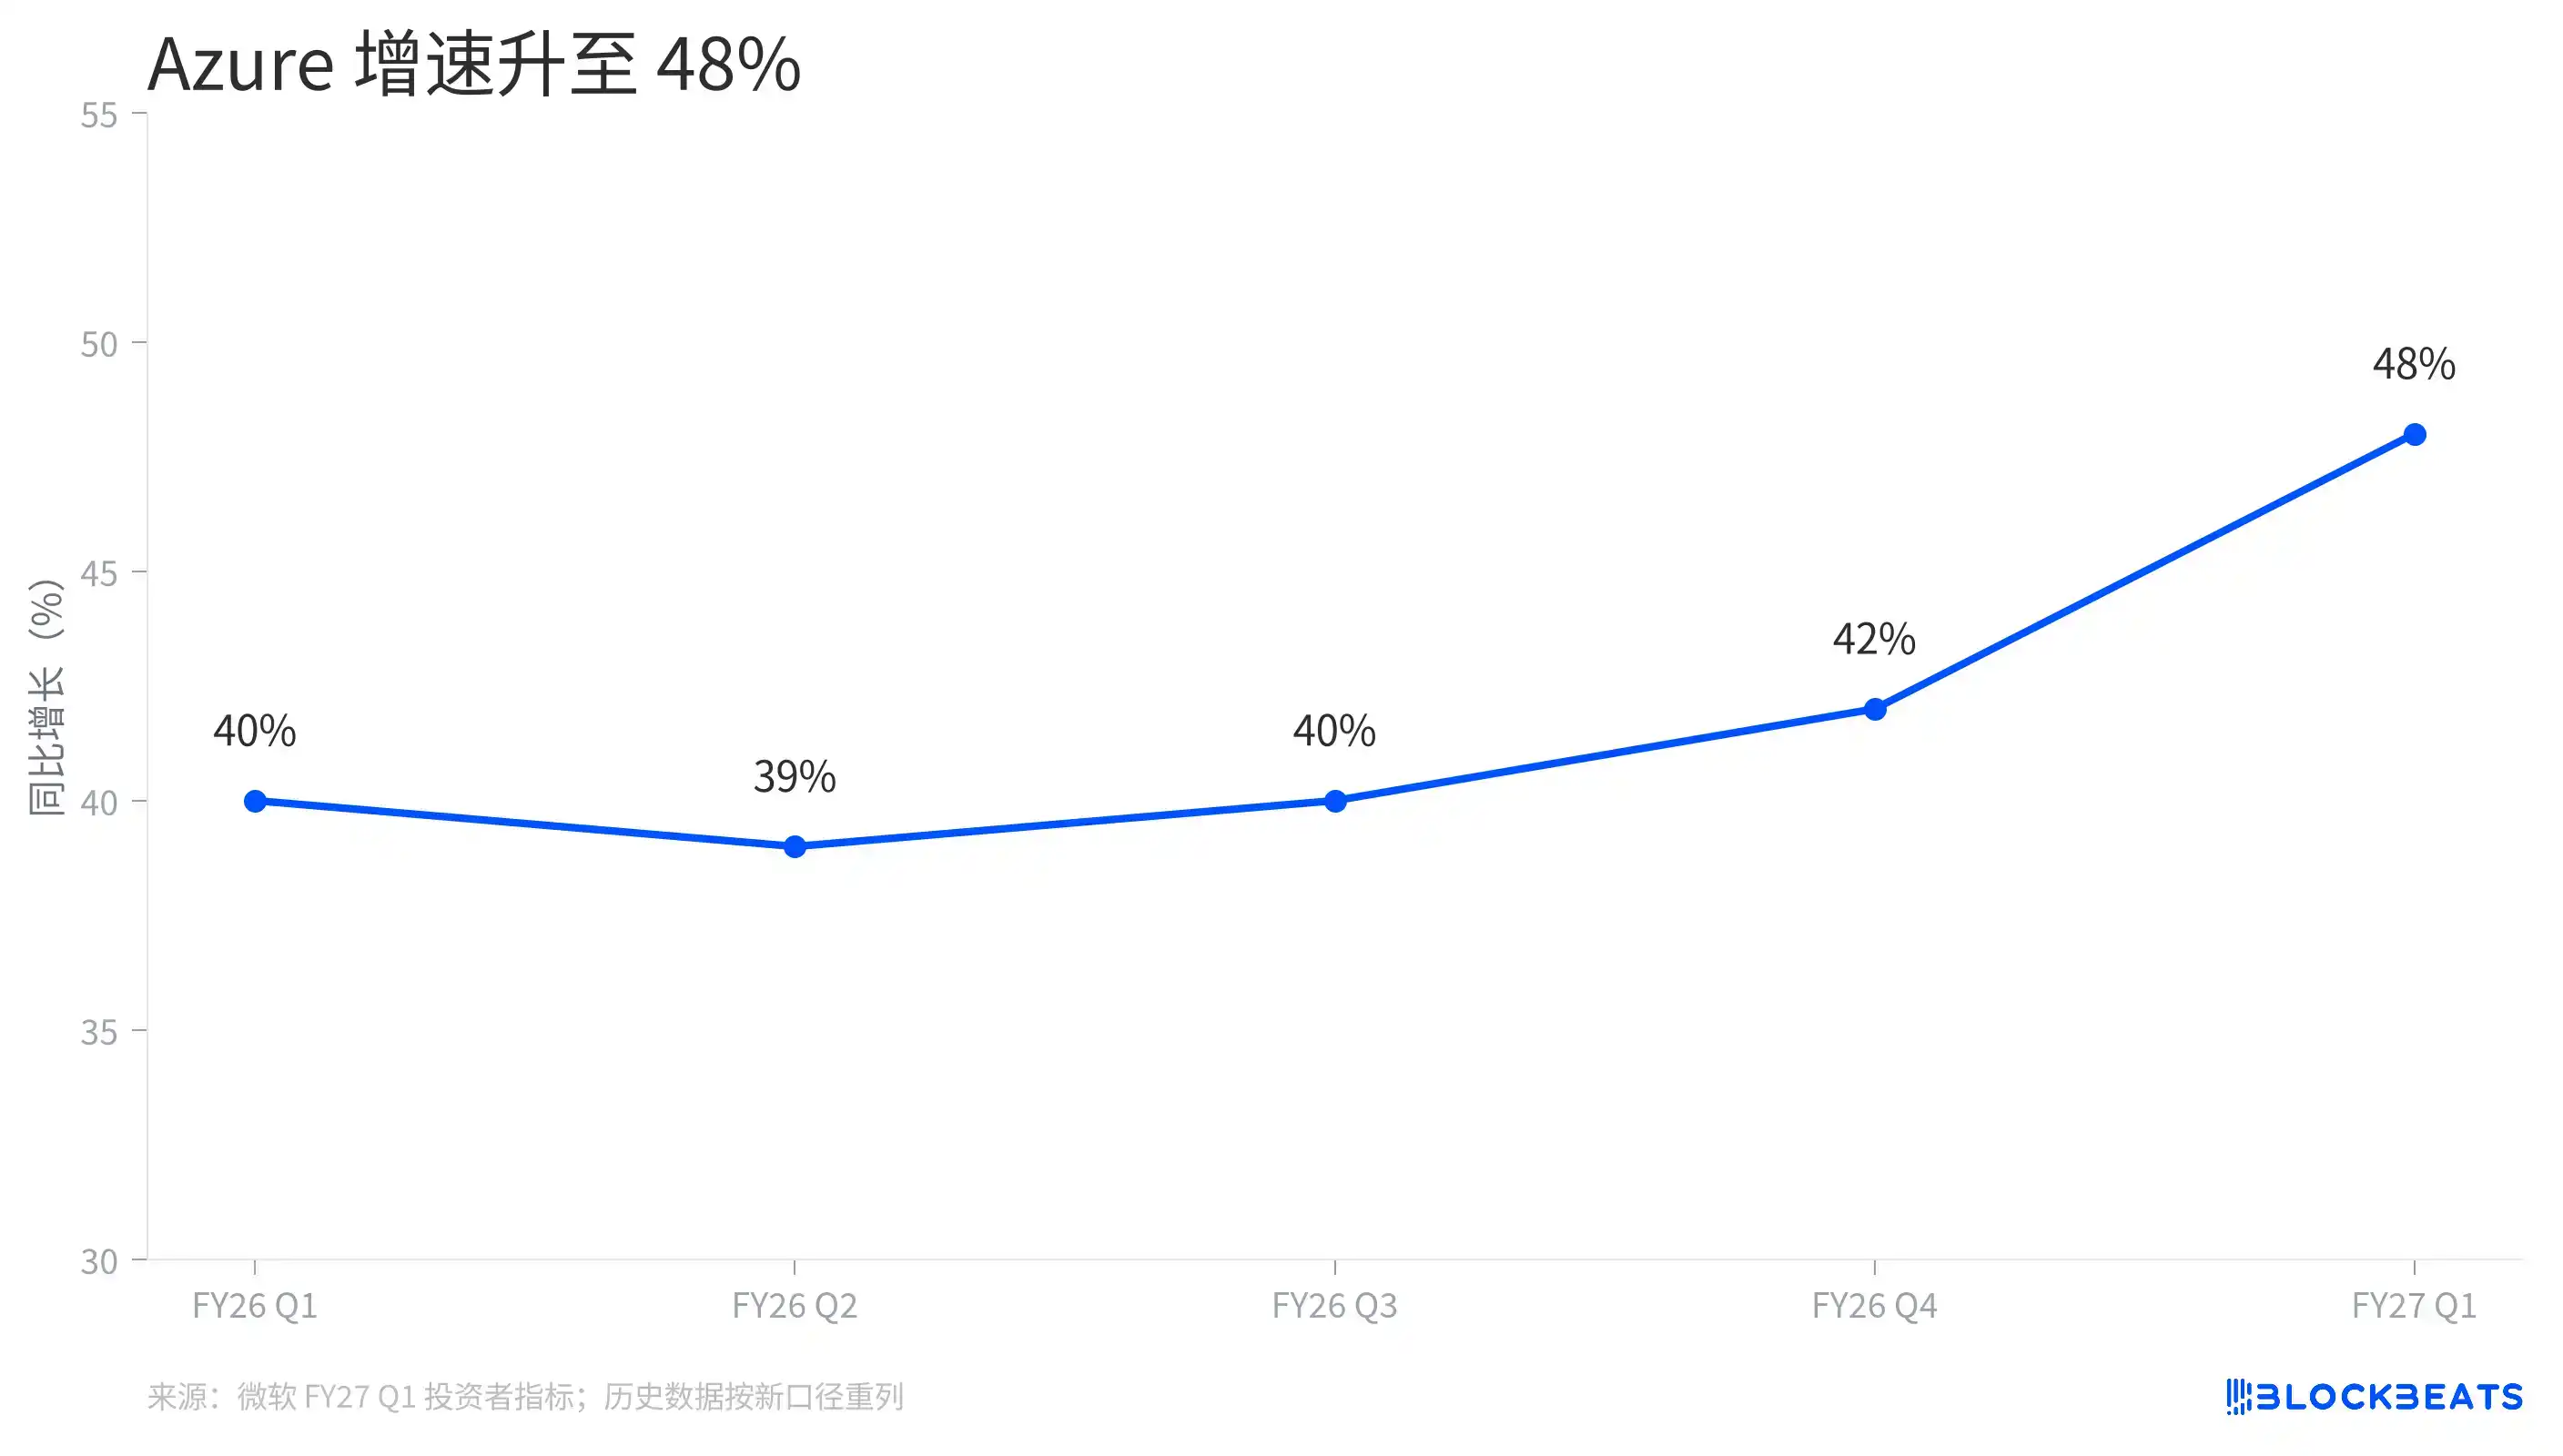
微软也重列了历史增长指标。投资者指标表显示,按新口径计算,Azure 上季度增速为 42%,本季度升至 48%。而上一季度发布时使用的「Azure 及其他云服务」口径增速为 43%。如果要看趋势,需要使用同一套数据,不能把新旧口径直接拼接。
商业订单余额为何没有继续抬升
商业剩余履约义务,简称 RPO,可以理解为已经签下、尚待确认的商业收入。客户签下长期云合同后,合同金额不会在签约当天全部转为收入。微软会随着服务交付确认收入,尚未确认的部分则保留在订单余额中。
这份余额仍比一年前高出 73%,但和上一季度相比几乎持平。同期微软云收入继续增长。两条线并不冲突,因为订单余额会同时受到新合同、原有合同执行以及合同期限等因素影响。余额不再增加,不能直接推出需求已经下降。
订单余额与收入还有一个区别在于时间维度。前者是某个时点上的存量,可能跨越多个季度甚至多年;后者是一整个季度内确认的流量。把订单余额除以当季收入,得到的倍数可以帮助感知规模,但这不是客户合同的平均剩余期限,也不是微软已经收到的现金。
经营现金流有多少投向设备和物业
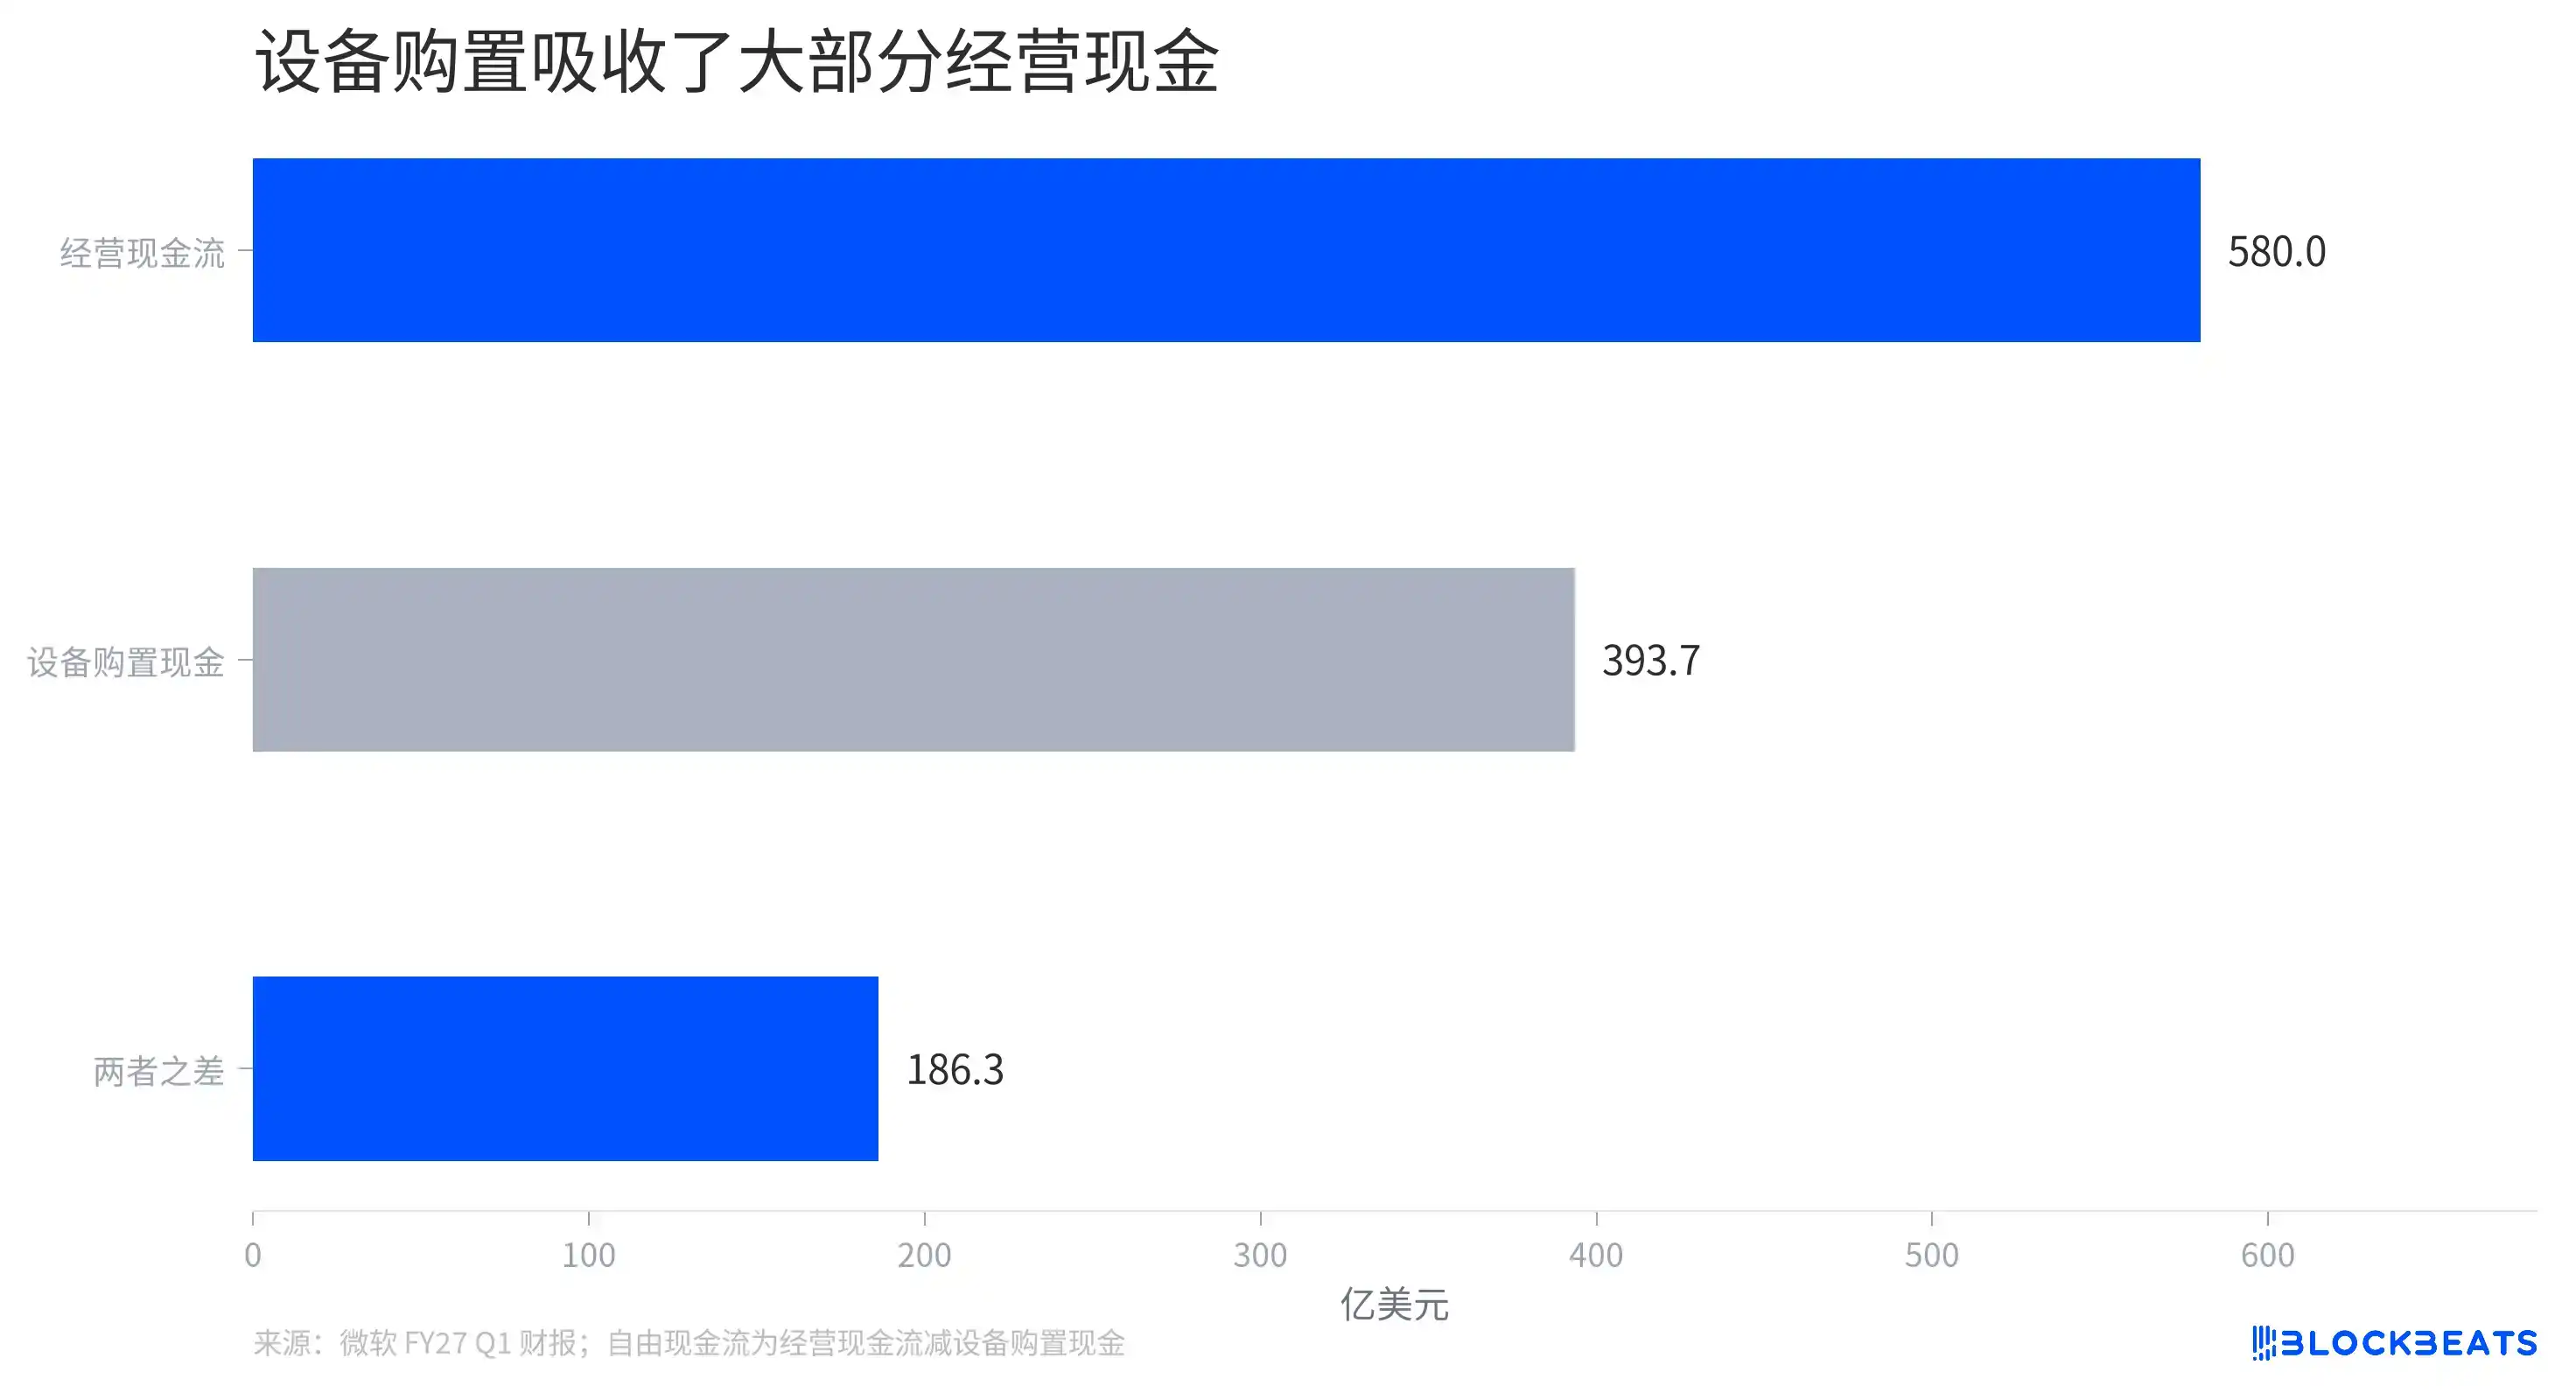
利润表显示的是业务增长,现金流量表展示的是建设速度。根据微软财报,当季经营活动产生的现金为 580 亿美元,设备和物业购置支付的现金为 394 亿美元。两者相减约为 186 亿美元,也与财报电话会记录中管理层披露的自由现金流四舍五入后的数字一致。
换一种更直观的说法,每产生 100 美元经营现金流,约有 68 美元被用于当季设备和物业的现金购置。这个比例覆盖的是微软整体业务,不能直接视为 Azure 或 AI 的单独投资回报率。经营现金流还会受到客户收款、付款时间和税款等营运资金变化影响。
资本支出还有更宽的披露口径。管理层在电话会上提到的资本支出包括融资租赁等项目,不能直接拿来从经营现金流里扣除。现金流量表中的设备购置支出记录的是实际支付的现金,两者衡量建设投入的角度不同,不能混作同一笔支出。
净利润增速为何出现两种口径
微软当季按照美国通用会计准则计算的净利润同比增长 32%,剔除 OpenAI 投资影响后增长 18%。同一家公司、同一个季度,两种口径的增速相差 14 个百分点。
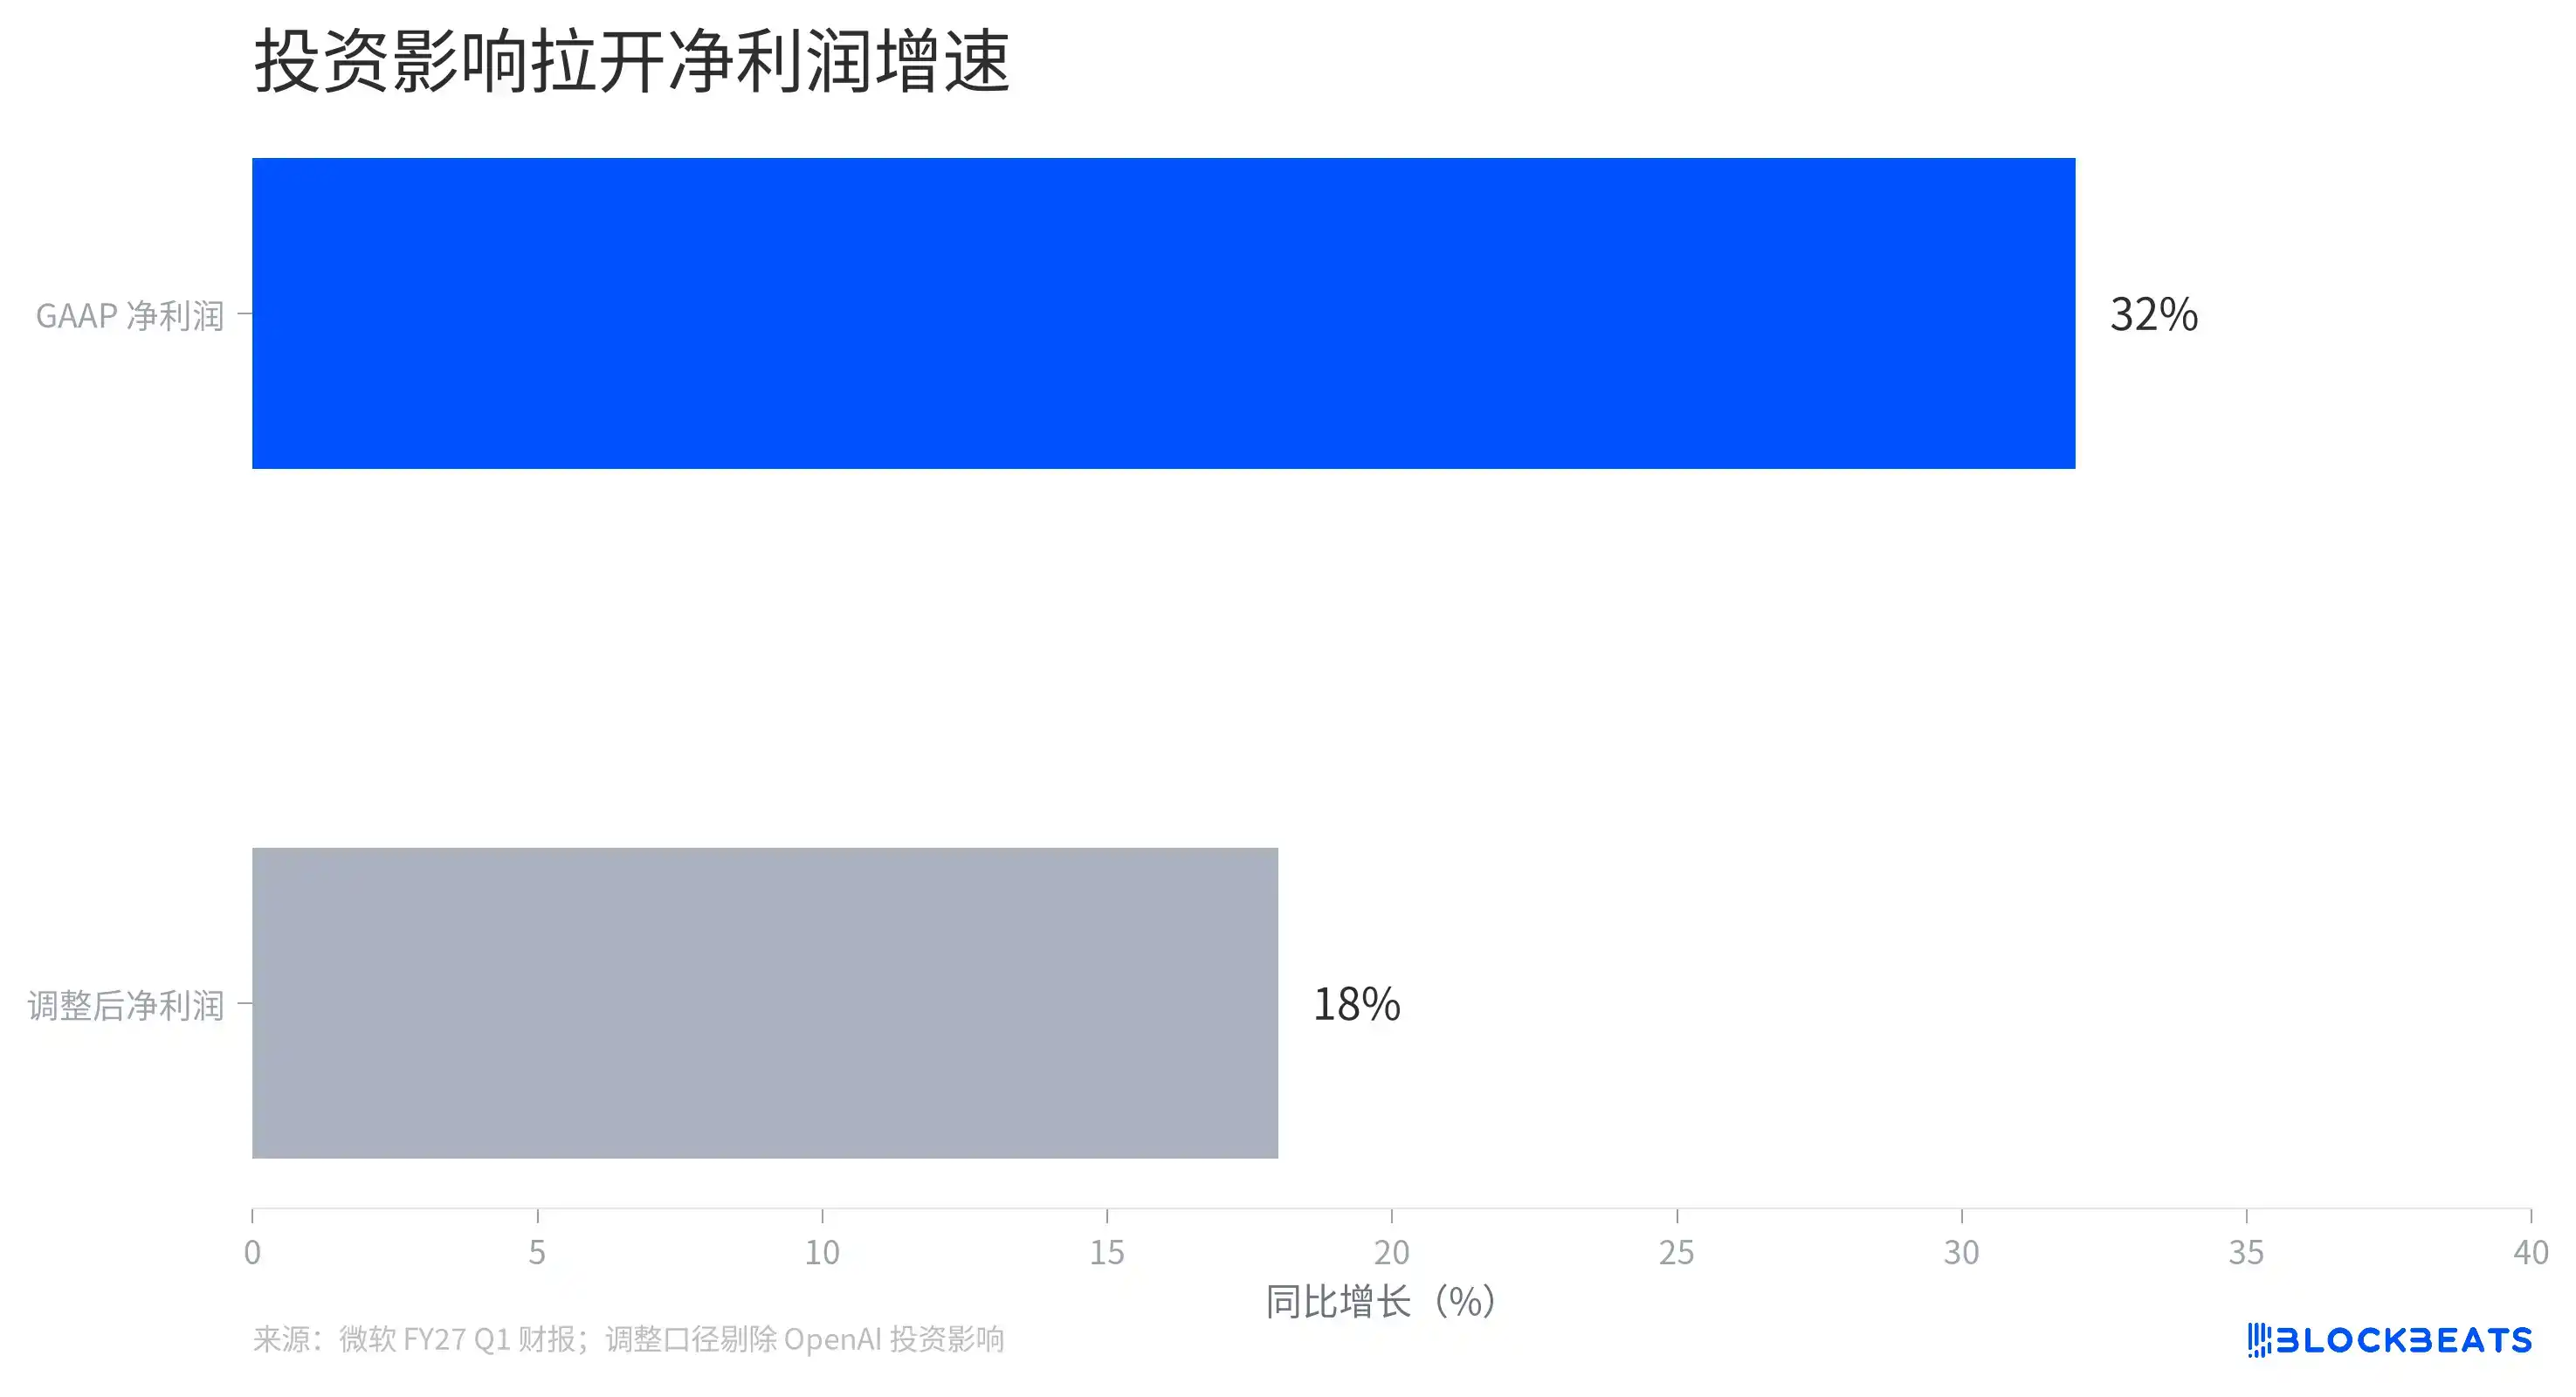
差别主要来自比较基数。微软财报显示,上年同期对 OpenAI 的投资损失压低了当时的净利润,而本季度的投资影响较小。去年基数较低,今年按照美国通用会计准则计算的同比增速就会显得更高。
调整后的数字可以帮助观察剔除这项投资影响后的变化,但它仍是公司定义的非公认会计准则指标,并不是对所有投资或一次性因素的全面调整。经营利润增长和现金流变化,仍需要分别查看。
这份财报把微软云业务拆成了几组不同的时间刻度:合同何时签下,服务何时交付,设备何时付款,投资损益又在哪个季度进入利润表。



