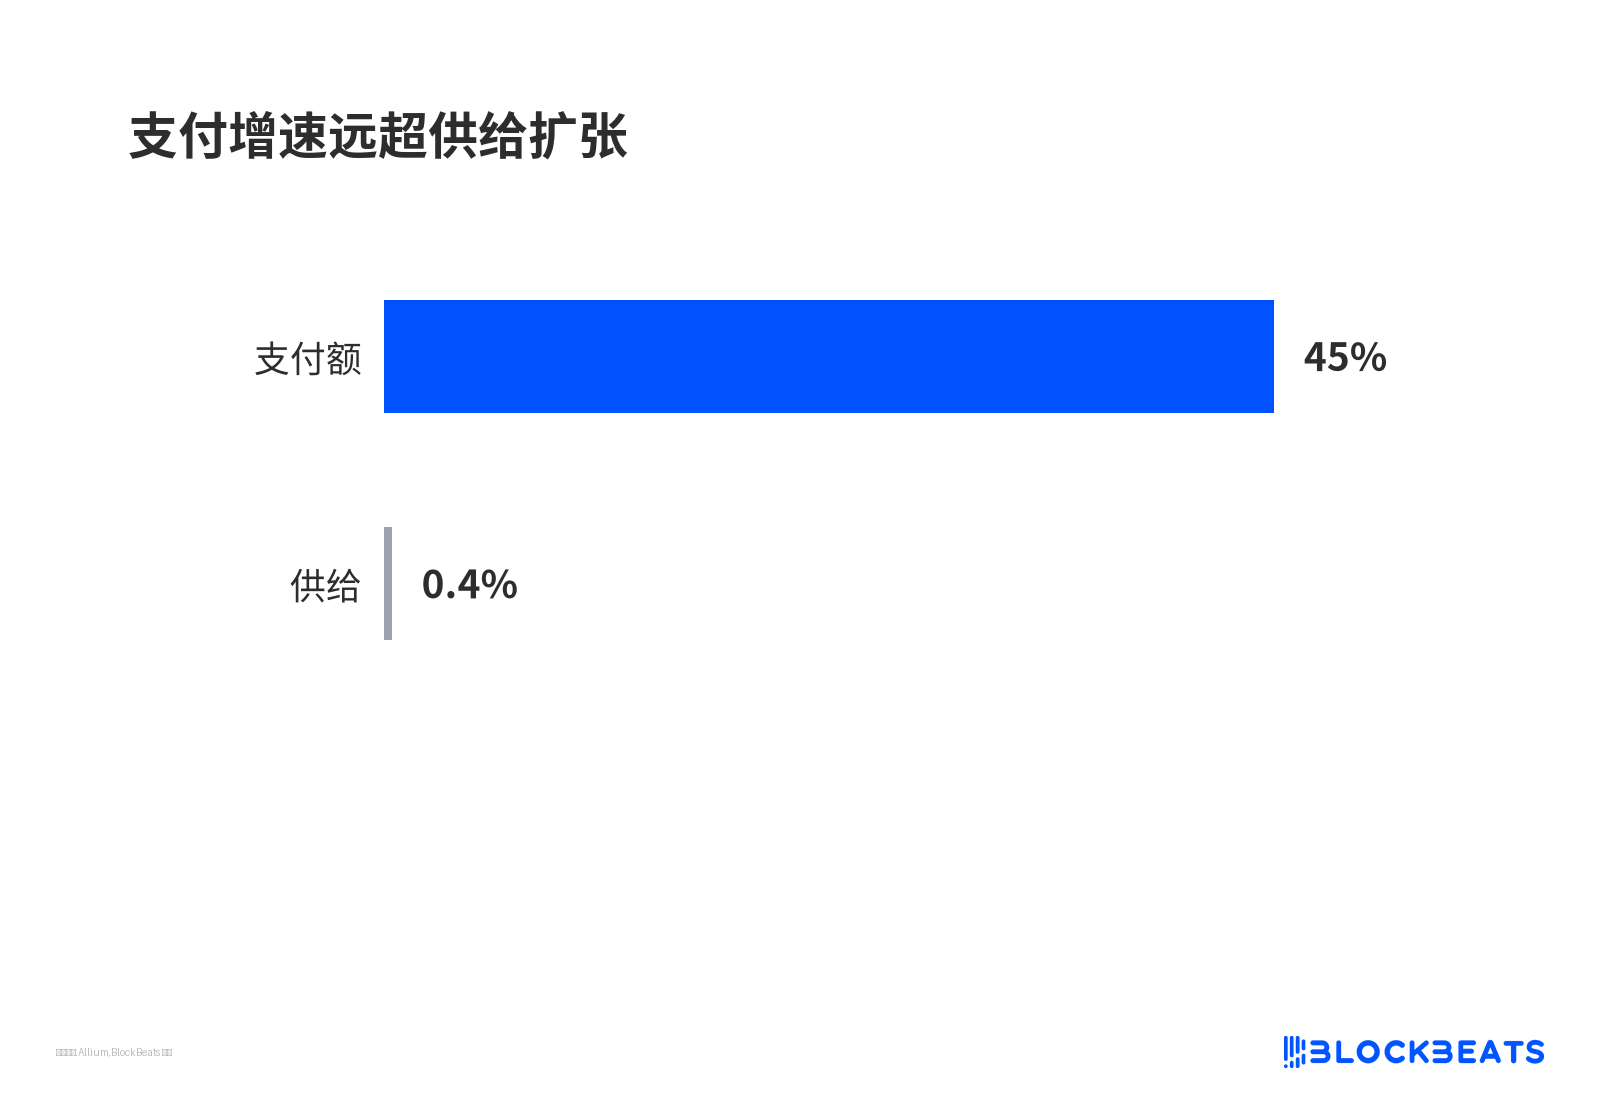
Allium 在 10 月 15 日发布的报告显示,2026 年前九个月稳定币支付额达到 4820 亿美元,同比增长 45%。同期稳定币供给只增长 0.4%,至约 3050 亿美元。支付额持续上升、供给几乎不动,反映出稳定币的使用方式正在变化:更多代币被用于流转,而不只是停留在链上。
同一周内,万事达推出 Stablecoin Security 稳定币风控 API,Visa 通过 Mesh 让钱包余额接入约 1.75 亿商户,Stripe 则把多币种稳定币卡扩展到 65 个以上国家。几家支付网络的动作都在加快,但它们争夺的并不是发币权,而是受理、兑换和风控这一层的收费权。
4820 亿美元支付额里,购物只占很小一部分
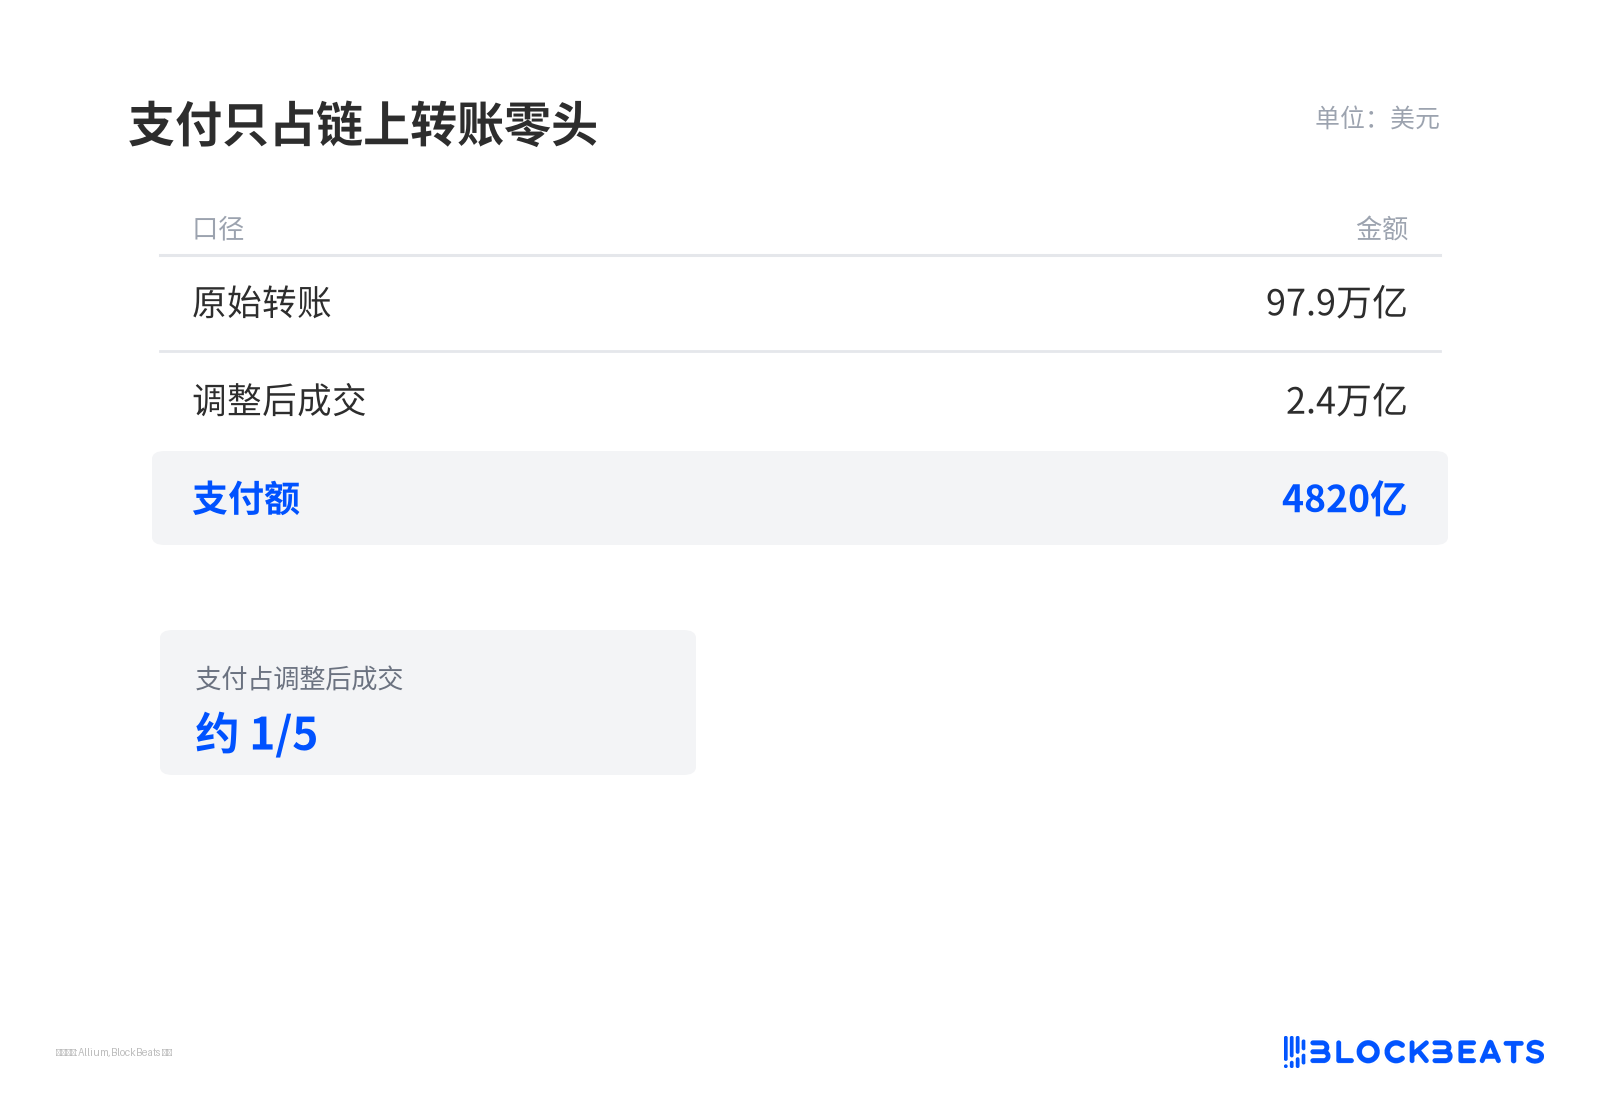
Allium 统计的是支付额,不是 Visa 财报口径下的商户受理额。报告从原始 97.9 万亿美元稳定币转账中,剔除了交易所、DeFi 和基础设施转账,最终留下约 2.4 万亿美元的「调整后成交」,占比仅 2.5%。在这部分交易中,支付类约占五分之一,对应 4820 亿美元。
这意味着,链上绝大多数稳定币转账仍然属于金融体系内部循环,真正落到支付场景的比例并不高。
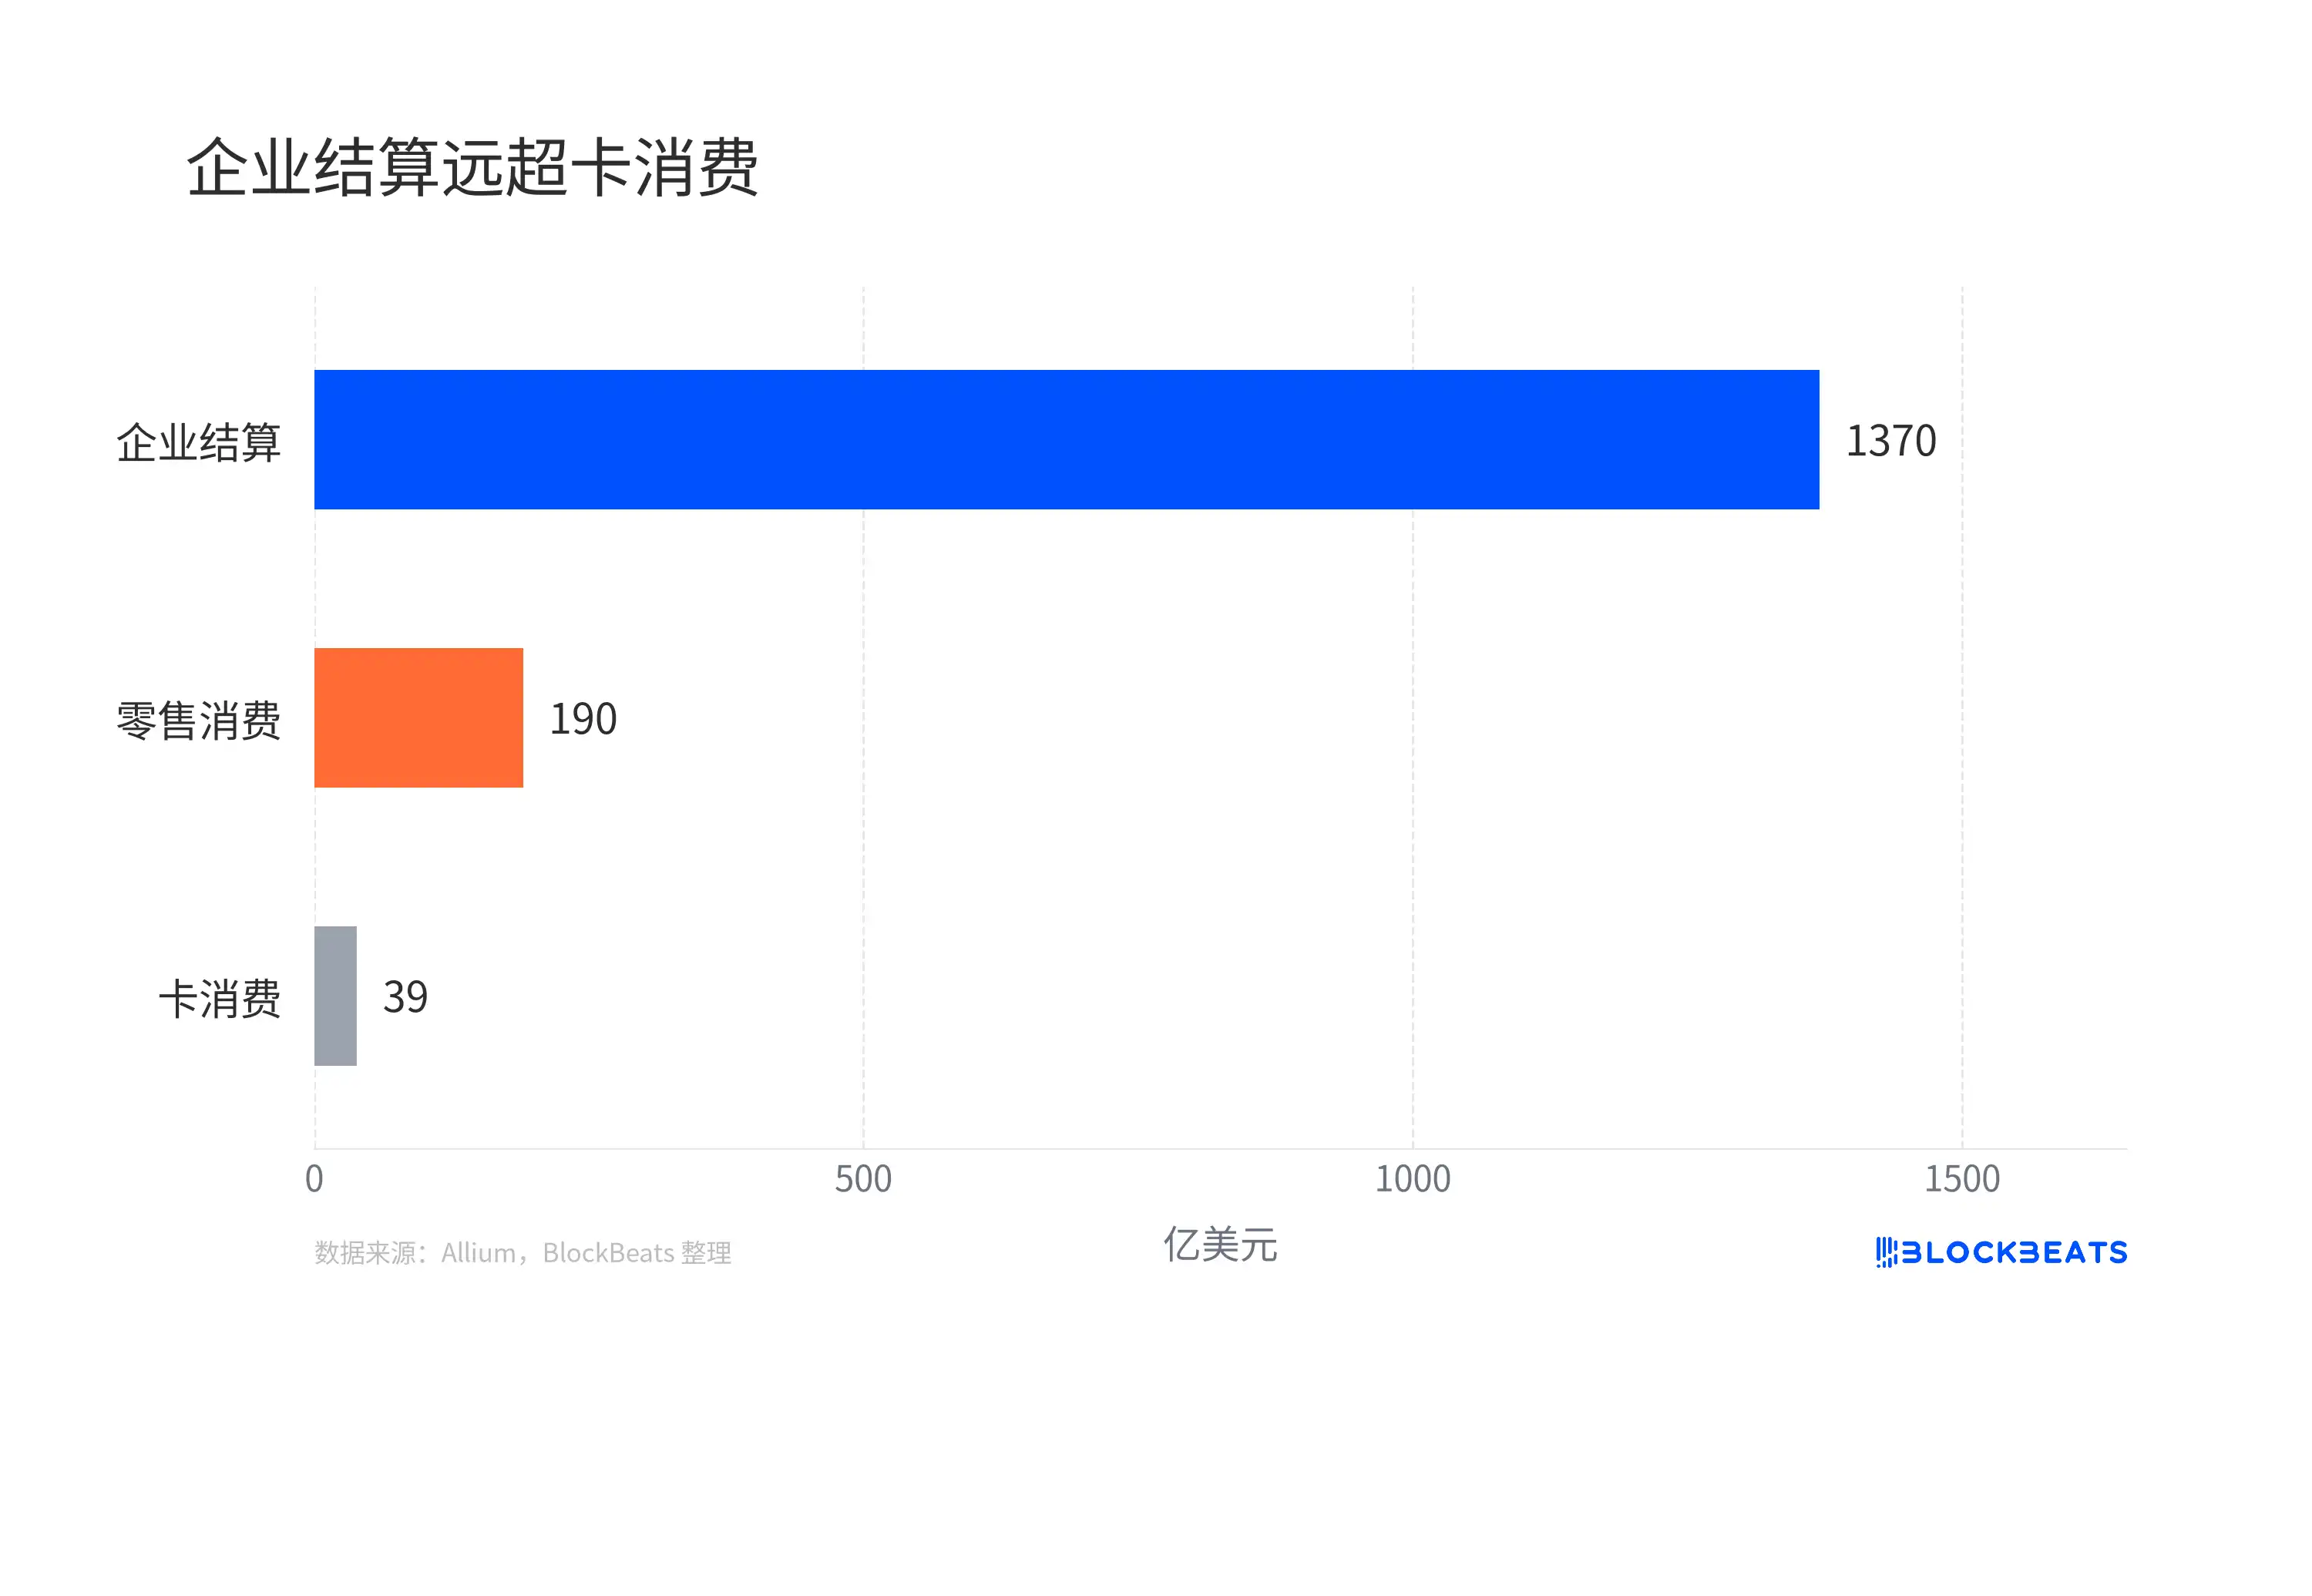
日常消费的占比更小。前九个月稳定币卡消费为 39 亿美元,同比增长约 10 倍,但相较 Visa 单季约 4 万亿美元支付额,只占约 0.03%。
按 Allium 的分类,1 至 8 月企业收款占支付额的 58% 至 64%,企业间结算规模约为 1370 亿至 1530 亿美元,零售消费仅约 190 亿美元。报告所呈现的主战场并不在商场刷卡,而在企业结算。
供给几乎不变,支付增长来自周转提速
在供给基本持平的情况下,支付额仍然增长,核心变量是流通速度。
同样约 3050 亿美元的稳定币,如果转手次数增加,支付总额就会被放大。报告显示,支付笔数增长 71%,达到 10.4 亿笔;单笔平均金额则从 544 美元降至 462 美元。仅 9 月单月,稳定币支付额就达到 720 亿美元,三季度同比增长 51%。
这一轮周转提速主要发生在 USDT 和波场网络。USDT 占支付额的 84.2%,波场贡献约三分之二。对应的使用场景更接近企业、跨境商户和薪资发放方在链上进行更高频的结算,而不是普通消费者的日常买单。
这也意味着,如果企业间结算或跨境活动降温,支付额可能会较快回落。对 Circle 这类发行方来说,在供给没有重新扩张的情况下,支付额增长本身并不会直接转化为发行收入。
Visa、万事达和 Stripe 抢的是收费入口
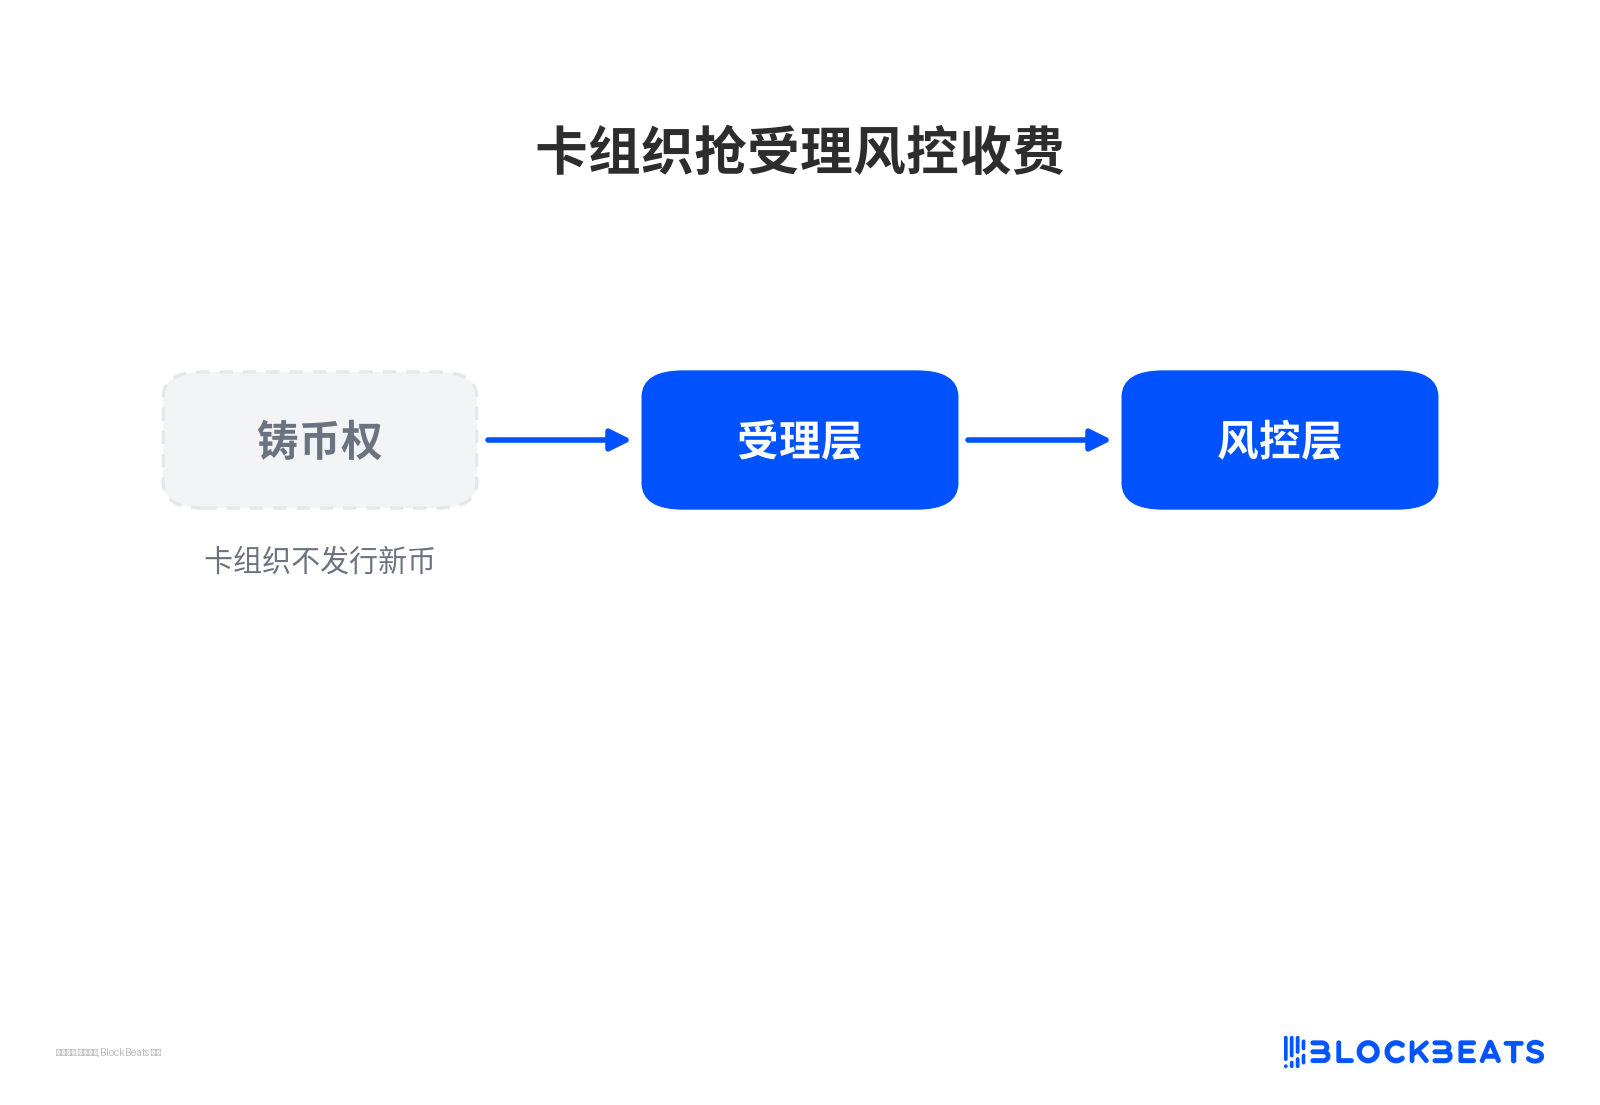
卡组织已经看到稳定币支付的机会,但它们当前瞄准的是受理、兑换与风控收费,而不是发币。
万事达在 10 月 19 日发布 Stablecoin Security。这是一套面向现有稳定币流转的风控情报 API,先在北美落地,全球商用目标定在 2027 年。万事达高管安·约翰逊强调的卖点是风控与合规,而不是推出新的稳定币。
Visa 则押注受理层。Mesh 首席执行官巴姆·阿齐兹将问题概括为「最后一公里」:用户的钱包里已经有稳定币,缺少的是直接消费的出口。按照双方合作方案,参与钱包可以把稳定币余额转换成 Visa 凭证,在约 1.75 亿商户处消费,而商户收到的仍是本地法币。
不过,相关上线日期和钱包名单尚未披露。Stripe 与 Plasma 推出的多币种稳定币卡,逻辑也相似,都是把链上余额重新接回现有受理网络,并在兑换、风控和结算环节收费。三家的共同点是都不触碰铸币权,只做连接和收费。
汇款公司发币,现阶段更像防守布局
西联和速汇金也在尝试把稳定币纳入自己的体系。
西联的 USDPT 由 Anchorage 发行,基于 Solana,已于 5 月上线,到 10 月链上流通量约为 1750 万美元。速汇金的 MGUSD 基于 Stellar,10 月新版全球应用把汇款、现金取款和稳定币整合到一起。两家公司都希望把客户余额留在自家钱包和卡体系内,减少对代理行和传统汇款通道的依赖。
但从规模看,这些尝试仍然很小。USDPT 相对约 3050 亿美元的稳定币总供给只是零头,速汇金也尚未披露可比的链上规模。西联五年股价跌约 70%,9 月 App 活跃用户同比下滑,现有经营压力并没有因为发币而消失。现阶段更准确的表述是战略占位,而不是已经依靠自有稳定币守住市场。
链上结算提速已出现,替代刷卡仍缺证据
现有数据支持的结论是,稳定币存量的周转速度正在上升,新增支付主要集中在链上企业结算、跨境转账和薪资发放,卡消费仍然只是很小的一部分。本周 Visa、万事达和 Stripe 的产品动作,争夺的是受理、兑换与风控收费权,而且发布时间晚于 Allium 的统计区间,本身无法解释 45% 的支付增长。
报告也存在口径上的不确定性。Allium 的支付标签基于规则推断,并不是商户小票,误分风险会影响 4820 亿美元这一数字的成色。与此同时,本周相关产品的实际成交、钱包采用率,以及 MGUSD 的具体规模都还没有披露。美国《GENIUS Act》作为稳定币联邦法案,其联邦规则仍在收尾,合规轨道正在形成,但生效节点尚未完全落定。
如果四季度稳定币卡消费仍停留在几十亿美元,USDPT 和 MGUSD 也没有形成更大规模,而 Allium 统计的支付额继续主要由 USDT 和波场上的企业间结算周转推高,那么这轮增长仍应被视为链上结算提速,而不是稳定币已经替代日常刷卡。只有钱包原生支付和卡消费开始明显放量,收费权才可能从受理层继续向新的入口迁移。