
英特尔公布2026年第三季度财报,当季营收165.1亿美元,同比增长21%,连续第八个季度超出业绩指引。按GAAP口径计算,净利润为33.2亿美元,同比下降18%;按non-GAAP口径计算,净利润为28亿美元,同比增长169%。

利润端也同步改善。英特尔第三季度GAAP营业利润为25.2亿美元,营业利润率15.3%;non-GAAP营业利润为32亿美元,营业利润率19.6%。
英特尔CEO陈立武在财报表态中说,本季度公司执行力改善,供应扩张和制程技术均有进展,当前首要任务是释放产能,以满足至强服务器处理器需求。按照他的说法,Intel 18A良率已实现两位数改善,18AP将按计划在年底推出。
他还提到,数据中心与AI业务的强劲表现推动公司业绩超出预期,并带来该板块15年来最强劲的营收增长。
毛利率提升,但第四季度指引转弱
第三季度,英特尔GAAP毛利率为43.0%,同比提升4.8个百分点;non-GAAP毛利率为44.1%,同比提升4.1个百分点。
不过,CFO David Zinsner表示,第四季度non-GAAP毛利率预计将回落至38.0%,主要受三项因素影响:以色列Fab 28工厂停产、PC客户端库存调整,以及代工业务持续投入。
David Zinsner还称,2026年第三季度是PC行业近年表现偏弱的季度,库存去化至少会持续到2027年第一季度。英特尔预计,2026年PC整体出货规模下滑约12%,2027年还会继续回落约10%。在内存供应和价格恢复常态前,市场难以出现持续复苏。
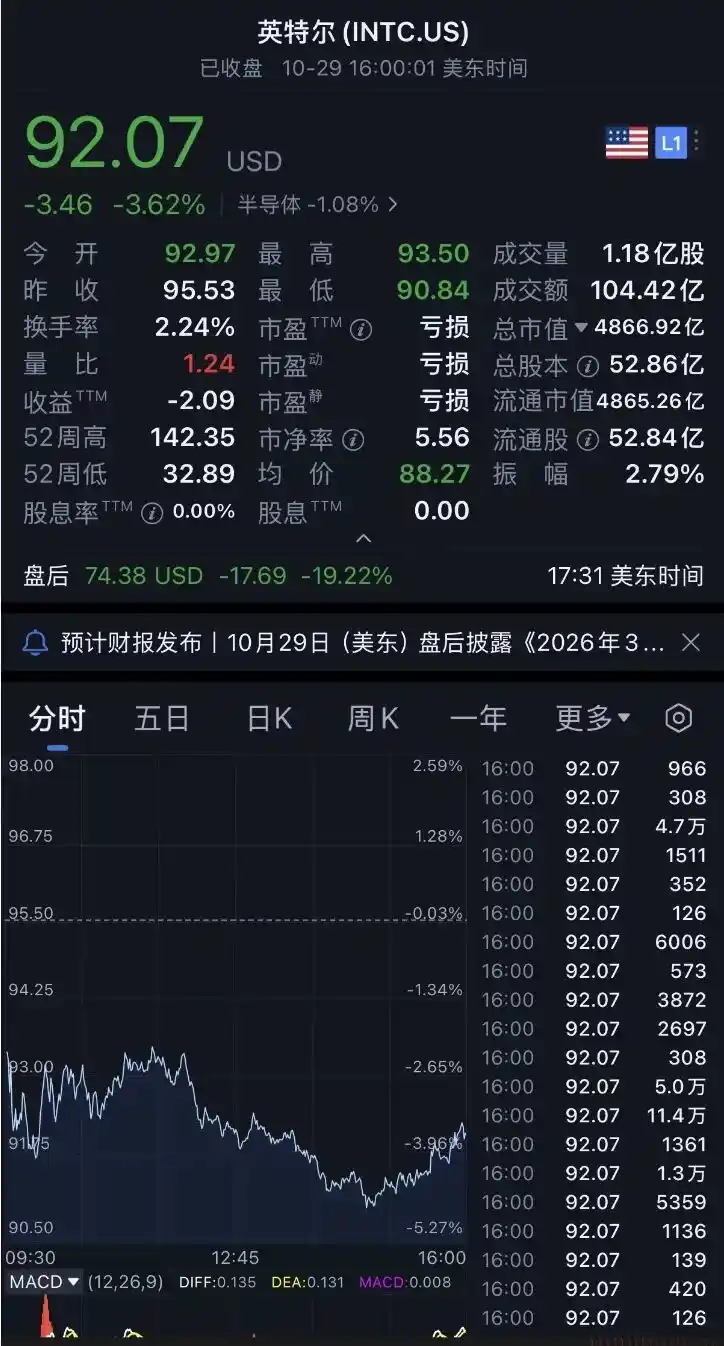
陈立武则表示,2027年将是英特尔的「投入之年」,资本开支会大幅增长,全年无法实现正自由现金流。
截至美东时间10月29日盘后17:31,英特尔股价下跌19.22%至74.38美元/股。按这一盘后价格计算,公司盘后总市值约3932.28亿美元,较收盘时的4866.92亿美元减少约934.64亿美元。
数据中心与AI业务增长78%,PC业务受内存短缺拖累
英特尔当前核心业务包括客户端计算与物理AI业务、数据中心与AI业务,以及英特尔代工板块。
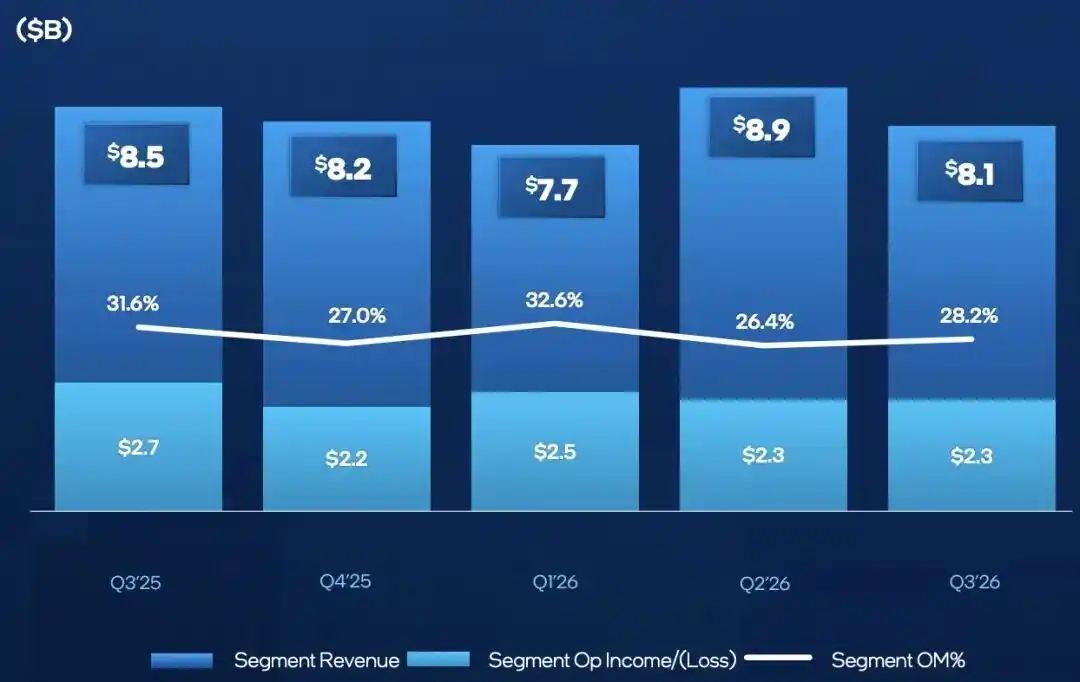
其中,客户端计算与物理AI业务第三季度收入81.0亿美元,环比下降9%,同比下降5%,营业利润率28.2%。该板块覆盖PC处理器、边缘与AI PC芯片。
数据中心与AI业务收入73.2亿美元,同比增长78%,营业利润率41.5%。这一板块覆盖至强服务器CPU、面向AI的服务器与GPU产品。
David Zinsner解释称,数据中心与AI业务的强劲需求主要来自超大规模云厂商、企业客户和新兴云厂商,专用芯片收入同比增长超过一倍。相比之下,客户端计算与物理AI业务收入下滑,主要因为全行业内存短缺压制了PC市场规模。
不过,英特尔也提到,AI PC需求同比增长,基于18A制程的Wildcat Lake芯片需求强劲,出货量环比增长70%,目前已经全部售罄。
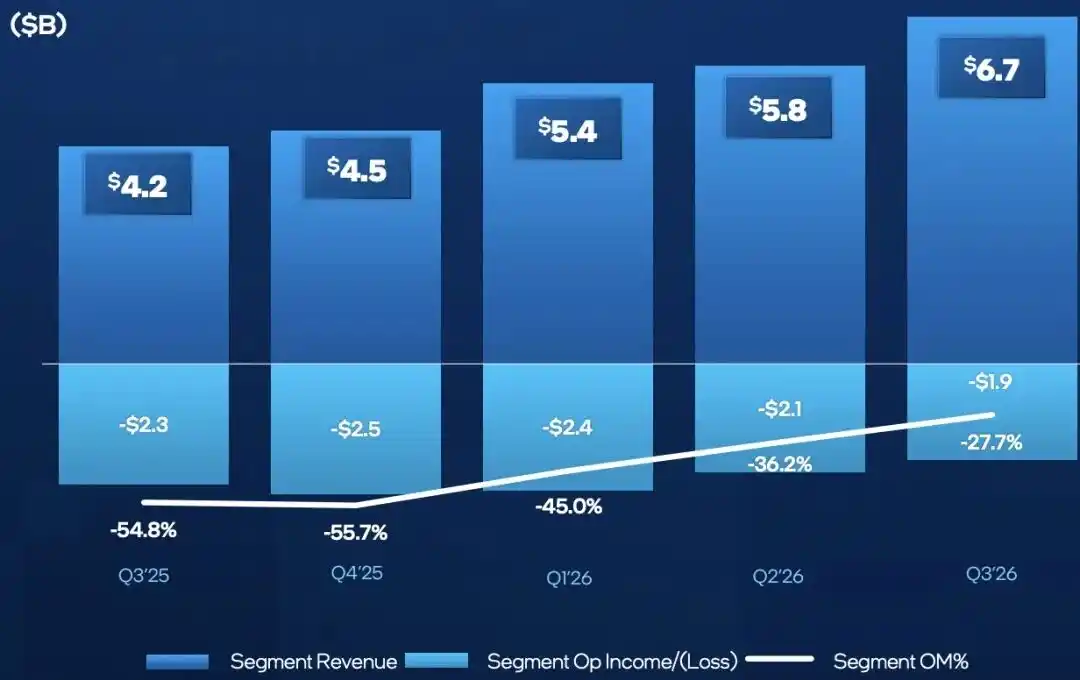
代工业务方面,英特尔代工板块第三季度收入67.0亿美元,同比增长58%,营业亏损18.5亿美元,亏损率由上年同期的-54.8%收窄至-27.7%。公司称,良率和生产周期改善正在降低晶圆成本。
现金流方面,按GAAP口径,英特尔第三季度经营活动产生现金流51亿美元,较上年同期的25.46亿美元增长约100%,主要受数据中心与AI业务收入高增长和营运效率提升带动。经合作伙伴出资等项目调整后,公司自由现金流为16亿美元,同比增长约83%。
截至第三季度末,英特尔现金及现金等价物与短期投资合计约540亿美元。与此同时,公司完成230亿美元公开发行股权融资,引入新的主权基金和长期成长型投资者,账上另有150亿美元扩展循环信贷额度。
对于第四季度,英特尔预计营收在150亿至160亿美元之间,non-GAAP毛利率为38.0%,每股收益为0.25美元。全年资本开支维持在200亿美元。
公司还提到,长期来看,服务器CPU市场规模有望在五年内从400亿美元扩大到2000亿美元以上。
以色列Fab 28停产将影响第四季度,服务器供给紧张延续
围绕第四季度指引和2027年规划,英特尔将Q4毛利率回落至38%、2027年自由现金流为负,归因于以色列Fab 28工厂停产、EMIB先进有机基板供应紧张,以及PC客户端库存调整。

公司表示,将通过产能调配、新产品爬坡和下半年新产能释放来对冲这些影响,同时把资本开支重点投向先进制程设备和代工外部客户拓展。
David Zinsner在电话会议上披露,以色列Fab 28工厂长期停产将给第四季度带来约3亿美元营收损失,2027年第一季度的营收冲击规模预计与此相近。
在产能调配上,陈立武表示,英特尔将把部分客户端产品的晶圆产能调配至服务器芯片生产线,以缓解数据中心供应紧张。美国俄勒冈工厂的Intel 3制程产能将在2027年下半年投产。
对于服务器业务明年的份额表现,陈立武称,主要取决于产能供给,英特尔的产品路线图相较竞品具备竞争力。
他还说,当前AI服务器CPU需求强劲,2026年至2027年行业服务器CPU出货量增速都超过30%,供应紧张将持续至2027年至2028年。很多客户有意签订长期协议锁定产能,但公司目前还无法完全满足现有需求。英特尔预计,2027年上半年供应仍然紧张,下半年随着新产能释放会有所缓解,全年数据中心与AI业务增长势头延续。
Nova Lake补高端PC产品线,代工与先进封装继续推进
产品方面,陈立武表示,Nova Lake将补齐英特尔高端台式机产品线缺口。当前PC市场呈现分化,高端AI PC Panther Lake在整体市场下行环境下仍保持需求韧性,主打性价比的Wildcat Lake则实现明显增长。英特尔希望借助Nova Lake优化产品结构,推动PC业务市场份额提升。
代工业务方面,陈立武称,多家外部客户正在评估Intel 18AP和14A制程,预计未来两个季度将公布多项合作消息。Intel 14A已于10月向核心客户发布0.9版PDK,2027年第一季度将发布1.0版。
在先进封装领域,英特尔表示,面向内部产品的EMIB与EMIB-T技术已经获得大量外部客户关注。公司还与蓝思科技在TGV玻璃通孔先进封装领域达成合作,并与ASML合作加速High-NA EUV量产准备,与泛林、应用材料合作扩产和联合研发。
关于2027年的资本开支结构,David Zinsner表示,本季度设备支出已经明显提升,下一季度增幅会更大,新增资本开支大部分将投向设备采购,目前只有美国俄亥俄州工厂仍处于大规模建设阶段。
他同时重申,2027年是重投入年份,全年无法实现正自由现金流,这也是8月股权融资的核心原因。长期来看,这些先进制程节点预计最低可实现20%的投资回报率。
服务器业务成为主要增长引擎
按照原文分析,当前AI工作负载正从训练转向推理和Agentic AI,云厂商资本开支持续扩张,数据中心对CPU调度、内存和网络协同的需求也在上升,服务器CPU正成为AI基础设施中GPU之外的另一项关键需求。
文中提到,英特尔这一轮增长的核心是x86服务器CPU。随着AI推理和Agentic AI工作负载放量,相关需求直接转化为x86服务器CPU订单。加上定制芯片订单增长,服务器业务已经接替PC业务,成为公司新的增长引擎。
本文来自微信公众号「芯东西」,作者为崔嫄伟,编辑为陈骏达。



