
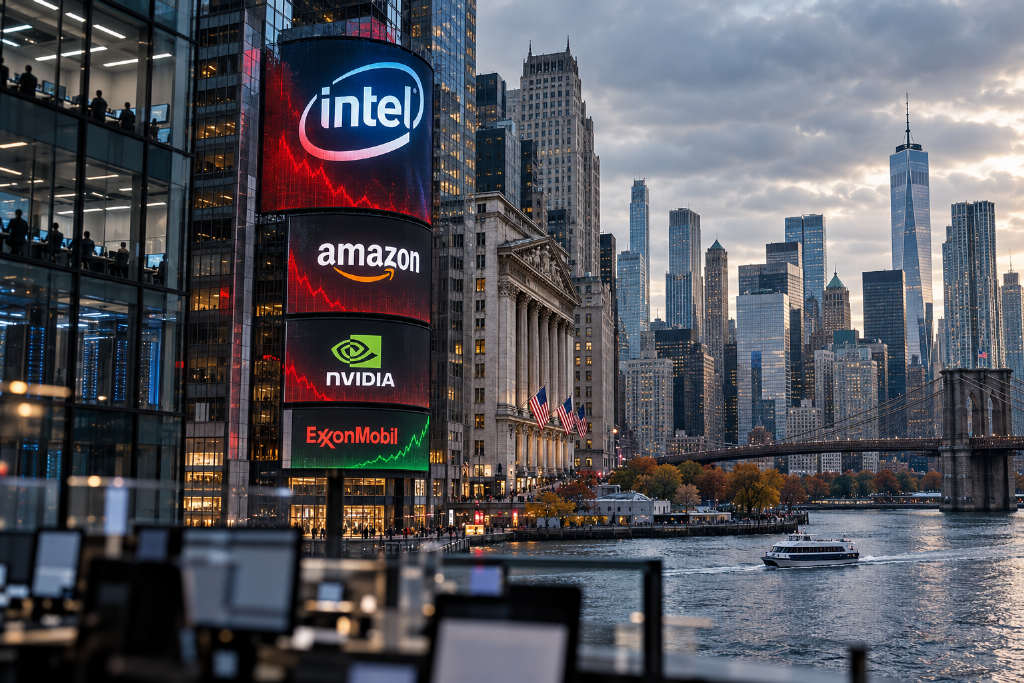
美股 10 月 30 日开盘后,科技股卖压延续。道琼工业指数跌约 0.2%,标普 500 跌约 1.1%,纳斯达克跌约 2.2%。CNBC指出,亚马逊与英特尔财报发布后,市场对大型科技公司 AI 支出能否回本的疑虑升高,科技权重股承压。
开盘后科技股普遍走弱
个股方面,英特尔(INTC)跌约 25.7%,亚马逊(AMZN)跌约 5.3%,英伟达(NVDA)跌约 2.5%;云计算初创公司 Nebius(NBIS)也跌约 7.3%。金银板块同步走弱,部分石油股则相对偏强,埃克森美孚(XOM)涨约 1.5%。
纳斯达克继续领跌,科技股延续本周卖压。报道提到,这轮压力并非单日突发。同一周内,Alphabet已因自由现金流扩大转负而出现大幅回调,微软则相对守住正现金流,市场开始区分哪些公司还能在加大 AI 投入的同时维持现金流表现。
纳斯达克期货盘前已跌约 2%,开盘后现货指数大致延续这一走势。由于指数权重集中在半导体与云计算巨头,任何一家公司的财测不及预期,都会被放大解读为整条 AI 基建链的定价修正。
与新云和 AI 基础设施相关的标的也同步承压,Nebius跌约 7.3%,显示资金不只在减持传统“七巨头”,高增长叙事相关个股也在降温。
英特尔与亚马逊财报成为焦点
英特尔大跌的主要原因,是其第四季度营收指引约为 150 亿至 160 亿美元,低于市场原先约 171 亿美元的预期。其财务长还警告,PC 需求放缓至少会持续到 2027 年上半年。PC 市场疲弱叠加产能与扩产支出,使自由现金流承压的问题更加明显。
亚马逊则维持高资本支出路径,并连续第二个季度录得负自由现金流,第四季度展望也低于预期。报道指出,云业务与零售业务基本面仍在,但投资人这次更关注的是,在大规模投入之后,现金流何时能够转正。
英伟达跌约 2.5%,跌幅小于英特尔与亚马逊,但仍受到整轮科技股抛售拖累。市场关注点已经从“AI 算力缺货”转向“谁在烧钱、会烧多久、是否有现金流缓冲”。
资金转向部分能源股
与科技股估值承压形成对比的是,部分石油股表现较强,埃克森美孚开盘涨约 1.5%。金银板块则明显走弱,显示避险与商品资金也在重新调整仓位,并非单纯的风险偏好全面关闭。
报道还提到,更高的融资成本与信用风险,是这轮卖压背后的另一条线索。AI 数据中心与芯片产能扩张高度依赖资本市场与债券融资;当自由现金流转负与财测下修同时出现时,市场对杠杆水平与再融资条件会变得更敏感。
市场重新定价 AI 高支出周期
这次开盘下跌并不只是单一财报失误引发的波动,而是市场把“AI 基建还能烧多久”这一问题直接反映到指数与个股定价中。英特尔因 PC 市场疲弱与财测下修承压,亚马逊则因连续负自由现金流引发市场对云计算巨头资本开支回报的追问。
资金短期偏向部分能源股、回避高估值科技权重,反映的是风险定价的转移,而不是 AI 叙事消失。对依赖云计算与半导体订单的台湾供应链与风险资产而言,市场正在把“高支出能否换来现金流”直接写入股价,估值与融资条件也随之收紧。


