


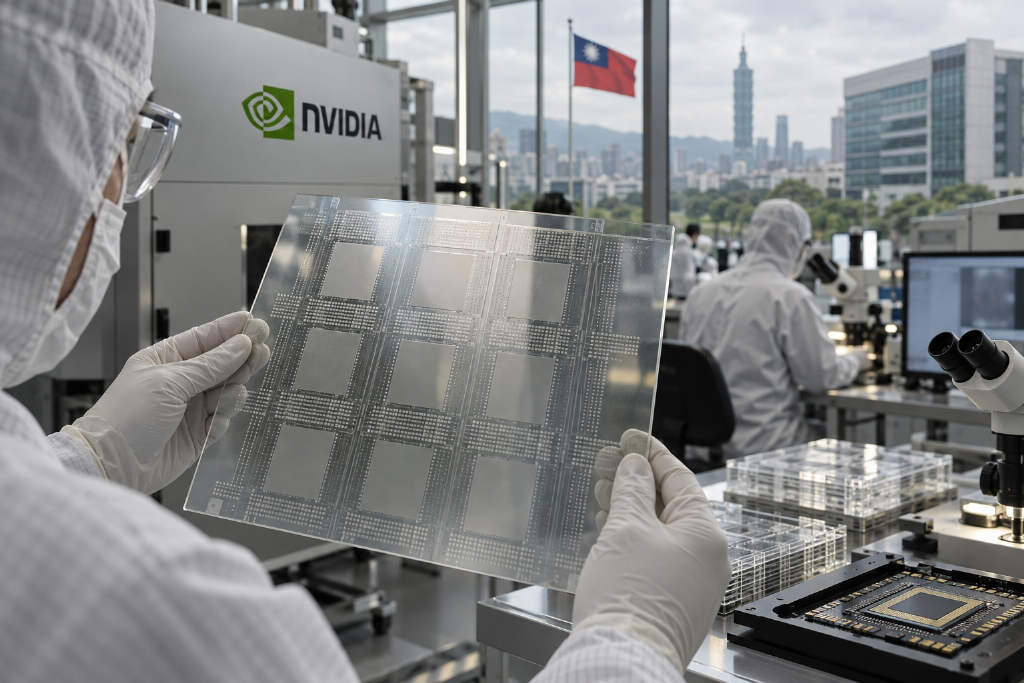
随着 AI 芯片尺寸持续放大、结构也更复杂,玻璃基板(glass substrate)正被视为先进封装的下一种可能方案。韩媒 KIPOST 近日报道称,英伟达(NVIDIA)正在评估把这项技术用于新一代 AI 芯片封装,并要求韩国、日本和台湾的基板厂在两年内完成开发,希望在 2028 年前导入。
消息传出后,台湾面板与玻璃供应链受到市场关注。不过,业界人士也提醒,制程良率与客户认证,仍是玻璃基板迈向大规模商业化前最关键的门槛。
英伟达传与供应链密集接触,开发期限定在两年内
据《首尔经济日报》报道,英伟达为提升 AI 半导体性能,正与多家合作伙伴探索玻璃基板方案,德国设备商 SCHMID 也在合作名单之中。几天前,市场又传出英伟达要求韩国、日本与台湾基板厂在两年内完成相关开发,让玻璃基板有机会在 2028 年前导入。
报道也提到,英伟达不只是单独接触供应商,也有意推动整条产业链同步发展。英伟达首席执行官黄仁勋与 SK 集团会长崔泰源会面时,双方讨论了包含玻璃基板在内的下一代半导体技术合作。
韩国厂商方面也已有动作。链新闻此前报道称,SKC 已把玻璃基板量产时程延后到 2027 年,并争取在年底前完成最终验证;另一篇报道则指出,三星电机、SKC、LG 等厂商把放量时间瞄准 2027 年至 2028 年,京东方(BOE)也已加入布局。
友达推进 TGV 与 RDL 试产线,并与康宁展示玻璃核心基板
在台湾供应链中,友达(AUO)的布局尤其受到关注。据《自由时报》报道,友达正利用既有的大尺寸玻璃加工、精密金属化和 RDL(重布线层)能力,切入先进半导体封装,并规划建设 TGV(玻璃通孔)、RDL 和玻璃核心(glass core)技术试产线。
董事长彭双浪在 7 月表示,相关项目已纳入公司新台币 86 亿元资本支出计划,其中玻璃核心技术预期还需要两到三年,才会进入更成熟阶段。
在今年的 SEMICON Taiwan 2026 上,友达与康宁(Corning)共同展示一款尺寸为 510 × 515 mm 的玻璃核心基板。该产品结合康宁的半导体级玻璃与友达的 RDL 制程,目标是满足尺寸不断扩大的 AI 服务器芯片,在高密度互连与低损耗传输上的需求。
群创以 620 × 670 mm 面板规格切入面板级封装
群创(3481)则持续开发 TGV 技术,并与客户进行验证。《财讯》报道称,董事长洪进扬表示,公司正与客户推进产品开发和验证,市场普遍预期玻璃基板最快可在 2028 年进入量产。
为强化面板级封装研发,群创采用 620 × 670 mm 的面板规格。《工商时报》称,这是业界最大的尺寸。该平台可支持多层 RDL 的面板级封装,以及类 CoPoS-L 的先进封装应用。
玻璃加工与触控厂商跟进,台湾阵容继续扩大
除两大面板厂外,其他台湾厂商也陆续投入。《工商时报》指出,玻璃加工厂 GTOC 正开发可用于 TGV 与基板应用的热成型技术,并已申请相关专利。
触控面板厂宸鸿(3673)则约在两年前开始凭借既有玻璃加工经验研究 TGV。其位于中坜的试产线已在 9 月初启动,同时正与半导体封测厂商合作。
2028 年能否落地,仍取决于良率与认证进度
尽管供应链动作频繁,玻璃基板距离大规模量产仍有一段距离。业界人士认为,制程良率与客户认证,是当前最主要的挑战。
另一个需要留意的点是,关于英伟达要求两年内完成开发、并在 2028 年前导入的说法,目前主要来自媒体转述,英伟达并未公开证实。与此同时,友达自身也判断,玻璃核心技术还需要两到三年才会更成熟。
这也意味着,2028 年更接近乐观情境下的目标,实际时程仍要看各家厂商的技术推进,以及客户验证结果。