
10月13日,粤芯半导体正式在创业板挂牌。该股开盘上涨274.69%,报45元/股。按一签500股计算,投资者中一签浮盈约1.65万元。
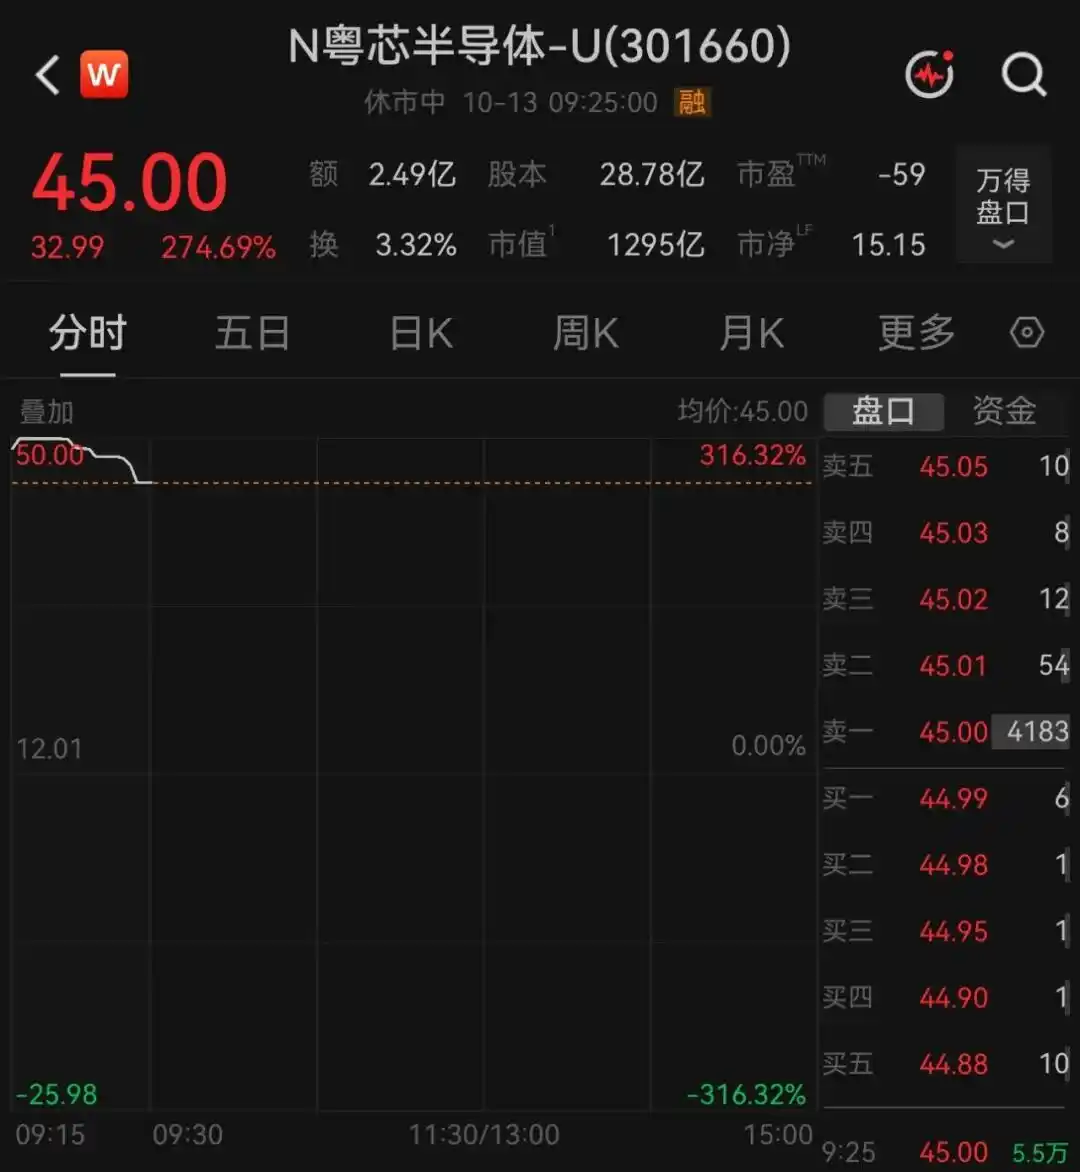
Wind数据显示,粤芯半导体此次IPO发行价为12.01元/股,初始发行5.13亿股。超额配售选择权全额行使后,发行总股数扩大至5.90亿股。
近半募资投向扩产
招股书显示,粤芯半导体是一家提供12英寸晶圆代工服务和特色工艺解决方案的集成电路制造企业,也是广东省自主培养且首家进入量产的12英寸晶圆制造企业。
本次发行中,网上发行有效申购户数为1443.54万户,有效申购股数为4233.83亿股。回拨机制启动后,网上最终发行1.79亿股,中签率为0.0423786759%。中签号码共358848个,每个中签号码可认购500股粤芯半导体A股股票。
本次发行最终战略配售数量为25632.30万股,网上最终发行数量为17942.40万股,网下最终发行数量为15379.50万股。网上投资者放弃认购468976股,由广发证券包销,包销金额563.24万元。
粤芯半导体此次IPO拟募集资金合计75亿元,投向12英寸集成电路模拟特色工艺生产线项目(三期项目)、特色工艺技术平台研发项目和补充流动资金。其中,产能扩建拟投入35亿元,约占募集资金总额近一半;研发拟投入25亿元,补充流动资金拟投入15亿元。
公司表示,若本次实际募集资金净额少于75亿元,不足部分将通过自有资金及银行贷款等方式解决。
产能利用率升至96.38%
扩产计划与现有产能情况直接相关。招股书显示,2023年至2025年,粤芯半导体产能利用率分别为55.23%、84.79%和96.38%,总体产能趋于饱和;产销率达到99.47%。
公司称,与全球领先的晶圆代工企业相比,其产能规模仍存在一定差距,这在一定程度上制约了持续快速发展。公司认为,加快推进产能建设,对拓展业务和提升整体市场竞争力具有关键意义。
需求端方面,招股书援引Statista统计数据称,预计到2028年,全球模拟芯片市场规模有望增长至1160.4亿美元,中国模拟芯片市场规模将达2587.7亿元。招股书还提到,中国模拟芯片自给率已从2019年的9%提升至2024年的16%左右。
无控股股东和实际控制人
粤芯半导体在招股书中披露,公司无控股股东、无实际控制人。前五大股东分别为誉芯众诚、广东半导体基金、广州华盈、科学城集团、国投创业,持股比例均不超过17%。
公司提示,股权结构分散可能降低股东会、董事会对重大事项的决策效率,进而影响治理效率并带来生产经营风险。此外,公司控制权未来也可能发生变动,从而给经营与发展带来潜在风险。
营收增长但持续亏损
2023年至2025年,粤芯半导体分别实现营业收入10.44亿元、16.81亿元和25.82亿元。报告期内,公司晶圆产品累计出货量达到120万片以上。
不过,公司在报告期内持续亏损,归属于母公司股东的净利润分别为-19.17亿元、-22.53亿元和-23.46亿元。截至报告期末,未分配利润为-100.81亿元。
粤芯半导体在招股书中表示,晶圆制造领域普遍存在产能爬坡周期较长、产能需逐步释放的情况,资产折旧对财务业绩影响较大。报告期内,公司机器设备折旧费用分别为15.19亿元、17.02亿元和23.02亿元。
除折旧外,公司自设立以来保持较大规模研发投入,研发投入占营业收入比重较高。报告期内,研发费用分别为6.05亿元、4.46亿元和4.22亿元。
公司表示,预计未来几年亏损规模将不断收窄,但资产折旧费用、研发费用仍将维持较高水平,叠加股权激励产生的股份支付费用影响,短期内仍可能持续亏损。
粤芯半导体还提示,由于晶圆代工行业具有重资产属性,若固定资产投建、产能爬坡及良率情况不及预期,公司扭亏为盈时点也可能延后。基于预测期内营业收入持续增长、毛利率逐步回升、产能建设和爬坡进度、研发项目成果转化和市场开拓满足原有规划,并可如期获得合理水平政府补助等假设,公司预计最早将于2029年在合并口径实现扭亏为盈。
本文来自微信公众号「中新经纬」(ID:jwview),作者董文博,责编魏薇、常涛;Wind为文中数据来源之一。



