下周监管与宏观议程密集:美联储决议、CLARITY参院投票在即
9 月 14 日至 20 日,加密市场将迎来一系列监管、税务与宏观事件。美国参议院将于 9 月 15 日就 CLARITY Act 进行程序性投票,美联储、英国央行和日本央行将先后公布利率决议;美国众议院筹款委员会拟审议数字资产税收规则,印度财政部也将举行虚拟数字资产听证会。与此同时,Circle 旗下 Arc 主网将上线,Upbit、Spark、Pyra 和 Satsuma 相关安排也集中落地。

9 月 14 日至 20 日,加密市场将迎来一系列监管、税务与宏观事件。美国参议院将于 9 月 15 日就 CLARITY Act 进行程序性投票,美联储、英国央行和日本央行将先后公布利率决议;美国众议院筹款委员会拟审议数字资产税收规则,印度财政部也将举行虚拟数字资产听证会。与此同时,Circle 旗下 Arc 主网将上线,Upbit、Spark、Pyra 和 Satsuma 相关安排也集中落地。

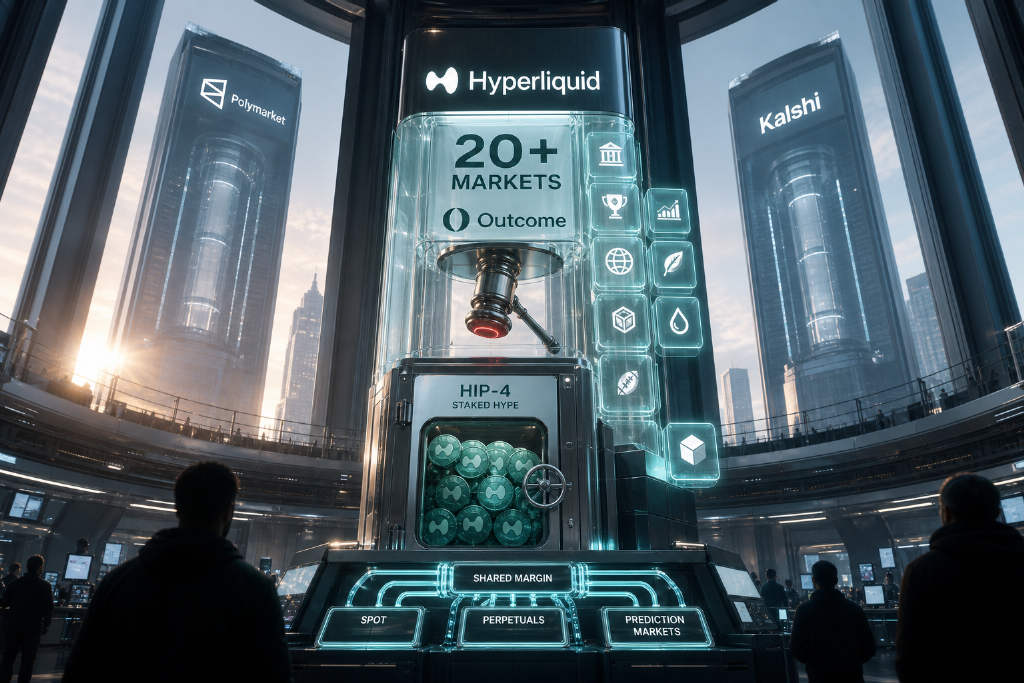
Hyperliquid 于 8 月 29 日正式开放 HIP-4 无许可主网部署,Outcome 率先上线 20 多个预测市场,两天交易量突破 100 万美元。HIP-4 采用 50 万 HYPE 质押门槛、6 个月锁定和结果结算惩罚机制,并允许预测市场与现货、永续共享同一保证金账户。尽管不少社区用户将其视为 Polymarket 和 Kalshi 的潜在竞争者,但从周交易量和市占率看,Hyperliquid 目前仍处于较小体量,费用优势也主要集中在加密和金融等高频短周期市场。

美联储7月29日将联邦基金利率维持在3.50%至3.75%不变,但3名决策官员投票主张加息25个基点,为2016年以来首次出现三张鹰派反对票。受此影响,美股三大股指周三集体下跌,道指创2025年4月以来最大单日点数跌幅,纳指连跌6个交易日,纳指100较6月高点回落超11%。与此同时,费城半导体指数较历史高点跌去28.7%,存储芯片板块连续4日大跌,30年期美债收益率升至5.23%,创2007年6月以来新高。

7月29日至30日,多项加密与宏观监管动态集中披露。币安通过受 ADGM 监管的平台上线黄金和白银欧式期权,SecondFi通报资产恢复进展;BNY推进转账代理业务上链,韩国提出限制杠杆ETF交易。美联储以9比3维持利率在3.5%至3.75%,三张反对票显示内部分歧扩大;SEC主席称若Clarity法案未过,SEC将自行制定加密规则。与此同时,Robinhood、Meta、微软、三星等公司披露最新业务或财报数据。

美股 7 月 30 日尾盘急转直下,特朗普就伊朗向中东美军发射导弹后的表态触发三大指数跳水,纳斯达克 100 较 6 月高点回撤超过 11%,进入技术性回调区间。美联储维持利率不变,但出现三张要求加息的反对票,30 年期美债收益率升破 5.2%,创 2007 年以来新高。盘后财报分化明显,微软因业绩强劲涨超 8%,Meta 因三季度指引不及预期跌超 10%,芯片股则连续第五个交易日承压。

美联储最新会议纪要显示,FOMC以 9 票对 3 票决定将联邦基金利率目标区间维持在 3.5% 至 3.75%。纪要称美国经济活动仍稳健增长,但通胀相对 2% 目标仍处高位。三位地区联储主席主张加息 25 个基点,形成自 2016 年以来同一次决议中首次三张一致反对票。CME“美联储观察”数据显示,决议后 9 月维持利率不变的概率升至 36.8%。

据金十报道,CME“美联储观察”最新数据显示,美联储到9月维持利率不变的概率为36.8%,累计加息25个基点的概率为63.2%,累计加息50个基点的概率为0%。到10月,维持利率不变的概率为26.2%,累计加息25个基点的概率为55.6%,累计加息50个基点的概率为18.2%。

据 Gate 行情数据,在美联储利率决议公布前,现货黄金与现货白银均徘徊在日内高位附近,报价分别为 4,046 美元/盎司和 57.9 美元/盎司。与此同时,美元指数 DXY 回落至 101.32。